
El mercado de bonos estadounidense fuera de control y el rápido aumento de la deuda limitan significativamente el espacio para subir las tasas de interés, destacando el valor fundamental a largo plazo del oro.

Huitong Noticias, 14 de septiembre—— Esta semana, la expectativa de una suba de tasas de la Fed de 25 puntos básicos presiona a la baja el precio del oro en el corto plazo. El verdadero riesgo grave para EE. UU. es el descontrol del mercado de bonos y una crisis de deuda: el Tesoro intentó recomprar bonos a largo plazo pero no logró reducir los rendimientos, de hecho, el rendimiento de los bonos a 10 años alcanzó un máximo de tres años. La deuda total de EE. UU. superó los 40 billones de dólares, los pagos anuales de intereses exceden el billón, y con las nuevas políticas de subsidios universales podría sumarse otro billón de deuda. El deterioro fiscal comprime fuertemente el margen de maniobra de la Fed. Frente a la volatilidad de las tasas a corto plazo, el riesgo de deuda masiva es el verdadero fundamento que sostiene el valor del oro a largo plazo.
La semana pasada, el mercado en general apostaba por una suba de tasas de 25 puntos básicos de la Fed esta semana; estas expectativas han continuado presionando el precio del oro, pero a más largo plazo, más allá de los cambios en las tasas de corto plazo, la economía estadounidense enfrenta problemas profundos más espinosos y el control del gobierno federal sobre el mercado de bonos está disminuyendo.
El Tesoro intentó recomprar bonos a largo plazo pero no logró reducir los rendimientos, la deuda federal superó los 40 billones de dólares y la enorme carga de intereses, sumada a los compromisos fiscales, está reformulando la visión de los inversores sobre los activos en dólares.
Las recompras no logran su objetivo y los rendimientos de los bonos largos siguen subiendo
La semana pasada, el Tesoro de EE. UU. gastó 5.100 millones de dólares en recomprar bonos a largo plazo, con la intención de sostener el mercado y bajar los rendimientos, pero el resultado fue el opuesto al esperado: los rendimientos de los bonos a largo plazo siguieron subiendo, y el bono a 10 años cerró la semana en 4.97%, marcando un máximo de tres años. Varios analistas anticipan que el rendimiento supere el 5% es solo cuestión de tiempo; si se cruza ese umbral, supondrá un obstáculo significativo para la economía de EE. UU.
Actualmente, la atención del mercado está concentrada en la decisión de tasas inminente de la Fed, pero se está subestimando la complicada situación del gasto fiscal estadounidense. Hace poco, la deuda soberana de EE. UU. superó oficialmente los 40 billones de dólares. Hoy, el gobierno estadounidense paga al menos un billón de dólares anuales solo en intereses, y esta carga sigue creciendo. Un día antes de la recompr a fallida, el presidente Trump prometió que, si los republicanos ganan las elecciones de medio término y retienen el Senado, entregarán un subsidio de 5.000 dólares a cada adulto estadounidense—aumentando la deuda en aproximadamente un billón adicional.
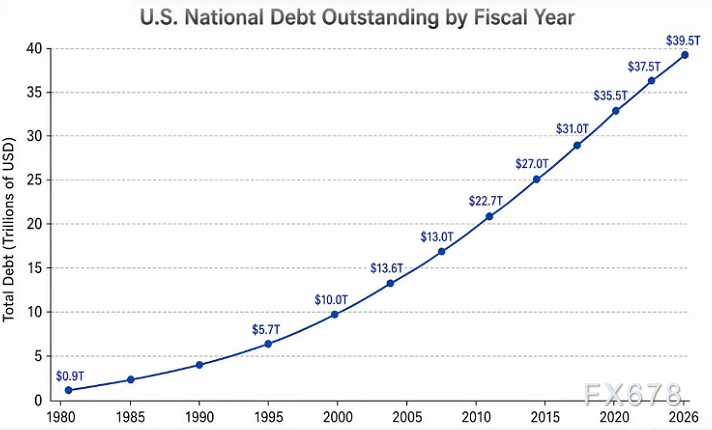
Gráfico: Evolución de la deuda fiscal de EE. UU.
El margen para subir tasas se restringe por razones fiscales: la política en un callejón sin salida
Con este trasfondo fiscal tan pesado, los inversores deben repensar cuánto margen tiene la Fed para seguir subiendo tasas. Los analistas señalan que, si bien la Fed puede usar subas de tasas para combatir la inflación, el continuo deterioro fiscal restringe significativamente el margen de maniobra del presidente de la Fed. Cuanto más suben las tasas, más intereses debe pagar el gobierno cada año; altas tasas y alta deuda se refuerzan mutuamente en un círculo negativo. Si la Fed sigue subiendo, la presión fiscal aumentará, amenazando incluso la estabilidad del mercado de bonos estadounidense.
Por un lado, existe la necesidad de subir tasas para controlar la inflación; por el otro, la enorme deuda pone presión fiscal. La Fed queda atrapada entre dos fuegos. Una suba de tasas de 25 puntos en el corto plazo puede presionar brevemente el precio del oro, pero el riesgo de crédito monetario derivado del crecimiento de la deuda está cambiando poco a poco la lógica de asignación de capital.
Cambio de enfoque: dejar la obsesión por los puntos y monitorear el crecimiento billonario de la deuda
Muchos traders del mercado se concentran excesivamente en los movimientos de 25 puntos de la Fed, usando esas oscilaciones de corto plazo como guía principal para el oro, y dejando de lado la continua expansión de la deuda estadounidense, que es un factor mucho más decisivo. En comparación con cada mini suba, el impacto duradero de cada billón de nueva deuda sobre el sistema monetario global y los activos en dólares es mucho más profundo.
El oro no genera intereses por sí mismo, por lo tanto, suele verse presionado en ciclos de suba de tasas, lo cual responde a reglas del trading a corto plazo. Pero
Conclusión
A corto plazo, las expectativas de subas de tasas de la Fed siguen siendo el factor principal que presiona el oro y la volatilidad del mercado de bonos arrastra la fluctuación de precios de los activos. Pero la ineficacia de las recompras de bonos y el galopante crecimiento de la deuda exponen problemas estructurales en el sistema fiscal estadounidense. Para los inversores, más que enfocarse en cada pulseada de 25 puntos básicos en la decisión de tasas de la Fed, es crucial seguir de cerca la tendencia expansiva de la deuda de EE. UU.
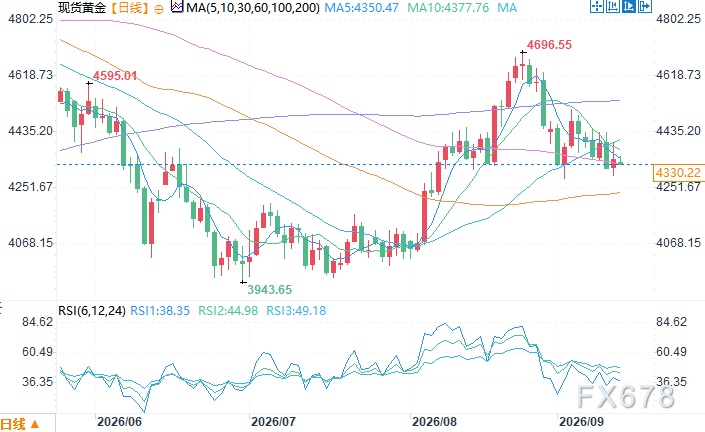
Gráfico diario del oro spot Fuente: Easy Huitong
A las 13:30 (hora de Buenos Aires) del 14 de septiembre, el oro spot cotizaba a 4.330,22 USD/onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


