Bitget App
Trading Inteligente
Comprar criptoMercadosTradingFuturosStocksEarnInstituciónIA y más
Multimillonario de SHIB vende 125 mil millones. El mercado sigue activo.

Multimillonario de SHIB vende 125 mil millones. El mercado sigue activo.

DailyCoinDailyCoin2026/09/12 14:44
Mostrar el original

Una ballena cripto desconocida transfirió 125,33 mil millones desde una billetera de custodia de BitGo a una billetera autocustodiada, lo que generó gran curiosidad entre los miembros del SHIB Army. Según Mazrael, una voz influyente dentro de la comunidad Shiba Inu, esta billetera cripto en particular ha estado recibiendo donaciones enormes durante las últimas semanas.

El críptico trillonario de SHIB genera más preguntas

El 1 de septiembre de 2026, la cuenta recibió un depósito de 600 mil millones de Shiba Inu (SHIB), mientras que otros 408 mil millones llegaron apenas seis días después, según los horarios de transacción citados por Arkham Intelligence. Mazrael afirma que ambas transacciones masivas provinieron de dos ballenas cripto enormes: una de ellas estuvo inactiva durante tres años, mientras que la billetera receptora fue recién creada.

Dicho esto, parece que este nuevo trillonario de Shiba Inu podría estar anticipando un movimiento drástico en el precio. Además, movimientos de esta magnitud pueden sugerir una intención de HODL a largo plazo. Por otro lado, la naturaleza de los fondos es más difícil de rastrear ya que están mezclados en la billetera multisig de BitGo, y ninguna de las billeteras tiene nombres ENS o .SHIB asociados.

El apetito de los grandes inversores de SHIB sigue creciendo

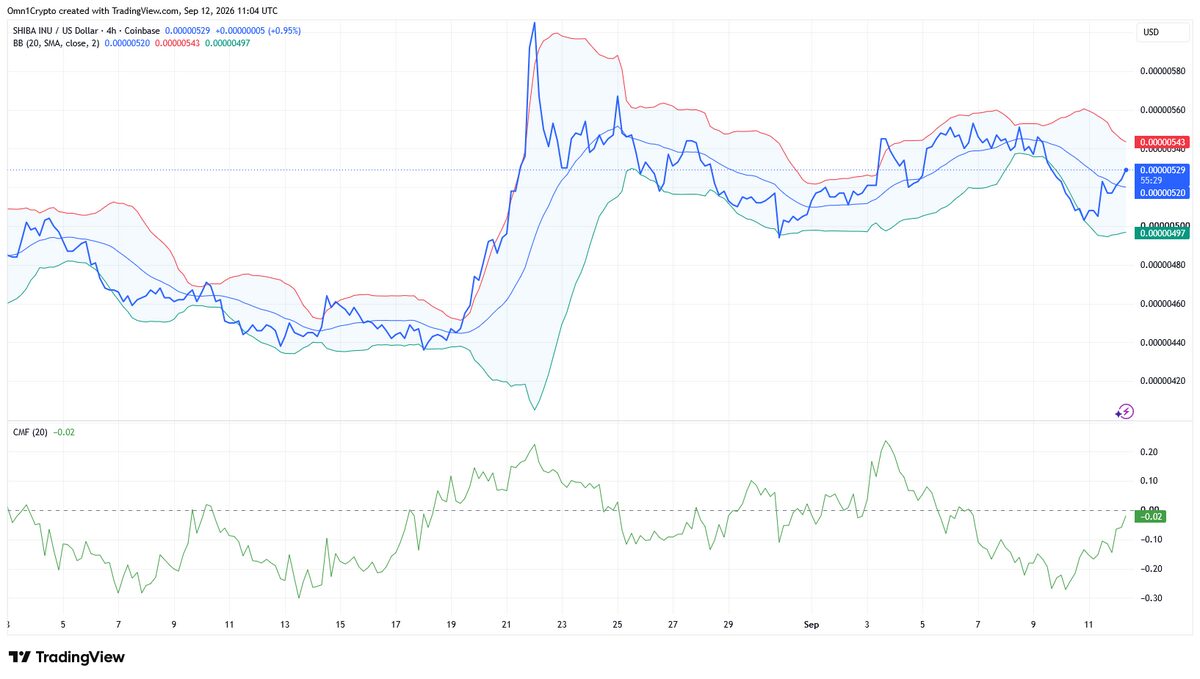
Actualmente, el destino aún retiene el saldo completo de 1 billón en monedas Shiba Inu. Si bien esta intención de mantener alude a la tendencia general de los holders de Shiba Inu de sacar sus reservas de las principales plataformas de crypto y llevarlas a billeteras autocustodiadas, la mayoría de los grandes inversores aún mantienen opiniones divididas. Sin embargo, el Chaikin Money Flow (CMF) insinúa un apetito en aumento.

Esta métrica, que mide el sentimiento de las ballenas, ha comenzado a subir gradualmente desde el 9 de septiembre, ubicándose en -0,02 al momento de esta publicación. La tendencia también ha cambiado en otros indicadores: el Bull Bear Power (BBP) ha estado mostrando valores en las zonas verdes desde hace algunos días.

Combinado con una ruptura media en el canal de las Bandas de Bollinger, este apetito creciente de las ballenas podría ayudar a SHIB a mantenerse por encima del nivel de precio de $0.00000543. Al superar la banda media de Bollinger, los toros esperan un cierre diario por encima de la línea roja para tener confirmación.

Mantenete informado con los principales resúmenes cripto de DailyCoin:
El precio de Bitcoin sube hasta $78.700 después del IPC mientras los toros recuperan terreno clave
Blockstream rechaza el rescate tras el hackeo de 4.000 BTC en Liquid Network
Sentimiento de mercado
100% Alcista
News Image 0
0
0

Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.

PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!

También te puede gustar

BUZZ - Opinión de los corredores: La estrategia de crecimiento de PepsiCo en Estados Unidos aún necesita ajustes

El gigante de snacks y bebidas carbonatadas PepsiCo PEP.O advirtió el jueves que la recuperación del crecimiento y los márgenes de beneficio en su mercado clave, Norteamérica, necesitará más tiempo del planeado, y anunció que tomará medidas adicionales de reducción de costos para contrarrestar la débil demanda de snacks y bebidas. Veinticinco analistas califican la acción como “mantener”, con un precio objetivo mediano de 145 dólares, según datos recopilados por LSEG. JPMorgan (calificación “neutral”, precio objetivo: 137 dólares) señaló que los mercados internacionales de la empresa siguen fuertes, pero la demanda de snacks y bebidas en Norteamérica permanece débil, y hay pocas señales de mejora a corto plazo. Deutsche Bank (calificación “mantener”, precio objetivo: 132 dólares) indicó que el negocio de bebidas en Norteamérica (PBNA) de PepsiCo sigue en posición rezagada, con márgenes de beneficio débiles. Aunque la compañía planea reforzar la inversión en marcas y la ejecución, el camino hacia mejoras sostenidas aún no está claro. Piper Sandler (“sobreponderar”, precio objetivo: 140 dólares) mencionó que la empresa enfrenta una demanda débil en EE.UU. y presiones de costos; aunque los nuevos productos de proteína e hidratación pueden impulsar el crecimiento, todavía no hay evidencia suficiente de sus perspectivas. RBC Capital Markets (“rendimiento sectorial”, precio objetivo: 150 dólares) destacó que el negocio de bebidas en Norteamérica sigue siendo el principal factor negativo, mientras que una reautorización de franquicias podría ayudar a impulsar el crecimiento a largo plazo.

路透社•2026/10/09 10:00

BUZZ-“Opinión de corredores”: Analistas muestran escepticismo ante los reportes de que Starbucks adquiriría Chipotle

El jueves, Financial Times informó que Starbucks SBUX.O había considerado la posible adquisición de Chipotle CMG.N, lo que permitiría al CEO Brian Niccol regresar a la cadena de burritos mexicanos que anteriormente dirigió. Starbucks se negó a comentar y afirmó que la empresa permanecerá "totalmente enfocada" en revitalizar su propio negocio. Razonabilidad estratégica limitada BTIG expresó "altas dudas", señalando que la transacción "no tiene sentido" desde una perspectiva de cadena de suministro y operaciones, y que causaría una importante dilución para los accionistas de Starbucks y afectaría la gestión de ambas marcas. El analista de BTIG, Peter Saleh, comentó: "Durante años escuchamos muchos rumores sobre adquisiciones de múltiples marcas... pero pocas se concretan, y aún menos son exitosas". Sharon Zackfia, analista de William Blair, consideró que, dado que ambas cadenas poseen cadenas de suministro diferentes, la operación no presenta sinergias claras de ingresos ni ventajas significativas en materia de compras. Destacó que, hasta junio, la deuda neta de Starbucks era de 9.4 billions de dólares, lo que dificulta financiar la adquisición y podría elevar la relación de apalancamiento de la compañía fusionada a cerca de seis veces, un nivel alto para el sector de restaurantes que cotizan en bolsa. D.A. Davidson indicó que, dada la clara diferencia de las marcas y la limitada sinergia evidente, las posibilidades de éxito de la operación son del 20% o menos. Suzy Davidkhanian, analista de EMarketer, explicó que el conocimiento de Niccol sobre Chipotle podría reducir el riesgo de ejecución de la transacción, pero los inversores de Starbucks podrían considerar la operación como una "distracción costosa" que perjudica el objetivo de la empresa de volver a la rentabilidad. (Para conveniencia de quienes no hablan inglés, Reuters ha automatizado la traducción de su artículo a varios idiomas. Debido a posibles errores en las traducciones automáticas o falta de contexto relevante, Reuters no garantiza la precisión de esos textos automatizados y solo los provee para comodidad de los lectores. Reuters no asume responsabilidad por daños o pérdidas derivados del uso de la función de traducción automática.)

路透社•2026/10/09 09:36

BUZZ: Las acciones de Humana suben tras la mejora en la calificación de su plan Medicare Advantage

9 de octubre - Las acciones de Humana Inc (HUM.N) se dispararon un 14,4% en operaciones previas a la apertura, alcanzando los 443 dólares. Los datos del gobierno de Estados Unidos muestran que el 95% de los afiliados de HUM participan en el “Medicare Advantage Plan” cuya calificación para el año fiscal 2027 es de cuatro estrellas o más. Una puntuación más alta de estrellas es crucial para las aseguradoras, ya que genera bonificaciones gubernamentales y aumenta la cantidad de afiliados. Los analistas de Oppenheimer estiman que la mejora en la calificación podría agregar 3,6 billions de dólares en ingresos para la compañía. En comparación, según Oppenheimer, la puntuación promedio de UnitedHealth Group (UNH.N) y CVS Health (CVS.N) disminuyó un 15% año contra año, mientras que Elevance (ELV.N) y Centene (CNC.N) también vieron caídas en sus calificaciones. Al cierre de la última sesión, HUM acumulaba un incremento anual del 51%, mientras que UNH, CVS y ELV subieron entre un 10% y un 14,4%, y CNC registró un aumento del 57%. (Para facilitar a los lectores que no hablan inglés como lengua materna, Reuters ofrece reportajes automáticamente traducidos a varios idiomas. La traducción automática puede contener errores o carecer de contexto, por lo que Reuters no garantiza la precisión de los textos traducidos. Reuters no se hace responsable de daños o pérdidas derivados del uso del servicio de traducción automática, que se proporciona exclusivamente para la comodidad de los lectores.)

路透社•2026/10/09 09:11