
La ofensiva colectiva de las monedas asiáticas

Morning FX
Desde julio, el won surcoreano, el dólar taiwanés, el yen japonés y otras monedas asiáticas comenzaron a apreciarse, y la pendiente de apreciación del won y el yen es la más pronunciada de los últimos años.Las monedas asiáticas revirtieron su debilidad de los últimos años,apreciándose casi un 10% en solo dos meses y corrigiendo rápidamente una situación de infravaloración extrema.
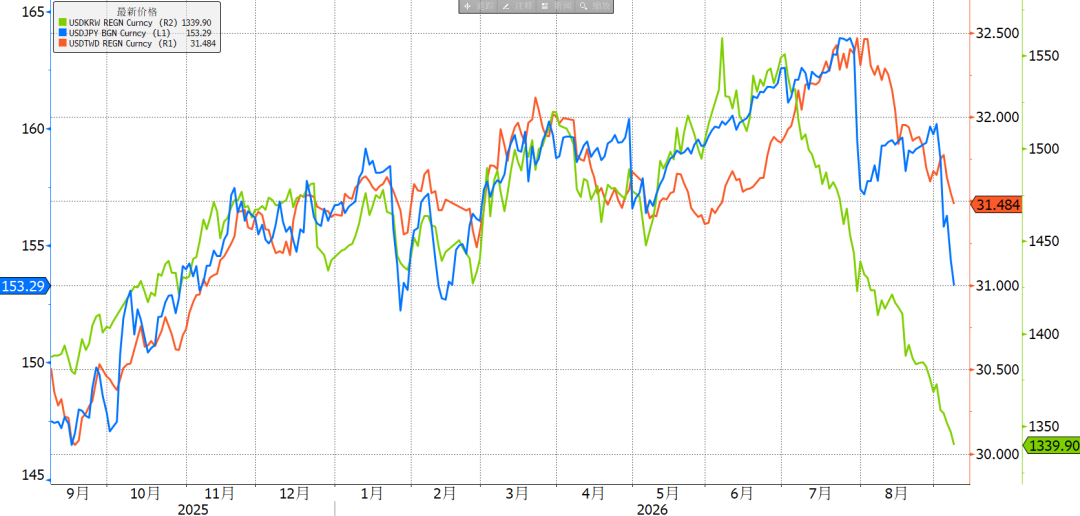
Imagen: Apreciación colectiva de las monedas asiáticas
En un contexto en el que el índice del dólar se mantiene estable y la política monetaria global se mueve en la misma dirección, la apreciación tan marcada del yen y el won japonés y surcoreanoes un regreso colectivo a los niveles coherentes con el contexto fundamental.
1. Tras el won surcoreano, se acelera el cierre de posiciones cortas en el yen
Durante este año hemos publicado varios artículos analizando la desconexión entre los sólidos fundamentos de Japón y Corea del Sur y la debilidad de sus monedas. Impulsados por la industria manufacturera de IA, los superávits comerciales de Corea del Sur y Japón han aumentado año tras año, las bolsas han subido considerablemente y los bancos centrales se encuentran en ciclos restrictivos, habiendo reducido fuertemente la diferencia de tasas respecto a Estados Unidos. La inflación y el crecimiento salarial se están acelerando, y la economía se encuentra en su mejor momento en años,pero las tasas de cambio han seguido alcanzando mínimos históricos. El USD/JPY y el USD/KRW llegaron a los máximos históricos de 163 y 1560 respectivamente, por lo que los modelos macroeconómicos tradicionales no han funcionado.
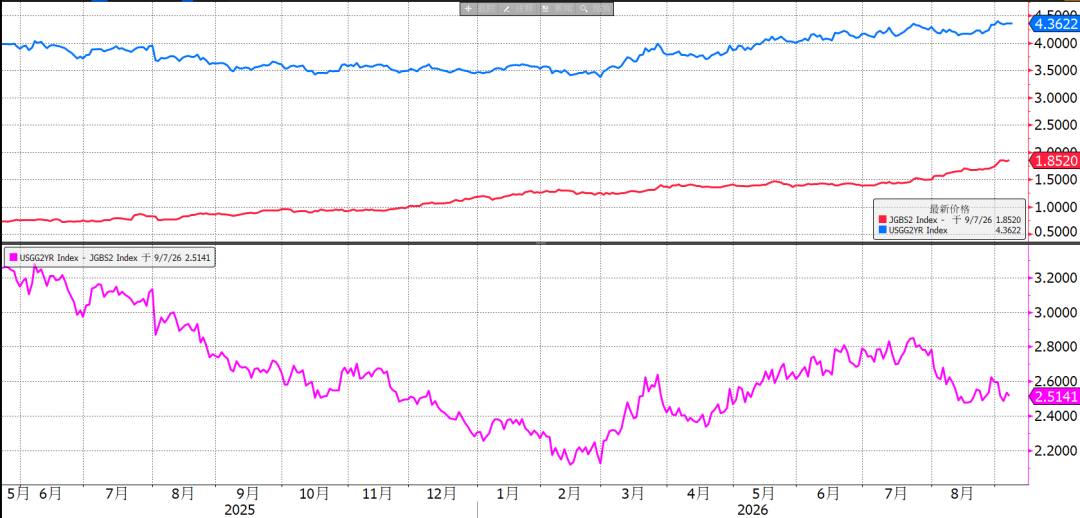
Imagen: El diferencial de tasas a dos años entre Japón y EE.UU. desciende desde máximos
La causa de fondo se resume en contradicciones estructurales. Más del 50% del mercado accionario surcoreano está en manos de inversores extranjeros, por lo que tras el fuerte auge se produjo una venta masiva por cuestiones regulatorias, manteniendo bajo presión al won; en el caso del yen, preocupa la situación fiscal, apostando a que el Banco de Japón no se atrevería a subir tasas de forma significativa.Salida de capitales y escasa disposición de las empresas a vender dólares, incluso aunque las tasas de cambio sean atractivas, prefiriendo no cubrirse.
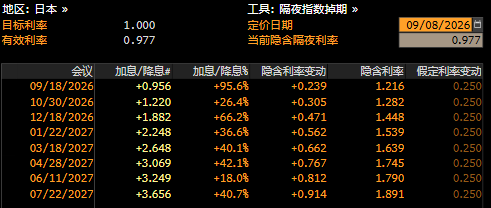
Imagen: Se espera al menos una subida de tasas más por parte del Banco de Japón este año
Pero mientras mayor sea la desconexión, al cambiar el sentimiento las posiciones cortas se cierran más rápido.El Banco de Japón acelera subidas de tasas, lo que sacude las bases del "carry trade". Los fondos nacionales cambian de rumbo, y se espera una menor salida de capitales. Cuando más participantes se dan cuenta del potencial de apreciación del yen, los especuladores son los primeros en salir, obligando luego a las empresas a sumarse a la ola de ventas. Esta escena es muy similar a lo que ocurrió el año pasado con el yuan chino y hace dos meses con el won surcoreano.
2. ¿Será el yuan el próximo?
El yen, el won y el nuevo dólar taiwanés ya se han apreciado en gran medida, pero el yuan permanece inmóvil, repitiendo el guion de la apreciación gradual.Esto podría explicarse porque el yuan ya se había apreciado mucho respecto a otras monedas asiáticas anteriormente, iniciando su subida antes y manteniéndola durante un año y medio, por lo que su reacción en esta ronda es más tardía.
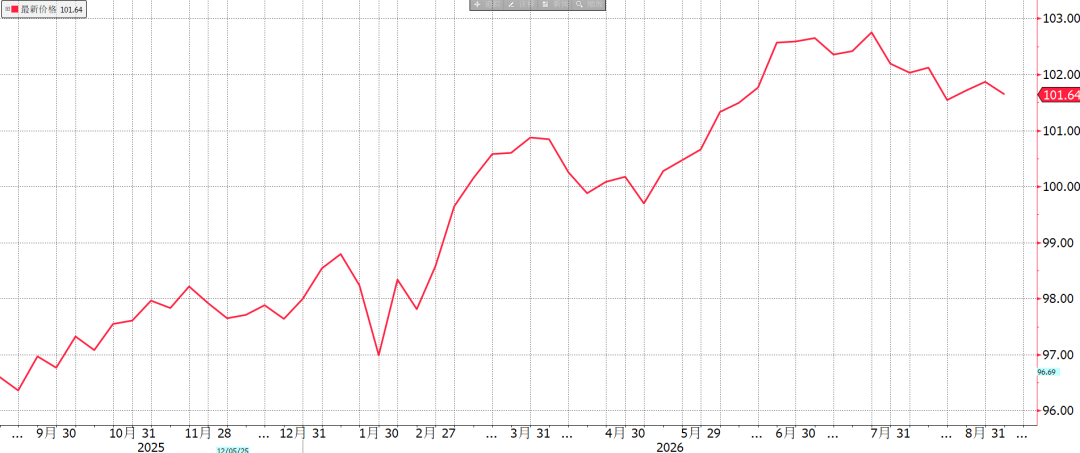
Imagen: El índice CFETS sigue en niveles altos
Desde la perspectiva fundamental, el superávit comercial de China es incluso mayor que el de Corea del Sur y Japón, pero la situación económica interna y las tasas de interés siguen siendo bajas. El tipo intermedio guía al yuan a fluctuar dentro de un rango razonable y equilibrado, por lo que es poco probable que siga la apreciación acelerada de Japón y Corea del Sur en el corto plazo.
3. Resumen
(1) La apreciación colectiva de las monedas asiáticas es una corrección acelerada de su previa infravaloración, volviendo a niveles razonables basados en fundamentos.
(2) Debido a que el yuan chino comenzó su ciclo de apreciación antes y durante más tiempo, en esta ronda se ha quedado rezagado en relación a otras divisas asiáticas. Es probable que continúe apreciándose a su propio ritmo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La subida de tasas de la Reserva Federal se acerca y el S&P 500 podría caer un 10%. Estratega de MRA: incluso podría haber una segunda ola en diciembre.
Macro Risk Advisors LLC señaló que la posible subida de tasas de interés por parte de la Reserva Federal, que podría comenzar esta semana, podría provocar una corrección en el índice S&P 500, ya que la disminución de los márgenes de ganancias empresariales afectará las perspectivas de ganancias y el mercado se está preparando para un ciclo de endurecimiento monetario.

La Reserva Federal pausó la compra de RMP por segundo mes consecutivo, mientras las reservas bancarias siguen en niveles abundantes.
La Reserva Federal anunció que, durante el próximo ciclo mensual que finaliza el 14 de octubre, el Departamento de Operaciones de Mercado Abierto de la Reserva Federal de Nueva York no realizará ninguna compra de bonos del Tesoro con fines de gestión de reservas (RMP). Durante este período, se llevará a cabo una operación de reinversión de compra de bonos valorada en aproximadamente 15.6 mil millones de dólares. Al 9 de septiembre, el saldo de reservas bancarias en Estados Unidos alcanzó los 3.04 billones de dólares, una cifra superior al promedio anual de 3.01 billones de dólares.
La tasa de incumplimiento en el crédito privado de Estados Unidos subió al 6,3%, alcanzando un nuevo máximo, mientras que la tasa de incumplimiento en el sector del software cayó al 0,6%.
Según el último informe de Fitch Ratings, la tasa de incumplimiento de créditos privados estadounidenses que rastrean a 1,300 prestatarios aumentó al 6.3% a finales de agosto en los últimos 12 meses, superando el máximo anterior del 6.1% en julio. Las tasas de incumplimiento en los sectores de salud, industria y manufactura alcanzaron el 9.9%, mientras que el sector de software tecnológico disminuyó a 0.6%, contrariamente a la tendencia. Aunque las preocupaciones por la disrupción causada por la IA están presionando la industria del software, todavía no han impactado sustancialmente su calidad crediticia.
Datos: ETH supera los 2600 dólares
Precios de las criptos
Más


