
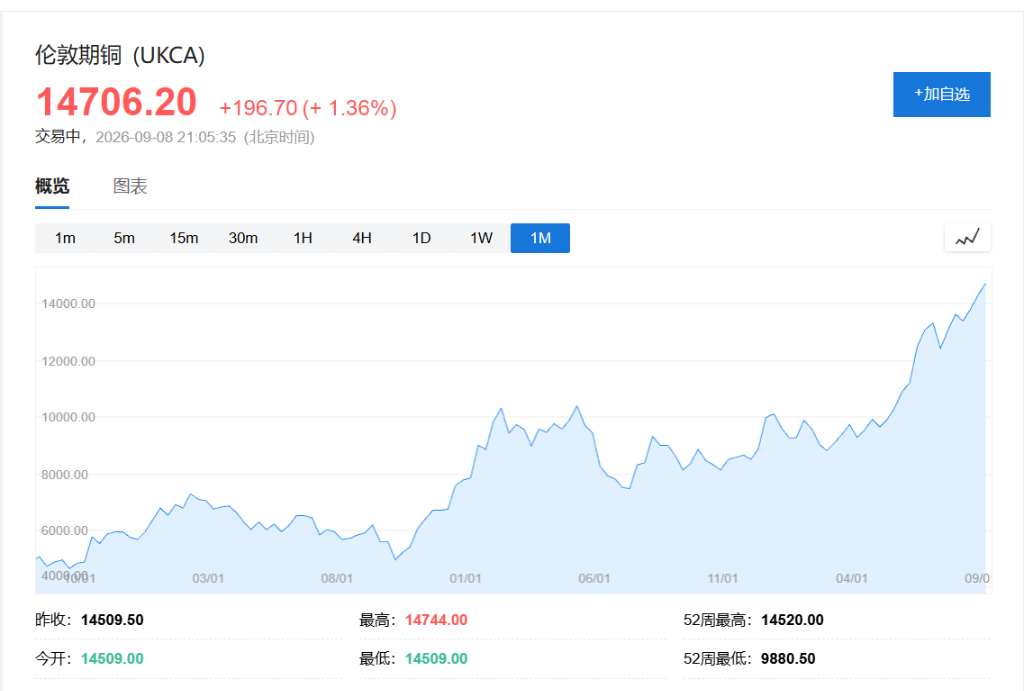
Los aranceles "pendientes" se convierten en el mayor impulsor alcista del precio del cobre: más de un millón de toneladas de cobre llegan a Estados Unidos, y el precio del cobre en la LME supera los 14.700 dólares, marcando un nuevo récord.

El precio del cobre ha estado batiendo récords, pero el verdadero impulsor de este repunte no es un auge de la demanda, sino el desajuste regional de los inventarios de cobre a nivel mundial: la revisión de los aranceles sobre el cobre refinado en Estados Unidos sigue pendiente tras su vencimiento, lo que mantiene un amplio margen de arbitraje entre Nueva York y Londres, y sigue atrayendo el cobre disponible globalmente hacia Estados Unidos, dejando al mercado spot de la Bolsa de Metales de Londres (LME) bajo presión.
El Departamento de Comercio de Estados Unidos recomendó anteriormente imponer un arancel del 15% al cobre refinado a partir de 2027 y aumentarlo al 30% en 2028. Sin embargo, el gobierno de Trump eximió al cobre refinado de aranceles el año pasado, imponiendo solo un 50% a los tubos, cables y otros productos semielaborados y componentes eléctricos, y ordenó al Departamento de Comercio que reexaminara la medida antes de fines de junio de este año. Ahora que el plazo de revisión expiró, la Casa Blanca no ha hecho ningún anuncio, y este "vacío" de política permite que los comerciantes sigan enviando cobre a Estados Unidos.
Este efecto "aspiradora" se refleja directamente en la LME: los inventarios oficiales de Comex han crecido ocho veces desde principios del año pasado, superando las 750 mil toneladas cortas (alrededor de 680 mil toneladas métricas); sumando los inventarios fuera de mercado, se estima ampliamente que Estados Unidos ha almacenado más de un millón de toneladas, lo que equivale a toda la producción anual de la mayor mina de cobre del mundo, Escondida. Estos metales difícilmente volverán al mercado global en el corto plazo, reduciendo así la oferta disponible fuera de Estados Unidos.
Mientras tanto, las fundiciones en China han incrementado sus importaciones de cobre refinado ante la escasez de concentrados y chatarra, impulsando en paralelo la demanda. Con esta doble presión de oferta y demanda, el precio del cobre en la LME superó los 14.700 dólares/tonelada durante la jornada del martes, marcando un nuevo récord histórico. Para los inversores, la dinámica del precio del cobre ha pasado de responder a la narrativa macro de la demanda, a ser revaluada estructuralmente por el desbalance de inventarios y la incertidumbre de política.
El "vacío" arancelario mantiene abierto el arbitraje y más de un millón de toneladas de cobre fluye hacia Estados Unidos
La expectativa de mayor arancel al cobre refinado ya había colocado el precio en Nueva York por encima del de referencia de Londres desde la primera mitad del año pasado.
La prima de Nueva York respecto de Londres llegó a ser tan atractiva que traders de materias primas como Mercuria y Trafigura compitieron por trasladar cobre a los puertos estadounidenses. El gobierno de Trump impuso un 50% de arancel a tubos, cables y productos semielaborados de cobre el año pasado, pero eximió al cobre refinado, exigiendo solo una revisión del Departamento de Comercio antes de fines de junio.
Con el plazo vencido y la Casa Blanca en silencio, la ventana de arbitraje sigue abierta. Incluso si al final no se implementa el arancel, algunos analistas y traders estiman que los inventarios ingresados a Estados Unidos permanecerán allí a largo plazo. Si finalmente se imponen los aranceles, podría activarse una última oleada de envíos antes de la implementación; de quedar descartados, los traders podrían deshacer las posiciones acumuladas en los últimos 18 meses, lo que invertiría el flujo comercial.
Project Vault refuerza la expectativa de acopio y la prima spot en la LME alcanza su mayor nivel desde 2021
La expectativa de acopio a largo plazo cuenta además con respaldo político.
El gobierno de Trump planea lanzar "Project Vault", una reserva estratégica de minerales clave, en alianza público-privada con un presupuesto de 12.000 millones de dólares. El cobre es uno de los 60 minerales "clave" que Estados Unidos identifica como de alto riesgo de interrupción en su cadena de suministro. La interacción entre reservas estratégicas y arbitraje comercial hace todavía más difícil que el cobre que entra a Estados Unidos pueda volver a otros mercados, restringiendo aún más la oferta global disponible.
Las bodegas de la LME han sido el epicentro de la fuga de inventarios.
Los inventarios de cobre en la LME cayeron un 32% respecto a hace un mes, llegando a 205.000 toneladas. La prima spot frente al futuro a tres meses superó los 500 dólares/tonelada a mediados de agosto, su mayor valor desde la crisis de cobertura de 2021. Los comerciantes lograron un alivio temporal con grandes entregas, pero una solicitud de extracción a fines de agosto volvió a dejar el inventario disponible en mínimos.
Aumentan importaciones chinas de cobre refinado, limitaciones estructurales desde el lado minero
El lado de la demanda también está cambiando. Como el mayor consumidor de cobre del mundo, China incrementó la importación directa de cobre refinado este año ante la escasez tanto de concentrado como de chatarra, sumado al impulso de una posible suba arancelaria estadounidense. Con la llegada de la temporada alta tradicional para la manufactura, se espera que la demanda china de cobre siga subiendo.
Las restricciones del lado de la oferta son más rígidas. Desde Chile hasta Indonesia, las minas han enfrentado varias interrupciones y, salvo que la producción mejore en la segunda mitad del año, la producción mundial podría caer por primera vez desde 2017; además, la caída en la ley de mineral ha vuelto la extracción más costosa y difícil, mientras los requisitos ambientales encarecen los nuevos proyectos.
Según S&P Global, una mina necesita en promedio más de 15 años desde su descubrimiento hasta entrar en producción. Analistas de Societe Generale creen que la política comercial estadounidense y el arbitraje vinculado a los aranceles seguirán influyendo en el precio del cobre y que el flujo hacia Estados Unidos continuará tensionando la oferta de metal físico en otras regiones.
A largo plazo, la transición energética y la construcción de centros de datos impulsados por IA brindan una sólida base para la demanda de cobre: el metal es indispensable para la energía solar, la eólica, los vehículos eléctricos, las redes eléctricas y los data centers. Mientras la revisión de aranceles al cobre refinado siga inconclusa, el desbalance regional de inventarios será difícil de revertir y la fortaleza estructural del precio del cobre continuará.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Negocios de trading de gigantes de Wall Street muestran dos caras: JPMorgan Chase (JPM.US) prevé un salto en sus resultados del tercer trimestre, mientras Bank of America (BAC.US) advierte sobre una desaceleración.
JPMorgan predice que los ingresos por trading y banca de inversión en el tercer trimestre registrarán un aumento de dos dígitos, lo que impulsa un rebote en el precio de sus acciones. Anteriormente, Bank of America advirtió sobre una disminución en la financiación, lo que provocó que los ingresos se mantuvieran estables y generó una venta masiva en el sector.

El presupuesto de defensa de un billón de dólares está en el horizonte, Guggenheim impulsa acciones de defensa, L3Harris Technologies (LHX.US) se convierte en la principal acción de gran capitalización.
Guggenheim Securities inició recientemente la cobertura inicial de 22 empresas de aeroespacial y defensa, con un tono general: optimista sobre los contratistas de defensa y los fabricantes de aviones, pero cauteloso respecto a los proveedores del mercado de posventa de la aviación comercial.

Se informa que Japón planea duplicar el gasto en defensa hasta el 3,5% del PBI, el Ministerio de Defensa lo niega, pero el rendimiento de los bonos japoneses alcanza un máximo en treinta años.
Según informes, funcionarios de defensa de Japón han expresado en reuniones con Estados Unidos su voluntad de aumentar significativamente el gasto en defensa; una de las propuestas es elevar el gasto en defensa al 3,5% del PBI en los próximos diez años, mientras que otro objetivo más bajo sería el 3%. Autoridades japonesas afirmaron previamente que el gasto en defensa y áreas relacionadas para el presente año fiscal ronda los 68.800 millones de dólares, aproximadamente equivalente al 1,9% del PBI nominal de 2022.
Besente defendió la decisión de Estados Unidos de comprar yenes: solo invirtieron fondos "simbólicos". El fortalecimiento del yen beneficia a las exportaciones estadounidenses y al mercado de bonos del país.
La ministra de Finanzas de Estados Unidos, Besante, declaró el martes que el Departamento del Tesoro de EE.UU. había utilizado fondos de “escala simbólica” cuando coordinó acciones con Japón para comprar yenes, y defendió esta rara intervención en el mercado de divisas.

Precios de las criptos
Más


