
Corredores de bolsa de Corea del Sur: Samsung y SK Hynix tienen inventarios de chips de memoria para menos de 10 días, el próximo año podría haber la escasez más grave de la historia

La ola de inversiones en infraestructura de IA está llevando al mercado global de chips de almacenamiento al borde de una crisis de suministro sin precedentes.
KB Securities de Corea del Sur publicó un informe de investigación el 7 de septiembre, indicando que los inventarios actuales de chips de almacenamiento de Samsung Electronics y SK Hynix han caído a menos de 10 días; se prevé que la demanda en bits de DRAM y NAND para el próximo año superará la oferta en más de 10 puntos porcentuales, con la posibilidad de que los volúmenes físicos de chips de almacenamiento disponibles para la venta se agoten por completo. Kim Dong-won, jefe del departamento de investigación de KB Securities, describió esta situación como una "escasez histórica".
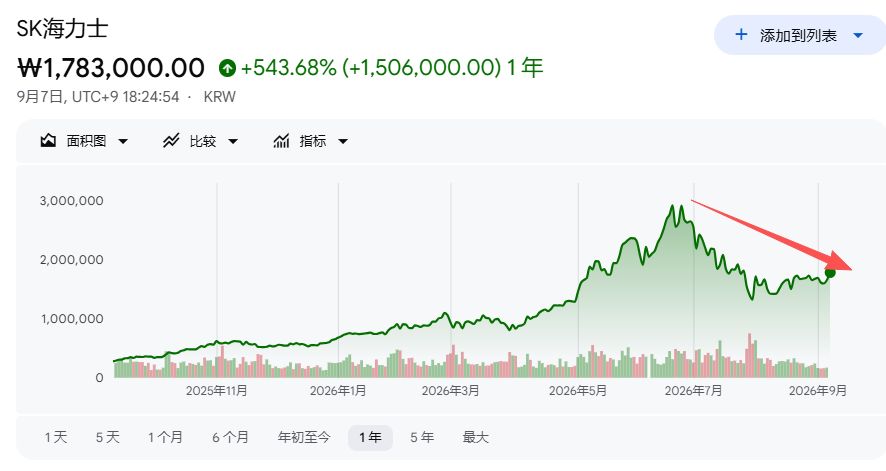
La institución también señaló que el precio de las acciones de Samsung Electronics y SK Hynix cayó un 38% en los últimos tres meses con respecto a su punto más alto, con una relación precio/ganancias proyectada para el próximo año de tan solo 3 veces, considerándose “extremadamente subvaluadas”. Además, incluyó a ambas compañías como las favoritas del sector de semiconductores, anticipando que pronto comenzará una fuerte reevaluación del mercado.
El auge de la inversión en IA impulsa fuertemente la demanda de chips de almacenamiento
KB Securities señala que los proveedores de servicios en la nube a gran escala están incrementando considerablemente sus inversiones en infraestructura de IA para el próximo año, con un aumento aproximado del 60% respecto a este año y una proyección de alcanzar 1,3 billones de dólares.
Kim Dong-won declaró que el motor fundamental de esta tendencia radica en que la IA ya ha comenzado a convertirse en una fuente directa de ingresos adicionales a través de servicios de IA en la nube, cobro por tokens, Agentic AI y alojamiento de modelos, llevando el modelo de rentabilidad de la IA a una etapa más concreta.
Dentro de las inversiones en infraestructura de IA, la proporción correspondiente a los chips de almacenamiento está aumentando rápidamente.
KB Securities estima que esta proporción subirá del 14% en 2024 al 40% en 2025, y llegará aún más alto al 57% en 2026, lo que implica un incremento de casi 4 veces en solo dos años.
La perspectiva de la firma de investigación global de semiconductores TrendForce (集邦科技) es aún más radical, previendo que esta proporción alcanzará el 68% en 2026, con un crecimiento casi 5 veces mayor en dos años. Kim Dong-won atribuye esta tendencia a la combinación del aumento en la capacidad de memoria de HBM4, el crecimiento de la demanda de DRAM para servidores CPU y la expansión sincronizada de la demanda de SSD empresariales para inferencia.
La expansión de la capacidad de HBM4 desplaza la oferta de DRAM general
KB Securities destaca especialmente que la expansión de la capacidad de la sexta generación de memorias de alto ancho de banda HBM4 impondrá una presión estructural sobre el suministro de DRAM tradicional.
Según estimaciones de la institución, producir una oblea de HBM4 consume la misma capacidad de fabricación que tres obleas de DRAM tradicional, lo que significa que por cada incremento de producción de HBM4, se reduce en un triple la cantidad de obleas disponibles para DRAM convencional.
Dado que la capacidad total de entrada de obleas está limitada, este conflicto estructural restringirá directamente el aumento de bits disponibles para el mercado, convirtiéndose en una de las principales causas de la escasez de suministro para el próximo año. Kim Dong-won prevé que la demanda de bits de DRAM y NAND el año que viene superará en más de 10 puntos porcentuales la oferta, constituyendo así "la crisis de suministro más severa de la historia".
Inventario crítico: Samsung y SK Hynix enfrentan riesgos de agotamiento
KB Securities reveló que, hasta el tercer trimestre de este año, los inventarios de chips de almacenamiento de Samsung Electronics y SK Hynix se han reducido a menos de 10 días, una situación que trasciende la simple recuperación de la demanda y enfrenta a las existencias físicas para la venta a una escasez absoluta.
Kim Dong-won afirmó que la posibilidad de agotamiento de los volúmenes reales de almacenamiento disponible para la venta el año próximo está empezando a ser una realidad.
El año que viene, los servidores de IA absorberán simultáneamente la demanda de HBM, DDR5 para servidores y eSSD empresariales, lo que intensificará aún más la presión sobre la oferta debido a la resonancia de la demanda de múltiples categorías. Según KB Securities, en este contexto, existe un margen significativo para el aumento de los precios de los chips de almacenamiento.
Caída pronunciada de las acciones, KB Securities apuesta por la reevaluación
A pesar del panorama fundamental cada vez más optimista, las acciones de Samsung Electronics y SK Hynix han caído un 38% respecto a su punto máximo en los últimos tres meses, mientras que la relación precio/ganancias para el próximo año ronda las 3 veces.
KB Securities considera que este nivel de valoración está gravemente desvinculado de la expectativa de que ambas empresas probablemente romperán récords históricos de resultados en los próximos tres años y mantendrán importantes políticas de retorno al accionista, lo cual representa una “subvaluación extrema”.
La institución incluyó a Samsung Electronics y SK Hynix como los activos favoritos del sector de semiconductores y anticipa una fuerte reevaluación del mercado desde los niveles actuales de subvaluación extrema.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


