
Empleo, precios del petróleo e inflación presionan al mismo tiempo: ¿qué señales se esconden cerca de los 4400 del oro?

Informe de Huìtōng Web el 7 de septiembre—— El lunes 7 de septiembre, el mercado del oro ingresó en una ventana típica de reprocesamiento macroeconómico. El oro spot actualmente oscila alrededor de los 4400 dólares por onza, continuando su retroceso respecto a la jornada previa. La causa principal del ajuste de precios no radica en un solo cambio en el sentimiento de refugio, sino en una reevaluación simultánea de empleo, tasas de interés, energía y expectativas de inflación.
El lunes 7 de septiembre, el mercado del oro ingresó en una ventana típica de reprocesamiento macroeconómico. El oro spot actualmente oscila alrededor de los 4400 dólares por onza, continuando su retroceso respecto a la jornada previa. La causa principal del ajuste de precios no radica en un solo cambio en el sentimiento de refugio, sino en una reevaluación simultánea de empleo, tasas de interés, energía y expectativas de inflación.
En agosto, Estados Unidos sumó 162.000 empleos no agrícolas, superando ampliamente los 56.000 que esperaba el mercado, y la tasa de desempleo se mantuvo en 4,1%. Luego, los futuros de tasas de interés elevaron nuevamente la probabilidad de una suba de 25 puntos básicos por parte de la Reserva Federal en septiembre a alrededor del 58% al 60%. Al mismo tiempo, el Brent subió hasta casi 97 dólares por barril y el riesgo de navegación en Medio Oriente volvió a incrementar la presión inflacionaria energética.
Lo que realmente enfrenta el oro es una reconstrucción en la fijación de tasas
La reacción cruzada entre activos tras el informe de empleo estadounidense fue muy clara. El rendimiento de los bonos estadounidenses a 2 años subió al 4,37%, mientras que el de 10 años aumentó al 4,78%. La variación de los rendimientos a corto plazo es especialmente relevante porque son más sensibles al camino de política previsto para próximas reuniones de la Reserva Federal.
Para el oro, la variable más importante es el costo de oportunidad de mantener un activo sin interés. Cuando los datos laborales reducen la urgencia de una desaceleración rápida de la economía y la inflación sigue por encima del objetivo de la Reserva Federal, el mercado tiende a valorar tasas de política y tasas reales más elevadas. Este mecanismo explica un fenómeno aparentemente contradictorio: el aumento de tensiones regionales suele incrementar la demanda de cobertura en oro, pero si el mismo hecho eleva los precios energéticos y el riesgo inflacionario, y lleva al mercado a descontar futuras subas de tasas, el canal de tasas puede, en determinados momentos, pesar más que el tradicional de cobertura de riesgo.
Por eso, el núcleo del precio actual del oro no es si “aumenta el riesgo”, sino a través de qué cadena de valuación de activos se transmite ese riesgo. Si el riesgo se manifiesta principalmente como incertidumbre en el sistema financiero, la función de cobertura del oro suele prevalecer; si primero se expresa en suba del petróleo, inflación persistente y suba de tasas de política, la restricción para activos sin interés se vuelve mucho mayor.
El petróleo casi a 97 dólares, la lógica de refugio está siendo reinterpretada por la inflación
El 7 de septiembre, el Brent subió a unos 97 dólares por barril, con un aumento semanal cercano al 8%. En los últimos 10 días, el Estrecho de Ormuz vio pasar un promedio diario de apenas 10 buques de carga, el nivel más bajo desde mayo. Esta vía es clave en el transporte mundial de energía, y cuando su eficiencia baja, el mercado suele valorar inicialmente no los cortes efectivos, sino la prima general derivada de seguro, flete, stock de seguridad y riesgo de suministro a futuro.
Este punto es particularmente relevante para el oro. Los modelos tradicionales suelen asociar conflicto regional con aumento de demanda de refugio en oro, pero en el entorno macro actual, el alza del costo energético también afecta la inflación al consumidor, los costos productivos y las expectativas inflacionarias. Es decir, el mismo factor de riesgo puede aumentar la demanda de asignación de oro y, simultáneamente, restarle atractivo relativo al impulsar el rendimiento de los bonos.
Esto explica por qué el índice de precios al productor (IPP) y el índice de precios al consumidor (IPC) son mucho más importantes esta semana que en datos comunes. El IPP de agosto se publicará el 10 de septiembre, el IPC el 11, y la reunión de política de la Reserva Federal será entre el 15 y 16 de septiembre. Datos sobre empleo, energía e inflación ingresarán casi simultáneamente a los modelos de política, y la probabilidad asignada por el mercado al sendero de tasas podría variar rápidamente.
A pesar del viento en contra de las tasas a corto plazo, el oro mantiene una demanda estructural independiente
Si sólo se miran las tasas de interés, se subestimaría el cambio estructural en el mercado del oro de los últimos años. Estadísticas recientes muestran que, en julio, los organismos oficiales del mundo compraron unas 23 toneladas netas de oro; en el segundo trimestre adquirieron 289 toneladas netas, una clara recuperación respecto al primero, con una demanda neta acumulada de 345 toneladas en la primera mitad de 2024. Además, una encuesta reveló que el 89% de los gestores de reservas consultados espera que las reservas de oro de los bancos centrales aumenten en los próximos 12 meses, y el 45% prevé subir la asignación propia de oro.
Este tipo de demanda es distinta del capital macro especulativo de corto plazo. El dinero guiado por tasas se concentra en una o dos reuniones de política a futuro; en cambio, la asignación de reservas prioriza la diversificación, liquidez, poder de compra a largo plazo e independencia en escenarios extremos. Así, el precio del oro puede responder simultáneamente a dos lógicas temporales: en el corto, por tasas, dólar y rendimiento real; en el mediano-largo, por reservas oficiales, aperturas de portafolio institucional y ajustes de presupuesto de riesgo.
Esta estructura también explica por qué la volatilidad del oro persiste este año. Que el precio ajuste rápido no implica que la asignación estratégica desaparezca, y viceversa: la existencia de demanda estructural no garantiza que el precio burle el entorno inmediato de tasas. Lo clave es identificar de qué tipo de fondos viene el agente marginal de precio, en vez de reducir todo a un solo “refugio” como explicación de los movimientos.
La estructura técnica diaria muestra enfriamiento en el momentum
En el gráfico diario, la banda media de Bollinger está en 4410,69; el precio ya volvió a esa zona, y aún hay bastante distancia entre las bandas superior e inferior. Esto indica que la elevada volatilidad por la reciente expansión de precios aún no se ha digerido y que ahora el precio se aproxima a una fase de reagrupamiento y pausa de expectativas macro.
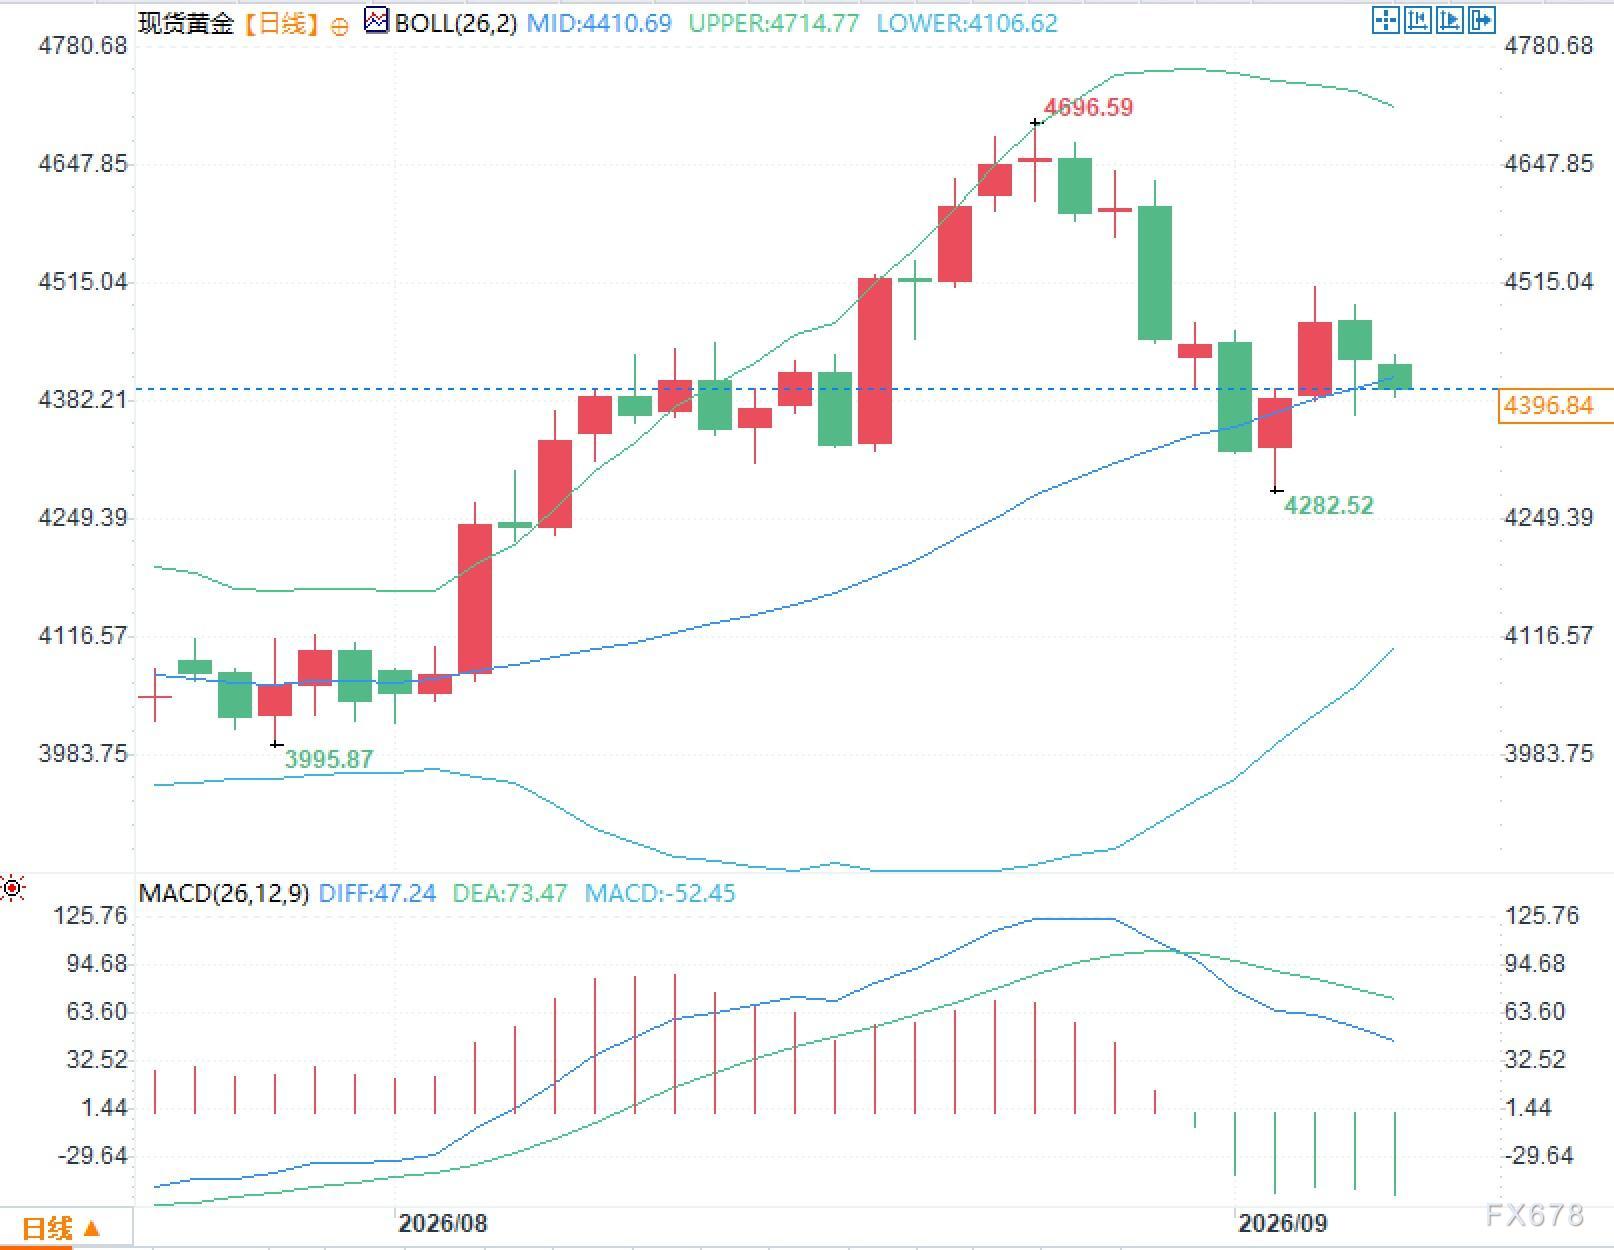
En cuanto al MACD, el DIFF ronda 47,24, el DEA 73,47 y el histograma -52,45. El DIFF por debajo del DEA indica que el momentum de corto plazo se debilitó notablemente respecto a las fases previas de máximos, pero ambos siguen sobre la línea cero, reflejando una coexistencia de inercia alcista de mediano plazo con enfriamiento de corto plazo.
El 7 de septiembre, el mercado estadounidense de bonos estuvo cerrado por feriado, sin nueva formación de precios en los rendimientos. Así, la volatilidad relativa entre oro, forex y petróleo podría verse más influida por la liquidez. Por eso, lo relevante esta semana no es tanto la forma diaria del gráfico sino si, tras los datos de inflación, cambia la interrelación entre oro, rendimientos de los bonos cortos, índice dólar y petróleo.
Preguntas frecuentes
Respuesta: Porque los conflictos actuales afectan primero el transporte de energía y el precio del petróleo, y el aumento del petróleo eleva el riesgo inflacionario, lo que lleva al mercado a recalibrar la probabilidad de subas de tasas por parte de la Reserva Federal y mayores rendimientos de los bonos. El oro responde simultáneamente a la demanda de refugio y al aumento del costo de oportunidad de los activos sin tasa, por eso no puede explicarse el precio únicamente bajo la lógica refugio en el corto plazo.
Respuesta: Los datos de empleo ya cambiaron las expectativas del mercado respecto a la reunión de política de septiembre, y los datos de inflación se publicarán apenas días antes de la reunión de la Reserva Federal. Si la presión de precios sigue siendo persistente, el mercado deberá recalibrar el rumbo de las tasas; si la inflación cede, también habrá que corregir el sesgo restrictivo derivado de los datos laborales recientes.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


