
La inflación persistente respalda al dólar, pero la recompra de bonos estadounidenses limita los rendimientos; el oro espera cerca de 4600 mientras Jackson Hole define la tendencia.

Informe de Bolsa el 27 de agosto—— Durante la sesión europea del jueves, el oro se negocia cerca de los 4600 dólares. Los datos del PCE muestran una inflación persistente: la tasa anual general se ubicó en 3,7 %, por encima de lo esperado, y el núcleo anual en 3,3 %, reforzando las expectativas de una suba de tasas antes de fin de año y dando soporte al dólar. Sin embargo, las recompras de bonos estadounidenses presionan las tasas a la baja y, junto a un clima optimista por el alto el fuego entre EE. UU. e Irán (rutas temporales alternativas en el Estrecho de Ormuz), limitan el alza del dólar y sostienen al oro. Irán advierte que el estrecho no reabrirá completamente y persisten riesgos geopolíticos.
El jueves (27 de agosto) durante la sesión europea, el oro subió y luego retrocedió, devolviendo las leves subas diarias, y actualmente cotiza en torno a los 4600 dólares la onza. El miércoles, los datos de PCE de EE. UU. mostraron una inflación persistente: tasa anual general de 3,7 % (frente al 3,6 % esperado) y núcleo en 3,3 %, reforzando las expectativas de al menos una suba de tasas adicionales antes de fin de año y dando soporte al dólar.
No obstante, los rendimientos de los bonos estadounidenses siguen bajo presión por la estrategia de recompras del Tesoro de EE. UU., sumado al optimismo por el acuerdo de alto el fuego entre EE. UU. e Irán y las rutas temporales alternativas en el Estrecho de Ormuz, lo que limita la suba del dólar y apoya al oro.
Los datos del PCE refuerzan expectativas de suba de tasas, pero las recompras de bonos presionan los rendimientos
Los datos de PCE de julio publicados el miércoles en EE. UU. confirmaron nuevamente la persistencia de la inflación: la tasa anual general alcanzó 3,7 %, por encima del 3,6 % esperado por el mercado; la tasa núcleo se mantuvo en 3,3 %. Este resultado reforzó la expectativa del mercado de al menos una suba de tasas adicional por parte de la Reserva Federal antes de fin de año, brindando cierto apoyo al dólar.
No obstante, las operaciones de recompra implementadas por el Tesoro estadounidense están generando una clara demanda de bonos, comprimiendo los rendimientos a largo plazo y limitando así el margen alcista del dólar.
A pesar del aumento de las expectativas de suba de tasas, las tasas reales no logran aumentar significativamente debido a la caída de los rendimientos, lo que, por el contrario, brinda soporte al oro como activo sin rendimiento de interés. Así, el oro se mantiene relativamente firme cerca de los 4600 dólares, mostrando resiliencia ante la “persistencia inflacionaria” y la “presión sobre los rendimientos”.
A corto plazo, mientras continúe el impulso de recompras de bonos, el riesgo a la baja del oro seguirá limitado, y el mercado tenderá a esperar un nuevo catalizador en medio de un rango elevado de precios.
El optimismo geopolítico limita la subida del dólar, pero persiste la prima de riesgo
Recientemente, medios informaron que Estados Unidos e Irán podrían alcanzar un nuevo acuerdo de alto el fuego, y el viceministro de Exteriores iraní declaró que Teherán y Omán han acordado rutas temporales alternativas; el apetito por riesgo del mercado aumentó. Este clima optimista limita el avance del dólar como moneda refugio y brinda un soporte adicional al oro.
Sin embargo, Irán advirtió que el Estrecho de Ormuz no reabrirá completamente hasta que no se cumplan los compromisos relacionados con el acuerdo de paz temporal de junio, por lo que la prima de riesgo geopolítico no se ha disipado realmente.
Esta incertidumbre continúa dando soporte a los precios del petróleo y motiva a algunos inversores a mantener posiciones en dólares refugio, limitando así en cierta medida el potencial alcista del oro.
De este modo, el mercado se mantiene en un estado de “optimismo” y “riesgo residual”: si el alto el fuego avanza fluidamente, el oro podría beneficiarse de la debilidad del dólar; si las negociaciones se estancan, la mayor demanda de refugio podría favorecer al oro temporalmente.
En general, los factores geopolíticos se han convertido en una variable disruptiva ineludible en la actual cotización del oro.
El mercado espera el discurso de Walsh en Jackson Hole
Los inversores centran su atención en el discurso del presidente de la Reserva Federal, Walsh, este viernes en la reunión anual de bancos centrales en Jackson Hole, en busca de más pistas sobre la trayectoria de la política monetaria.
Lo que exprese Walsh será el catalizador clave para la dirección del oro en el corto plazo: si lanza señales hawkish, enfatizando los riesgos inflacionarios o mantiene abierta la posibilidad de más subas de tasas, el oro podría enfrentarse a presiones de retroceso hacia la zona de 4550-4570 dólares; si adopta un tono dovish o sigue con un enfoque “hablar menos y actuar más”, podría empujar al oro a volver a probar la resistencia cerca de los 4700 dólares.
Actualmente, el oro está influido por múltiples factores: persistencia de la inflación, presión sobre los rendimientos de los bonos estadounidenses, prima de riesgo geopolítico e incertidumbre política, por lo que en el corto plazo se espera que continúe fluctuando entre los 4580 y 4650 dólares.
El sentimiento del mercado es cauteloso, con ambos lados esperando que el discurso de Walsh defina una dirección; solo después de romper los extremos del rango podría iniciarse una nueva tendencia.
Resumen
El oro devolvió las subas diarias y actualmente se negocia cerca de los 4600 dólares. Los datos del PCE muestran inflación persistente, reforzando las expectativas de suba de tasas antes de fin de año y apoyando al dólar. Sin embargo, las recompras de bonos estadounidenses presionan los rendimientos y, junto al optimismo por el alto el fuego entre EE. UU. e Irán, limitan la suba del dólar y dan soporte al oro. Irán advierte que Ormuz no reabrirá completamente y persiste la prima de riesgo geopolítico. El mercado espera el discurso de Walsh en Jackson Hole este viernes, que será un catalizador clave para la dirección del oro en el corto plazo.
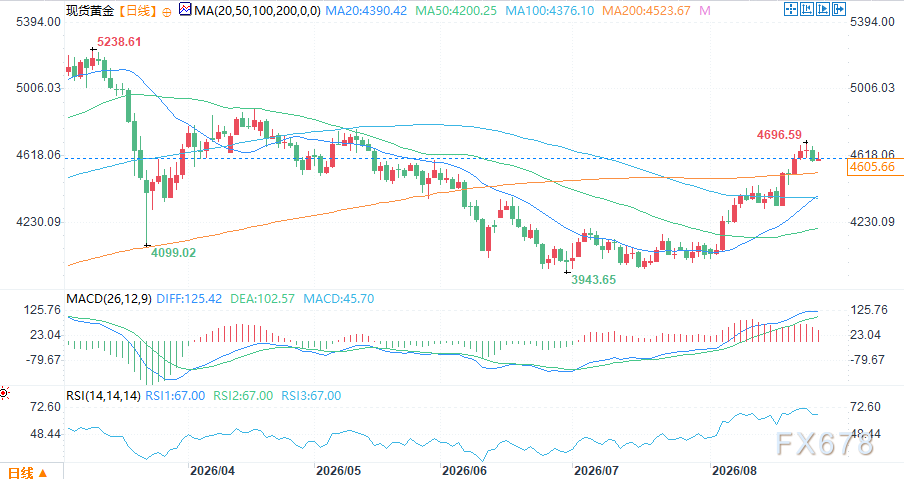
(Gráfico diario del oro spot, fuente: Bolsa Fácil)
A las 16:10 (hora de Buenos Aires), el oro spot cotizaba a 4603,35.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El iPhone plegable de 1999 dólares está listo para salir, pero Apple (AAPL.US) enfrenta una indemnización de más de 5700 millones de dólares por patentes.
Mientras Apple incrementa su apuesta por pantallas plegables y negocios de IA, enfrenta un fallo judicial por más de 5.7 mil millones de dólares en compensación por patentes de tecnología háptica. El 25 de septiembre, un jurado federal de California determinó que el Taptic Engine utilizado en ciertos iPhone y Apple Watch infringía dos patentes de Taction Technology.
Perspectiva de apertura de Ormuz vuelve a oscurecerse, bonos asiáticos bajo presión: rendimiento de bonos japoneses a 2 años cerca del 2%, rendimiento de bonos surcoreanos a 3 años alcanza el máximo desde 2022.
Los precios del petróleo se mantienen altos y los rendimientos de los bonos a corto plazo en Corea del Sur y Japón están en aumento.
Los activos globales bajo presión por el 5% de los bonos del Tesoro de EE.UU., ¿los bonos australianos presentan una oportunidad de inversión? El gigante de renta fija Pimco advierte que las expectativas de aumento de tasas son demasiado agresivas.
Pacific Investment Management Company (Pimco) mantiene una postura constructiva respecto a los bonos australianos y considera que el mercado tiene expectativas demasiado altas sobre futuras subidas de tasas de interés. Pimco afirma que el ciclo de aumentos de tasas en Australia ya está "totalmente valorado" y que empiezan a aparecer fisuras en la economía, lo que hace que los bonos australianos resulten especialmente atractivos, sobre todo en el tramo de la curva de rendimientos de 5 a 10 años.
¡Solo unas pocas acciones están subiendo! Goldman Sachs advierte: la amplitud del mercado estadounidense es la peor desde la burbuja de internet del 2000, y la volatilidad de los bonos se desvía de manera inusual.
Flood, socio de Goldman Sachs, considera que las principales empresas de IA están sosteniendo los índices, mientras que las acciones medias han caído un 16% desde su punto máximo. Más raro aún, Garrett, jefe de operaciones de derivados en Goldman Sachs, advierte que el índice de volatilidad de bonos MOVE se encuentra en un nivel percentil extremadamente alto, mientras que el VIX sigue bajo. Jonathan Krinsky, estratega de BTIG, señala que el apalancamiento total de los fondos de cobertura ha aumentado, pero el apalancamiento neto ha disminuido, mostrando una contradicción: “Aumentan la exposición, pero no el posicionamiento direccional”. Advierte: “Algo tendrá que ceder.”
Precios de las criptos
Más


