
El billete de entrada de diez mil millones de Anthropic

👆Hacé clic en el texto azul para seguirnos
Anthropic
Según Bloomberg, Anthropic fijó el límite de la línea de crédito en aproximadamente 10 mil millones de dólares, pero el total de compromisos presentados por los bancos podría superar esa cifra. Actualmente las negociaciones siguen en curso y Anthropic se ha negado a hacer comentarios.
Una línea de crédito rotativa puede entenderse como una tarjeta de crédito para empresas: el banco compromete fondos para prestar y la compañía los retira cuando los necesita, siempre que reembolse antes de la fecha límite establecida. Esta línea no está garantizada por colateral, se basa completamente en el crédito de la empresa, su capacidad de pago a corto plazo y los flujos de caja.
Sin embargo, para un unicornio gigante que se está preparando para salir a bolsa, la situación puede ser más compleja. Porque, para los bancos, que la empresa pueda devolver el préstamo a tiempo es importante, pero aún más relevante puede ser la posibilidad de participar en futuras operaciones de capital.
En los préstamos sindicados, cuanto mayor es el monto comprometido, generalmente mayores son las comisiones que reciben los bancos y mayor es su participación en futuras operaciones de capital, como IPOs, refinanciaciones, fusiones y adquisiciones, entre otros negocios, que les generan cuantiosas ganancias. Esto explica por qué los bancos están tan dispuestos a invertir, ya que cuanto más se comprometen, mayor es su nivel de crédito y esto frecuentemente afecta su posición estratégica a futuro.
Bloomberg continuó diciendo que SpaceX sirve como referencia. En mayo de este año, SpaceX aumentó su línea de crédito rotativa de 1.500 millones a 5.000 millones de dólares y, un mes después, completó una IPO récord; las entidades bancarias que participaron en los préstamos eran casi las mismas que las encargadas de la colocación en la IPO. Este caso naturalmente intensificará la competencia de los bancos por el proyecto de Anthropic.
Por supuesto, más allá del factor competitivo por la IPO, Anthropic en sí misma está creciendo con alta calidad. Según Bloomberg, los ingresos anuales recurrentes (ARR) hasta fines de julio superaron los 6.500 millones de dólares. Los ingresos preliminares del último trimestre completo fueron superiores a 1.150 millones de dólares, cuando el mismo período del año anterior sólo alcanzaron 78,7 millones, lo que implica un crecimiento interanual de casi 14 veces, y además, la utilidad operativa ajustada del trimestre ya se tornó positiva.
De acuerdo a Bloomberg, los ingresos de Anthropic se están acelerando, los indicadores de rentabilidad están mejorando y, sumado a los contactos con inversores, estos factores en conjunto han aumentado la magnitud de las líneas de crédito bancarias, además de sugerir una aceleración en el calendario de la salida a bolsa de Anthropic.
Jason considera que esta serie de movimientos por parte de los grandes bancos es totalmente natural; además, es algo que los mayores gestores de activos y fondos de inversión privada no pueden lograr, porque no tienen la capacidad de ofrecer servicios integrales a los clientes. Siguiendo la ruta de SpaceX, si Anthropic sale a bolsa en septiembre u octubre, es probable que Goldman Sachs y Morgan Stanley reciban nuevamente la atención del mercado.
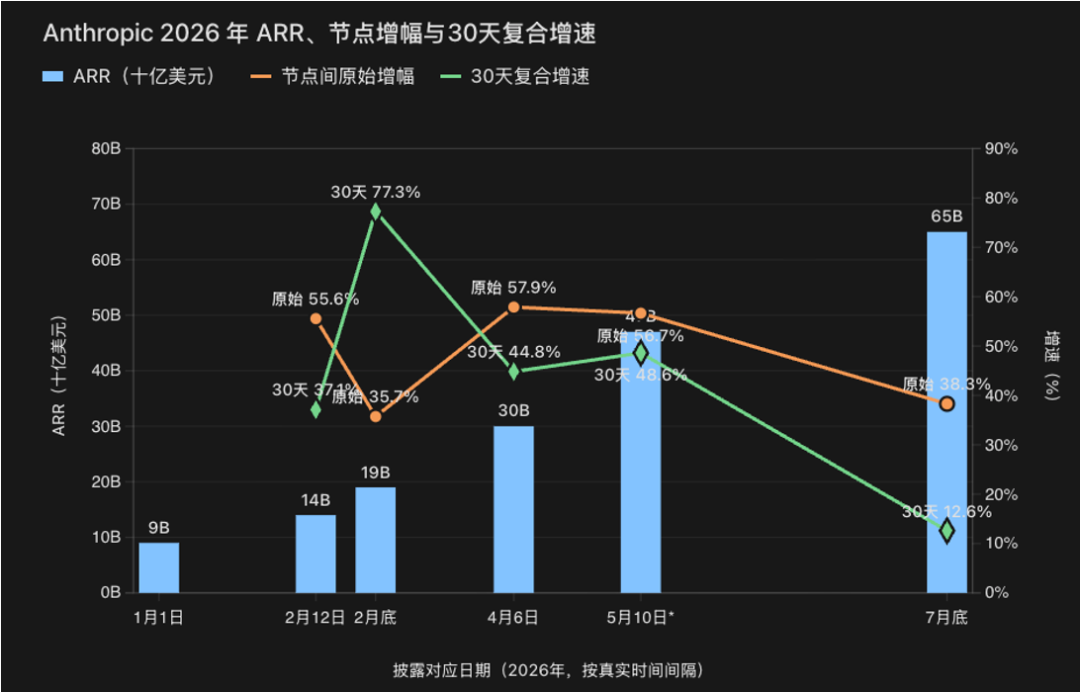
Sin embargo, a mí me interesa más la situación financiera de Anthropic. Tomé los datos históricos de su ARR, las fechas correspondientes y los crecimientos mensuales, algunos provenientes de declaraciones oficiales y otros de filtraciones en los medios, pero en general son confiables.
Como se puede ver en el gráfico, desde principios de año hasta mediados de mayo, el crecimiento del ARR fue muy bueno, con aumentos superiores al 50% en casi todos los puntos. Sin embargo, en el último registro, es decir, los 6.500 millones mencionados hoy por Bloomberg para fines de julio, el crecimiento del ARR cayó al 38%. Cabe señalar que el período de tiempo entre cada punto varía, y si se unifica todo a un crecimiento compuesto de 30 días, el aumento a fines de julio fue solo del 13%, el mínimo del año. Esto está muy por debajo del auge de la IA en febrero y del furor de los semiconductores en abril y mayo, lo que sugiere que la demanda de IA persiste, pero el ritmo de crecimiento se está ralentizando.
Sin embargo, según mi experiencia profesional, esto podría estar hecho a propósito. Sabemos que las empresas hacen muchos preparativos para salir a bolsa, incluido uno muy común: la gestión de resultados dentro del marco normativo. Es decir, reducir los ingresos antes de la IPO, mostrar un aumento de utilidades justo antes de la divulgación del prospecto y actualizar el mismo con datos positivos, para finalmente aprovechar una base baja de comparación y un fuerte crecimiento, ganarse la aprobación del mercado primario y la euforia del secundario, transmitiendo la idea de que el crecimiento recién comienza y que todavía queda mucho por recorrer.
Por otra parte, esta vez también se menciona que el resultado operativo ajustado dejó de estar en pérdida para pasar a terreno positivo. No sé a qué rubros se refiere ese ajuste ni si no habrán recortado demasiado los gastos de I+D; pero mientras no haya cambios extraordinarios, al menos muestra que Anthropic ha pasado de la etapa de monetización de IA a la etapa de ganancias. A mi entender, este cambio es muy relevante para la sostenibilidad de las inversiones en IA. Desde otro punto de vista, el hecho de que los bancos otorgen líneas de crédito por cien mil millones también evidencia la rentabilidad operativa y la capacidad de pago a corto plazo de Anthropic.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


