
El oro vuelve a superar los 4000 dólares

Después de un período de consolidación alrededor de los 4.000 dólares por onza, el oro ha empezado a mostrar signos de un nuevo repunte.
El marco tradicional para analizar el oro dejó de funcionar desde 2020.
La razón es bastante simple: el dólar está descendiendo de su pedestal como moneda de reserva y se está convirtiendo en una mercancía.
El principal KPI de la Reserva Federal es actualmente producir dólares, mientras mantiene la imagen del dólar y maximiza el valor total de este bien.
El valor del dólar está fuertemente influenciado por dos factores: el poderío general de Estados Unidos y la disciplina fiscal.
La herramienta para medir el valor del dólar es el oro.
El oro no es una mercancía determinada por la oferta y la demanda. Fue el rey en la era anterior al dinero fiduciario, solo que perdió su corona cuando apareció el dinero fiduciario. Pero cuando este sistema falla, el oro recupera su verdadero valor: ser moneda.
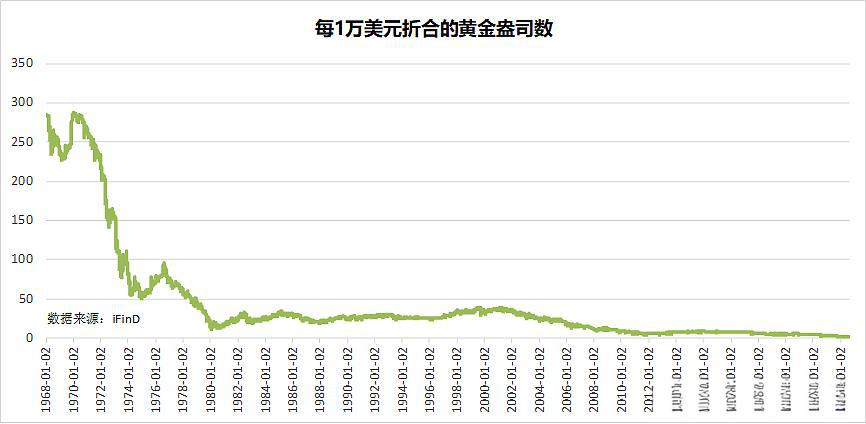
El valor de 10.000 dólares medido en oro sigue disminuyendo. Antes de los años 70, 10.000 dólares podían comprar más de 200 onzas de oro. ¿Y ahora? Hasta el 11 de agosto de 2026, 10.000 dólares solo pueden comprar 2,28 onzas de oro.
Pasar de 10.000 dólares por más de 200 onzas de oro a solo 2,28 onzas hoy muestra el grado de pérdida de poder adquisitivo real del dólar en los últimos 50 o 60 años.
Predecir la tendencia del oro ahora es pronosticar el valor intrínseco del dólar.
Desde el punto de vista del poder nacional integral, cada uno lo ve a su modo. Es cierto que, comparado con China, Estados Unidos está en declive, pero en relación a otros países (exceptuando a China), su posición relativa probablemente sigue siendo más alta.
El mayor problema actualmente es la disciplina fiscal. Para agosto de 2026, la deuda nacional de EE.UU. ya superaba los 40 billones de dólares, y si la tasa de interés se mantiene en el nivel actual de 4%-5%, el gasto en intereses sobrepasaría el gasto militar, alcanzando así la “Ley de Ferguson”, lo cual haría peligrar el estatus de gran potencia. España y Francia en la historia son advertencias claras de eso.
La Reserva Federal todavía se resiste a bajar las tasas, pero con estos niveles actuales, dudo mucho que puedan mantenerlos por mucho más tiempo.
Por lo tanto, el valor intrínseco del dólar seguirá cayendo, y la próxima caída comenzará en cuanto el dólar empiece a bajar las tasas.
La Reserva Federal ha gestionado el dólar como esta mercancía sin precedentes de manera casi perfecta.
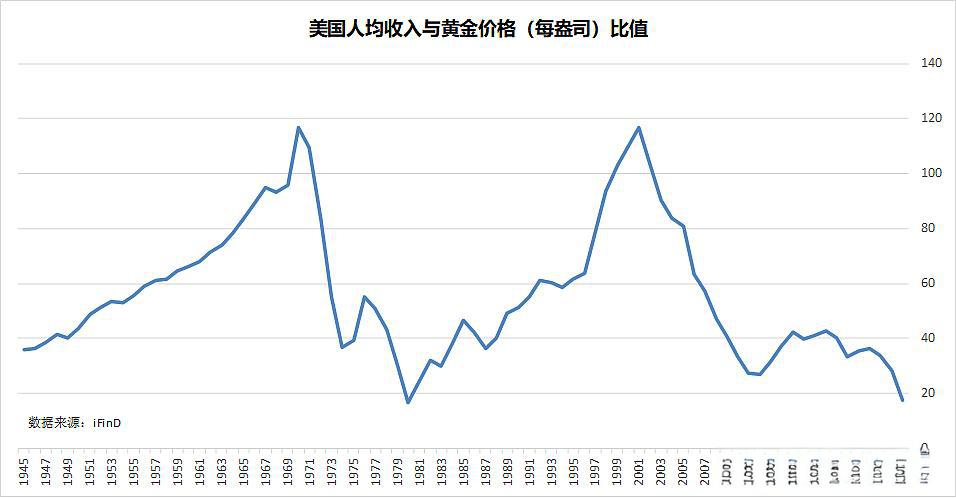
Veamos el siguiente gráfico: la relación entre el ingreso per cápita de EE. UU. y el precio del oro. Desde 1945 hasta hoy, la mayor parte del tiempo, el ingreso per cápita de EE.UU. podía comprar más de 40 onzas de oro. Ojo: aquí la onza no es la común de 28,35 g, sino la “onza troy” de oro, equivalente a 31,1 g. Tener 40 onzas de oro significaba que un estadounidense promedio podía cambiar sus ingresos diarios por 3,4 gramos de oro.
Los picos en la relación ingreso per cápita/oro de EE.UU. coinciden básicamente con los momentos de máxima potencia del país, como en 1970 y 2001. En esas épocas, el ingreso per cápita estadounidense podía cambiarse por más de 100 onzas de oro. Solo en dos años esta cifra cayó por debajo de 20: una vez en 1980, y la otra en el pasado 2025.
Desde la perspectiva de los ciclos, el análisis técnico concluiría que esta relación debería volver a subir en “V” y, dado que los ingresos per cápita de EE.UU. no cambiarán mucho a corto plazo, eso solo sería posible por una fuerte caída en el precio del oro.
Pero desde la perspectiva de los fundamentos, el declive de EE. UU. es inevitable.
Al mirar este gráfico, podemos sacar una conclusión: para el estadounidense promedio, 2025 podría ser el peor año de los últimos 40-50 años, pero probablemente será el mejor de los próximos 40-50, ya que el ingreso per cápita de EE.UU. todavía puede intercambiarse por 17 onzas de oro.
Un comentario extra: el dólar realmente está en decadencia, sino no veríamos a bancos centrales de todo el mundo cambiando sus reservas en dólar por oro. Pero lo curioso es que el dólar, comparado con el euro o el yen, sigue siendo generalmente mucho más fuerte.
En pocas palabras: aunque el dólar no esté bien, Europa y Japón están peor. Europa tiene algo más de disciplina fiscal, pero no ha logrado nada en industrias emergentes. Japón, por su parte, está flojo en ambas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Ejecutivo de Dell: "La IA de agente" esta vez es diferente, la escasez de componentes clave (principalmente memoria y HDD) podría durar más de 5 años
Jeff Clarke, director de operaciones de Dell Technologies, afirmó que la IA generativa, al asumir más tareas laborales, sigue impulsando la demanda de computación y almacenamiento, haciendo que este ciclo de infraestructura de IA se diferencie del ciclo tradicional de renovación de hardware. Para 2030, se espera que la capacidad de procesamiento de los centros de datos aumente en 200 gigavatios, la cantidad de tokens generados por inferencia crezca 87 veces, y la demanda de infraestructura siga expandiéndose.
Morgan Stanley respalda a Meta (META.US): el ecosistema Muse sigue expandiéndose y los lentes de VR podrían convertirse en un nuevo motor de crecimiento para 2027
Morgan Stanley mantiene la calificación de "sobreponderar" para Meta, con un precio objetivo de 775 dólares, y sigue considerándola una de sus acciones favoritas.
Meta (META.US) subió un 36% en septiembre: Muse valida la estrategia de IA, el valor de mercado apunta a 2 billones de dólares.
El precio de las acciones de Meta podría lograr su mejor desempeño mensual desde julio de 2013, y está a solo aproximadamente un 1% de aumento para unirse al club de los 2 billones de dólares en valoración de mercado.
Precios de las criptos
Más


