
¿Todavía existe una tendencia de apreciación a mediano plazo para el renminbi?

Morning FX
Desde junio, el renminbi ha estado fluctuando en el rango de 6,75 a 6,81 durante dos meses. Según la observación de HSBC, los hedge funds extranjeros han reducido significativamente sus posiciones cortas en USDCNH,y el sentimiento del mercado parece haber pasado de una visión claramente alcista a un equilibrio más delicado.
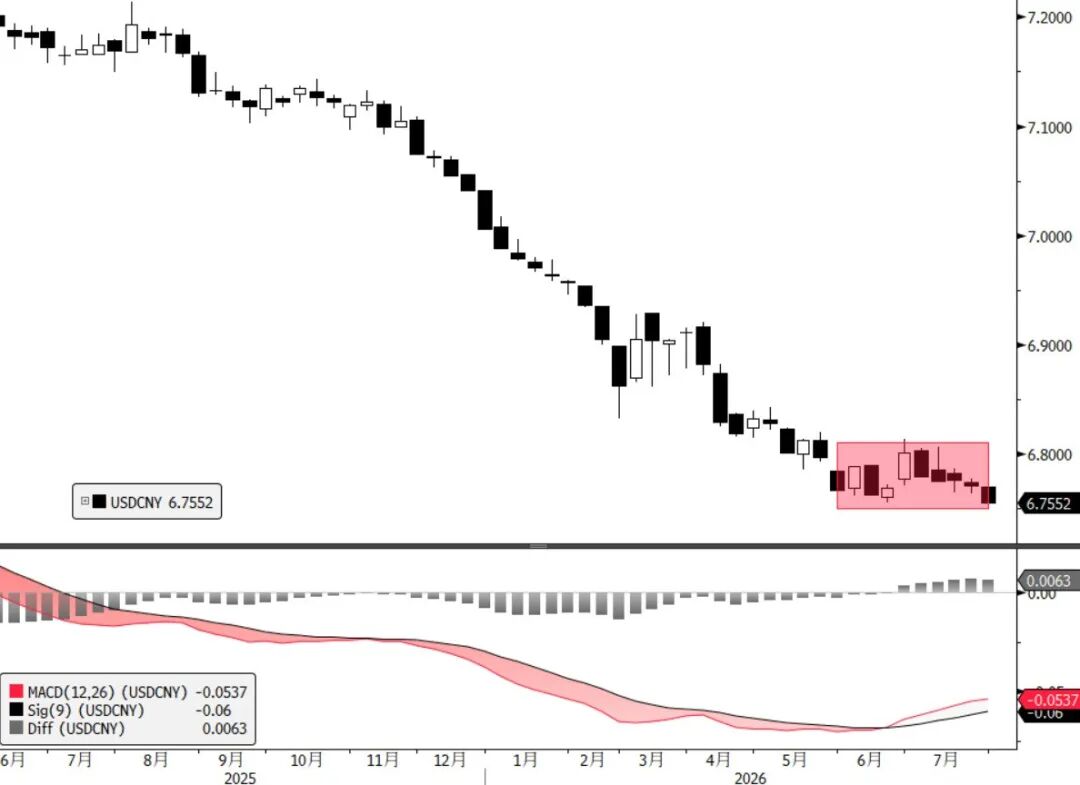
Sin embargo,ayer, ya al final de julio, el renminbi rompió el mínimo previo y puso a prueba el nivel de 6,75. ¿Se trata de la continuación de la tendencia de apreciación a mediano plazo o es solo una caída efímera?
Primero, hablemos de los factores que influyen en el renminbi, en el pasado y en la actualidad.
A principios de año considerábamos que los dos grandes impulsores de la apreciación del renminbi a mediano plazo serían las exportaciones fuertes y la convergencia de diferenciales de tasas. Visto hoy, estos dos factores efectivamente han cambiado respecto a principios de año.
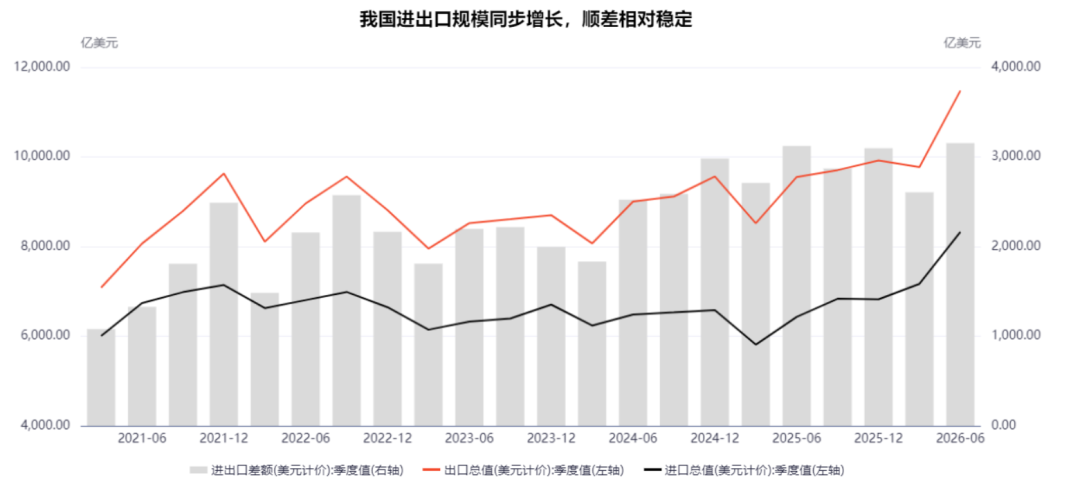
Por un lado, el volumen de importaciones y exportaciones de nuestro país sigue aumentando, el superávit comercial se mantiene elevado y la demanda real de liquidación de divisas sigue siendo un fuerte impulsor para la apreciación del renminbi.
Por otro lado, la Reserva Federal ha cambiado drásticamente su política monetaria, las tasas del dólar han subido en todos los plazos y la expectativa sobre los diferenciales de tasas pasó de una convergencia a principios de año a una ampliación ahora. Esto no solo afecta la elección de inversión de los fondos extranjeros, sino que también vuelve a bloquear la potencial demanda de liquidación de depósitos en dólares nacionales, e incluso genera demanda inversa de compra de divisas.
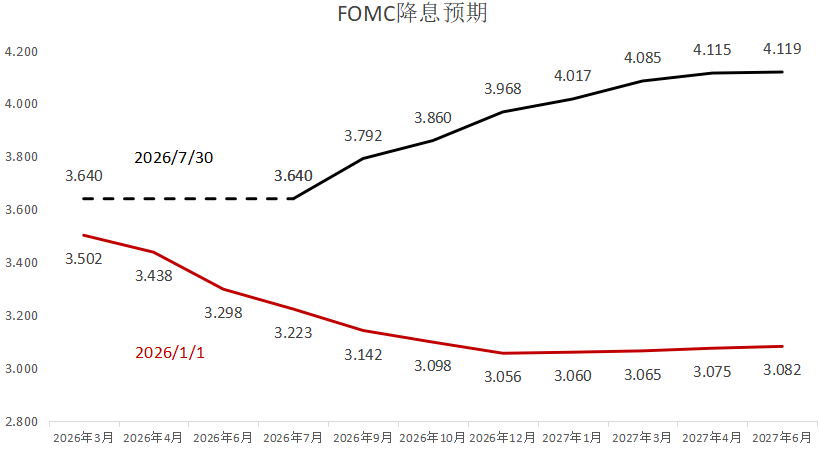
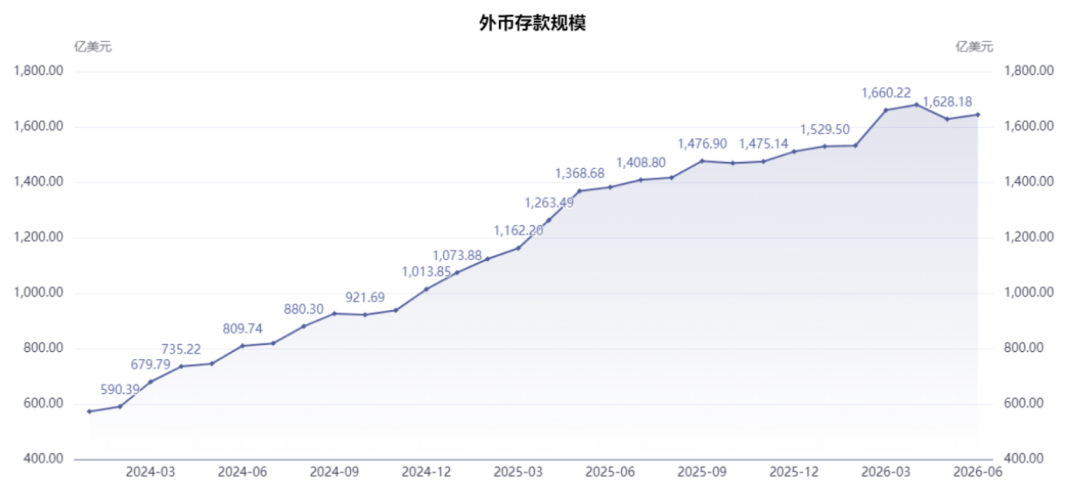
Si en el primer semestre estos dos factores sumaban al menos el doble en el efecto sobre la apreciación del renminbi, ahora han comenzado a competir entre sí, y solo el más fuerte determinará la dirección del renminbi.
Por eso, desde junio, el renminbi no ha mantenido el ritmo de apreciación de los meses anteriores: las compras estacionales de divisas por pago de dividendos en verano, sumadas al aumento de diferenciales de tasas y a un entorno de baja volatilidad en el mercado global de divisas, han hecho que el mercado pase del trading de tendencia al carry trade; estas tres fuerzas logran un equilibrio dinámico con la demanda real de liquidación.
Ahora bien, me gustaría debatir el “futuro” con ustedes: ¿seguirá la tendencia de apreciación a mediano plazo del renminbi?
En mi opinión personal, la tendencia de apreciación a mediano plazo del renminbi continuará hasta finales de este año.
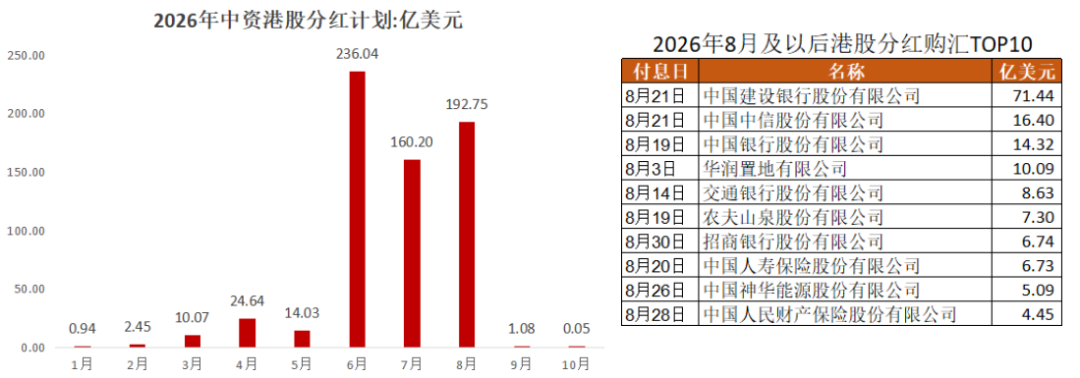
Primero, el avance en la compra de divisas por dividendos de verano ya supera el 70%, y en el cuarto trimestre llegará una ola masiva y estacional de liquidación de divisas, lo que volverá a poner la oferta y demanda a favor de la liquidación sobre la compra.
Segundo, en cuestión de diferenciales, el mercado actualmente descuenta 1,3 subidas de tasa de la FOMC este año, lo que me parece relativamente equilibrado. Tras la reunión de la FOMC de ayer, Waller se mostró “duro en palabras, pero poco decidido en acción”, lo cual hizo que lo apodaran como una paloma disfrazada de halcón. Así, el margen de suba para las tasas de corto plazo de dólar parece bastante limitado. Por el contrario, si la bolsa norteamericana cae fuertemente, hay mucho más margen para que bajen estas tasas. Por lo tanto, el impacto negativo sobre el tipo de cambio del renminbi también debería ser limitado.
Por supuesto, la dirección es una cosa y la magnitud es otra. Comparado con el primer semestre, creo que en la segunda mitad del año la apreciación del renminbi será más moderada, cerrando el año probablemente cerca de 6,65.
¿Qué opinan sobre la evolución del renminbi en el resto del año? Los invito a debatir en los comentarios.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Ex alto funcionario del Banco de Japón predice: un aumento de tasas en octubre es “realmente probable” y posponerlo hasta el próximo año es muy poco probable
Un exdirector ejecutivo responsable de la política monetaria del Banco de Japón señaló que el banco central podría aumentar la tasa de referencia por segundo mes consecutivo en la reunión de política de octubre, una decisión que se adelantaría a las expectativas de la mayoría de los economistas.
Los minoristas se retiran y las instituciones toman el relevo: en medio de la tormenta de bonos estadounidenses, el “dinero inteligente” no se retira sino que avanza; 18.4 mil millones de dólares en opciones fluyen hacia las acciones estadounidenses, con la IA como primera opción.
Los datos más recientes muestran que los inversionistas institucionales están tomando el control de la tendencia del mercado de valores estadounidense.
Las acciones de Nidec cayeron un 17%
Irán propuso reabrir el estrecho de Ormuz durante siete días pero Trump rechazó el plan; el Brent supera los 106 dólares.
Irán insiste en una propuesta de reapertura del Estrecho de Ormuz por siete días, pero el presidente estadounidense Donald Trump la rechazó, lo que podría retrasar aún más la reanudación del acceso a esta vía marítima clave.
Precios de las criptos
Más


