
Informe institucional: una gran nación asiática respalda el nivel de los 4000 dólares y el poder de fijación de precios del oro se está trasladando gradualmente hacia el este

Informe de 汇通网, 28 de julio—— La débil demanda de oro en Occidente presiona el precio, pero la fuerte demanda física de grandes países asiáticos refuerza el soporte en la zona de los 4000 dólares. BMO estima que la reserva de oro en ese país supera con creces los datos oficiales, aportando un tercio de la demanda global. Impulsado por la estrategia de internacionalización de su moneda, el banco central de ese país continúa acumulando oro en las bajas y aún tiene amplio margen para expandir sus reservas. Con el perfeccionamiento de la infraestructura del mercado del oro en países asiáticos, el derecho de fijación de precios del oro a nivel global se está trasladando gradualmente de Occidente a dicho país.
Recientemente, el oro ha estado fluctuando y corrigiéndose, con la demanda de inversión en Occidente debilitada y limitando el alza de su precio, aunque siempre mantiene el soporte clave en los 4000 dólares por onza.
El último informe de BMO señala que la resiliencia tiene su núcleo en la demanda de los grandes países asiáticos. El nivel de reservas de oro y la influencia de mercado de estos países superan ampliamente la percepción del mercado, aportando un tercio de la demanda global. El banco central de ese país sigue comprando en las bajas, y la demanda física privada es fuerte, posicionándose como el motor central alcista del precio del oro en la segunda mitad del año. A largo plazo, la estrategia de internacionalización de su moneda impulsa la ampliación continua de las reservas de oro, y junto con la mejora de la infraestructura del mercado nacional del oro, el poder de fijación de precios global se traslada gradualmente de Occidente hacia este país asiático.
Soporte clave de mercado: Demanda débil en Occidente, grandes países asiáticos sostienen el precio
En los últimos meses, el oro internacional ha estado bajo presión, entrando en una fase de corrección prolongada, con la demanda de inversión en los mercados de Europa y América en baja, limitando persistentemente el potencial de repunte. Sin embargo, el precio del oro permanece por encima del nivel clave de 4000 dólares, sin colapsar de forma severa.
BMO analiza que la resiliencia no se debe a la asignación de instituciones extranjeras, sino al soporte constante de la demanda física centrada en grandes países asiáticos, que compensa la presión negativa de la salida de capital occidental, construyendo una base sólida para el precio del oro.
Datos clave: La reserva de oro en grandes países asiáticos está gravemente subestimada
El mercado suele evaluar la escala de asignación de oro de estos países según sus datos oficiales, pero los nuevos cálculos de BMO desafían esta visión tradicional: el volumen real está mucho más allá de lo esperado y supera ampliamente los datos divulgados, abarcando actualmente un tercio de la demanda global de oro, siendo la mayor fuente incremental en el mercado mundial.
Al analizar la estructura de reservas, además de las reservas oficiales del banco central, el resto de las enormes reservas se encuentran en el consumo privado de joyería y lingotes de inversión. Actualmente, la reserva de oro en grandes países asiáticos representa el 13% del total mundial, muy cerca del 15% de Estados Unidos, con ambos países acercándose en volumen de reservas de oro.
Lógica de acumulación y objetivos a mediano-largo plazo
BMO sostiene que, aunque estos países asiáticos no han hecho públicos sus objetivos finales de acumulación de oro, la expansión tiene una lógica inflexible, apoyada por la estrategia de expansión económica e internacionalización de su moneda.
Al mismo tiempo, grandes países asiáticos invierten continuamente en activos en el exterior, acumulando cerca de 18 mil millones de dólares para respaldar su estrategia con el oro.
Con respecto al ritmo de alcance: al ritmo actual de compra, el banco central podría igualar las reservas oficiales de Estados Unidos en unos 5 años; considerando el volumen total nacional de oro, el tiempo para superarlos sería mucho menor.
Estrategia a corto plazo: El banco central aprovecha el ajuste para acumular en las bajas
Ante varios meses de corrección en el precio del oro, el banco central de los grandes países asiáticos ha adoptado estrategias precisas para aumentar sus reservas, aprovechando las ventanas de precios bajos para acumular.
Los últimos datos muestran que el mes pasado el banco central compró 15 toneladas de oro, la mayor cantidad mensual desde octubre de 2023; este año ya acumula más de 40 toneladas, mostrando una señal decidida de posiciones largas, proveyendo un soporte sostenido en la base del precio del oro.
Escenario final: El derecho de fijación de precios global del oro se traslada aceleradamente hacia el Este
Además de expandir reservas, grandes países asiáticos están construyendo un sistema integral de fijación de precios del oro a nivel global. Mejoran el núcleo internacional de oro en Hong Kong, perfeccionan la infraestructura de compensación y liquidación, coordinan entre bolsas de oro y amplían la liquidez de futuros y mercados extrabursátiles, atrayendo cada vez más capital global a su mercado interno.
BMO concluye que, con el aumento sostenido de la demanda, la liquidez del mercado y el volumen de reservas en grandes países asiáticos, el modelo occidental de fijación de precios que dominó por siglos está siendo superado y el derecho de fijación de precios global se traslada sistemáticamente hacia estos países.
Resumen
En conclusión, el soporte central para la fluctuación actual del precio del oro proviene de la fuerte demanda física de grandes países asiáticos, mientras la débil demanda de inversión occidental solo constituye una perturbación temporal. El volumen de reservas de oro y la contribución de estos países superan ampliamente las expectativas de mercado, y, impulsados por la internacionalización de su moneda, la lógica para acumulación de oro a largo plazo es firme e indiscutible. El banco central acumula en las bajas fortaleciendo el piso del precio, y junto con la mejora del sistema doméstico del mercado del oro y el incremento de su capacidad de fijación de precios, la demanda de grandes países asiáticos será el motor central para el alza del oro en la segunda mitad del año e incluso a mediano y largo plazo.
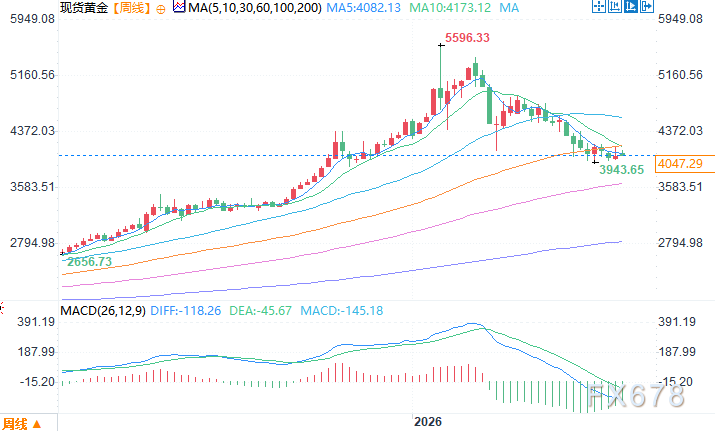
Gráfico semanal de oro al contado, fuente: 易汇通
Hora de Buenos Aires, 28 de julio, 13:14 (UTC+8), oro al contado cotiza en 4042,29 dólares por onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Anthropic avanza hacia su salida a bolsa: se informa que busca un IPO con una valuación de 2 billones antes del Día de Acción de Gracias, y organiza un día del inversor el 14 de octubre.
Según informes, Anthropic podría iniciar su roadshow tan pronto como en noviembre, buscando completar la salida a bolsa antes del feriado de Acción de Gracias en Estados Unidos el 26 de noviembre. El 14 de octubre realizará un Día del Inversor Pre-IPO con potenciales inversores, a quienes ya ha enviado invitaciones a varias instituciones. Algunos de esos potenciales inversores estiman que una valuación razonable de la compañía podría alcanzar entre 1,8 y 2 billones de dólares.

La alta rentabilidad de los bonos del Tesoro estadounidense ejerce presión, el índice bancario se encuentra en una zona de ajuste y Citigroup cae casi un 5% durante la jornada.
Durante la jornada del jueves, el índice bancario KBW alcanzó su nivel más bajo en cuatro meses, retrocediendo un 14% desde su punto máximo a mediados de agosto. Analistas señalaron que, en septiembre de este año, el sector financiero tuvo su peor desempeño relativo frente a otras industrias desde 1990 para este periodo. Otros analistas destacaron que el mercado ha exagerado sus temores sobre la amenaza de la inteligencia artificial, el posible impacto de las elecciones intermedias en Estados Unidos y la subida de las tasas de interés. La temporada de resultados de los grandes bancos comienza el 13 de octubre y sus ganancias serán una clave de confirmación.
JP Morgan: El riesgo oculto en las acciones estadounidenses: el apalancamiento ha vuelto
Precios de las criptos
Más


