
SpaceX se acerca a los 100 dólares, ¿en qué fallan las expectativas del mercado?

El precio de las acciones de SpaceX está bajo presión debido al levantamiento de restricciones, pero Morgan Stanley considera que esto crea una oportunidad de compra por un desajuste en la valuación.
Durante la jornada del lunes, el precio de SpaceX llegó a caer hasta 108,66 dólares, marcando un nuevo mínimo desde su salida a bolsa, con una caída de más del 50% desde el máximo de 225,64 dólares. Con el fin del período de bloqueo acercándose, algunos inversores creen que el precio podría descender aún más, hasta los 100 dólares.
Según Chasing Wind Trading Desk, el analista de Morgan Stanley, Adam Jonas, publicó recientemente un informe indicando que si el precio realmente cae a 100 dólares, el mercado estaría valuando el negocio de IA de SpaceX en cero o incluso en negativo, y las expectativas implícitas para el EBITDA de los negocios de lanzamientos de cohetes y Starlink en 2028 serían alrededor de un 30% por debajo de la proyección base del banco.
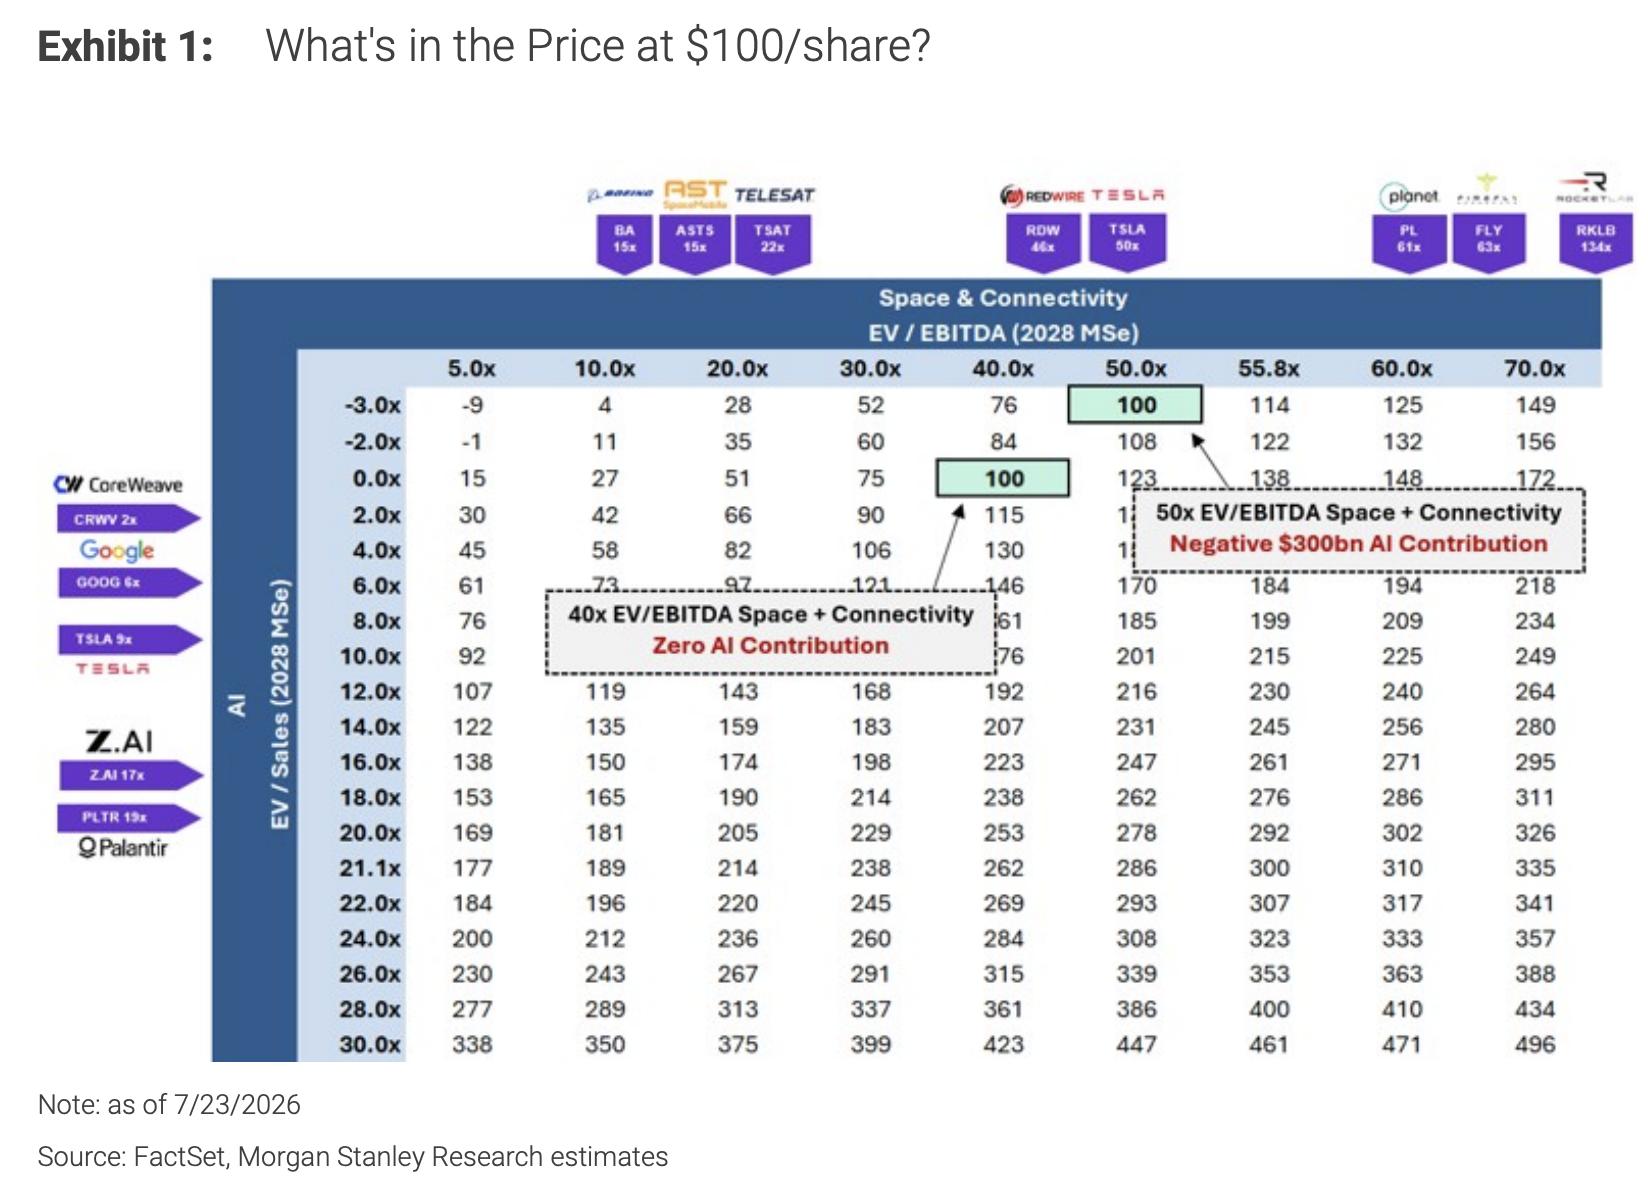
El banco mantiene su calificación de sobreponderar para SpaceX, con un precio objetivo de 300 dólares. Considera que la desconexión actual entre el pesimismo y los fundamentales representa un atractivo punto de entrada: a precios por debajo de 120 dólares, los inversores prácticamente reciben "gratis" el valor de opción de todo el negocio de IA de la empresa, mientras que el negocio central de lanzamientos de cohetes y Starlink ya sustenta el precio de las acciones.
Divergencia entre el sentimiento del mercado y los fundamentos
Aunque los fundamentos de SpaceX no han tenido grandes cambios en las últimas semanas, la convicción de los bajistas se ha fortalecido, mientras que los alcistas tienden a esperar catalizadores más claros.
De las conversaciones con inversores, el núcleo de la divergencia radica en la valuación del negocio de IA. La mayoría de los inversores aplican fuertes descuentos o directamente ignoran el valor de Grok y Cursor, considerando que la oportunidad de monetización de IA se concentra principalmente en el área de neocloud.
Las razones incluyen: el gasto de capital de IA es mucho mayor en comparación con el negocio de lanzamientos de cohetes y Starlink, la incertidumbre sobre el modelo económico y el foco excesivo del equipo directivo en este negocio.
Algunos inversores incluso le otorgan un valor negativo a la IA, pensando que el alto gasto de capital erosiona el valor total. Morgan Stanley discrepa, considerando que este método de valuación es demasiado conservador y pasa por alto varias potenciales vías de monetización de IA.
¿Qué implica el precio de 100 dólares?
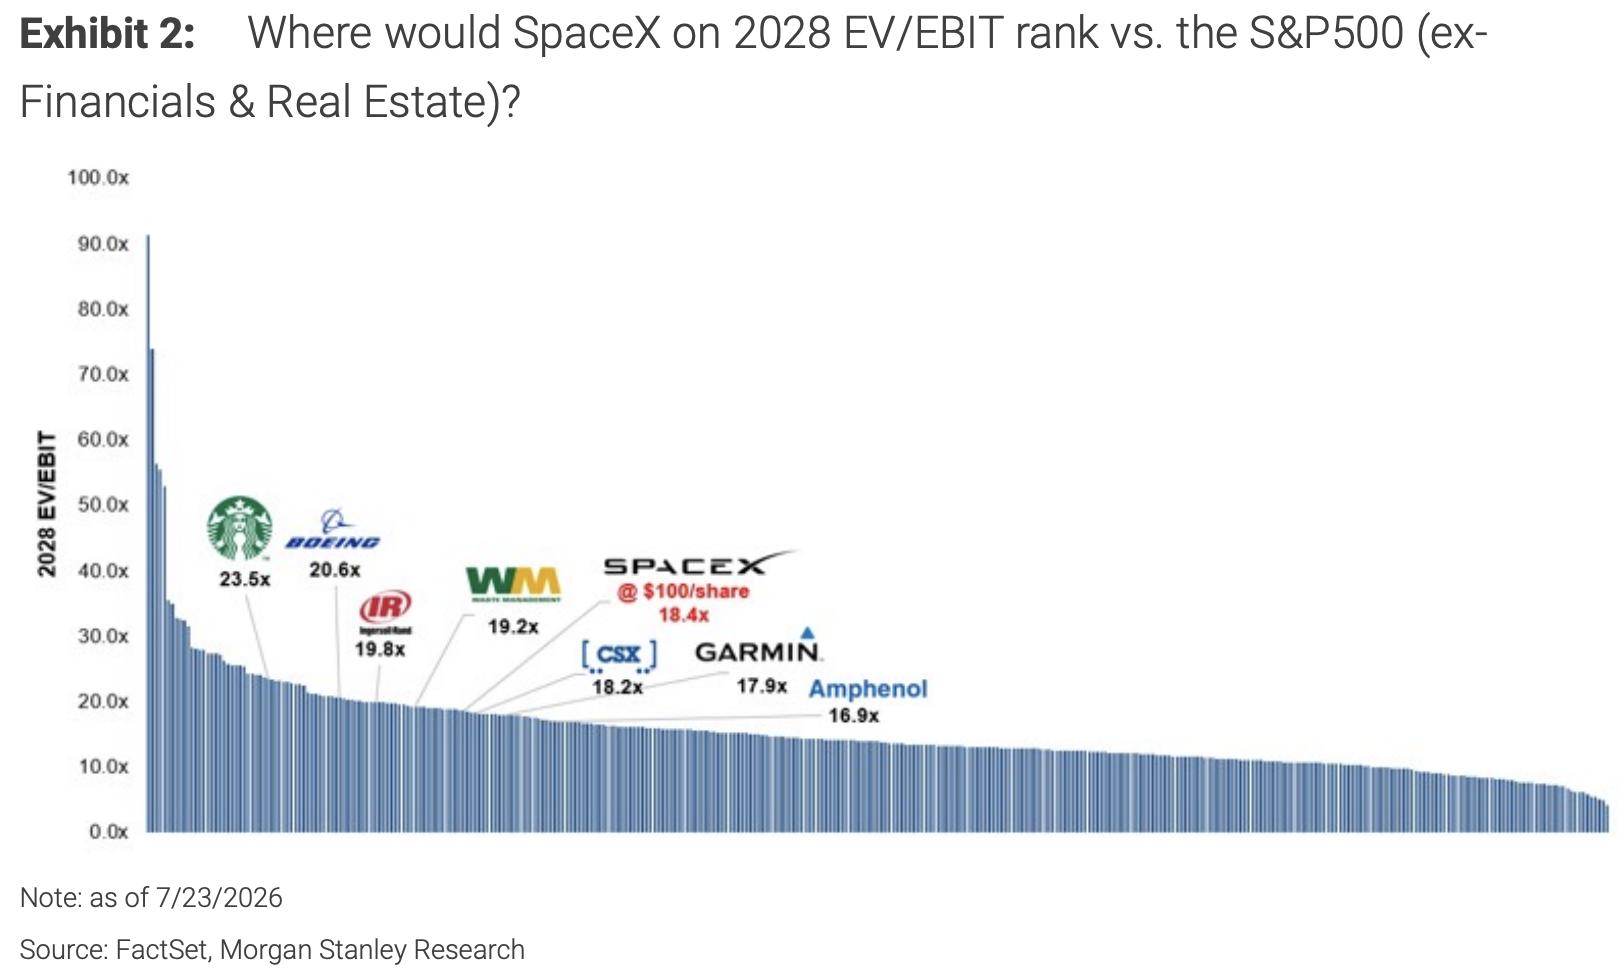
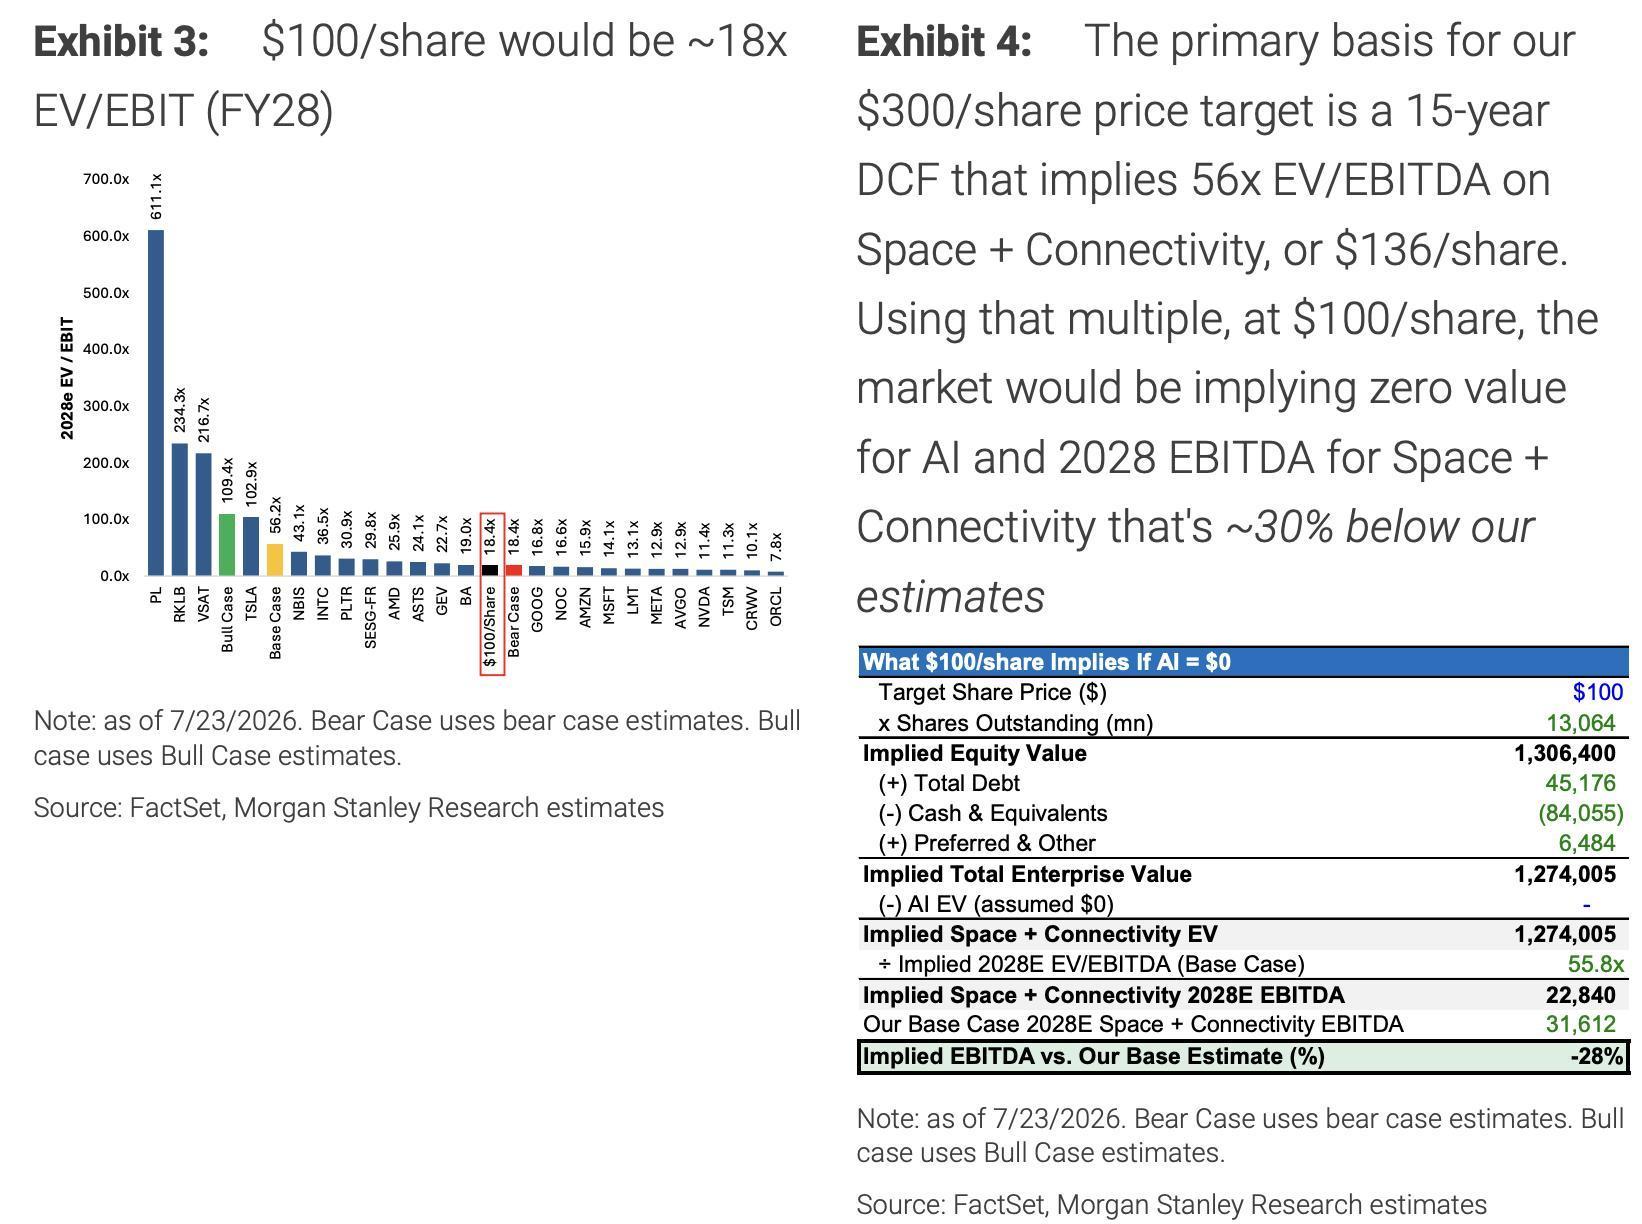
Según la proyección base del banco para 2028—ingresos de 157.000 millones de dólares (calculando 6 GW de capacidad por 16,5 dólares por watt y 35 millones de usuarios promedio por 46 dólares ARPU mensual), EBIT de aproximadamente 69.000 millones de dólares—si el precio cae a 100 dólares, el EV/EBIT para FY28 sería de 18 veces, comparable al rango medio de empresas similares, aunque la tasa de crecimiento anual compuesta de ingresos de SpaceX entre 2025 y 2030 sería del 76%, casi el triple del promedio de sus pares (26%).
A modo comparativo, 18 veces EV/EBIT lo ubica en la posición 81 dentro del S&P 500 (excluyendo finanzas e inmobiliarias), junto con Boeing (21), Waste Management (19), CSX (18) y Garmin (18).
Al desglosar los negocios, si se valuara los lanzamientos de cohetes y Starlink a 40 veces EV/EBITDA (por debajo del promedio de empresas espaciales, que es de 46 veces), el valor implícito del negocio de IA sería cero; si se utiliza una ratio ligeramente superior, de 50 veces, el valor implícito de IA sería negativo en 300.000 millones de dólares. Morgan Stanley considera que ambos escenarios son poco razonables.
El negocio central ya sostiene el precio actual
Incluso excluyendo totalmente el valor de la IA, el negocio de lanzamientos de cohetes y Starlink basta para respaldar el precio actual de las acciones de SpaceX.
El modelo DCF a 15 años del banco valora el negocio de lanzamientos + Starlink en unos 136 dólares por acción, utilizando un múltiplo EV/EBITDA de 56 veces. En el escenario de los 100 dólares, el mercado estaría aplicando un descuento del 28% sobre el EBITDA proyectado para 2028 por Morgan Stanley, y adjudicando valor cero a la IA.
Actualmente, SpaceX posee más de tres cuartas partes del mercado mundial tanto en satélites de calidad orbital y maniobrables. Este año, el negocio de conectividad crece cerca del 50%, con un margen EBITDA del 40%. Comprar SpaceX a valor actual equivale a adquirir, con descuento, un negocio espacial y de conectividad con posición dominante y crecimiento seguro, mientras que el valor de opción de IA es prácticamente un "bonus".
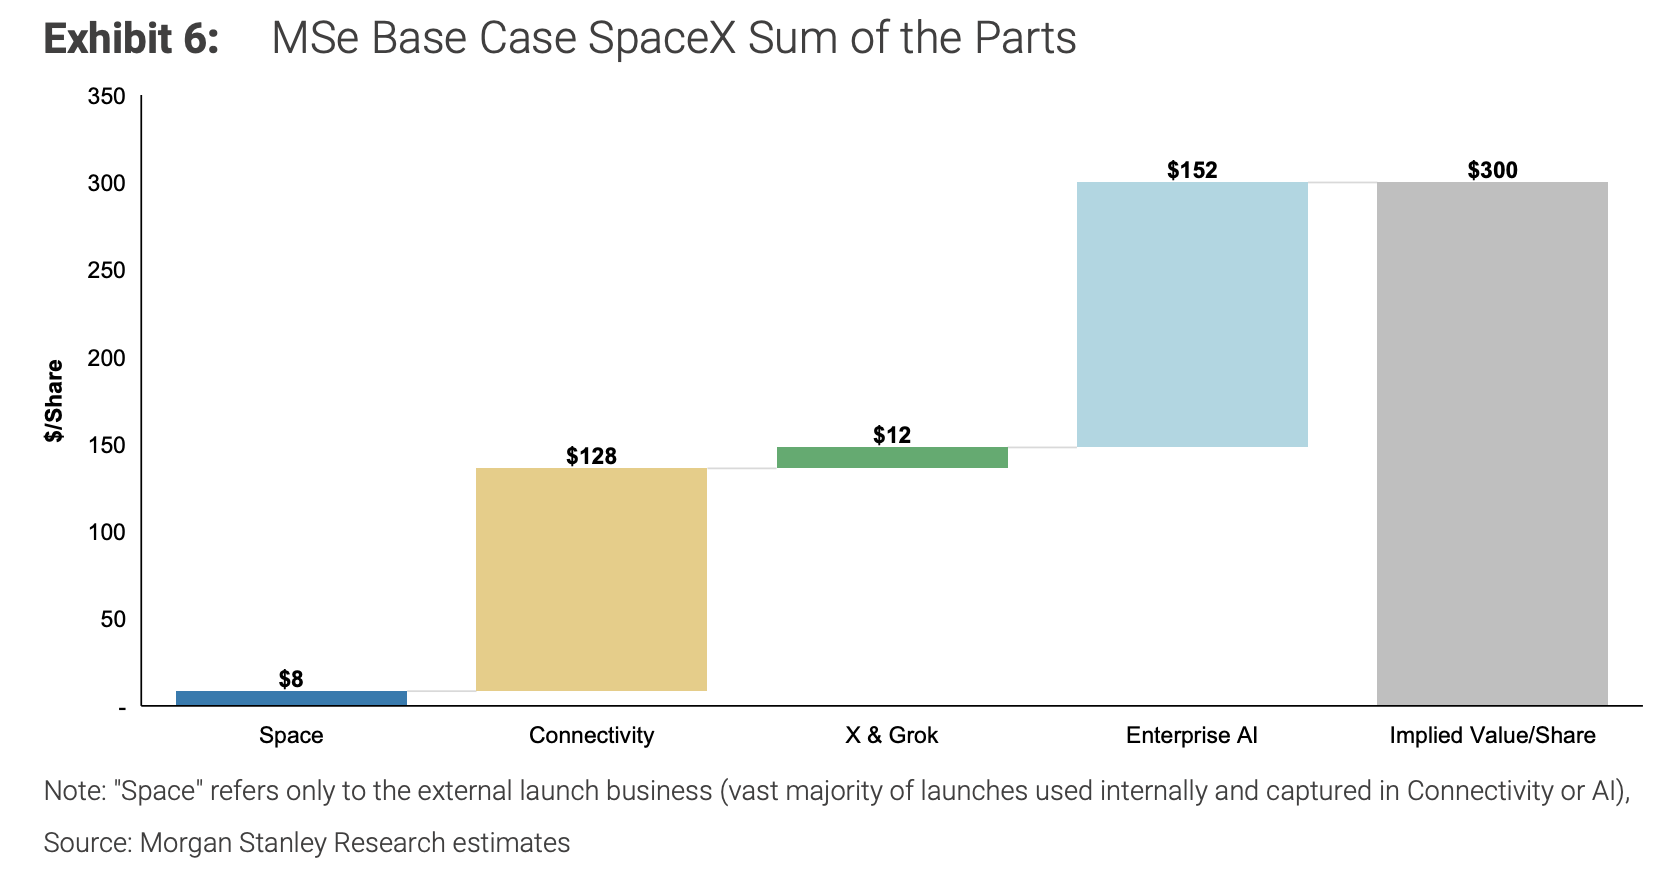
Según su valuación por segmentos, el precio objetivo base de Morgan Stanley de 300 dólares se conforma de: Negocios espaciales, 8 dólares; conectividad, 128 dólares; X y Grok, 12 dólares; IA empresarial, 152 dólares.
Próximos catalizadores positivos
En el plano de lanzamientos, los vuelos de prueba 14 y 15 de Starship están previstos para septiembre y octubre, respectivamente, y podrían incluir la primera captura de booster V3, el primer vuelo orbital (con despliegue simultáneo de satélites operativos V3), y la primera captura de la etapa superior de Starship.
En la división de IA, Grok 4.6 (modelo de 2 billones de parámetros) se lanzaría en el próximo mes, y Grok 5.0 (modelo de 6 billones de parámetros) antes de fin de año. La adquisición de Cursor debería completarse a finales del tercer trimestre, momento en el cual se presentarán actualizaciones sustanciales sobre los ingresos recurrentes anuales (ARR) de Cursor y la tasa de adopción de la plataforma Grok.
En cuanto a la expansión de capacidad, se espera que SpaceX duplique su potencia de cálculo hasta 2 GW antes de fin de año, lo que podría acelerar la concreción de grandes contratos neocloud.
Dado que el mercado actualmente casi no valora la IA, cualquiera de los avances positivos descritos podría disparar un repunte en el precio de las acciones.
Principales riesgos a considerar
En el corto plazo, el precio de la acción enfrenta una doble presión: primero, la próxima expiración del período de bloqueo podría aumentar la oferta; segundo, es posible que el informe de resultados no responda las cuestiones más relevantes para los inversores.
El escenario bajista (precio objetivo: 75 dólares) se basa en: retrasos en el desarrollo de Starship que achican el relato, monetización de IA notablemente más lenta de lo esperado, el negocio de lanzamientos y Starlink representando más del 90% de la valuación total, y el inicio de operación de Starship pospuesto hasta 2029.
Otros riesgos bajistas incluyen: desaceleración del crecimiento de usuarios de Starlink, altos costos por watt en infraestructura de IA, extensión en los plazos de desarrollo de IA, expansión de necesidades de financiación con posible dilución accionaria y incertidumbres regulatorias.
El escenario alcista (precio objetivo: 600 dólares) supone una aceleración integral en Starship, potencia orbital y Terafab, IA representando más del 60% de la valuación total y despliegue de capacidad con un crecimiento compuesto anual del 46%.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


