
¡Suba generalizada de precios! La IA ya no es gratuita

El mercado de acciones estadounidense centrado en la ola de AI claramente ha perdido fluidez últimamente.
Las acciones de chips siguen de fiesta: Micron Technology subió con fuerza gracias a sus sólidos resultados, y la cadena de almacenamiento sigue disfrutando del beneficio de la demanda de AI. Por otro lado, Apple se ve presionada por el aumento de precios en varios dispositivos, y Microsoft también trasladó Xbox y Microsoft 365 a nuevos precios.
El mercado empieza a preguntarse una cuestión más realista: ¿la AI es tan cara, al final quién pagará la cuenta?
Esta es la variable más clave del mercado de acciones estadounidense en este momento. En la primera mitad de AI, el mercado recompensaba a quien se atrevía a gastar, a quien podía comprar potencia de cálculo y a quien podía mostrar crecimiento. Ahora, la operación entra en la segunda mitad: quién puede trasladar los costos de AI y quién puede lograr que los usuarios paguen a largo plazo.
Las transacciones de AI empiezan a estratificarse
El 25 de junio (UTC+8), el S&P 500 terminó casi plano, el Nasdaq cayó un 0,46%, y el Dow Jones subió un 0,14%.
El mercado muestra una clara división: semiconductores y la cadena de almacenamiento brillaron, Micron Technology subió casi 16%, Sandisk casi un 22%, el índice de semiconductores de Filadelfia subió un 3,59%. Por el otro lado, Apple cayó más del 6% por el aumento de precio de Mac y iPad, Microsoft, Nvidia, Google y otras tecnológicas grandes también terminaron a la baja, arrastrando al Nasdaq.
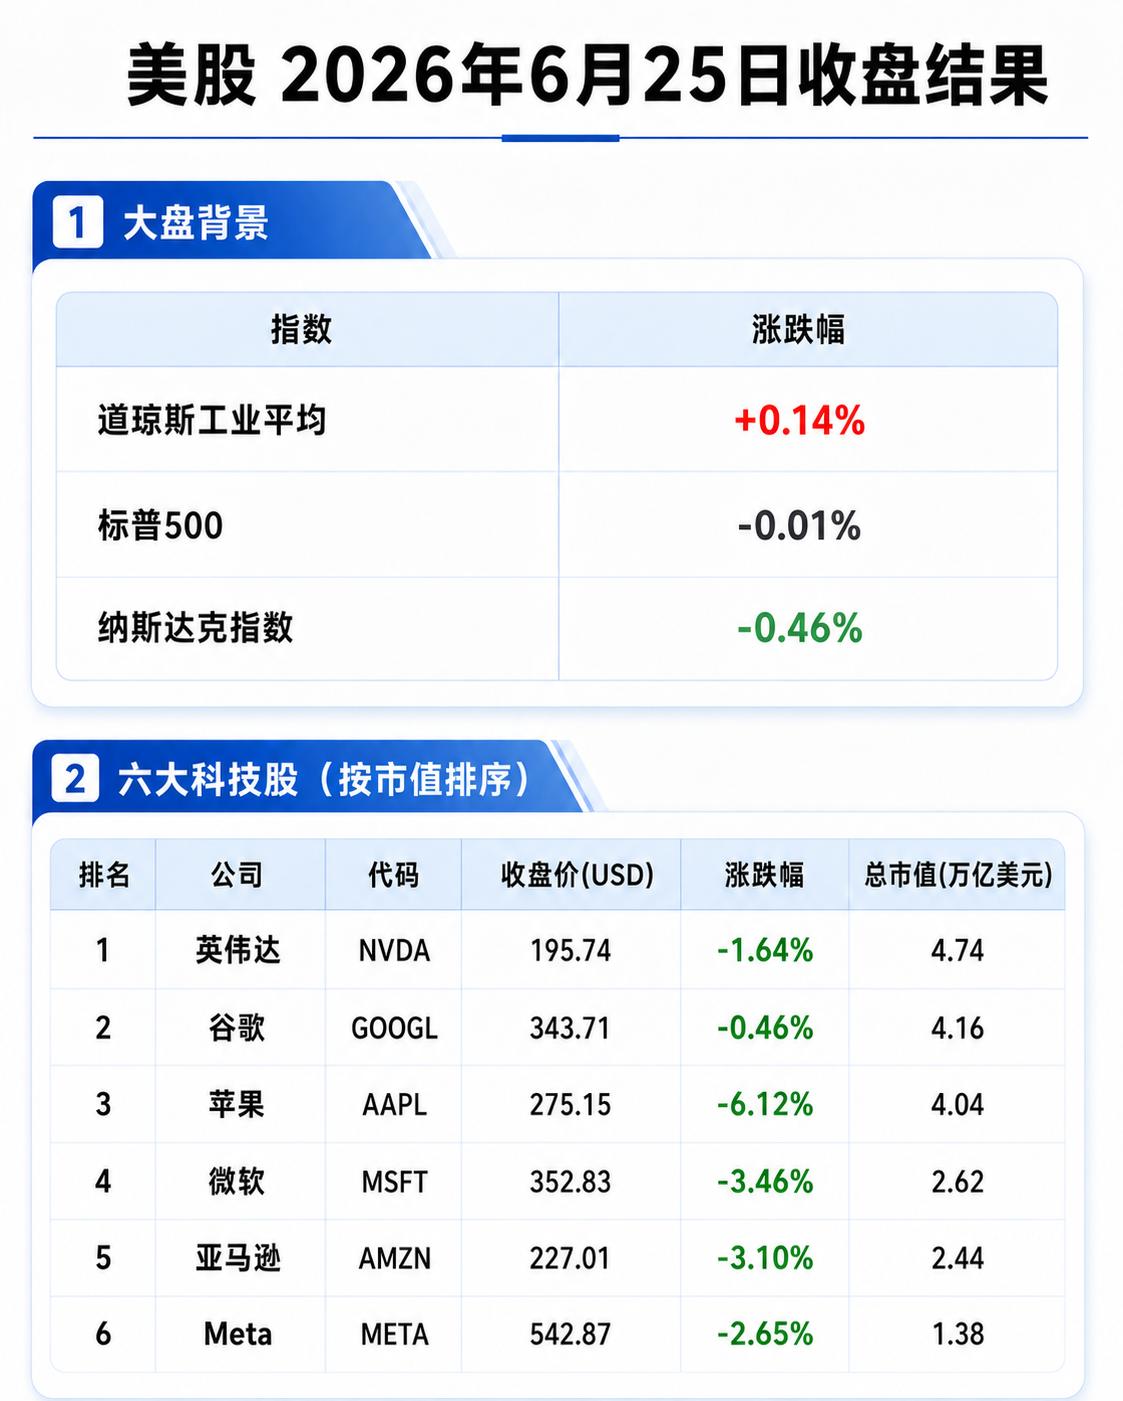
Esto ya no es solo una simple diferencia de alzas y bajas, sino más bien un reordenamiento de las preferencias de inversión: las transacciones de AI empiezan a mostrar decisiones concretas.
Las empresas que venden palas reciben pedidos y suben precios. Cuanto más competitivo es el centro de datos de AI, más ajustado están el GPU, HBM, DRAM, NAND y más fácil es para los proveedores contar historias de precios. Empresas de la cadena de almacenamiento como Micron Technology están en la cresta de la ola a corto plazo.
Pero las empresas de hardware de consumo sienten otra cara. Apple debe comprar memoria, almacenamiento, cuidar su margen de beneficio y enfrentarse a consumidores que pueden no aceptar Macs y iPads más caros. Lo mismo pasa con Xbox de Microsoft: las consolas de videojuegos ya tienen márgenes bajos y, con el aumento de memoria y almacenamiento, prácticamente cargan el costo en el precio final.
En AI, Nvidia y Micron Technology reciben pedidos; Apple y Xbox sienten el peso de los costos.
Apple, empujada por los costos a aumentar precios
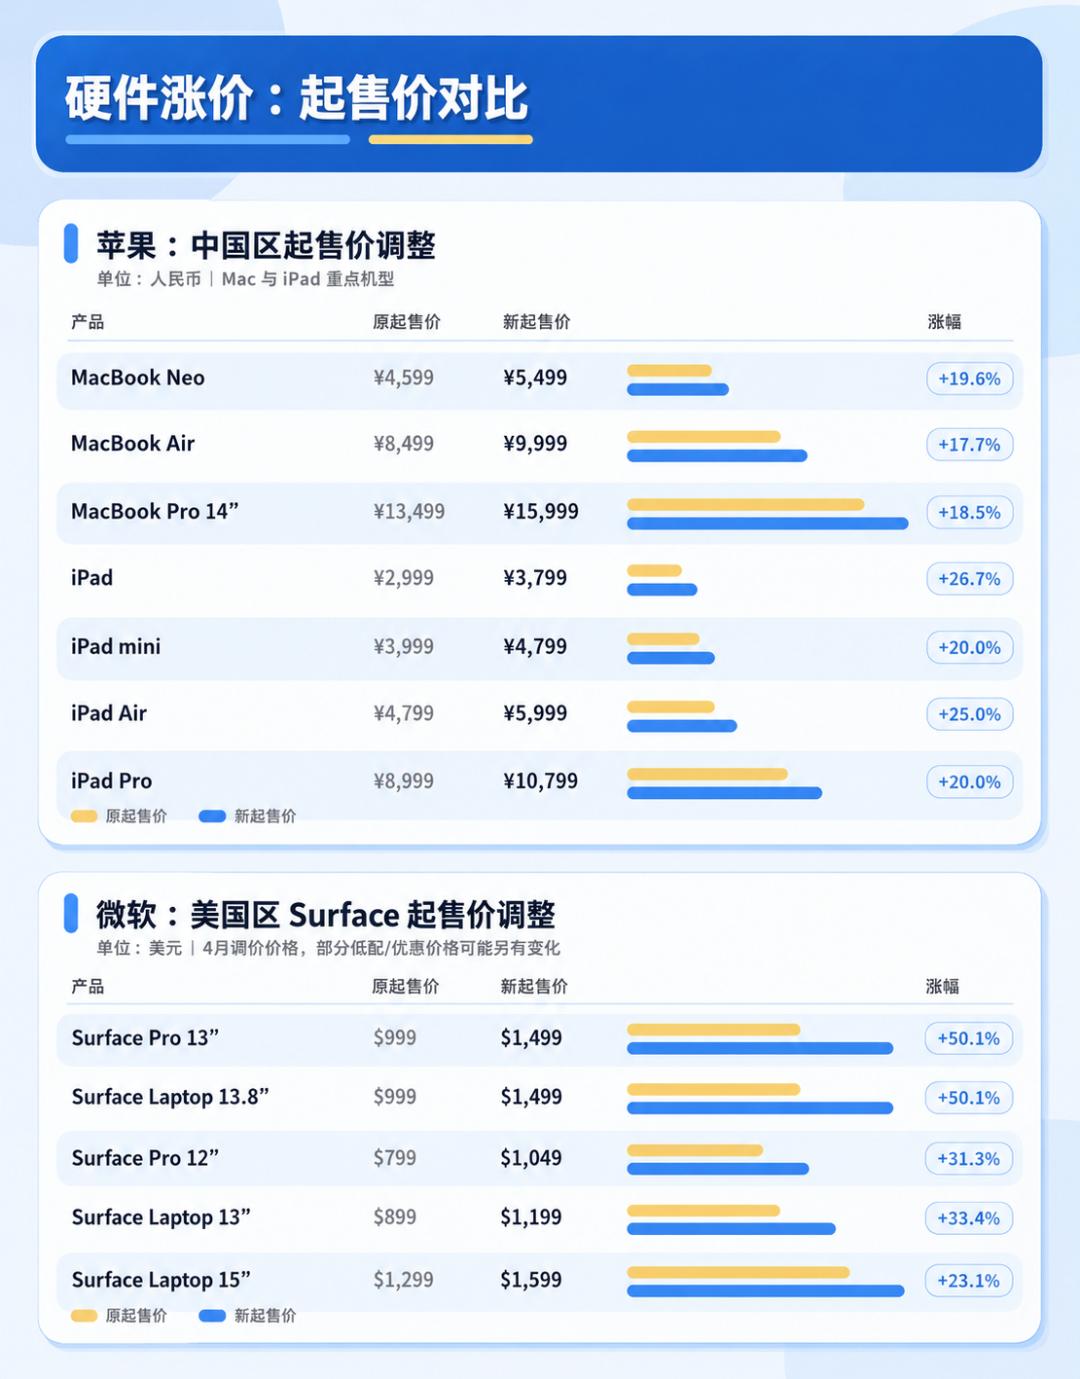
El aspecto más notorio del aumento de precios de Apple en esta ronda es que rompe una imagen de larga data: Apple normalmente prefería mantener los precios de sus productos principales, gestionando la cadena de suministro y ajustando su portfolio de productos para absorber los costos.
Esta vez es diferente. MacBook, iPad, Apple TV y HomePod subieron de precio, y la razón central son los mayores costos de memoria y chips de almacenamiento. El iPhone por ahora no entra en este ajuste, pero Mac y iPad reflejan claramente el problema: La expansión de los centros de datos de AI ha encarecido recursos clave que antes pertenecían a la electrónica de consumo.
Antes, los costos de AI estaban escondidos en el gasto de capital de los proveedores de nube, en los pedidos de Nvidia y en la construcción de los centros de datos. Ahora, empiezan a aparecer en la etiqueta de precio del Mac y el iPad.
Esta es la primera capa del "inflación de AI". El aumento de precios de Apple es el desbordamiento de los costos de AI.
Si la demanda de Mac y iPad se mantiene estable y Apple cuida su margen bruto, el mercado aceptará esta medida. Si las ventas se resienten, el problema será: Apple transfiere costos al usuario, pero el usuario no los toma.
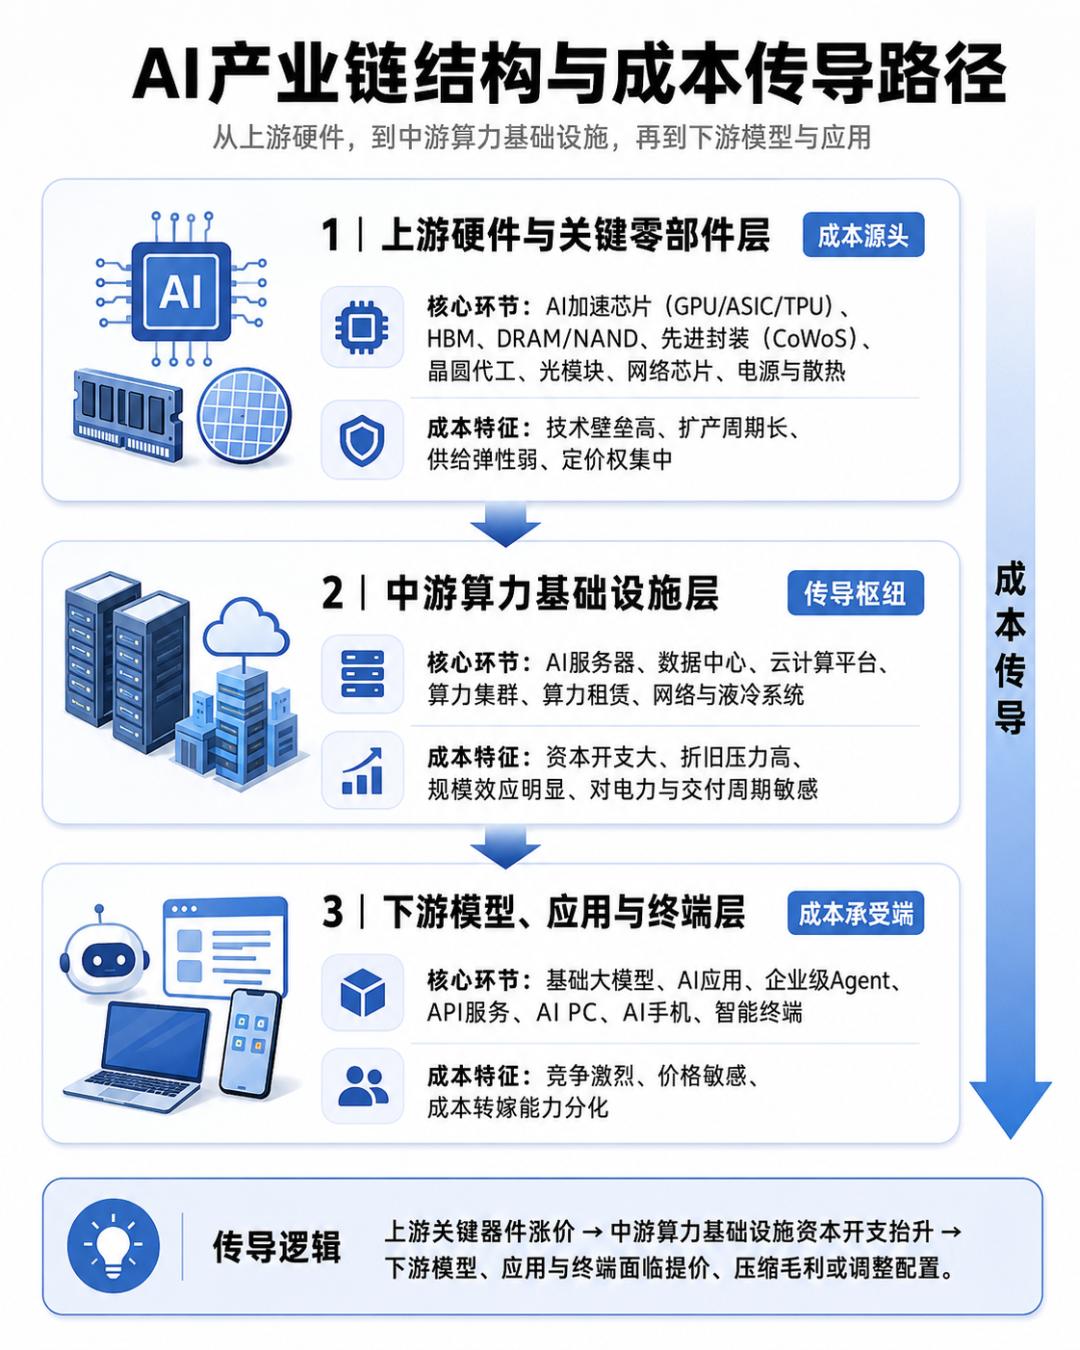
Microsoft convierte Copilot en una factura
El caso de Microsoft es más complejo y merece aún más atención.
La subida de precio de Xbox tiene una lógica similar a la de Apple: presión en el hardware. A partir de agosto algunas consolas Xbox tendrán precios más altos (UTC+8), con el aumento de los costos de memoria y almacenamiento como causa directa.
Pero la verdadera jugada de Microsoft no está en Xbox, sino en Microsoft 365.
La nueva tarifa para Microsoft 365 empresarial entrará en vigor en julio (UTC+8), y los principales paquetes como Office 365 E3, E5, Microsoft 365 E3, E5 tendrán ajustes. Microsoft presenta el empaque como un conjunto mejorado donde seguridad, gestión y capacidades de AI forman parte del nuevo esquema. En otras palabras, Copilot y las funciones de AI ya no son simples "extras", sino que pasan a ser parte del nuevo precio de suscripción.
Apple defiende su margen bruto, Microsoft redefine el acceso a AI. Esto es mucho más crucial que el aumento de hardware.
Si el hardware sube de precio, el consumidor puede postergar la compra; si el software de oficina sube, el cliente empresarial no migra tan rápido. Word, Excel, PowerPoint, Outlook, Teams están integrados en los procesos de las empresas, y la confianza de Microsoft en subir precios viene del ecosistema cerrado que ha creado.
Pero aquí está el riesgo. El CFO de una empresa no pagará eternamente por el "concepto AI". Si Copilot ahorra tiempo, mejora la eficiencia y reduce costos humanos, todo depende de la renovación del contrato.
Usando el AI Alice de wind, surge una pregunta más directa: tras el aumento de precios de Microsoft, ¿en qué debe fijarse el mercado? La respuesta es simple: no en cuántas funciones de AI se presentan en la conferencia, sino en la tasa de renovación por parte de empresas, el ARPU y si los clientes reducen plazas.
Estos son realmente los indicadores duros para la comercialización AI de Microsoft.
En la segunda mitad veremos quién recaudará el dinero
La tendencia alcista de AI sigue, pero la lógica de transacción ya cambió.
En la primera mitad, el mercado compraba imaginación: quién tenía modelos, quién tenía potencia de cálculo, quién tenía centros de datos, quién podía meter AI en el informe financiero durante la llamada con inversores.
En la segunda mitad, el mercado mira los flujos de caja: quién puede subir precios, quién no pierde clientes tras subir precios, quién puede transformar el gasto de capital en ingresos estables, y quién solo está siendo exprimido por los costos.
La pregunta para Apple es: ¿con Macs y iPads más caros, los usuarios seguirán comprando? Para Microsoft: ¿con Microsoft 365 más caro, las empresas seguirán renovando? Para la cadena de almacenamiento: si los precios en la etapa final frenan la demanda, ¿por cuánto tiempo podrá el proveedor mantener precios altos? Estos son los tres principales indicadores a seguir en el mercado norteamericano.
La AI no es gratis. El mercado estadounidense no dejó de amar la AI, simplemente comenzó a hacer las cuentas. (wind 万得)
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


