
El oro rompe récords, el dólar sube y baja: ¿quién está bajando silenciosamente la "calificación crediticia" de Estados Unidos?

Huitong Noticias, 12 de enero—— El lunes (12 de enero), el índice del dólar cotizaba cerca de 98.75 durante la sesión europea, después de haber tocado previamente un mínimo de 97.7479 y estabilizarse para luego rebotar hasta un máximo de 99.2679, donde encontró resistencia y retrocedió.
El lunes (12 de enero), el índice del dólar cotizó cerca de 98.75 durante la sesión europea, tras haber tocado previamente un mínimo de 97.7479 y luego estabilizarse y recuperarse. Posteriormente, el rebote se frenó en la zona de 99.2679, donde encontró resistencia y retrocedió.
En términos generales, el precio actual se encuentra en un proceso de rebote correctivo, pero la presión en la parte superior es evidente y aún no se ha formado una tendencia alcista unilateral. Desde el punto de vista de los indicadores técnicos, el DIFF del MACD es -0.0059, el DEA es -0.1303 y la barra del MACD ha pasado a positivo hasta 0.2489, lo que indica que el impulso bajista está disminuyendo y la fuerza compradora comienza a fortalecerse. El RSI (14) se sitúa en 53.3049, en una zona neutral-alcista, lo que muestra que la disputa entre compradores y vendedores sigue muy pareja, siendo difícil que se produzca una tendencia clara a corto plazo.
En este contexto, el soporte clave de 98.2000 se convierte en un punto de observación importante. Si en una corrección posterior no se rompe ese nivel, la estructura del rebote podría continuar; si se pierde, podría abrirse nuevamente espacio para una caída. Cabe destacar que este movimiento lateral no está impulsado únicamente por factores técnicos, sino que refleja una división más profunda en los fundamentos: la lógica de fijación de precios del mercado está pasando de “datos económicos” a “preocupaciones sobre la estabilidad institucional”.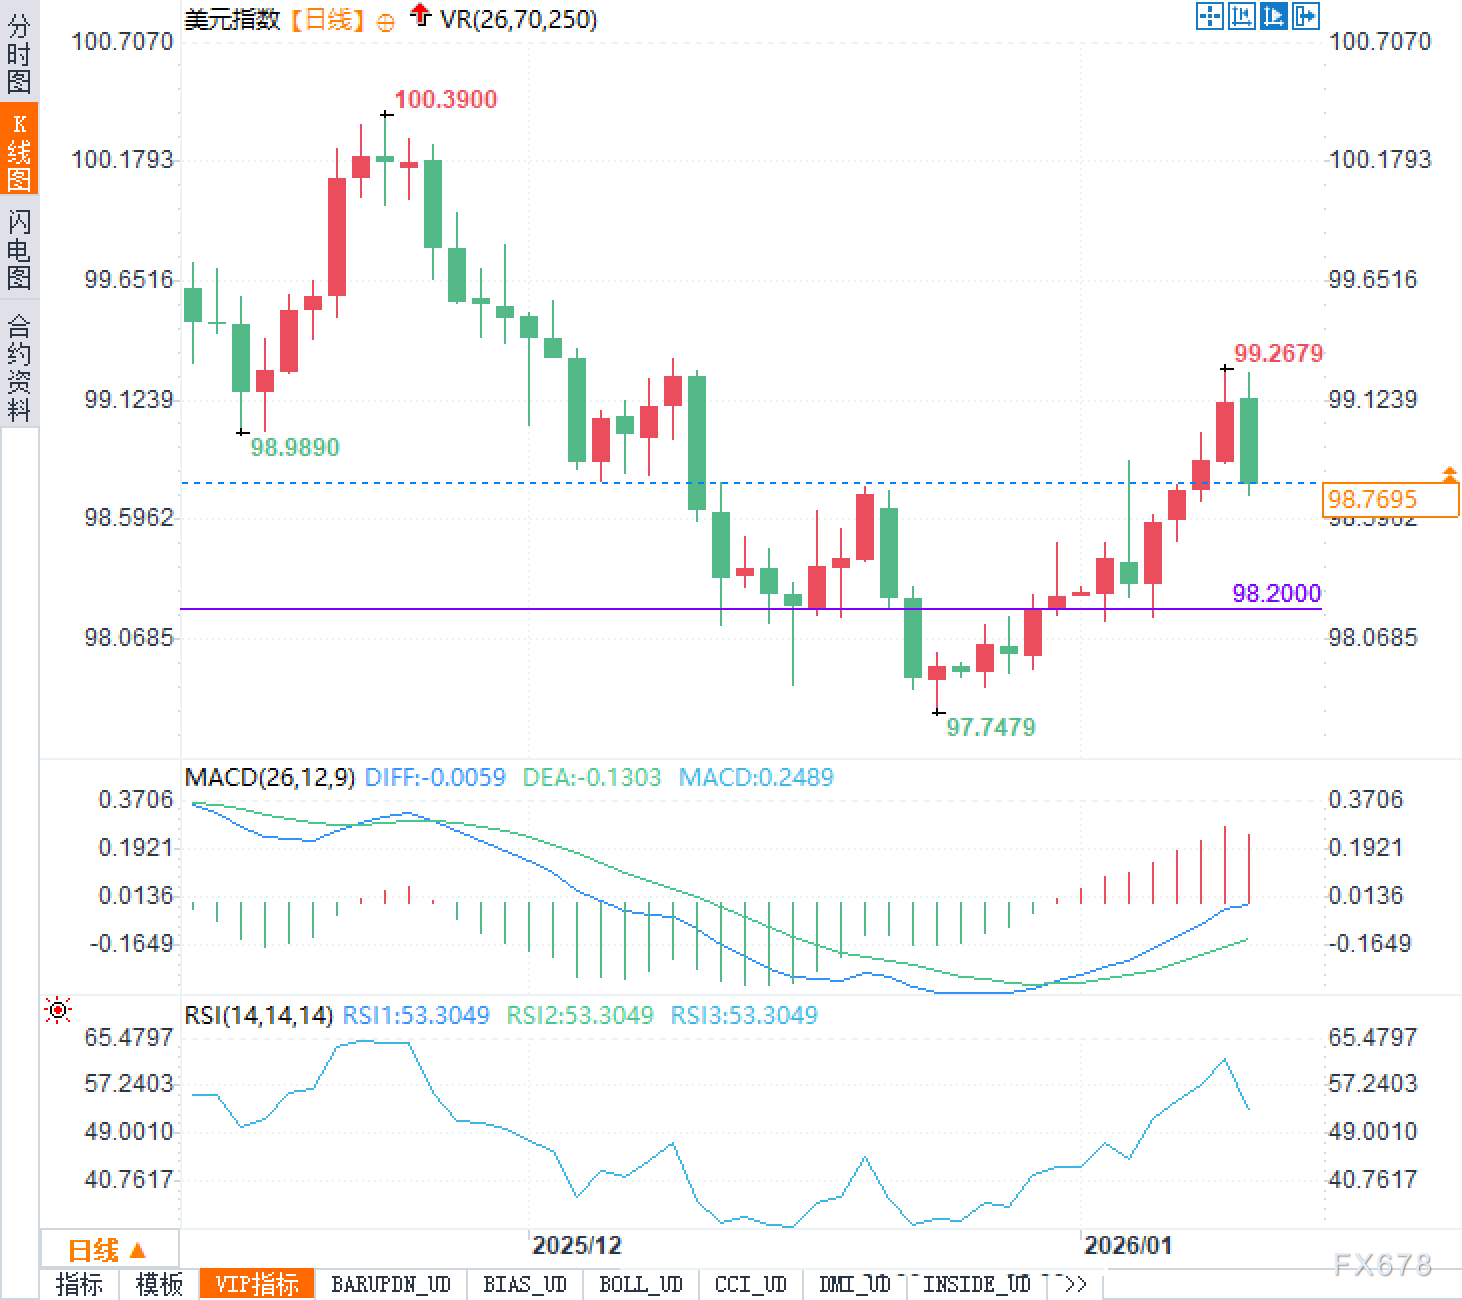
Un terremoto financiero provocado por una citación: la independencia de la Fed en jaque
Lo que realmente agitó el ánimo del mercado forex recientemente no fue un dato económico, sino una noticia política inesperada: el presidente de la Fed, Powell, reveló que el Departamento de Justicia ha emitido una citación de un gran jurado a la Fed, relacionada con su testimonio ante el Comité Bancario del Senado en junio pasado. El foco está en un proyecto de restauración histórica de la sede de la Fed que costó aproximadamente 2.500 millones de dólares, pero Powell dejó en claro que el problema no son las obras ni los detalles presupuestarios, sino el intento externo de interferir mediante acciones legales en la capacidad del banco central para fijar políticas de tasas de interés basadas en evidencia económica.
Esta declaración encendió rápidamente las preocupaciones del mercado sobre la independencia de la política monetaria. Luego, el índice del dólar cayó, los futuros de bonos del Tesoro estadounidense a largo plazo y los futuros de índices bursátiles se debilitaron simultáneamente, mientras que el precio del oro superó máximos históricos. Esta rara combinación de “caída simultánea del dólar y activos de riesgo, fuerte repunte de activos refugio” suele aparecer solo en crisis de confianza sistémica. Significa que los inversores ya no solo evalúan inflación y empleo, sino que recalculan la prima de estabilidad institucional.
No obstante, los futuros de bonos del Tesoro estadounidense se estabilizaron tras una breve volatilidad, lo que sugiere que los operadores aún no han descontado completamente el escenario extremo de una “pérdida total de independencia de la Fed”. El mercado parece estar a la espera de desarrollos posteriores, lo que también explica por qué el dólar pudo experimentar una recuperación técnica tras la rápida caída. En otras palabras, la primera ola de ventas fue producto del pánico, pero su sostenibilidad depende de si surgen más impactos sustanciales.
Pulso entre datos y narrativa: el dólar oscila entre dos fuerzas
Justo cuando el riesgo institucional aumentaba, algunos datos económicos mostraron cierta resiliencia, brindando un respiro al dólar. Los datos publicados la semana pasada señalaron que la tasa de desempleo en Estados Unidos cayó al 4,4%, por debajo del 4,6% previo y el 4,5% esperado; el crecimiento interanual del salario promedio por hora llegó al 3,8%, superando las expectativas y subiendo respecto al 3,6% anterior. Estas cifras transmiten que el mercado laboral sigue siendo ajustado, lo que implica que la trayectoria de descenso de la inflación podría ser más persistente, limitando el margen de la Fed para recortar tasas drásticamente a corto plazo.
Al mismo tiempo, otro conjunto de datos mostró un panorama diferente: excluyendo sectores no cíclicos como salud y asistencia social, el empleo privado no agrícola en diciembre disminuyó realmente en 1.500 personas, con un promedio de reducción de 19.400 empleos mensuales en los últimos tres meses. Esto sugiere que la creación de empleo depende cada vez más de unos pocos sectores defensivos, mientras que la base de la expansión económica general se debilita. Si esta tendencia continúa, la presión sobre los sectores sensibles a las tasas irá en aumento y las expectativas de recortes adicionales de tasas se incrementarán.
El tira y afloja entre estas dos fuerzas es la razón principal de la volatilidad actual del dólar. Por un lado, el crecimiento salarial y la mejora del desempleo respaldan tasas altas, lo que favorece al dólar; por otro, la incertidumbre institucional eleva la prima de riesgo y deprime el valor del dólar. Por eso, aunque los datos sean temporalmente positivos, el mercado no persigue el dólar agresivamente; el rebote parece más una corrección técnica que una tendencia confirmada.
La inflación como factor clave: el futuro del dólar es incierto
De cara al futuro, el foco del mercado estará en el inminente índice de precios al consumidor (CPI) de diciembre en Estados Unidos. Los economistas esperan que el CPI subyacente anual suba al 2,7%, ligeramente por encima del 2,6% previo; el CPI general también se espera en 2,7% anual. Si los datos cumplen o superan las expectativas, reforzarán la narrativa de “inflación persistente, recortes de tasas pospuestos”, lo que podría dar soporte temporal al dólar; por el contrario, si la inflación sorprende a la baja y resurge el debate sobre el deterioro del empleo, las apuestas por una política monetaria laxa volverán, limitando el potencial de rebote del dólar.
Aún más importante, en un contexto donde la narrativa de “amenaza a la independencia de la Fed” no se ha disipado, incluso si los datos favorecen al dólar, el mercado podría mostrarse más cauto. Por ejemplo, aunque la inflación sea alta, los operadores podrían optar por vender en los repuntes en vez de perseguir el alza, lo que haría que el dólar tenga dificultades para subir.
Actualmente, el oro alcanzando máximos históricos y el dólar cayendo al mismo tiempo indica que el mercado prefiere creer en la segunda opción: es decir, el riesgo institucional está debilitando la base de confianza del dólar. Por eso, la zona de 98.2000 no solo es un soporte técnico, sino también una línea de confianza. Si los eventos continúan escalando y las tasas largas muestran una pendiente más pronunciada (reflejando presión de financiamiento fiscal o menor credibilidad de la política), el dólar podría enfrentar una corrección mayor; por el contrario, si la situación se estabiliza, el mercado de bonos se mantiene firme y los datos de inflación son sólidos, el dólar podría seguir recuperándose en los niveles actuales y volver a probar la resistencia de 99.2679.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


