
El oro cayó, el euro se debilitó, ¿a dónde debería ir el dinero?

Huitong Noticias, 7 de enero—— El miércoles (7 de enero), el euro operaba frente al dólar en torno a 1.1690 durante la sesión europea, mostrando una clara presión por parte del dólar. En apariencia, parece una simple fluctuación cambiaria, pero en realidad hay una cadena lógica clara que impulsa este movimiento. Este repunte del dólar no es resultado de un solo factor, sino de la acción conjunta de tres grandes fuerzas impulsoras.
El miércoles (7 de enero), el euro operaba frente al dólar en torno a 1.1690 durante la sesión europea, mostrando una clara presión por parte del dólar. En apariencia, parece una simple fluctuación cambiaria, pero en realidad hay una cadena lógica clara que impulsa este movimiento. Este repunte del dólar no es resultado de un solo factor, sino de la acción conjunta de tres grandes fuerzas impulsoras.
En primer lugar, está el optimismo del mercado sobre los datos laborales de Estados Unidos. Cada vez que se publican datos económicos clave, los fondos suelen posicionarse anticipadamente, generando el hábito de “comprar el rumor”. Actualmente, el mercado espera que el mercado laboral se mantenga resiliente, lo que ya ha dado soporte al dólar antes incluso de la publicación de los datos. En segundo lugar, el cambio en la trayectoria de las tasas de interés está remodelando el atractivo de los activos. Ahora se estima que la probabilidad de que la Fed baje la tasa nuevamente en marzo ha caído al 45%, lo que implica que la política se mantendrá restrictiva por más tiempo. Un entorno de tasas altas aumenta el retorno relativo de los activos en dólares y atrae capital internacional. El tercer elemento es el aumento de la aversión al riesgo. En un contexto global de inestabilidad geopolítica y cambios en el apetito por el riesgo, los operadores vuelven a preferir el dólar como principal activo refugio.
La suma de estas tres fuerzas ha provocado una fortaleza temporal del dólar. Pero cabe señalar que este repunte refleja más un “precio por expectativas” que la concreción de hechos. Si los datos posteriores decepcionan o aparecen señales de cambio de política, la tendencia podría revertirse rápidamente.
“Comprar el rumor, vender la noticia”: ¿qué está pasando en el mercado?
El funcionamiento del mercado a menudo desafía la intuición: las buenas noticias pueden generar caídas, mientras que las malas noticias pueden impulsar subas. Este fenómeno se conoce como “comprar el rumor, vender la noticia”. La fortaleza actual del dólar es un ejemplo típico de esta lógica.
Antes de la publicación de datos importantes, los operadores construyen posiciones basadas en sus previsiones. Por ejemplo, ahora la mayoría cree que los datos de empleo de Estados Unidos no serán malos, por lo que muchos compran dólares. Cuando finalmente se publican los datos, aunque sean positivos, el mercado a veces opta por tomar ganancias, lo que provoca una caída en los precios. Por eso, a veces “las buenas noticias se convierten en negativas”.
Actualmente, la atención del mercado ya no se limita a una sola reunión o cifra, sino a si en el próximo año la política monetaria sufrirá un cambio estructural. Algunos opinan que, si aumenta la presión política, podría llevar a la Fed a tomar medidas no convencionales, como bajar las tasas drásticamente aún con un crecimiento económico fuerte. Aunque esto contradice la lógica macroeconómica tradicional, no es del todo imposible si la inflación cae considerablemente o el sistema financiero se ve presionado. Más importante aún, si en el futuro se produce una intervención administrativa en las decisiones del banco central —como el debate generado por el reciente caso de Lisa Cook—, aumentarán las dudas sobre la independencia de la política, incrementando la prima de incertidumbre.
En este contexto, los fondos tienden a “refugiarse primero y ver después qué pasa”. Es decir, antes de que se revele la verdad, prefieren mantener activos estables como el dólar para observar. Sin embargo, los analistas advierten que este soporte suele ser temporal: cuando la situación se aclare, el capital podría moverse rápidamente hacia otros activos.
¿Por qué el euro está bajo presión? El dilema de la doble amenaza interna y externa
En comparación, el desempeño del euro es más débil. Además de la depreciación pasiva causada por la fortaleza del dólar, los fundamentos propios del euro y las perspectivas de política también le pesan.
La inflación en Europa sigue desacelerándose, especialmente en Alemania, donde el aumento de los precios al consumidor en diciembre cayó del 2,6% al 2%. Esta tendencia ha llevado al mercado a reevaluar el margen de maniobra del Banco Central Europeo. Si el proceso de desinflación se acelera, es natural que el mercado especule sobre si el BCE podría volver a políticas expansivas antes de lo previsto. Si las expectativas de recorte de tasas aumentan, el atractivo de los activos en euros disminuye y la presión de salida de capital crece.
Al mismo tiempo, los problemas de crecimiento y fiscales internos de Europa también incrementan las preocupaciones sobre el riesgo. El canciller alemán Friedrich Merz declaró públicamente que algunos sectores están en estado crítico y que el Gobierno ha respondido insuficientemente en los últimos ocho meses; el Ministerio de Finanzas de Francia advirtió que, si el Parlamento no logra un acuerdo presupuestario, el déficit podría subir al 5,4% e incluso enfrentarse a una posible rebaja de calificación crediticia. Estas declaraciones han profundizado las dudas del mercado internacional sobre la sostenibilidad fiscal de la eurozona, haciendo que los operadores exijan una mayor compensación por riesgo, lo que presiona aún más al euro.
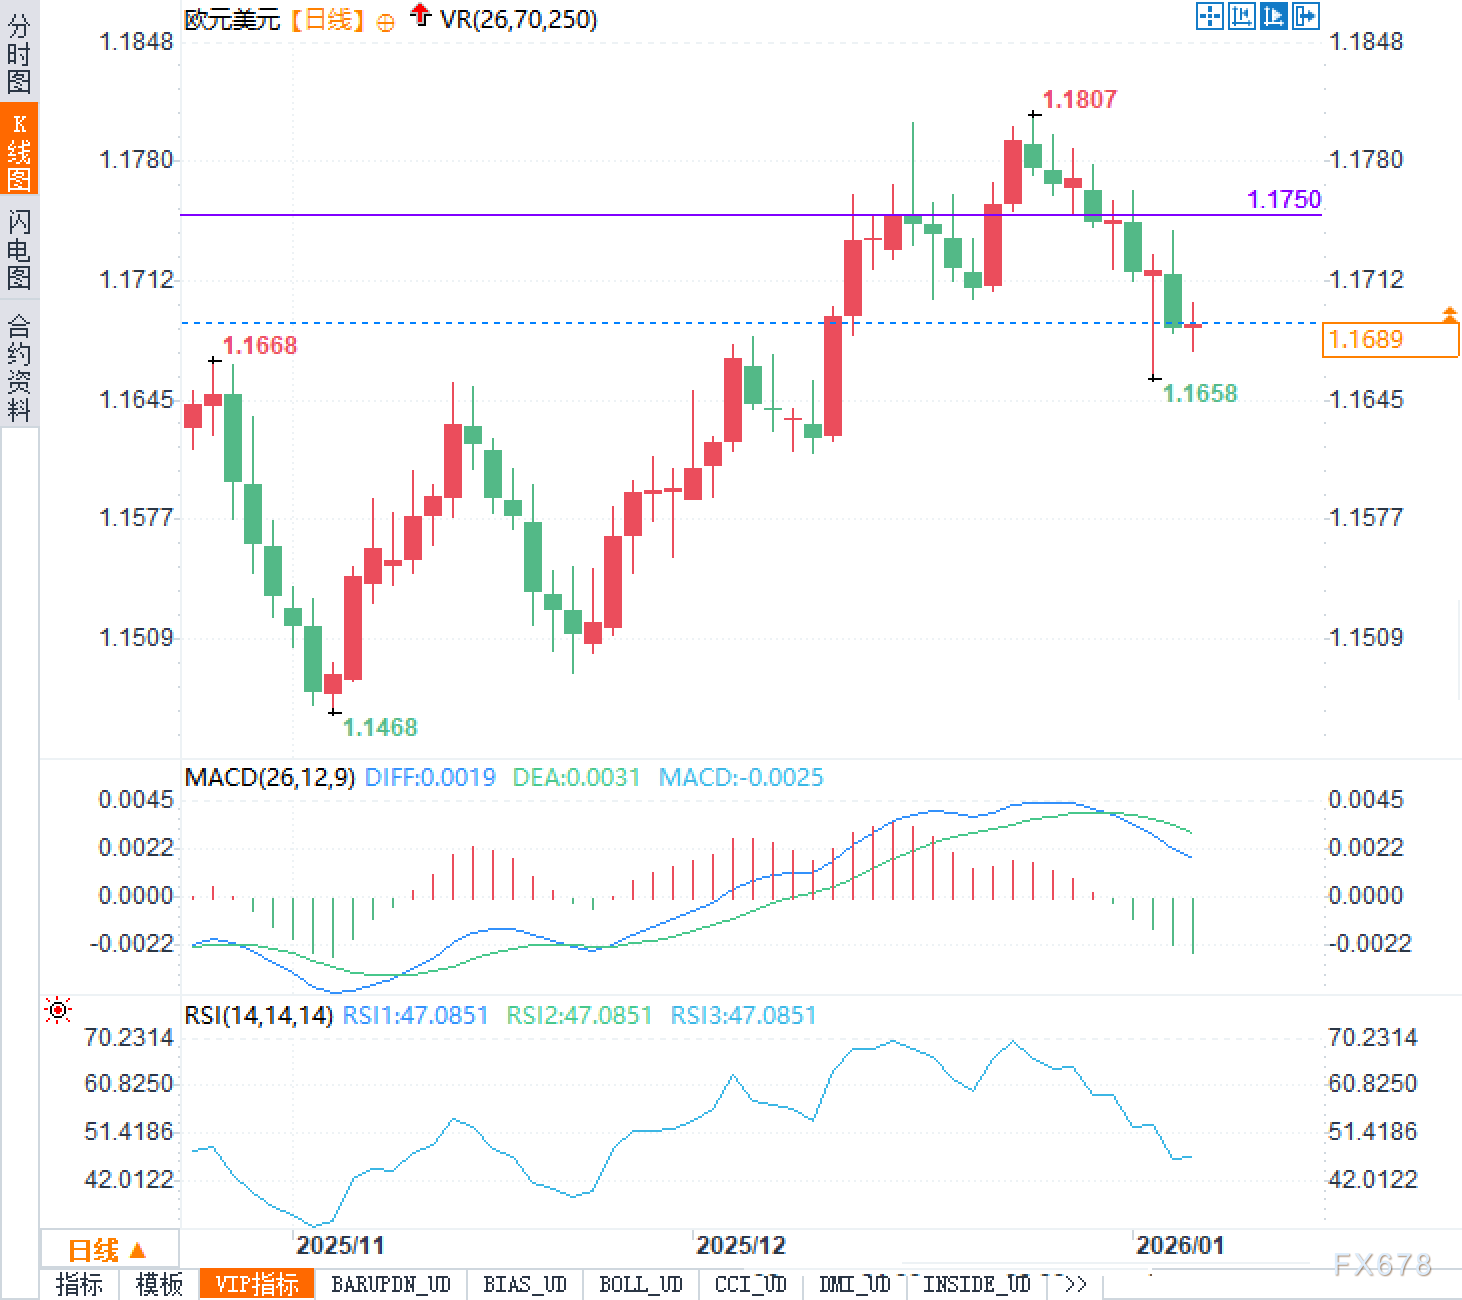
Desde el punto de vista técnico, el euro frente al dólar encontró resistencia y retrocedió en 1.1807, mostrando una fuerte presión vendedora. La zona de 1.1750 se ha convertido en una línea divisoria clave: si no logra superarla y consolidarse, es probable que cualquier rebote sea solo una corrección y no un cambio de tendencia. Por debajo, el nivel de 1.1658 ha sido puesto a prueba recientemente, mostrando cierto soporte. Aunque el precio sigue por encima de este nivel, está cerca y una mayor volatilidad podría activar ventas técnicas. El indicador MACD muestra un debilitamiento del impulso a corto plazo, con un DIFF de 0.0019, DEA de 0.0031, histograma MACD de -0.0025 y RSI de aproximadamente 47.0851, situándose en una zona neutral-leve debilidad, lo que indica que el mercado aún no está sobrevendido y todavía tiene margen a la baja.
Oro a la baja, tipo de cambio en rango: ¿qué esperar para el futuro?
La fortaleza del dólar afecta no solo al euro, sino que también provoca una corrección en el oro. Esto es el típico “efecto moneda de referencia”: cuando el dólar se aprecia y las expectativas de tasas reales suben, el oro cotizado en dólares naturalmente se ve presionado.
Sin embargo, la resiliencia del oro a mediano plazo no ha desaparecido. En un contexto global más fragmentado, varios bancos centrales están ajustando discretamente la estructura de sus reservas, aumentando la proporción de metales preciosos. Este proceso de reequilibrio a largo plazo ofrece cierto soporte de base cuando el oro retrocede. Por eso, la caída del oro se debe más al ritmo que a un cambio de tendencia.
Volviendo al euro/dólar, es más probable que el cruce se mueva en un rango, en lugar de una tendencia unidireccional. El corto plazo dependerá de la diferencia entre los datos a publicarse y las expectativas del mercado. Si los datos laborales son sólidos y la probabilidad de una baja de tasas en marzo se mantiene por debajo del 50%, el dólar podría seguir fuerte y el euro podría probar 1.1658 o incluso niveles inferiores; por el contrario, si los datos decepcionan o las expectativas de política se relajan, el cruce podría volver a la zona de 1.1750.
A mediano plazo, el destino del euro dependerá de dos claves: primero, si el Banco Central Europeo se ve obligado a flexibilizar antes de tiempo por una rápida desinflación; segundo, si la Unión Europea puede estabilizar su narrativa fiscal y de crecimiento para restaurar la confianza. En cuanto al dólar, la clave será cuánto tiempo se mantendrán las tasas altas y si cambiará el marco de política. En este tira y afloja, es probable que el tipo de cambio oscile entre 1.1658 y 1.1750, a la espera de un nuevo catalizador que rompa el equilibrio.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


