
Informe de investigación de Morgan Stanley: ¿Por qué los “datos de Estados Unidos” pueden ser malinterpretados? Revalorizando el valor de la plataforma global de IP de Pop Mart

El 5 de enero de 2026, Morgan Stanley publicó un informe de investigación clave sobre Pop Mart International Group (9992.HK).
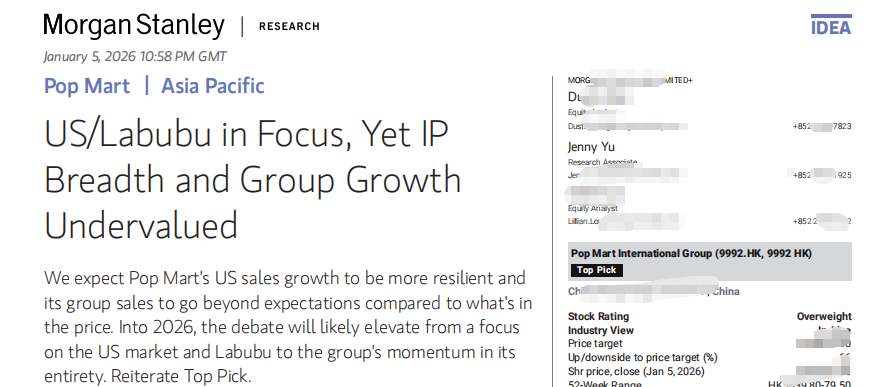
El juicio central de este informe no es complejo, pero sí representativo: el mercado está demasiado enfocado en Estados Unidos y Labubu, subestimando el potencial de crecimiento general de Pop Mart como “plataforma global de IP”.
En este artículo, desglosaré la lógica de Morgan Stanley en tres niveles.
1. ¿Qué le preocupa al mercado?
—— Datos de EE.UU. y el “riesgo de concentración” de Labubu
En el último trimestre, la volatilidad de la acción de Pop Mart estuvo altamente correlacionada con losdatos de ventas de alta frecuencia en Norteamérica.
Las preocupaciones principales del mercado se concentran en dos puntos:
Las ventas en Norteamérica para 2025 han sido revisadas a la baja a alrededor de 6 mil millones de RMB
Si la popularidad de Labubu en EE.UU. ya alcanzó su “pico”
Morgan Stanley indica claramente:
El mercado está extrapolando mecánicamente el pico anómalo del tercer trimestre como una tendencia descendente.
Su juicio es:
Ventas en Norteamérica para 2025un nivel más razonable sería alrededor de 7.100 millones de RMB
El cuarto trimestre no fue una caída de la demanda, sino un efecto de base alta provocado por las preventas online del tercer trimestre
El verdadero crecimiento del cuarto trimestre proviene deproductos que no son Labubu + canales offline
En otras palabras,la “desaceleración” de los datos fue malinterpretada como “recesión”.
2. Variables clave ignoradas
—— Regreso al canal offline + amplitud de IP
Morgan Stanley considera que el mercado norteamericano está experimentando un cambio muy importante que ha sido pasado por alto:
1️⃣ De online a offline, no es algo malo
Las ventas online en Norteamérica llegaron a representar entre el 60% y 70%, altamente concentradas en Labubu
Desde el cuarto trimestre, las ventas offline aumentaron notablemente respecto al trimestre anterior
La producción anualizada por tienda alcanza aproximadamente 45 a 50 millones de RMB, con un período de recuperación de la inversión de solo 1 a 2 meses
En escenarios offline:
La estructura de IP es más diversificada
Los usuarios permanecen más tiempo
Favorece el “consumo por descubrimiento” y las compras cruzadas
Este es el mismo camino que Pop Mart ha validado repetidamente en China y Asia-Pacífico.
2️⃣ Labubu ≠ Todo Pop Mart
Un dato clave es:
De alrededor de 200 nuevos productos en 2025, solo unos 10 serán Labubu
Las IP que no son Labubu crecieron interanualmente un 131% en el primer semestre de 2025
Morgan Stanley prevé un crecimiento de ~120% para la segunda mitad del año
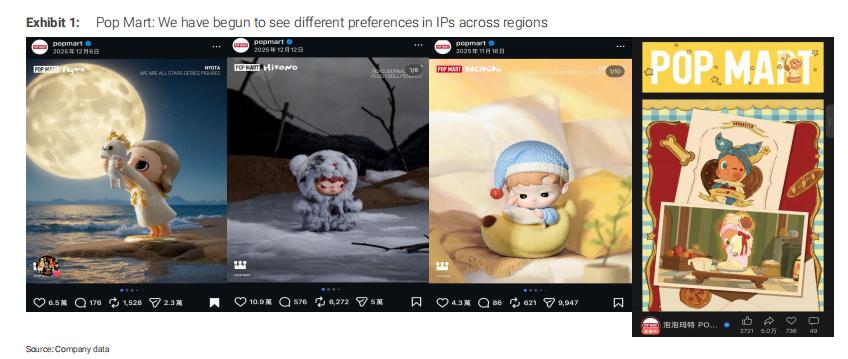
Aún más importante, en diferentes regiones se están formando preferencias diferenciadas por IP:
China: Twinkle Twinkle
Mercados internacionales: Hirono, Hacipupu, Nyota, entre otros
Esto significa que Pop Mart no está “apostando todo a un solo personaje”, sino que gestiona unportfolio diversificado de IPs y regiones.
3. ¿Dónde está el verdadero error de valoración?
—— El mercado subestima el “impulso de grupo”
Morgan Stanley considera que el problema actual del precio de la acción no radica en los datos de corto plazo, sino en queel ancla de valoración está basada en variables equivocadas.
El consenso actual del mercado:
Ganancias en 2026 de alrededor de menos de 15.300 millones de RMB
Se asume un claro enfriamiento en el crecimiento de ganancias para 2026–2027
Pero el análisis de Morgan Stanley es:
Ingresos del grupo en 2026 alrededor de 48.000 millones de RMB (+26%)
Beneficio neto alrededor de 15.400 millones de RMB
Si en 2026 se logra un crecimiento trimestral del 5%–10%, la previsión actual sigue siendo conservadora
Con la acción en alrededor de HK$200:
Corresponde a alrededor de 16 veces PE en 2026
Si se materializa el impulso de grupo, hay un margen claro para revalorizar la acción
Mi interpretación:
De este informe, considero que la frase más importante es:
En 2026, la discusión pasará de “Estados Unidos + Labubu” a “el impulso general de Pop Mart”.
La verdadera ventaja competitiva de Pop Mart no es un solo producto exitoso, sino:
Propiedad de IPs
Control total de la cadena DTC
Rápida iteración del “flywheel” de productos
Acumulación de usuarios gracias a escenarios offline
Esto lo hace parecer más unaplataforma de gestión de IPs que una empresa tradicional de juguetes.
Si solo mirás a Labubu, esta empresa siempre parecerá “cara”;
pero si la ponés en el marco de laevolución global del consumo Kidult, en realidad aún está en una fase temprana.
Por supuesto, sigue siendo un negocioaltamente sensible a producto, estética y operación, y la volatilidad no será pequeña.
Pero al menos desde la lógica de valoración de 2026,es posible que el mercado aún no esté siguiendo completamente su ritmo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


