
Hablemos del mercado de bonos a principios de año

El inicio de 2026 en los mercados de acciones y commodities dio la sensación de "comprar todo", en comparación, el mercado de bonos parece algo deslucido. El mercado de bonos tiene una característica: cada principio de año suele seguir la lógica del final del año anterior, por ejemplo, a principios de 2025 se continuó el entusiasmo de fines de 2024, mientras que a inicios de 2026 se prolonga la apatía de fines de 2025.
A pesar de que el ánimo del mercado sigue siendo muy débil, objetivamente hablando, ya se observan algunos cambios sutiles en la oferta y demanda de bonos. Además, en mi opinión, el mercado de bonos de 2026 no debería ser una continuación del de 2025, y podría haber un punto de inflexión. Específicamente, mis observaciones son las siguientes:
La primera es la implementación de la nueva regulación para la venta pública, lo que reduce el riesgo de rescate de los fondos de bonos. Esta versión final reduce considerablemente el umbral para eximir la tasa por rescate anticipado (el período mínimo de tenencia para exención se reduce de 6 meses a 1 mes, y los ETF quedan exentos del requisito), lo cual es positivo para todo el mercado de fondos de bonos públicos.
Según nuestras observaciones, la presión de rescate de los fondos de bonos se ha aliviado notablemente en el último tiempo, lo que sin duda favorece a algunos tipos de bonos estrechamente vinculados a estos fondos (como los bonos de capital secundario). En los últimos años, siempre que el pasivo de los fondos públicos tiende a mejorar, los bonos de capital secundario suelen experimentar una fase de recuperación.
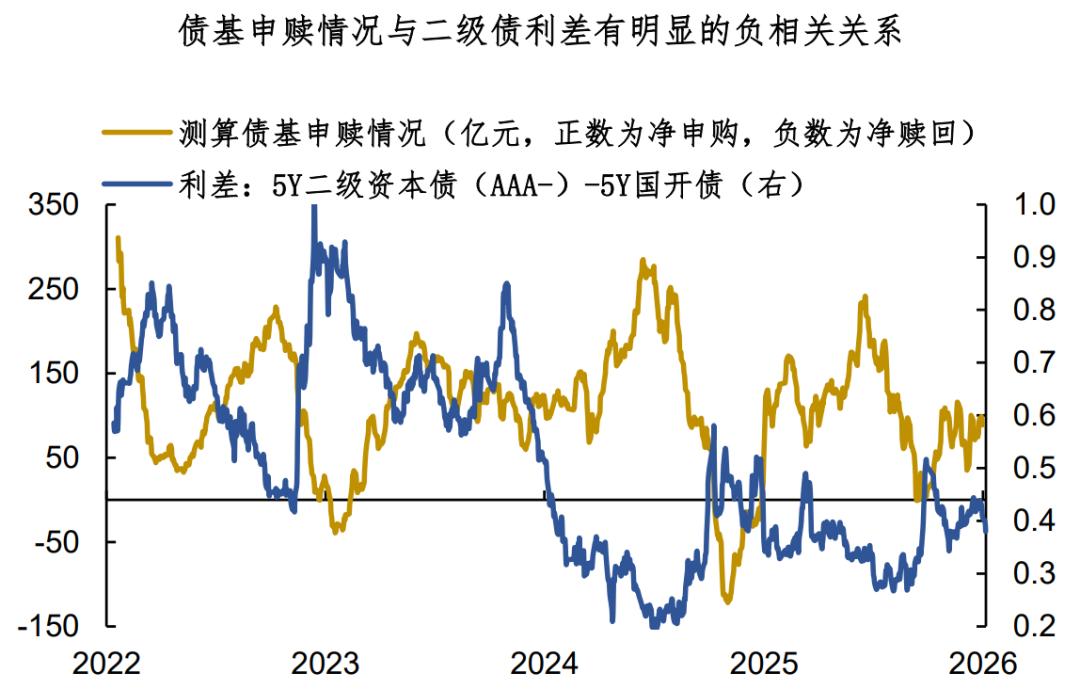
La segunda observación es que, aunque muchos fondos especulativos se han retirado, los fondos de posicionamiento parecen estar entrando. Según nuestro modelo de observación, recientemente los fondos de posicionamiento han comenzado a incrementar su exposición a bonos de tasa de interés a mediano y largo plazo (5-10 años), lo cual suele indicar un techo temporal en las tasas de interés. Todos en la industria saben que, en los últimos dos años, el comportamiento institucional ha sido clave en el mercado de bonos, y las acciones de los fondos de posicionamiento pueden tener un cierto valor de señal.

La tercera observación es que el llamado "sube y baja entre acciones y bonos" debería ser algo temporal. De hecho, a fines de 2025, en conversaciones con colegas del sector, ya escuché muchas opiniones sobre un buen arranque bursátil en enero y febrero, e incluso algunos traders ya habían bautizado la tendencia de inicio de año como el "KPI rally".
En teoría, el "sube y baja entre acciones y bonos" es más probable en el cuarto trimestre y el primer trimestre de cada año, ya que durante estos períodos el panorama fundamental es relativamente vacío, por lo que el mercado y las políticas cobran mayor importancia. Pero mirando hacia adelante, factores como los datos económicos, recortes de tasas y reducción de encaje podrían debilitar este efecto. Al fin y al cabo, la tendencia de los bonos a mediano plazo depende del sistema de tasas de interés general, no de las acciones.

Resumen de la charla de hoy:
1. El inicio de 2026 en los mercados de acciones y commodities dio la sensación de "comprar todo", mientras que el mercado de bonos parece algo deslucido. Aunque el ánimo sigue siendo débil, objetivamente ya hay algunos cambios sutiles en la oferta y demanda de bonos.
2. Algunas observaciones: primero, la implementación de la nueva regulación para la venta pública reduce el riesgo de rescate de los fondos de bonos, lo que podría ir acompañado de una recuperación en los bonos de capital secundario; segundo, los fondos de posicionamiento parecen estar entrando, lo que puede tener un efecto señal.
3. El llamado "sube y baja entre acciones y bonos" debería ser algo temporal. Si creés que el buen inicio de año del principal índice bursátil es un "KPI rally", entonces los datos económicos, recortes de tasas y reducción de encaje podrían debilitar esa correlación. No creo que 2026 sea un mercado bajista para los bonos; incluso si es un mercado lateral, siempre habrá oportunidades de trading.
Conversaciones BFC
Juntos durante 2025
Dejá tu mensaje en el backend
para conversar con nosotros
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Solidigm, una filial de SK Hynix (SKHY.US), considera construir una fábrica de NAND en EE. UU., pero aún existen obstáculos de costos y políticos.
Personas con conocimiento del tema revelaron que la subsidiaria Solidigm, perteneciente a SK Hynix (SKHY.US), está considerando construir una fábrica de chips de memoria flash NAND en Estados Unidos.
El Banco de Japón subió las tasas de interés, pero el yen se dio vuelta y cayó. Las declaraciones de Kazuo Ueda no fueron lo suficientemente agresivas; estrategas advierten que la tendencia a la baja podría continuar.
Los estrategas creen que las declaraciones del gobernador del Banco de Japón, Kazuo Ueda, en la conferencia de prensa, decepcionaron a los inversores que esperaban comentarios más agresivos.
Goldman Sachs: el ritmo de aumento del oro se ralentiza por la desaceleración de las subidas de tasas de la Reserva Federal, pero la estructura de crecimiento sostenido no cambia
Goldman Sachs considera que las subidas de tasas solo están desacelerando el ritmo de la subida y no terminan con el mercado alcista. Se prevé que el valor justo del oro a fin de año sea de 4.650 dólares. El soporte más clave proviene de las compras de oro por parte de bancos centrales—actualmente con una velocidad de compra de 91 toneladas por mes, más de cinco veces el promedio histórico, lo que indica una tendencia estructural difícil de revertir. Además, las posiciones en opciones call son tres veces el promedio, y el efecto de cobertura de los market makers podría amplificar mecánicamente la subida, haciendo que el aumento real supere ampliamente las previsiones de referencia.
Las acciones espaciales de EE.UU. tuvieron una semana de fiesta: SpaceX (SPCX.US) está a punto de realizar su primer vuelo comercial con Starship, Voyager (VOYG.US) y Rocket Lab (RKLB.US) suben fuerte.
Esta semana, las acciones espaciales de Estados Unidos están impulsadas por múltiples catalizadores.
Precios de las criptos
Más


