
¿Un token con un volumen de operaciones diario cercano a los 10 mil millones de dólares proviene realmente de Cardano?

Si te dijera que el año que viene podrías prestarle atención al ecosistema de Cardano, ¿pensarías que estoy loco?
Escrito por: Eric, Foresight News
Recientemente, un token llamado NIGHT, que fue listado a principios de mes en Bitget, Binance, OKX y Bybit tanto en spot como en futuros, superó los 9 mil millones de dólares en volumen de operaciones en 24 horas a nivel global, acercándose a los 10 mil millones de dólares. Incluso Bybit superó a Binance en volumen de operaciones spot en 24 horas gracias a NIGHT.
NIGHT fue lanzado oficialmente el 9 de diciembre. Según datos de CoinGecko, el precio del token subió de aproximadamente 0,025 dólares a casi 0,114 dólares en menos de dos semanas, un aumento de más de 3 veces. Su FDV también superó los 2.5 mil millones de dólares, ubicándose entre los 50 tokens con mayor capitalización de mercado. Al momento de escribir este artículo, el precio de NIGHT ha retrocedido a cerca de 0,08 dólares.
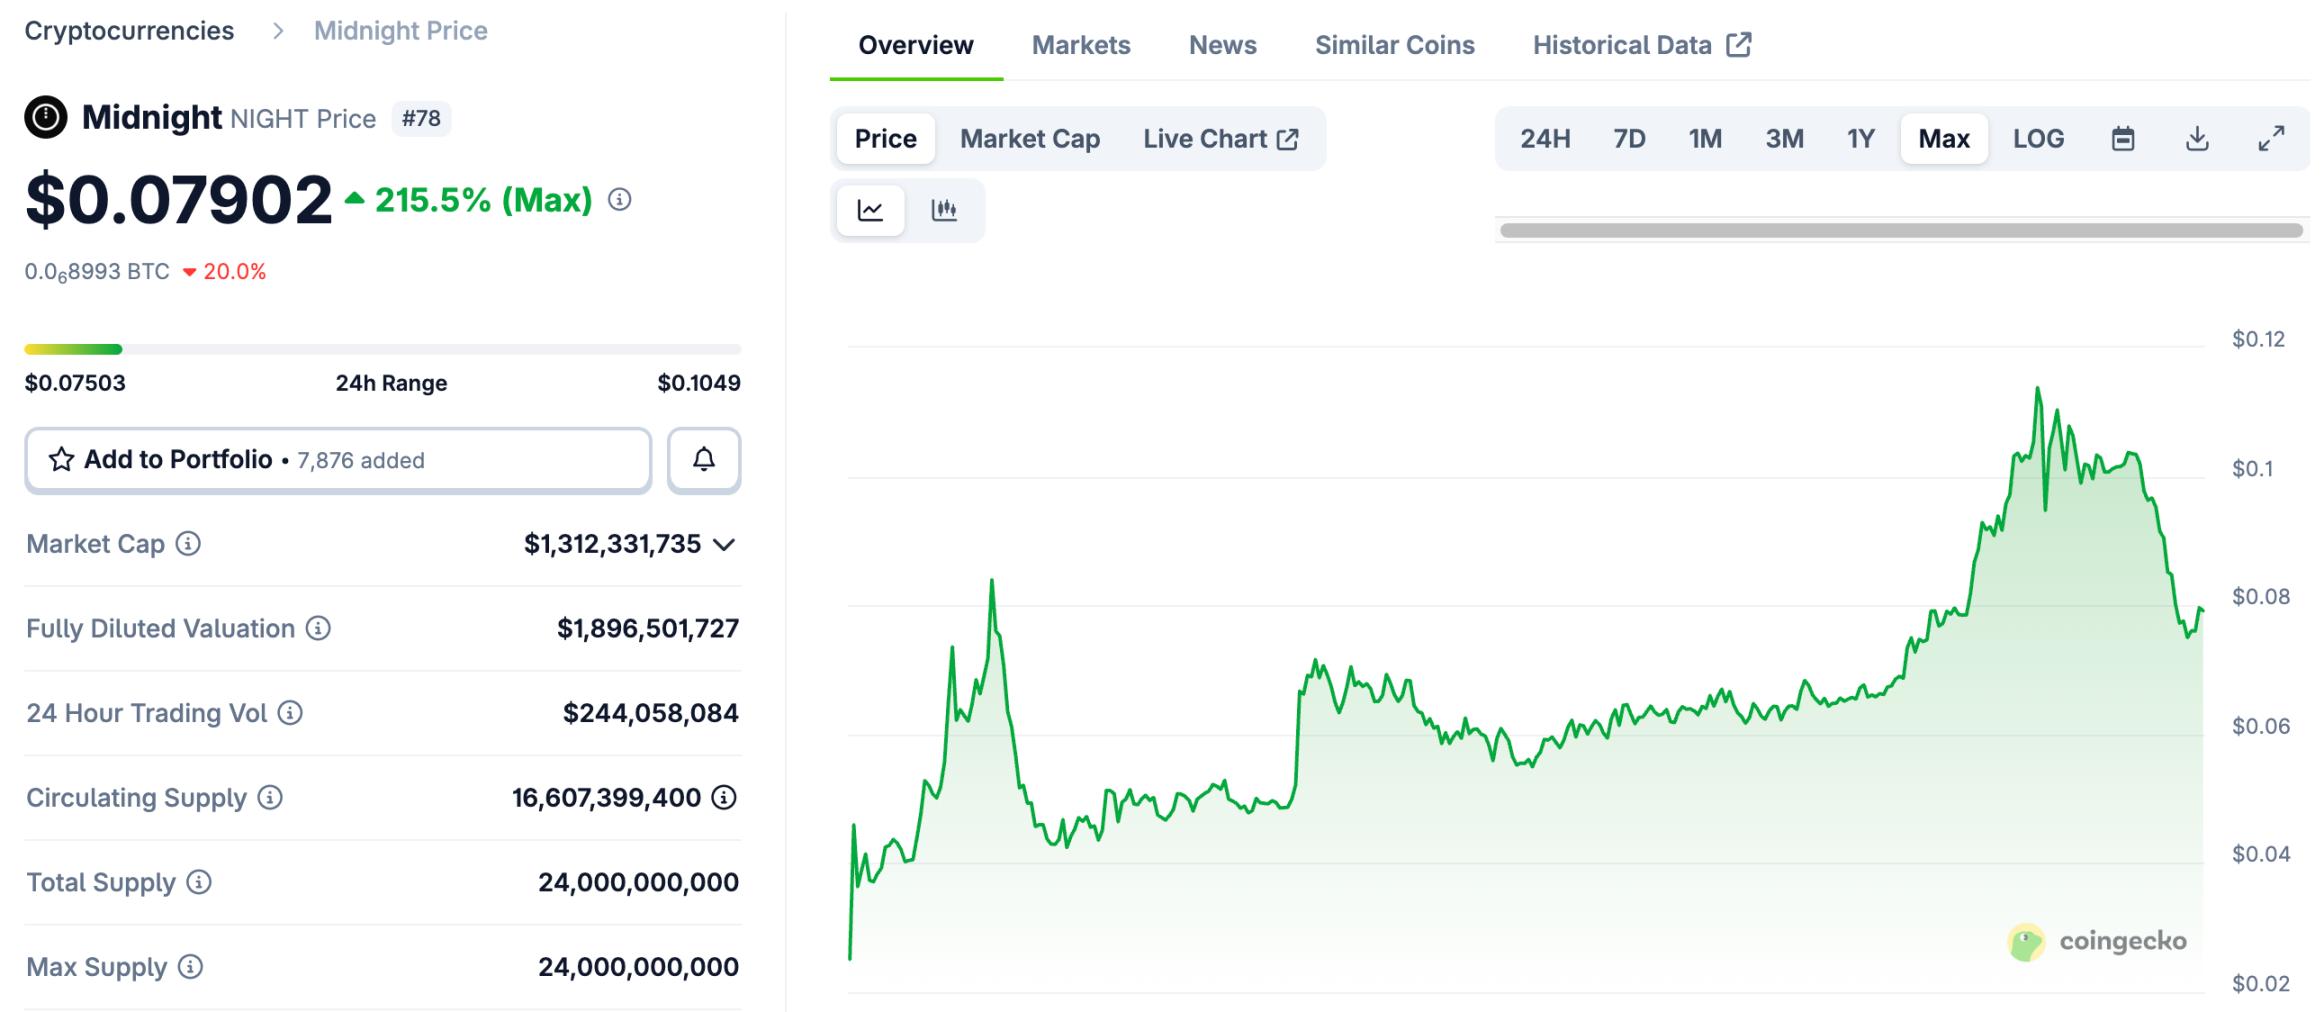
No es sorprendente que un token listado simultáneamente en los principales exchanges tenga tal desempeño, pero lo interesante es que NIGHT es el token de Midnight, la sidechain de privacidad de Cardano. Que un proyecto con las etiquetas “Cardano” y “privacidad” tenga semejante explosividad realmente sorprendió a la mayoría.
¿Por qué es “caro” Midnight?
Midnight es una sidechain desarrollada por Input Output Global (IOG, la empresa matriz de Cardano) cuyo principal atractivo es la “protección de datos programable”. Utiliza pruebas de conocimiento cero (ZKP) a través de una API de TypeScript lista para usar, permitiendo que desarrolladores de Web2 implementen “divulgación selectiva” en la blockchain sin necesidad de aprender criptografía. Toda la red utiliza Cardano como base de consenso y Halo2 como backend ZK, adoptando un modelo de doble token (NIGHT+DUST). El objetivo es primero implementar la “disponibilidad de datos sin visibilidad” que más preocupa a las empresas, y luego expandirse gradualmente a escenarios como DeFi, RWA e identidades on-chain reguladas.
En general, no parece haber nada especialmente novedoso; la tecnología de privacidad utiliza ZKP, pero no protege la privacidad de forma nativa, sino que convierte la privacidad en una opción para satisfacer necesidades reales.
IOG anunció por primera vez el desarrollo de Midnight en noviembre de 2022, pero no fue hasta casi dos años después, en octubre de 2024, que lanzó la testnet. Este es el estilo típico de IOG: desde que anunciaron que Cardano incorporaría smart contracts hasta que realmente lo lograron pasaron casi 5 años, y no fue hasta septiembre de 2021 que Cardano tuvo funcionalidad de smart contracts, cuando el bull market ya había pasado.
En mayo de este año, Midnight estableció una fundación, presidida por Fahmi Syed, ex CFO del equipo de desarrollo de Polkadot, Parity, lo que indica que el TGE ya dio su primer paso. Apenas dos días después del anuncio de la fundación, el fundador de Cardano, Charles Hoskinson, anunció un plan para hacer un airdrop de tokens a 37 millones de direcciones en 8 blockchains principales, y afirmó que el airdrop sería solo para minoristas, sin participación de VC en el proyecto.
Quizás lo que realmente encendió el ánimo del mercado fue el “gran airdrop” de Midnight. Además del airdrop, Midnight también colaboró con Binance, OKX y Bybit para distribuir cerca de 3 mil millones de NIGHT. Este enfoque generoso contrasta fuertemente con el modelo de ICO popular recientemente, y ha tenido una buena recepción en el mercado.
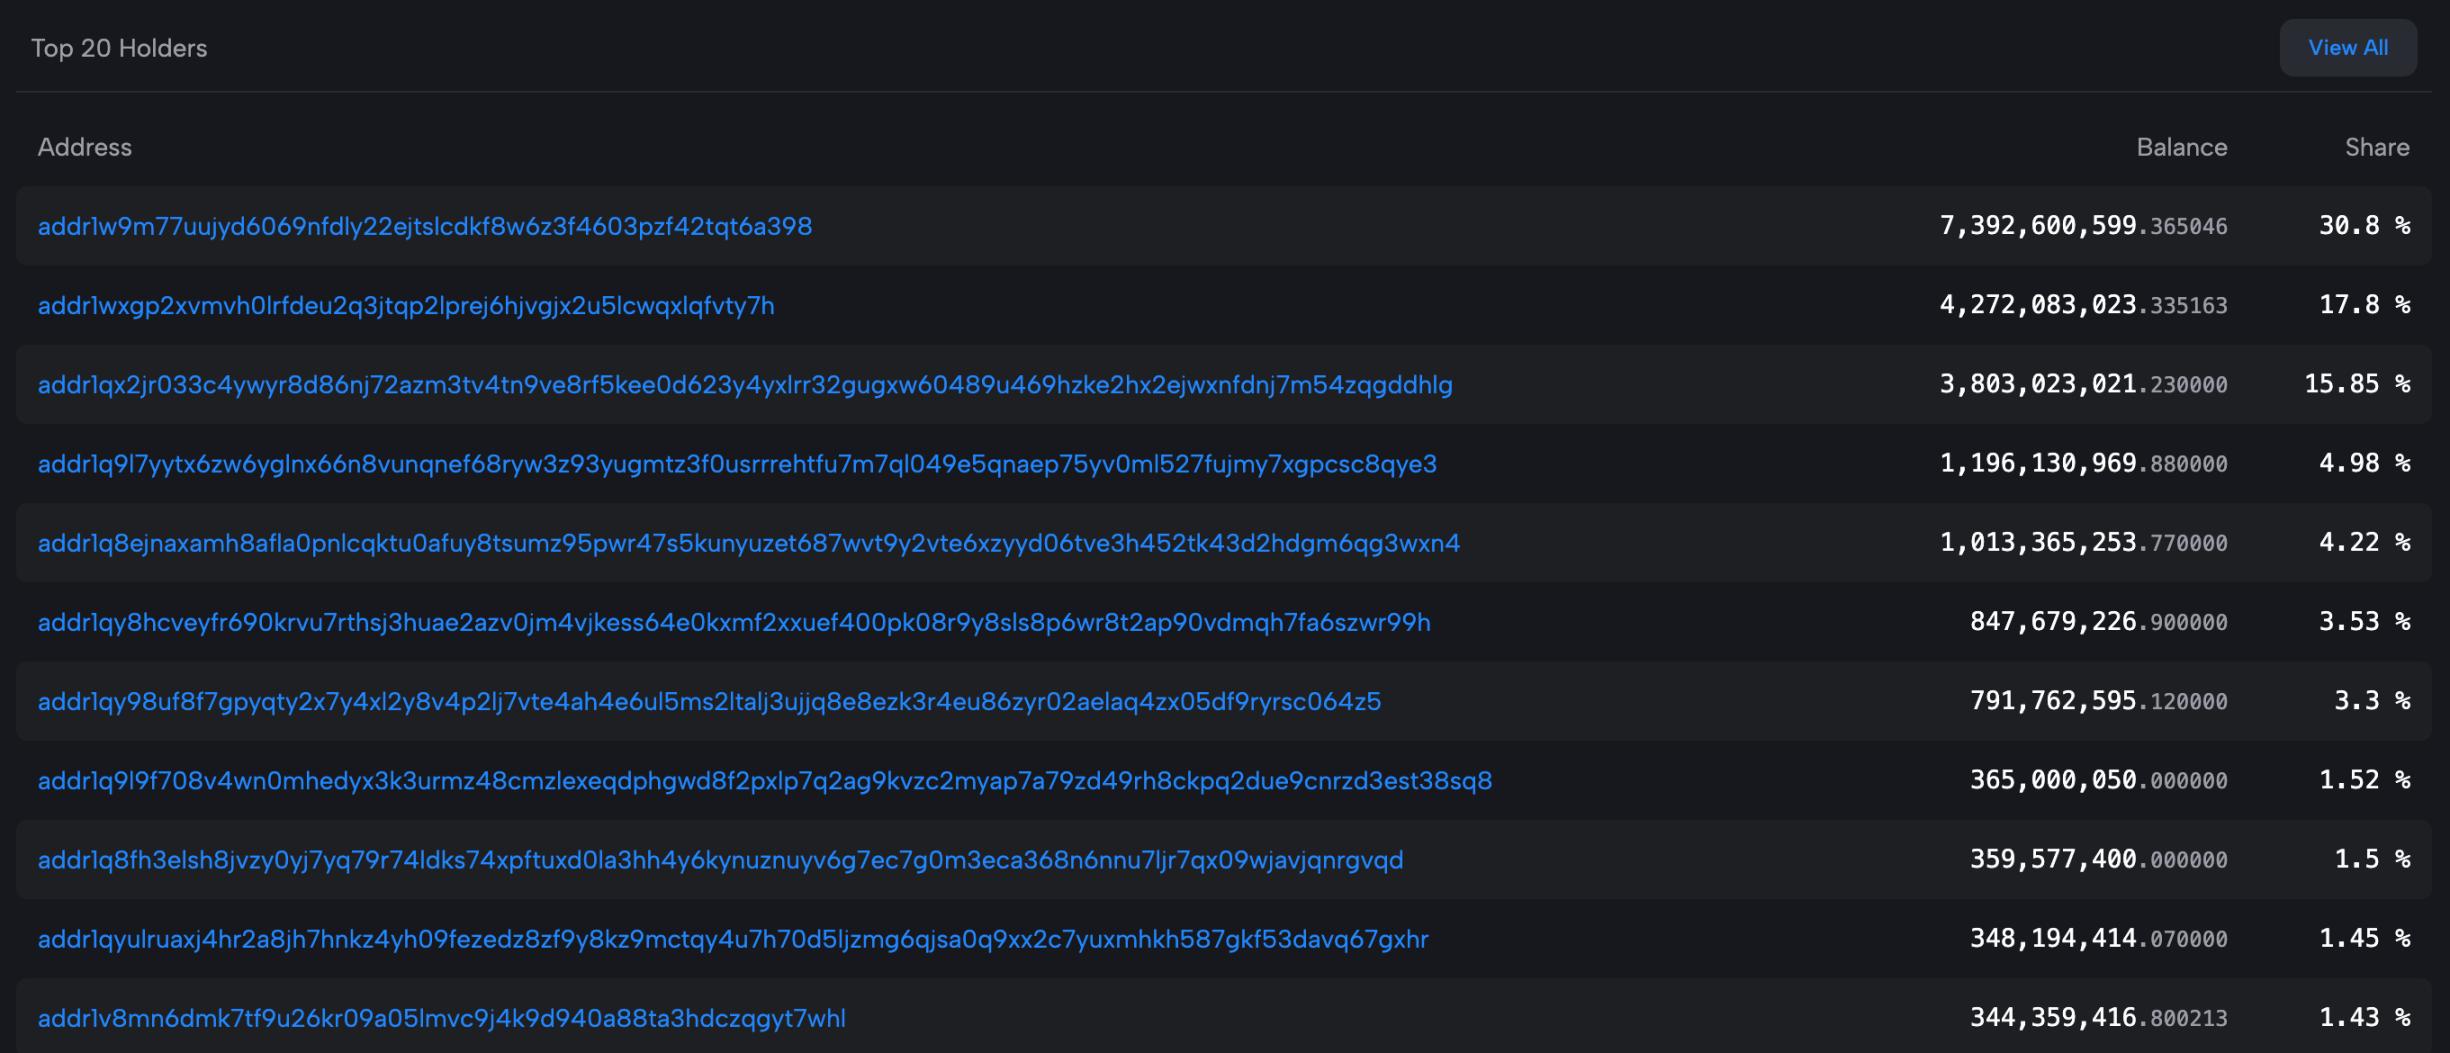
Según el explorador de bloques, aparte de las tres principales direcciones de holders de NIGHT (que probablemente pertenecen a IOG o a la fundación Midnight), las demás direcciones tienen una distribución bastante dispersa. Según los datos oficiales, estimo que los tokens distribuidos por airdrop y en colaboración con exchanges representan cerca de un tercio del total (24 mil millones de tokens), lo que realmente puede considerarse una movida generosa.
El token de Midnight no es solo NIGHT, sino que adopta un modelo de doble token “NIGHT+DUST”. Este diseño poco común no es por “creatividad”, sino para cumplir con los requisitos regulatorios. NIGHT se utiliza para la gobernanza de la red, incentivos y para generar el otro token, DUST. NIGHT en sí mismo no está relacionado con la privacidad y permite auditoría on-chain.
DUST, generado por quienes poseen NIGHT, se utiliza para pagar las comisiones de transacción, cumpliendo un rol similar al gas. Además, DUST también se usa para pagar por funciones de privacidad opcionales en las transacciones on-chain. DUST se distribuye automáticamente a los holders de NIGHT con cada bloque y “se deprecia” con el tiempo para evitar la acumulación maliciosa y ataques a la red.
Así, el “equity” de Midnight, NIGHT, no participa en el pago de comisiones on-chain, existiendo solo como token de gobernanza y para generar el verdadero “combustible” on-chain, DUST. DUST, al ser un “recurso renovable” generado por NIGHT y disminuir con el tiempo, es considerado un recurso y no un activo desde el punto de vista regulatorio, cumpliendo con los requisitos de distintas jurisdicciones.
Cardano invertirá fuertemente en el ecosistema on-chain el próximo año
Según la hoja de ruta de Cardano, el próximo año será clave para impulsar la actividad on-chain.
Primero, como base, Cardano realizará una actualización de red para aumentar el throughput a entre 1.000 y 10.000 TPS mediante procesamiento de bloques en paralelo y una estructura en capas para lograr escalabilidad vertical, manteniendo la seguridad y descentralización. Luego, el lanzamiento de la mainnet de Midnight, protagonista de este artículo; Cardano considera que la llegada de Midnight, con su función de privacidad opcional, atraerá más actividad DeFi y TVL. Además, el tesoro de Cardano financiará la emisión nativa de stablecoins principales como USDT y USDC en Cardano.
Por último, y para mí lo más importante, Cardano planea enfocarse en la interoperabilidad, pero no simplemente en el cross-chain, sino permitiendo que usuarios de otras cadenas interactúen directamente con DApps en Cardano usando el token de gas de su cadena de origen.
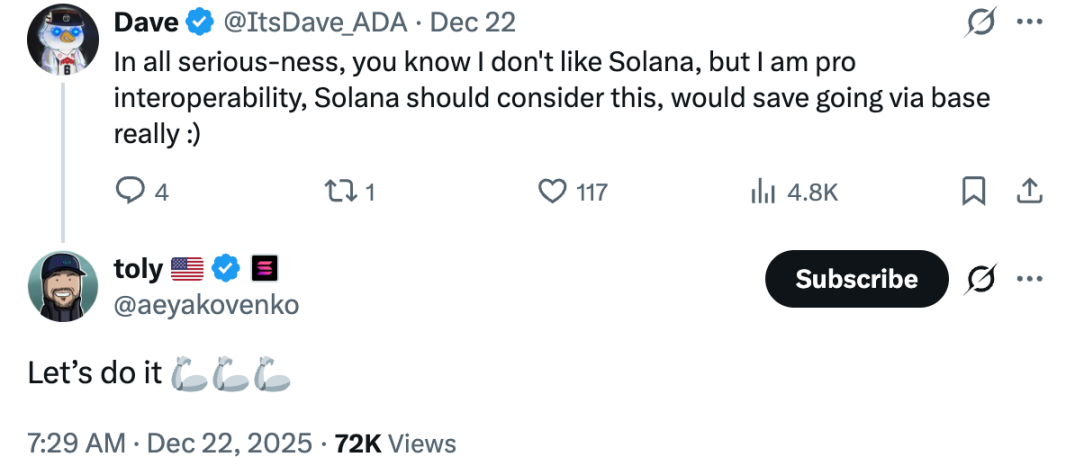
La semana pasada, Cardano logró transacciones atómicas entre BTC y ADA a través de Fluid, sin puentes cross-chain, tokens envueltos ni custodia centralizada, sino mediante transacciones directas de script a script a nivel de base, algo posible gracias a que Cardano también utiliza el modelo de contabilidad UTXO. Hace dos días, la interacción en X entre operadores de pools de Cardano y cofundadores de Solana también confirmó esta dirección de desarrollo.
Junto con la estrategia y los planes de producto, viene la inversión de capital. La Cardano Foundation planea aumentar su presupuesto de marketing en un 12% y participar en eventos como TOKEN2049 y Consensus. Venture Hub invertirá 2 millones de ADA para apoyar startups y proyectos del ecosistema. Además, la Cardano Foundation planea inyectar decenas de millones de ADA en DeFi on-chain para aumentar la liquidez y atraer la participación institucional.
Visto así, el impulso en el precio de NIGHT podría ser solo el aperitivo de una serie de planes de Cardano. Quizás en 2026 realmente valga la pena prestar atención a este proyecto, que lanzó su mainnet en 2017 y que ya casi ha sido olvidado por el mercado mainstream de Web3.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
La fiebre de la IA resiste la rentabilidad del 5% de los bonos estadounidenses; Nasdaq alcanza un nuevo máximo y consolida la relación "80/20", Wall Street reconsidera la proporción entre acciones y bonos.
El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó aproximadamente el 5,53%, el nivel más alto desde 2004, mientras que el petróleo Brent sigue por encima de los 100 dólares por barril. Los activos de riesgo volvieron a resistir la presión, reflejando que los inversores aún confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias corporativas pueden compensar, en cierta medida, el impacto del aumento en los costos de financiamiento y las tasas de descuento.
Precios de las criptos
Más


