
La cuota de mercado se desplomó un 60%, ¿podrá Hyperliquid volver a la cima con HIP-3 y Builder Codes?

¿Qué ha estado pasando recientemente con Hyperliquid?
Título original: Situación de Crecimiento de Hyperliquid
Autor original: @esprisi0
Traducción: Peggy, BlockBeats
Nota del editor: Hyperliquid solía dominar el sector de derivados descentralizados, pero en la segunda mitad de 2025 su cuota de mercado cayó drásticamente, lo que atrajo la atención de la industria: ¿ha tocado techo o está preparando la siguiente etapa? Este artículo repasa las tres etapas de Hyperliquid: desde el dominio extremo con una cuota de mercado que llegó al 80%, pasando por la pérdida de impulso hasta el 20% debido a la transformación estratégica y el aumento de la competencia, hasta el resurgimiento centrado en HIP-3 y Builder Codes.
A continuación, el texto original:
En las últimas semanas, las preocupaciones sobre el futuro de Hyperliquid han ido en aumento. La pérdida de cuota de mercado, la rápida aparición de competidores y el cada vez más saturado sector de derivados han planteado una pregunta clave: ¿qué está ocurriendo realmente bajo la superficie? ¿Hyperliquid ya alcanzó su techo o la narrativa actual está ignorando señales estructurales más profundas?
Este artículo lo desglosará paso a paso.
Primera etapa: Dominio extremo
Desde principios de 2023 hasta mediados de 2025, Hyperliquid batió récords históricos en indicadores clave y aumentó constantemente su cuota de mercado, gracias a varias ventajas estructurales:
Un sistema de incentivos basado en puntos atrajo una gran cantidad de liquidez; la ventaja de ser pionero en el lanzamiento de nuevos contratos perpetuos (como $TRUMP, $BERA) convirtió a Hyperliquid en el lugar con mayor liquidez para nuevos pares de trading y en la plataforma preferida para operaciones previas al listado (como $PUMP, $WLFI, XPL). Para no perderse nuevas tendencias, los traders se vieron obligados a acudir a Hyperliquid, llevando su ventaja competitiva al máximo; la mejor experiencia UI/UX entre todos los DEX de contratos perpetuos; comisiones más bajas que los exchanges centralizados (CEX); lanzamiento de trading spot, desbloqueando nuevos casos de uso; integración de Builder Codes, HIP-2 y HyperEVM; y cero caídas incluso durante grandes colapsos del mercado.
Por lo tanto, la cuota de mercado de Hyperliquid creció durante más de un año consecutivo, alcanzando un pico del 80% en mayo de 2025.
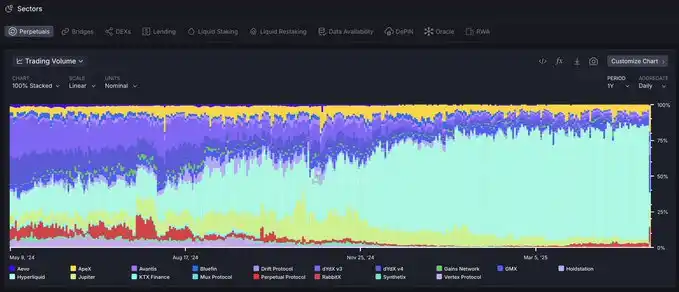
Datos de cuota de mercado de volumen de trading de contratos perpetuos proporcionados por @artemis
En esa etapa, el equipo de Hyperliquid lideraba claramente al mercado en innovación y velocidad de ejecución, sin productos realmente comparables en todo el ecosistema.
Segunda etapa: El auge del “AWS de la liquidez” y aceleración de la competencia
Desde mayo de 2025, la cuota de mercado de Hyperliquid cayó drásticamente, pasando de alrededor del 80% a cerca del 20% del volumen de trading a principios de diciembre.
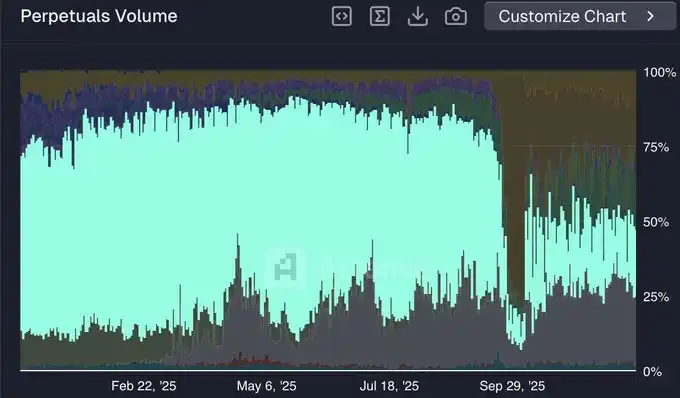
Cuota de mercado de @HyperliquidX (fuente de datos: @artemis)
Esta pérdida de impulso frente a los competidores puede atribuirse a varios factores:
Transformación estratégica de B2C a B2B
Hyperliquid no apostó por el modelo puramente B2C, como lanzar su propia app móvil o seguir añadiendo nuevos productos de contratos perpetuos, sino que optó por una estrategia B2B, posicionándose como el “AWS de la liquidez”.
Esta estrategia se centra en construir infraestructura central para que la utilicen desarrolladores externos, como los Builder Codes para el frontend y HIP-3 para lanzar nuevos mercados perpetuos. Sin embargo, esta transformación esencialmente transfiere la iniciativa de despliegue de productos a terceros.
A corto plazo, esta estrategia no es ideal para atraer y retener liquidez. La infraestructura aún está en una etapa temprana, su adopción lleva tiempo y los desarrolladores externos aún no tienen la capacidad de distribución y confianza que el equipo central de Hyperliquid ha acumulado a lo largo del tiempo.
Los competidores aprovecharon el periodo de transición de Hyperliquid
A diferencia del nuevo modelo B2B de Hyperliquid, los competidores siguen manteniendo una integración totalmente vertical, lo que les permite acelerar significativamente el lanzamiento de nuevos productos.
Al no tener que delegar la ejecución, estas plataformas mantienen el control total sobre el lanzamiento de productos y aprovechan la confianza ya establecida de sus usuarios para expandirse rápidamente. Por lo tanto, ahora son más competitivos que en la primera etapa.
Esto se traduce directamente en un aumento de cuota de mercado. Los competidores no solo ofrecen todos los productos disponibles en Hyperliquid, sino que también lanzan funciones que HL aún no tiene (por ejemplo, Lighter lanzó mercado spot, acciones perpetuas y forex).
Incentivos y “liquidez contratada”
Hyperliquid lleva más de un año sin realizar ningún programa oficial de incentivos, mientras que sus principales competidores siguen activos en este aspecto. Lighter, que lidera recientemente la cuota de mercado de volumen de trading (alrededor del 25%), sigue en su temporada de puntos previa al TGE.
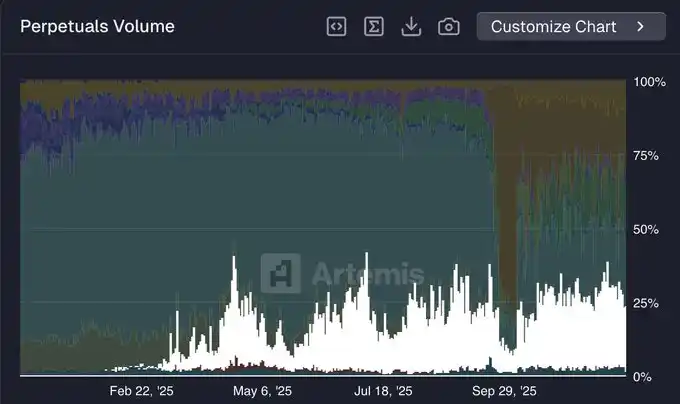
Cuota de mercado de @Lighter_xyz (fuente de datos: @artemis)
En DeFi, la liquidez es más “contratada” que en cualquier otro lugar. Del volumen que fluye de Hyperliquid a Lighter (y otras plataformas), una parte considerable probablemente está impulsada por incentivos y relacionada con el farming de airdrops. Como ocurre con la mayoría de los DEX de perpetuos que ejecutan temporadas de puntos, se espera que la cuota de mercado de Lighter disminuya después del TGE.
Tercera etapa: El auge de HIP-3 y Builder Codes
Como se mencionó antes, construir el “AWS de la liquidez” no es la estrategia óptima a corto plazo. Sin embargo, a largo plazo, este modelo posiciona a Hyperliquid como un posible núcleo de las finanzas globales.
Aunque los competidores ya han copiado la mayoría de las funciones actuales de Hyperliquid, la verdadera innovación sigue viniendo de Hyperliquid. Los desarrolladores que construyen sobre Hyperliquid se benefician de la especialización en el sector y pueden diseñar estrategias de desarrollo de productos más específicas sobre una infraestructura en constante evolución. Por el contrario, protocolos como Lighter, que mantienen una integración totalmente vertical, se ven limitados al intentar optimizar varias líneas de productos a la vez.
HIP-3 aún está en una etapa temprana, pero su impacto a largo plazo ya empieza a notarse. Los principales participantes incluyen:
@tradexyz ya lanzó acciones perpetuas
@hyenatrade desplegó recientemente un terminal de trading para USDe
Están surgiendo más mercados experimentales, como @ventuals que ofrece exposición previa a IPO, y @trovemarkets que apunta a mercados especulativos nicho como activos de Pokémon o CS:GO
Se espera que para 2026, los mercados HIP-3 representen una parte significativa del volumen total de trading de Hyperliquid.
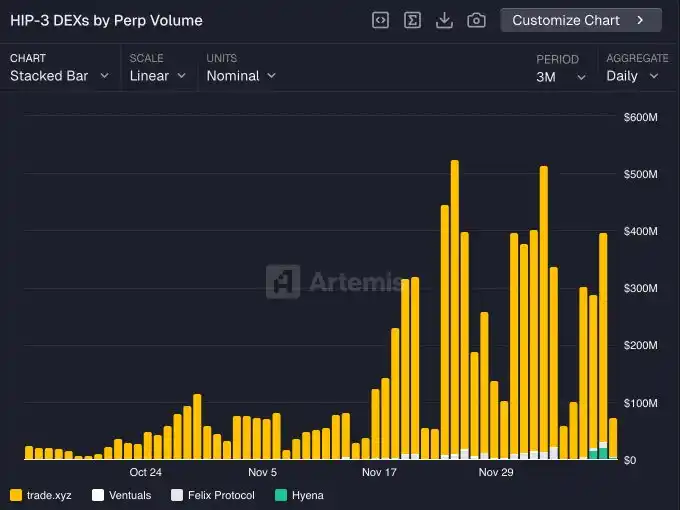
Volumen de trading HIP-3 (por Builder)
La clave que impulsará el regreso de Hyperliquid al dominio es la sinergia entre HIP-3 y Builder Codes. Cualquier frontend que integre Hyperliquid puede acceder inmediatamente a todos los mercados HIP-3, ofreciendo así productos únicos a sus usuarios.
Por lo tanto, los desarrolladores tienen un fuerte incentivo para lanzar mercados a través de HIP-3, ya que estos mercados pueden distribuirse en cualquier frontend compatible (como Phantom, MetaMask, etc.) y acceder a nuevas fuentes de liquidez. Es un círculo virtuoso perfecto.
El desarrollo continuo de Builder Codes me hace ser aún más optimista sobre el futuro, tanto en crecimiento de ingresos como de usuarios activos.
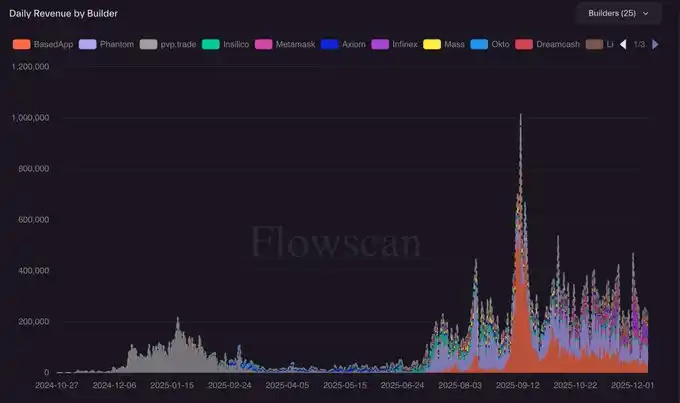
Ingresos de Builder Codes (fuente de datos: @hydromancerxyz)
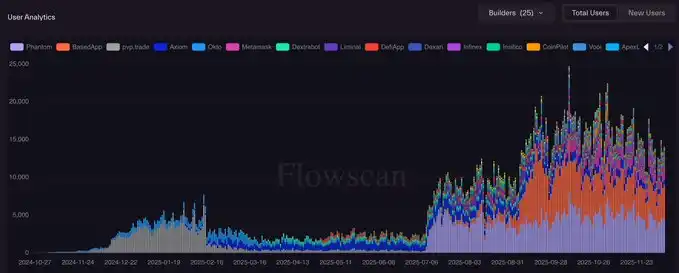
Usuarios activos diarios de Builder Codes (fuente de datos: @hydromancerxyz)
Actualmente, Builder Codes es utilizado principalmente por aplicaciones nativas cripto (como Phantom, MetaMask, BasedApp, etc.). Sin embargo, espero que en el futuro surja una nueva clase de super apps construidas sobre Hyperliquid, diseñadas para atraer a un público completamente nuevo y no nativo cripto.
Esto probablemente se convertirá en la clave para que Hyperliquid escale a la siguiente etapa, y será el foco de mi próximo artículo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La Reserva Federal comienza a subir las tasas de interés, el crédito privado sufre aún más
El aumento de las tasas de interés actúa como el "golpe final": el costo de los préstamos variables para las empresas financiadas sube y los posibles compradores no quieren adquirir activos debido al alto costo de financiamiento. 349 mil millones de dólares están atrapados en fondos zombis, y unos 500 mil millones de dólares enfrentan riesgos de prolongación sin posibilidad de salida. La recaudación de fondos cayó al nivel más bajo desde 2020 y el rendimiento promedio de solo el 7% marca el punto más bajo en 14 años. Se espera que una ola de incumplimientos en inversiones en software estalle antes de 2028 y las valuaciones de créditos privados se desplomarán considerablemente.
Tendencias de capital detrás del gran repunte de la potencia computacional de IA: Los flujos de fondos de JPMorgan revelan que las compras minoristas están “reduciéndose”, mientras aumentan las inversiones en núcleos de potencia computacional como Nvidia y SanDisk.
Lo que se revela no es una retirada masiva de pequeños inversores en IA, sino que bajo presiones macroeconómicas el ritmo general de entrada al mercado se desacelera notablemente y la selección de acciones se vuelve más concentrada. Respecto a la decisión unánime de la Reserva Federal de aumentar la tasa de interés en 25 puntos básicos elevando la tasa de política al 3.75%-4.00%, la opinión de JPMorgan es: si solo se revierte el ciclo superficial de "bajas de tipo por precaución" del año pasado, y las ganancias de las empresas siguen siendo sólidas, junto con la ausencia de un empeoramiento en la situación de Medio Oriente, el mercado de acciones aún tiene capacidad para absorber el aumento de tasas de interés.
¡Resultado de la votación 7-2! El Banco Central de Japón sube las tasas de interés al ritmo más rápido desde 1990, sin dar señales claramente más agresivas
El Banco Central de Japón elevó las tasas de interés al 1,25 %, el nivel más alto desde 1995 y la sexta subida desde que abandonó la política de tasas negativas en marzo de 2024. De los nueve miembros del comité, Asada y Sato votaron en contra debido a la situación económica actual, lo que refleja que persisten diferencias internas sobre nuevas medidas de ajuste. En su comunicado, el Banco Central de Japón señaló que continuará elevando las tasas y ajustando la política de estímulo, pero el lenguaje de las orientaciones prospectivas cambió poco respecto a la declaración de julio, sin emitir señales claramente más agresivas.
Precios de las criptos
Más


