
La verdad detrás de la caída de BTC: no es un colapso cripto, sino un efecto de la desinversión global provocada por el impacto del yen.

No hubo ventas reales: ni los ETF, ni los mineros, ni las ballenas redujeron posiciones
La caída provino de los derivados: los largos con alto apalancamiento fueron liquidados en masa en niveles clave
La baja liquidez amplificó la caída: los libros de órdenes vacíos convirtieron pequeños shocks en una volatilidad sistémica
La estructura del mercado no se rompió: el capital está regresando, las direcciones acumulativas aumentan y la volatilidad disminuye, todos señales de recuperación

1. Todos se asustaron con la caída, pero la causa no fue el mercado cripto
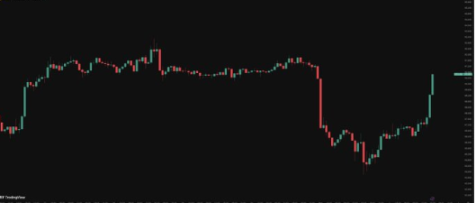
BTC cayó bruscamente en cuestión de minutos, generando pánico instantáneo en el mercado. Pero si solo mirás Bitcoin, te vas a equivocar completamente.
Porque esta caída no fue un evento exclusivo de crypto, sino una baja sincronizada de activos globales:
Wall Street se desplomó
Los rendimientos de los bonos del Tesoro de EE.UU. se dispararon
Todos los activos de riesgo cayeron
El detonante vino de un mercado que pocos miran: Japón.
2. Japón cambió su “modelo de préstamos baratos” de una década y detonó el colapso global del apetito por el riesgo
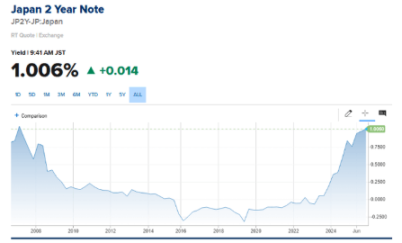
Japón mantuvo tasas ultra bajas durante años, y el capital global usó el yen como “moneda de financiación barata” para hacer carry trade entre activos:
Pedir yenes baratos prestados
Comprar BTC, acciones tecnológicas, bonos o cualquier activo de alto rendimiento
Pero cuando Japón subió de golpe el costo de los préstamos, ese capital tuvo que regresar.
No fue porque BTC empeoró, sino porque:
El financiamiento se encareció → el costo de las posiciones subió → el carry trade tuvo que cerrarse.
No hubo conspiración, ni ballenas tirando el mercado, esto fue un caso típico de
“desapalancamiento impulsado por factores macro”.
3. Los primeros en ser exprimidos fueron los traders de carry trade con alto apalancamiento
El yen se recuperó con fuerza de repente, lo que significa:
Las posiciones apalancadas financiadas en yenes se volvieron carísimas
Aumentó la presión de margen
El costo de los largos de BTC subió mucho
Por eso ese capital tuvo que reducir posiciones rápidamente, lo que disparó:
La primera ola de ventas en BTC → comenzó la cadena de caídas.
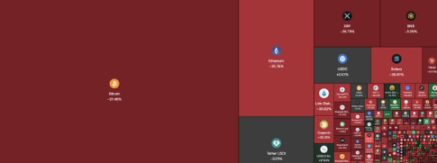
4. El verdadero punto de quiebre fue en los $90K: una zona saturada de apalancamiento alto
BTC se mantuvo fuerte hasta que el precio rompió el nivel estructural más importante: $90,000
Allí había:
Demasiados largos
Demasiado apalancamiento
Zonas de stop loss y liquidación muy concentradas
En el instante en que ese nivel se rompió:
Salieron ventas agresivas, la liquidez se evaporó y el mercado pasó de caer a desplomarse en caída libre.
5. Lo que realmente causó la caída fueron las liquidaciones, no las ventas
Las liquidaciones de largos explotaron en reacción en cadena:
Se activan los stop loss → baja el precio
Se activan las liquidaciones → baja aún más
Más apalancados liquidados → el mercado se descontrola
En solo unos minutos,
más de 600 millones de dólares en largos fueron liquidados forzosamente.
La caída no fue por ventas de pánico de inversores, sino por:
ventas forzadas.

6. Los datos spot revelan la verdad: no fue una “venta real”
Al observar los datos on-chain y de ETF, se puede confirmar:
Los ETF no redujeron posiciones
Los mineros no vendieron
Las ballenas siguieron acumulando
Los únicos que vendieron realmente fueron:
los jugadores de derivados con alto apalancamiento.
La estructura del mercado no mostró “presión real de venta” como en un bear market.

7. La baja liquidez amplificó la caída: un pequeño shock se volvió una avalancha
Recientemente, varios exchanges mostraron baja liquidez en los libros de órdenes:
Pocas órdenes de compra
Poca profundidad
Una sola orden de venta grande podía atravesar varios niveles
Esto hizo que una caída normal del 3-5% se convirtiera en un desplome del 10% o más.
Esto ya había pasado antes de que BTC rompiera los $30K en 2023, con el mismo patrón.
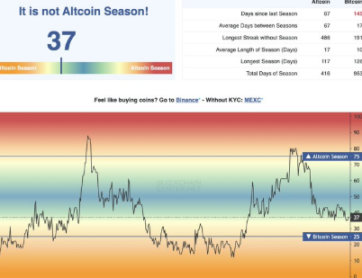
8. Esto no es un bear market, sino una limpieza saludable de apalancamiento
Las características típicas de un bear market incluyen:
Distribución de tokens a largo plazo
Grandes instituciones vendiendo en serie
Salidas masivas de capital spot
Ruptura de la tendencia de largo plazo
Esta vez fue todo lo contrario:
Las liquidaciones vinieron de los derivados, no del spot
Las ballenas siguieron acumulando
El capital no salió del sistema
El apalancamiento bajó rápidamente (lo cual es positivo para futuras subas)
Esto se parece más a una “desintoxicación sistémica” fuerte pero beneficiosa.
9. Ya hay señales de recuperación: la estructura sigue fuerte
Los datos on-chain y de mercado ya muestran señales de reversión:
Ingresos de stablecoins en aumento
Más direcciones acumulativas
Volatilidad a la baja
El apalancamiento en derivados volvió a niveles saludables
Mientras no haya otro cisne negro macro como la política de Japón,
la estructura de BTC a mediano plazo sigue siendo alcista y fuerte.
En conclusión
Esta caída rápida de BTC no fue un problema interno del mercado cripto, sino un shock de liquidez global provocado por cambios en la política japonesa.
Cuando el yen se fortaleció de golpe y el costo de financiamiento subió abruptamente, el capital que dependía del “carry trade barato en yenes” tuvo que regresar rápido, desatando liquidaciones en cadena en el mercado cripto.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
Precios de las criptos
Más


