

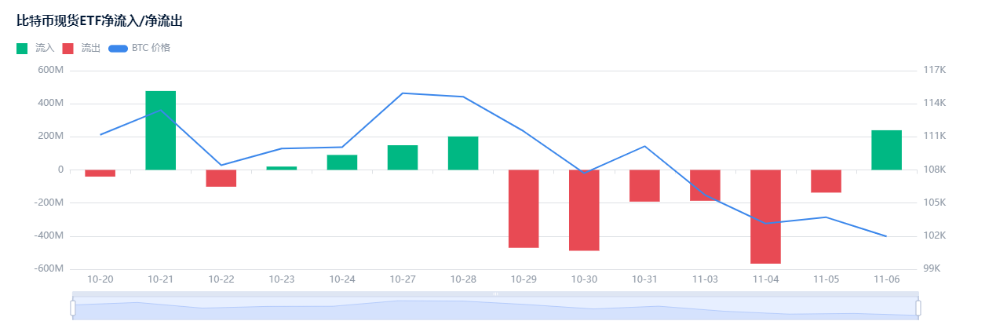
El mercado de bitcoin nunca antes había enfrentado una doble prueba como la actual: una transición interna de ciclo y una crisis de liquidez externa. Un informe de Citi señala que la liquidación masiva del 10 de octubre podría haber dañado el apetito por el riesgo de los inversores. Las entradas de capital en los ETF spot estadounidenses se han desacelerado notablemente en las últimas semanas.
Los indicadores on-chain muestran que las ballenas de bitcoin están disminuyendo gradualmente, mientras que la cantidad de bitcoins en manos de pequeños inversores está aumentando. Las tasas de financiación también están bajando, reflejando una falta de demanda de apalancamiento.
Desde el punto de vista técnico, el precio de bitcoin ahora cotiza por debajo de la media móvil de 200 días, lo que podría seguir reprimiendo la demanda.
I. Situación del mercado: bitcoin en una corrección profunda
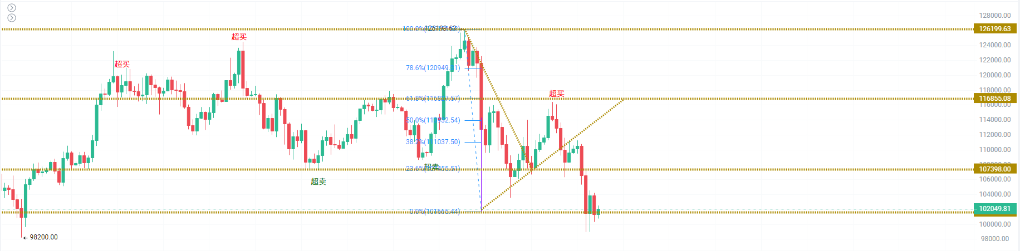
Desde que alcanzó un máximo histórico a principios de octubre, el precio de bitcoin ha caído aproximadamente un 20%, entrando en una fase de corrección profunda. Esta corrección ocurre en un momento sensible, al coincidir el final del “gran ciclo de cuatro años” de bitcoin con la crisis de liquidez provocada por el cierre prolongado del gobierno estadounidense, lo que ha intensificado la profundidad y duración de la corrección.
● El evento de liquidación del “Viernes Negro” del 10 de octubre dañó aún más el apetito por el riesgo en el mercado. La caída en las tasas de financiación también refleja la falta de demanda de apalancamiento, lo que indica un sentimiento general de debilidad.
● Las entradas de capital en los ETF spot de bitcoin en Estados Unidos han disminuido significativamente en las últimas semanas, lo que sorprendió al mercado.
II. Teoría de ciclos: la regularidad histórica del halving y los cambios actuales
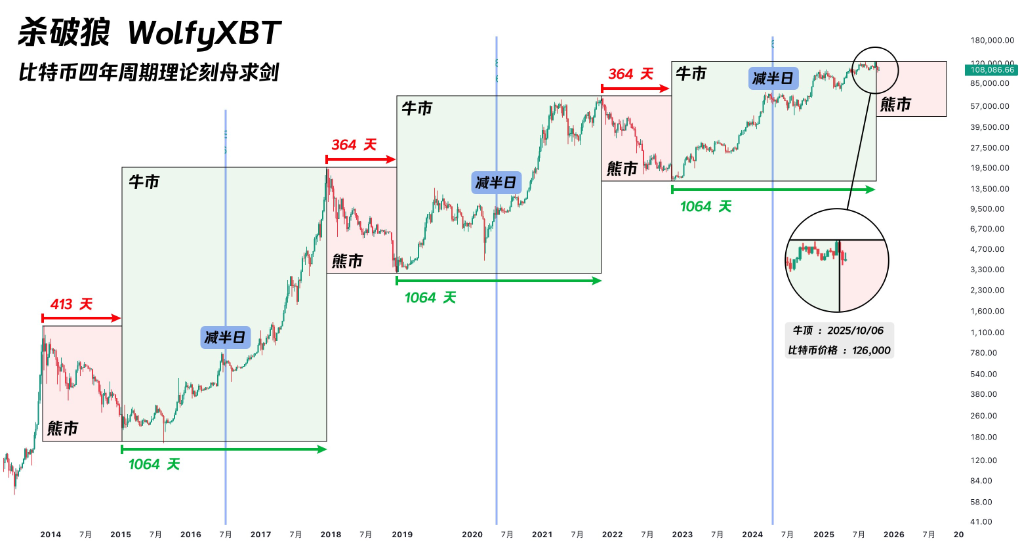
La teoría del ciclo de cuatro años de bitcoin se basa en su mecanismo de halving. Cada vez que se extraen 210,000 bloques (aproximadamente cada cuatro años), la recompensa por bloque para los mineros se reduce a la mitad, disminuyendo así la oferta de nuevos bitcoins. Este mecanismo crea un shock de oferta predecible que históricamente ha provocado subidas cíclicas de precios.
Mirando hacia atrás, el ciclo de cuatro años de bitcoin ha mostrado una regularidad sorprendente:
● Después del primer halving en noviembre de 2012, el precio de bitcoin saltó de 12 dólares a aproximadamente 1,100 dólares
● Tras el segundo halving en julio de 2016, el precio subió de unos 650 dólares a casi 20,000 dólares
● Después del tercer halving en mayo de 2020, el precio pasó de unos 8,700 dólares a superar los 67,000 dólares
● En abril de 2024, bitcoin completó su cuarto halving, reduciendo la recompensa por bloque de 6.25 BTC a 3.125 BTC
Unos meses después de cada halving, bitcoin suele alcanzar un máximo cíclico, seguido de una corrección bajista. Actualmente, han pasado 18 meses desde el halving de abril de 2024, situándonos en una etapa sensible al final del ciclo.
III. Evolución del mercado: ¿la teoría del ciclo tradicional está fallando?
Algunas instituciones de investigación señalan que el mercado de bitcoin podría estar alejándose gradualmente del típico ciclo de cuatro años.
● Bitwise menciona en su informe de investigación a largo plazo sobre bitcoin que, a medida que los inversores institucionales continúan ingresando al mercado y los ETF spot ofrecen nuevos canales de demanda, la estructura del mercado se está volviendo más madura y la volatilidad de precios podría dejar de seguir estrictamente el ritmo tradicional de cuatro años.
Al mismo tiempo, el impacto del halving de 2024 en el lado de la oferta ha sido notablemente menor en comparación con los primeros ciclos.
● Según datos de Glassnode y Galaxy Research, este halving redujo la tasa de emisión anualizada de bitcoin de aproximadamente 1.7% a cerca de 0.85%, pero dado que ya se han minado alrededor de 19.7 millones de bitcoins (de un total de 21 millones), la cantidad de nuevas monedas emitidas representa una proporción muy limitada del stock total, y su impacto marginal en el mercado está disminuyendo.
Esto significa que la fijación de precios en el mercado depende cada vez más de la estructura de entradas de capital (especialmente de instituciones y holders a largo plazo), en lugar de estar impulsada principalmente por cambios en la oferta nueva.
IV. Venta de ballenas: una característica típica del final del ciclo
El último informe de Citi revela el principal motor detrás de la corrección actual: los datos on-chain muestran que las “ballenas” de bitcoin (grandes poseedores) están disminuyendo gradualmente, mientras que la cantidad en manos de pequeños inversores está aumentando.
● Este fenómeno coincide plenamente con la teoría del ciclo de cuatro años, es decir, al final del ciclo, el dinero inteligente suele vender bitcoin a los nuevos participantes. Desde agosto, las ballenas han vendido un total de 147,000 bitcoins, por un valor aproximado de 16,000 millones de dólares.
● Las entidades que poseen más de 10,000 bitcoins están en una clara fase de “distribución”. Casi todos los holders a largo plazo están actualmente en ganancias y realizando importantes tomas de beneficios.
● André Dragosch, director de investigación europea de Bitwise, señala que estas ballenas “creen en el ciclo de halving de cuatro años, por lo que esperan que bitcoin ya haya alcanzado el pico de este ciclo”.
V. Cierre del gobierno: la “aspiradora” de liquidez
El catalizador más directo de la corrección actual de bitcoin proviene de la crisis de liquidez provocada por el cierre del gobierno estadounidense. El saldo de la Cuenta General del Tesoro (TGA) del Departamento del Tesoro de EE.UU. ha crecido drásticamente, absorbiendo una gran cantidad de liquidez del mercado.
● A finales de octubre de 2025, el saldo de la TGA superó por primera vez el billón de dólares, alcanzando un máximo de casi cinco años desde abril de 2021. En los últimos meses, el saldo de la TGA saltó de unos 300,000 millones de dólares a un billón, absorbiendo más de 700,000 millones de dólares en liquidez del mercado.
● El aumento del saldo de la TGA ha provocado una tensión generalizada en los mercados monetarios. La tasa de recompra overnight llegó a alcanzar el 4.27%, muy por encima de la tasa de interés sobre reservas excedentes de la Fed (3.9%) y del rango objetivo de los fondos federales (3.75%-4.00%).
La tasa SOFR también ha subido notablemente, lo que indica un endurecimiento evidente de la liquidez en el mercado.
● El informe de Citi destaca especialmente que las criptomonedas son “muy sensibles” a las condiciones de liquidez bancaria. Los estudios muestran que los cambios semanales en el precio de bitcoin están correlacionados con los cambios en las reservas bancarias estadounidenses; una caída en las reservas suele ir acompañada de un desempeño débil de bitcoin.
Esta sensibilidad convierte a bitcoin en una de las primeras y más afectadas víctimas del endurecimiento de la liquidez.
VI. Oportunidad de mercado: catalizadores potenciales para la liberación de liquidez
● A pesar de la gravedad de la situación actual, la raíz de la crisis es también la clave para una posible recuperación del mercado. Dado que el cierre del gobierno es el principal impulsor del endurecimiento de la liquidez, una vez que termine el cierre, el Tesoro de EE.UU. comenzará a gastar su enorme saldo de efectivo en la TGA, liberando cientos de miles de millones de dólares en liquidez a la economía.
● Goldman Sachs había previsto que el cierre del gobierno probablemente terminaría alrededor de la segunda semana de noviembre. Los mercados de predicción muestran una probabilidad de aproximadamente el 50% de que el gobierno reabra antes de mediados de noviembre, y menos del 20% de que se extienda más allá de Acción de Gracias.
● Una vez que el gobierno de EE.UU. reabra, la liberación de liquidez acumulada podría desencadenar una compra masiva de activos de riesgo. Esta liberación de liquidez podría equivaler a una “flexibilización cuantitativa invisible”, un escenario similar al de principios de 2021, cuando el rápido gasto del saldo de efectivo del Tesoro impulsó un fuerte repunte en el mercado de valores.
● Una vez que el gobierno reabra, la liberación de liquidez acumulada coincidirá con el final del año, lo que podría impulsar un repunte explosivo en bitcoin, acciones de pequeña capitalización y casi todos los activos sensibles a la liquidez que no sean de IA.
Cuanto peor sea la situación a corto plazo, mayor será la liquidez de reserva liberada a mediano plazo. Actualmente, el saldo de la TGA ronda el billón de dólares; una vez que comience a gastarse, la escala de liquidez liberada será sin precedentes. Este repentino retorno de liquidez podría ser el catalizador de un fuerte rebote en bitcoin y otros activos de riesgo.


