
Análisis de datos: ¿Se está agotando la liquidez global?

Autor: Michael Nadeau
Traducción: Baihua Blockchain
La era post-pandemia ha estado definida por el dominio fiscal: una economía impulsada por déficits gubernamentales y la emisión de bonos del Tesoro a corto plazo, donde la liquidez se mantiene alta incluso cuando la Reserva Federal mantiene tasas de interés elevadas.
Hoy, estamos entrando en una etapa liderada por el sector privado; en comparación con el gobierno anterior, el Tesoro está recuperando liquidez mediante aranceles y restricciones de gasto.
Por eso es necesario que bajen las tasas de interés.
Analizamos el ciclo actual desde la perspectiva de la liquidez global para resaltar por qué esta ronda de “operaciones de devaluación” está llegando a su fase final.
¿Está llegando a su fin el dominio fiscal?
Siempre queremos “comprar en el piso” cuando todos están “persiguiendo el alza”.
Por eso nos llamó la atención toda la discusión reciente sobre la “operación de devaluación”.
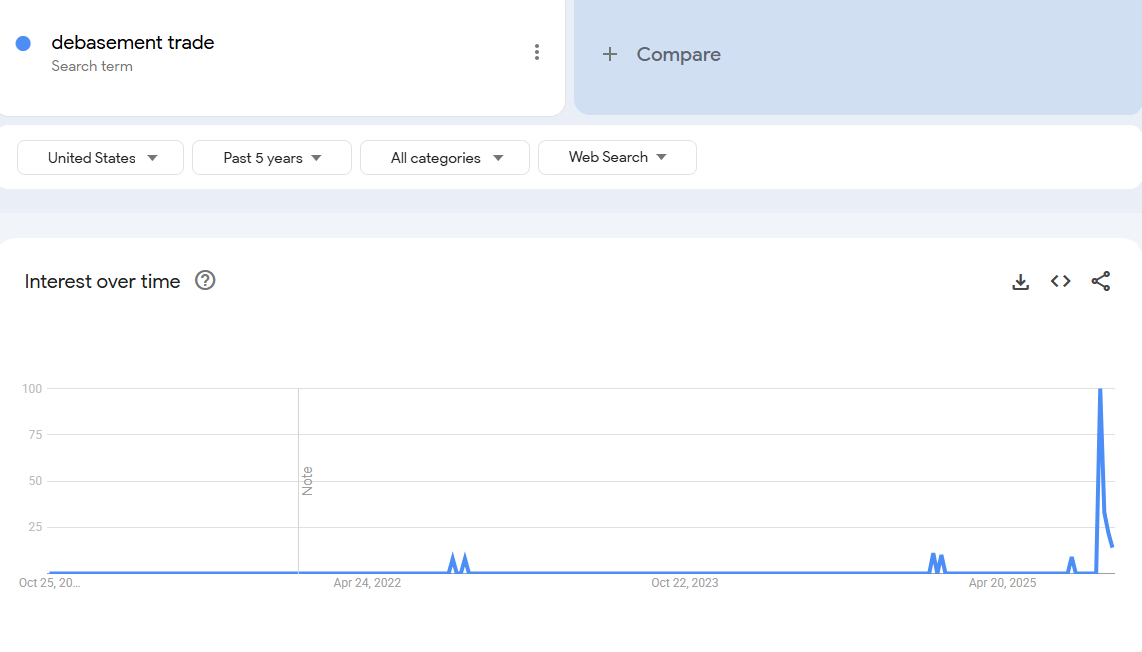
Creemos que el momento de interesarse por la “operación de devaluación” fue hace algunos años. En ese entonces, el precio de bitcoin era de 25.000 dólares y el oro costaba 2.000 dólares. En ese momento, nadie hablaba de esto salvo los analistas de criptomonedas y macroeconomía.
Desde nuestro punto de vista, esta “operación” está prácticamente completada.
Por lo tanto, nuestro trabajo es entender las condiciones que la crearon y si esas condiciones seguirán existiendo.
¿Qué impulsó esta operación? En nuestra opinión, principalmente dos factores.
1. Gasto del Tesoro. Durante el gobierno de Biden, se implementaron déficits fiscales masivos.
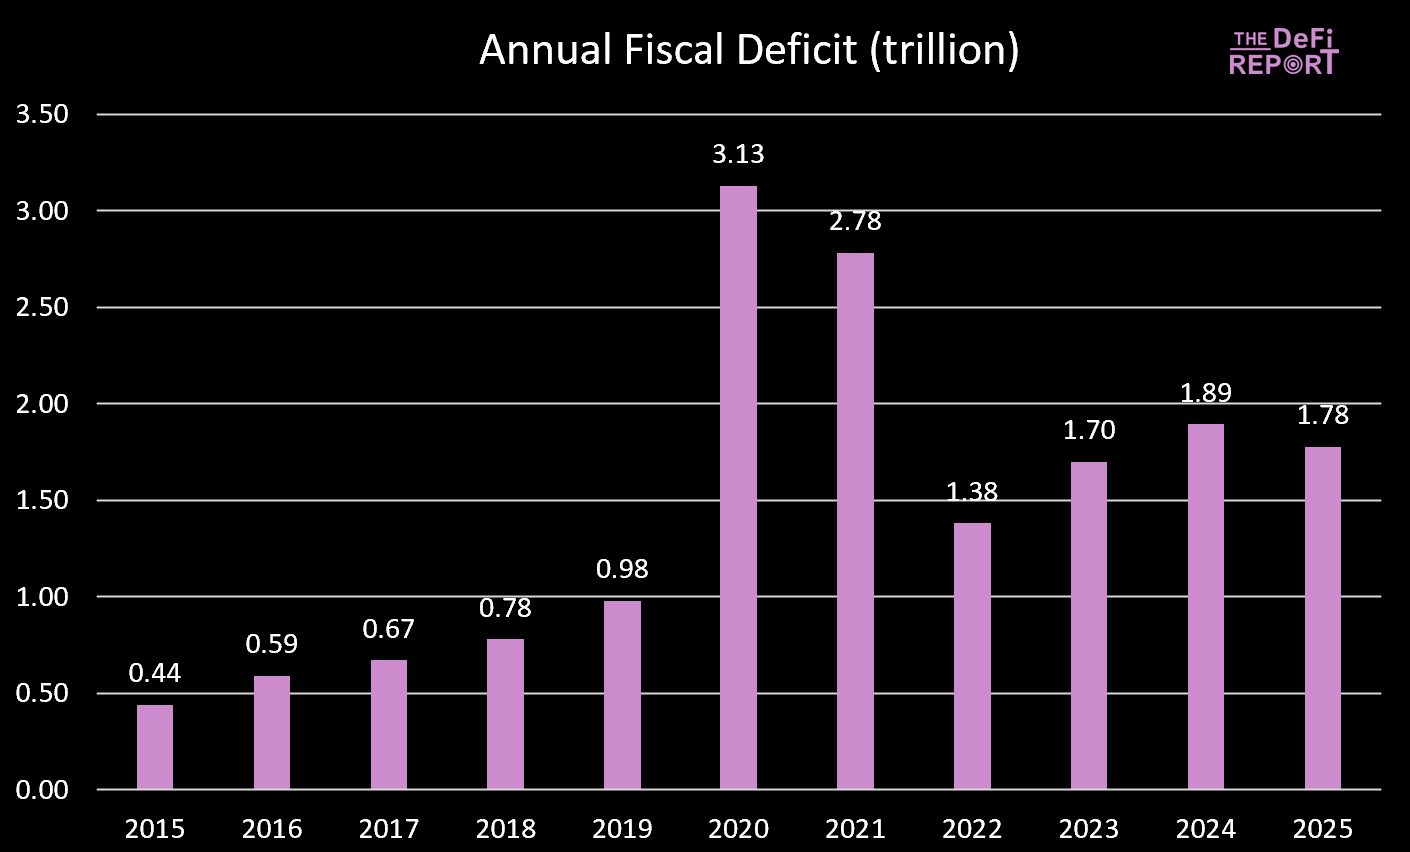
El año fiscal 2025 acaba de finalizar y el déficit ha disminuido levemente, principalmente debido al aumento de los ingresos (aranceles) y no a la reducción del gasto. Sin embargo, se espera que la “Big Beautiful Bill” logre recortes de gasto mediante la reducción de beneficios de Medicaid y del Programa de Asistencia Nutricional Suplementaria (SNAP).
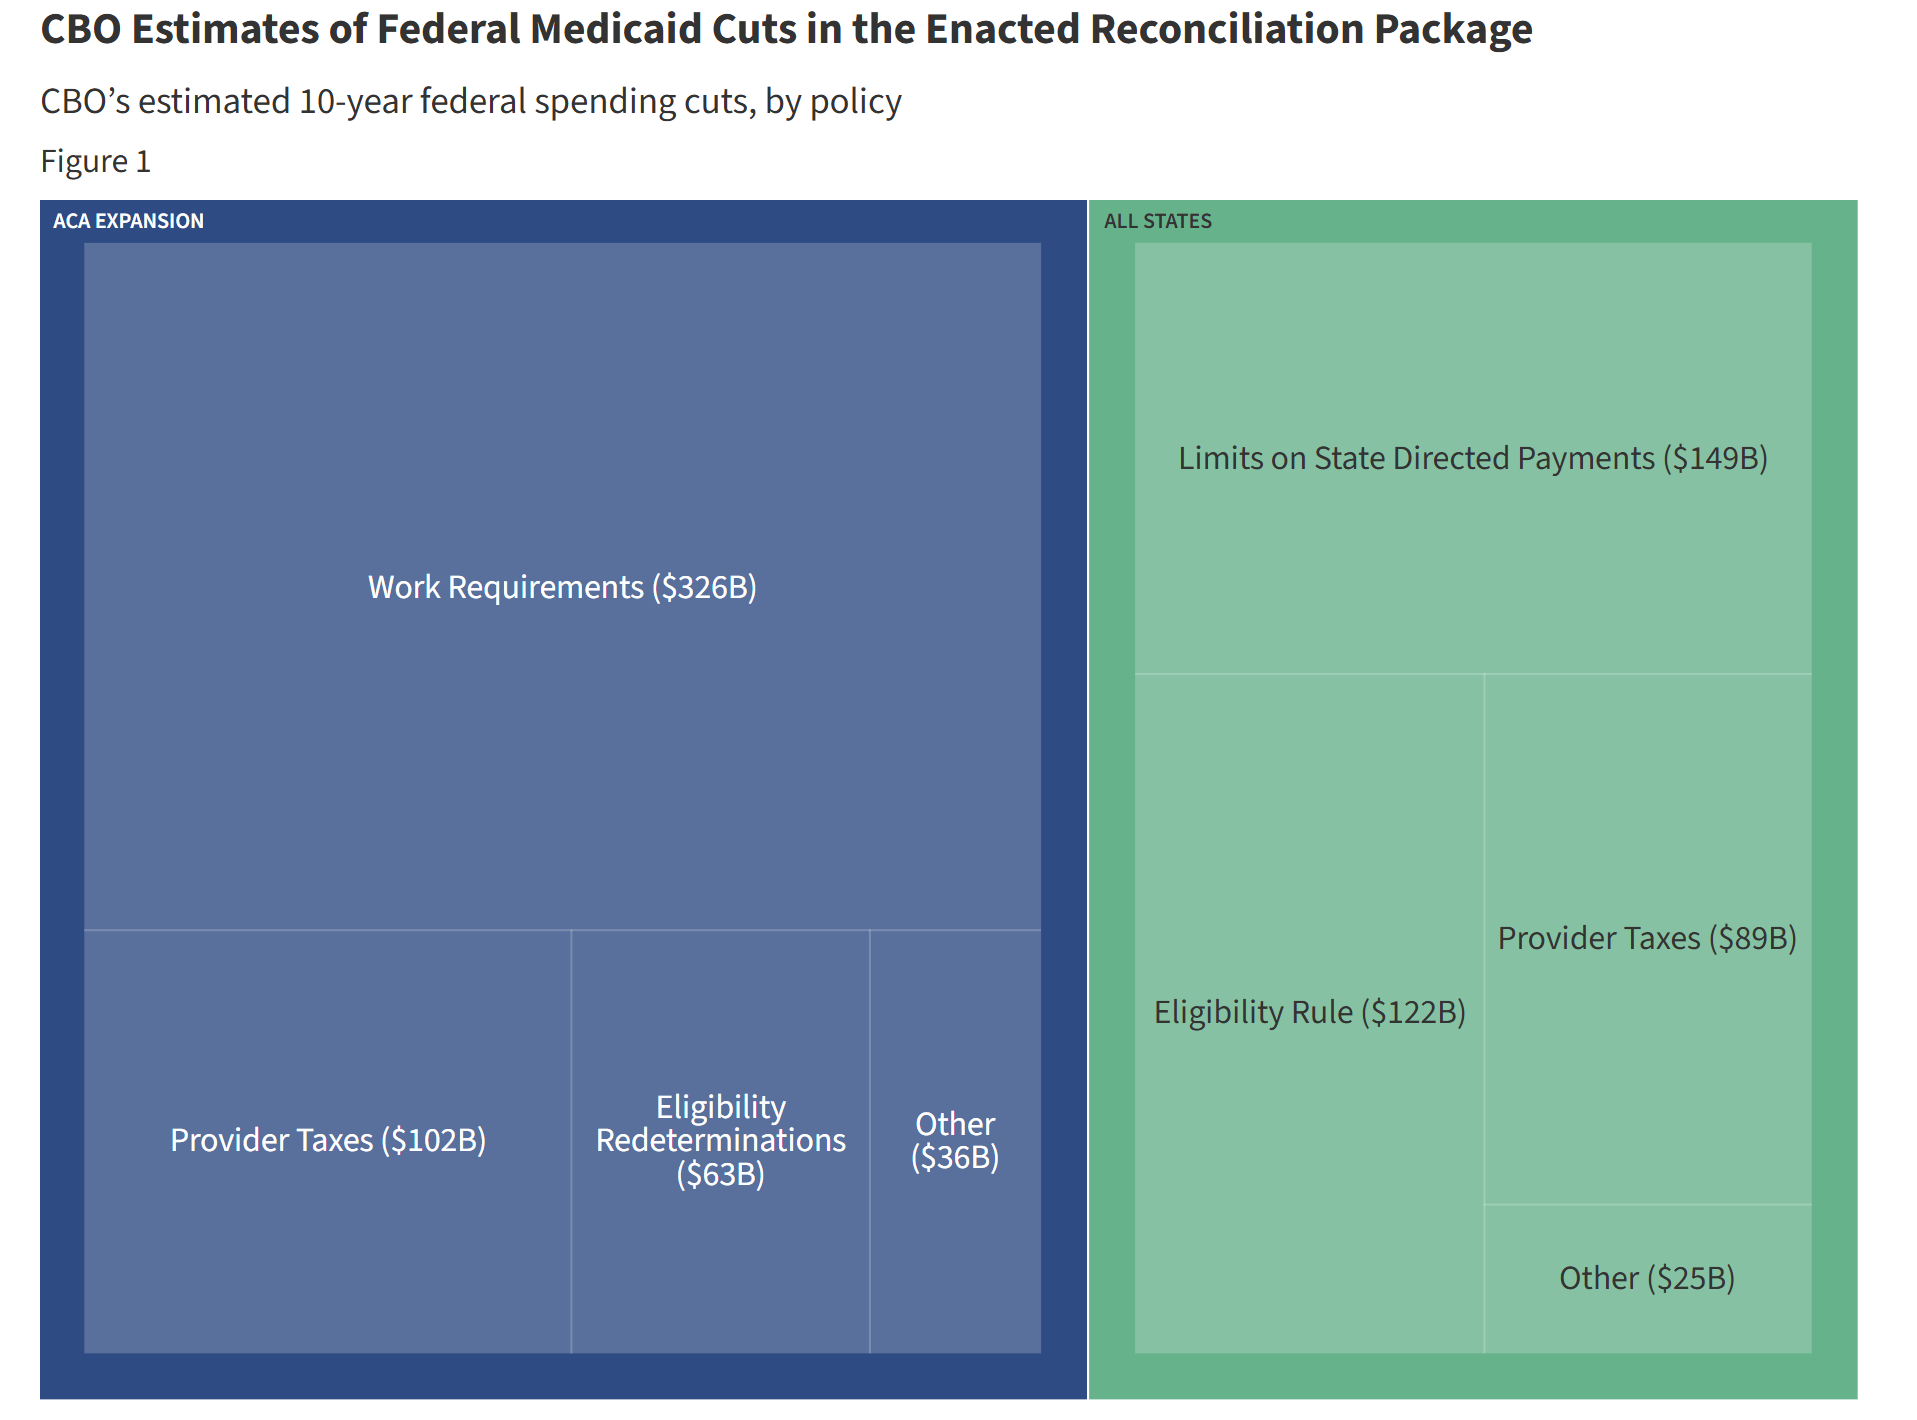
Durante el mandato de Biden, el gasto gubernamental y las transferencias siguieron inyectando liquidez a la economía. Pero bajo la “Big Beautiful Bill”, el crecimiento del gasto se está desacelerando.
Esto significa que el dinero que el gobierno inyecta en la economía se está reduciendo.
Además, el gobierno está extrayendo fondos de la economía a través de aranceles.
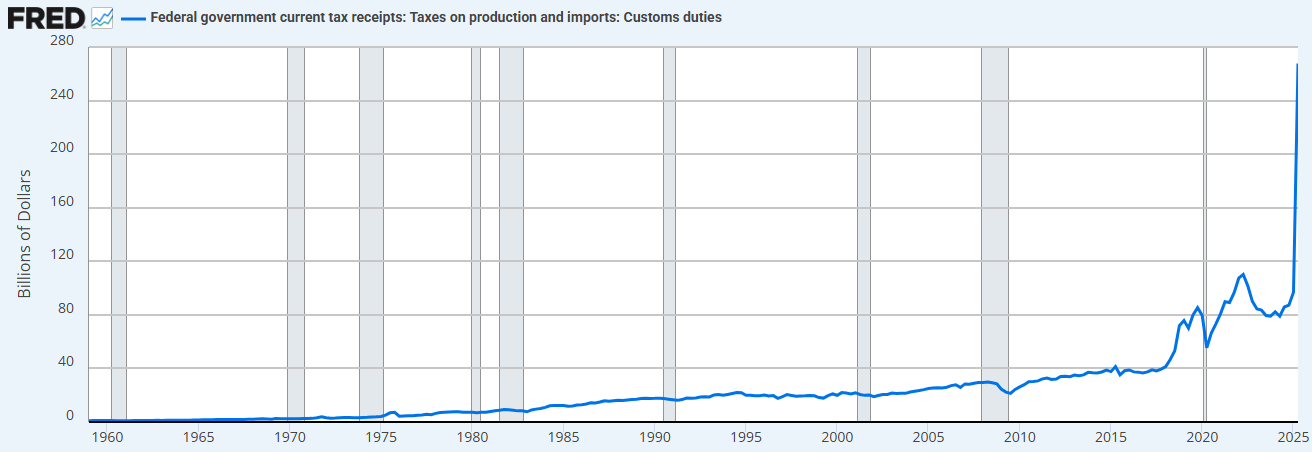
La combinación de restricciones de gasto (en comparación con el gobierno anterior) y el aumento de aranceles significa que el Tesoro ahora está absorbiendo liquidez en lugar de proveerla.
Por eso necesitamos bajar las tasas de interés.
“Vamos a reprivatizar la economía, revitalizar el sector privado y reducir el tamaño del sector público.” - Scott Bessent
2. “Quantitative Easing del Tesoro” (Treasury QE). Para financiar el gasto excesivo del Tesoro durante el gobierno de Biden, también vimos una nueva forma de “quantitative easing” (QE). Esto se puede observar en la línea negra de abajo. El “QE del Tesoro” financió el gasto gubernamental a través de letras a corto plazo en lugar de bonos a largo plazo, lo que sostuvo al mercado.
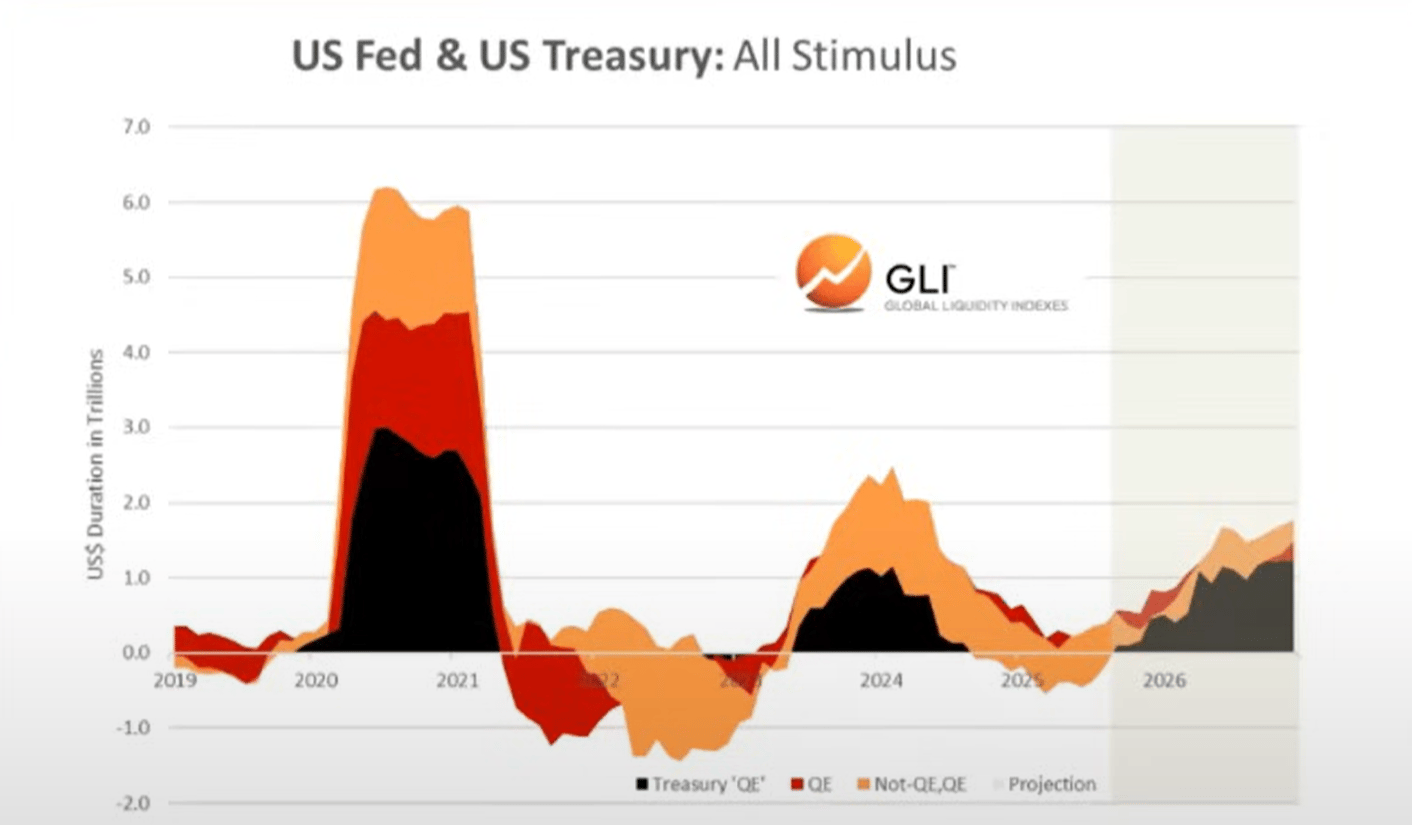
Creemos que el gasto fiscal y el QE del Tesoro impulsaron la “operación de devaluación” y la “burbuja de todo” (“everything bubble”) que vimos en los últimos años.
Pero ahora estamos transitando hacia la “economía Trump”, donde el sector privado toma la posta del Tesoro.
Nuevamente, por eso necesitan bajar las tasas de interés: para activar el sector privado a través de préstamos bancarios.
A medida que entramos en este período de transición, el ciclo de liquidez global parece estar alcanzando su punto máximo…
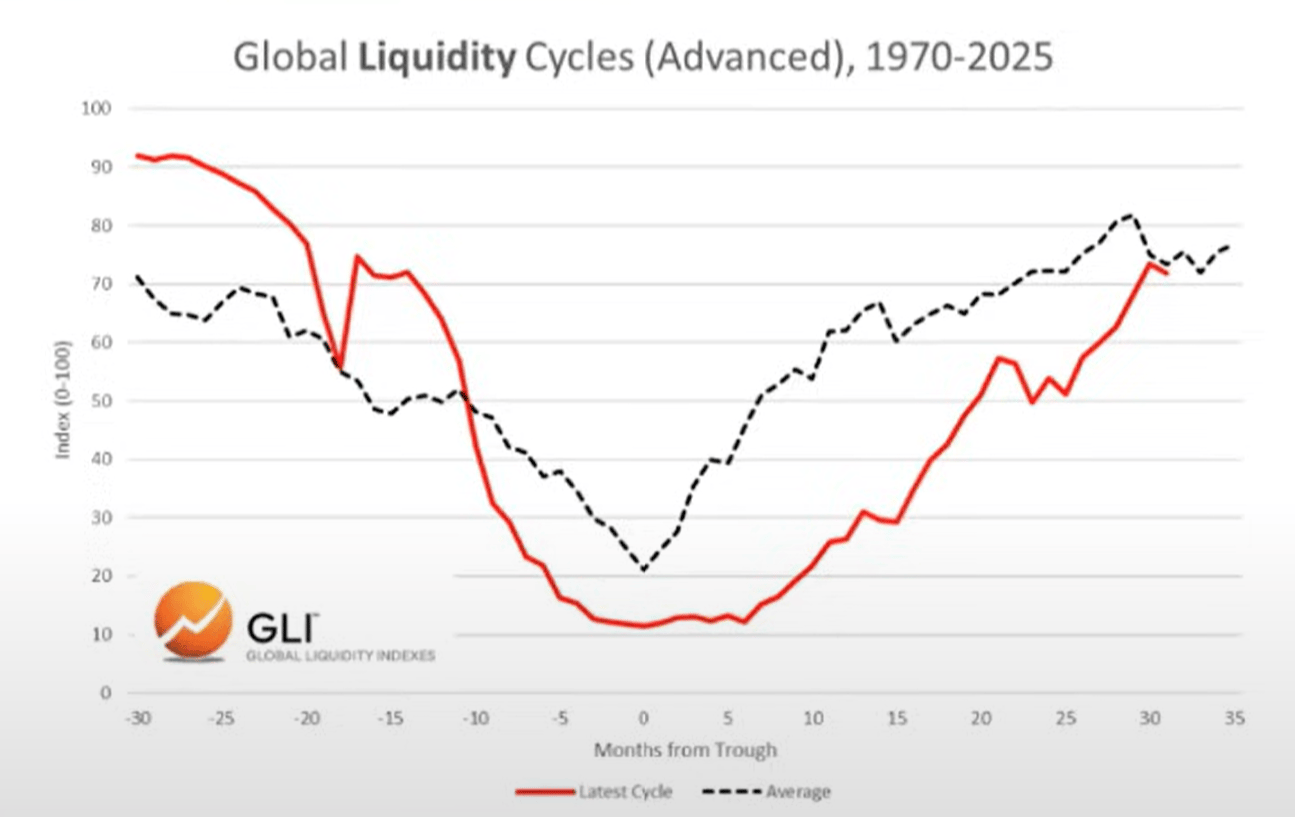
El ciclo de liquidez global está alcanzando su pico y retrocediendo
Ciclo actual vs. ciclo promedio
Abajo podemos observar la comparación entre el ciclo actual (línea roja) y el ciclo promedio histórico desde 1970 (línea gris).
Asignación de activos
Basándonos en el trabajo del Sr. Howell sobre el Global Liquidity Index, podemos observar el ciclo típico de liquidez y su correspondencia con la asignación de activos.
Las materias primas suelen ser los últimos activos en caer, y eso es exactamente lo que estamos viendo hoy (oro, plata, cobre, paladio).
Desde esta perspectiva, el ciclo actual parece muy típico.
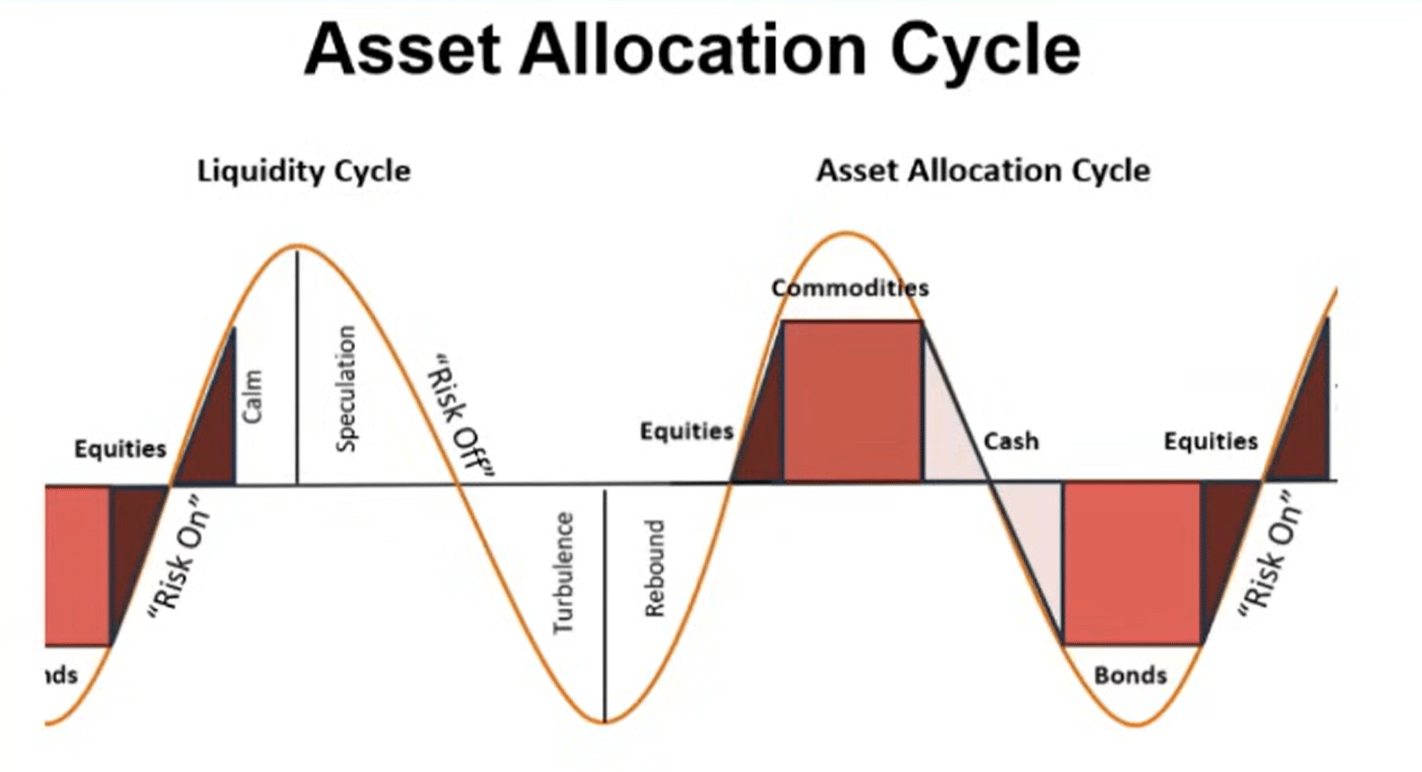
Entonces, si la liquidez realmente está alcanzando su pico, esperamos que los inversores roten hacia efectivo y bonos a medida que el entorno cambie. Para ser claros, esta parte del proceso aún no ha comenzado (el mercado sigue con “apetito por el riesgo”).
Deuda y liquidez
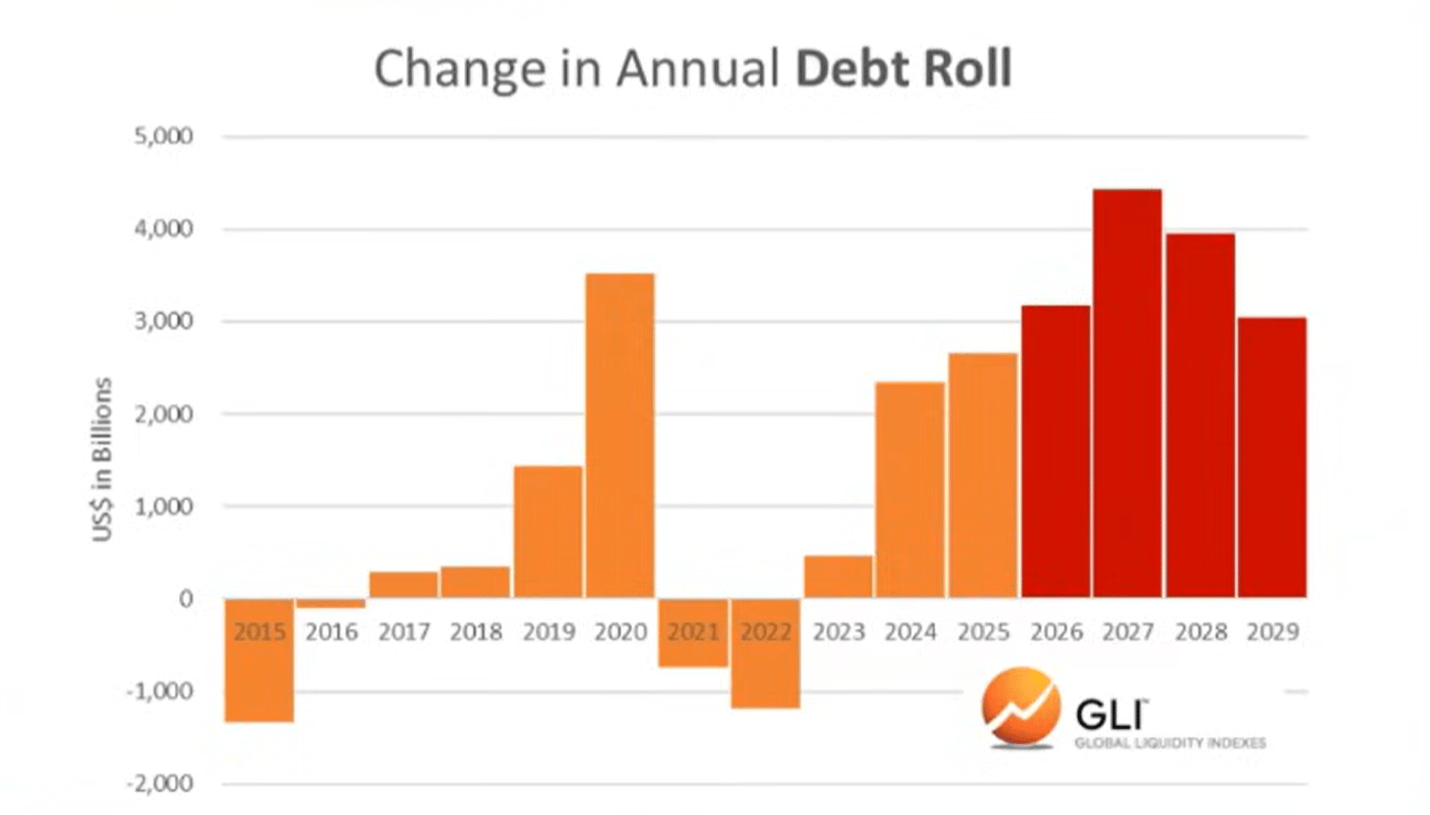
Según el Global Liquidity Index, la relación deuda/liquidez de las principales economías alcanzó a fines del año pasado su nivel más bajo desde 1980. Ahora está aumentando y se espera que siga subiendo hasta 2026.
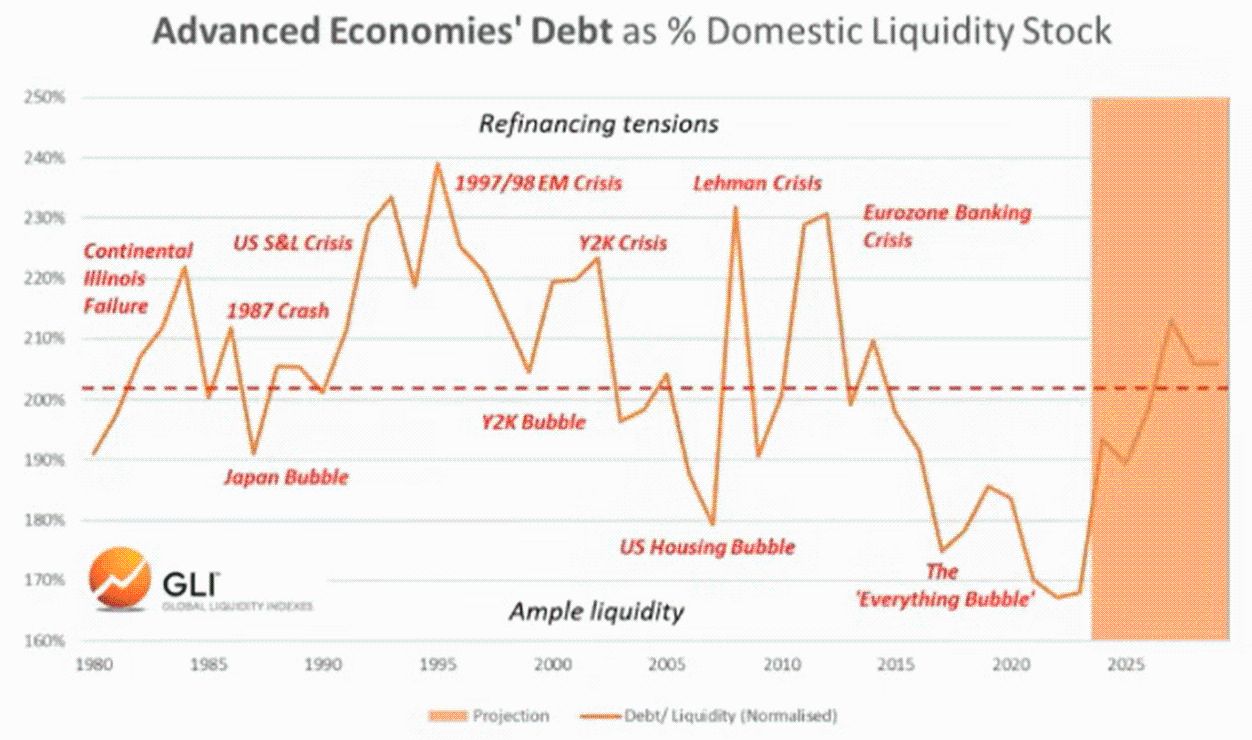
El aumento de la relación deuda/liquidez hace que sea cada vez más difícil atender la refinanciación de billones de dólares en deuda pendiente.
Bitcoin y la liquidez global
Por supuesto, bitcoin ha “anticipado” el pico de liquidez global en los dos últimos ciclos. En otras palabras, bitcoin alcanzó su máximo unos meses antes de que la liquidez global comenzara a caer, como si anticipara la caída posterior.
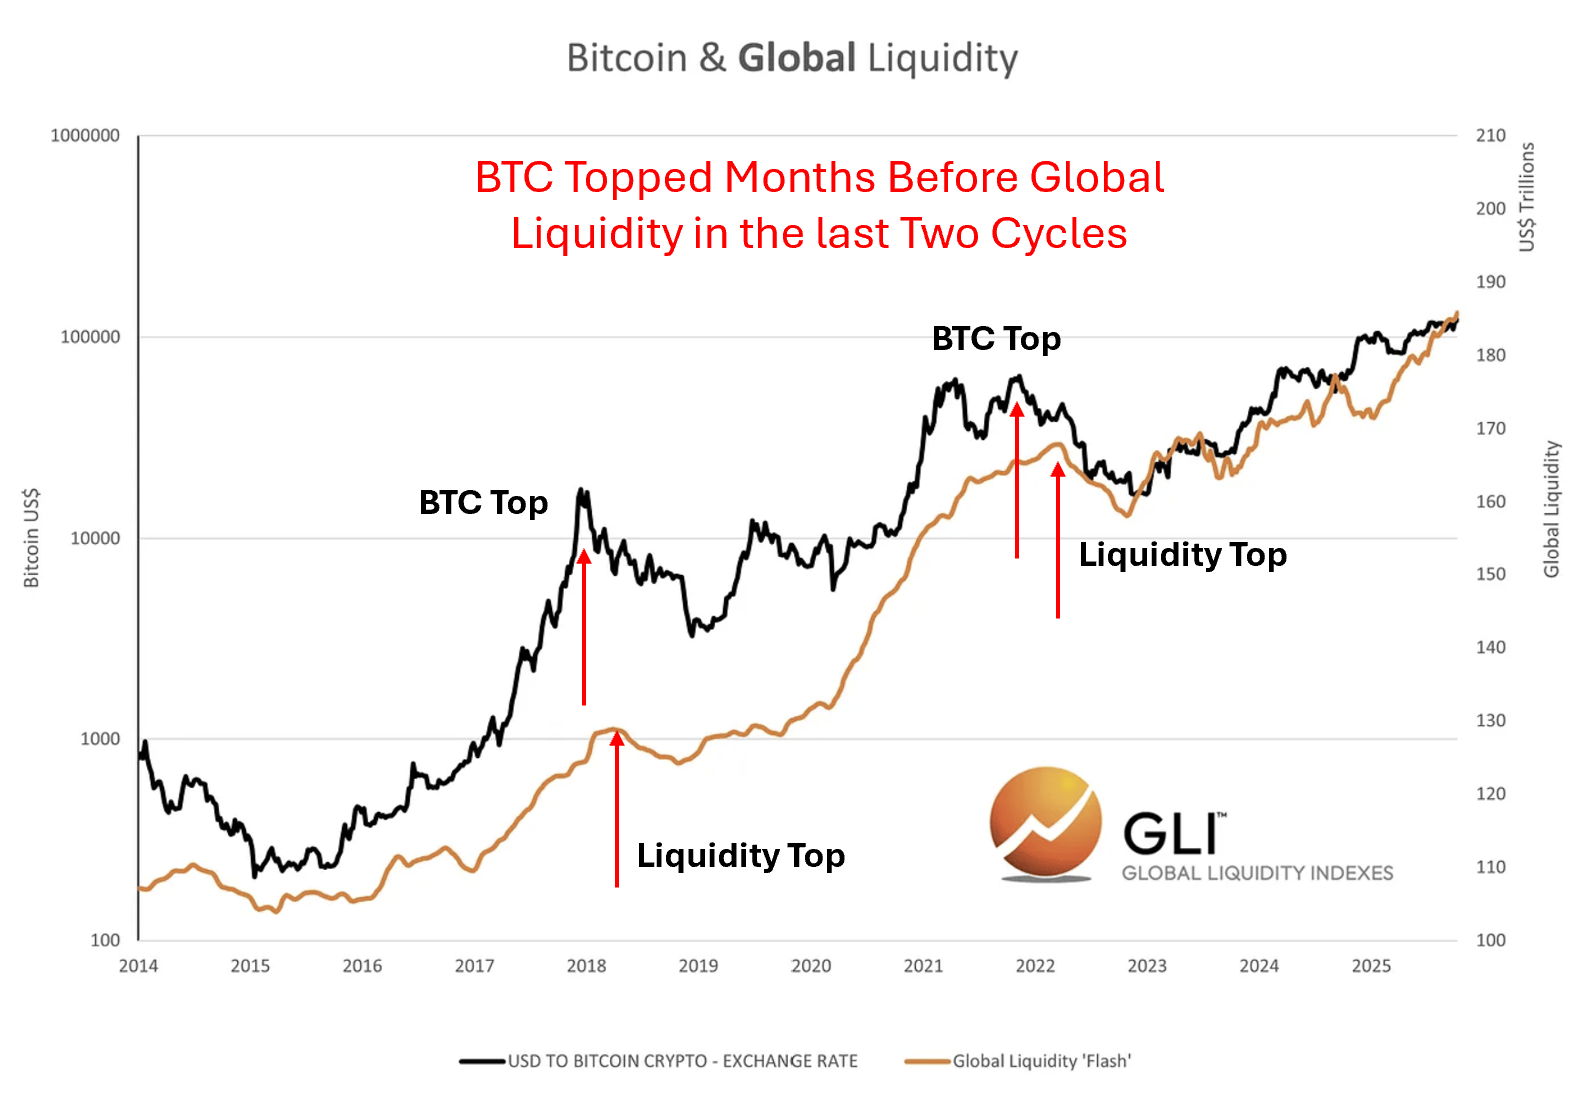
No sabemos si esto está ocurriendo ahora. Pero sí sabemos que los ciclos de criptomonedas siempre han seguido de cerca los ciclos de liquidez.
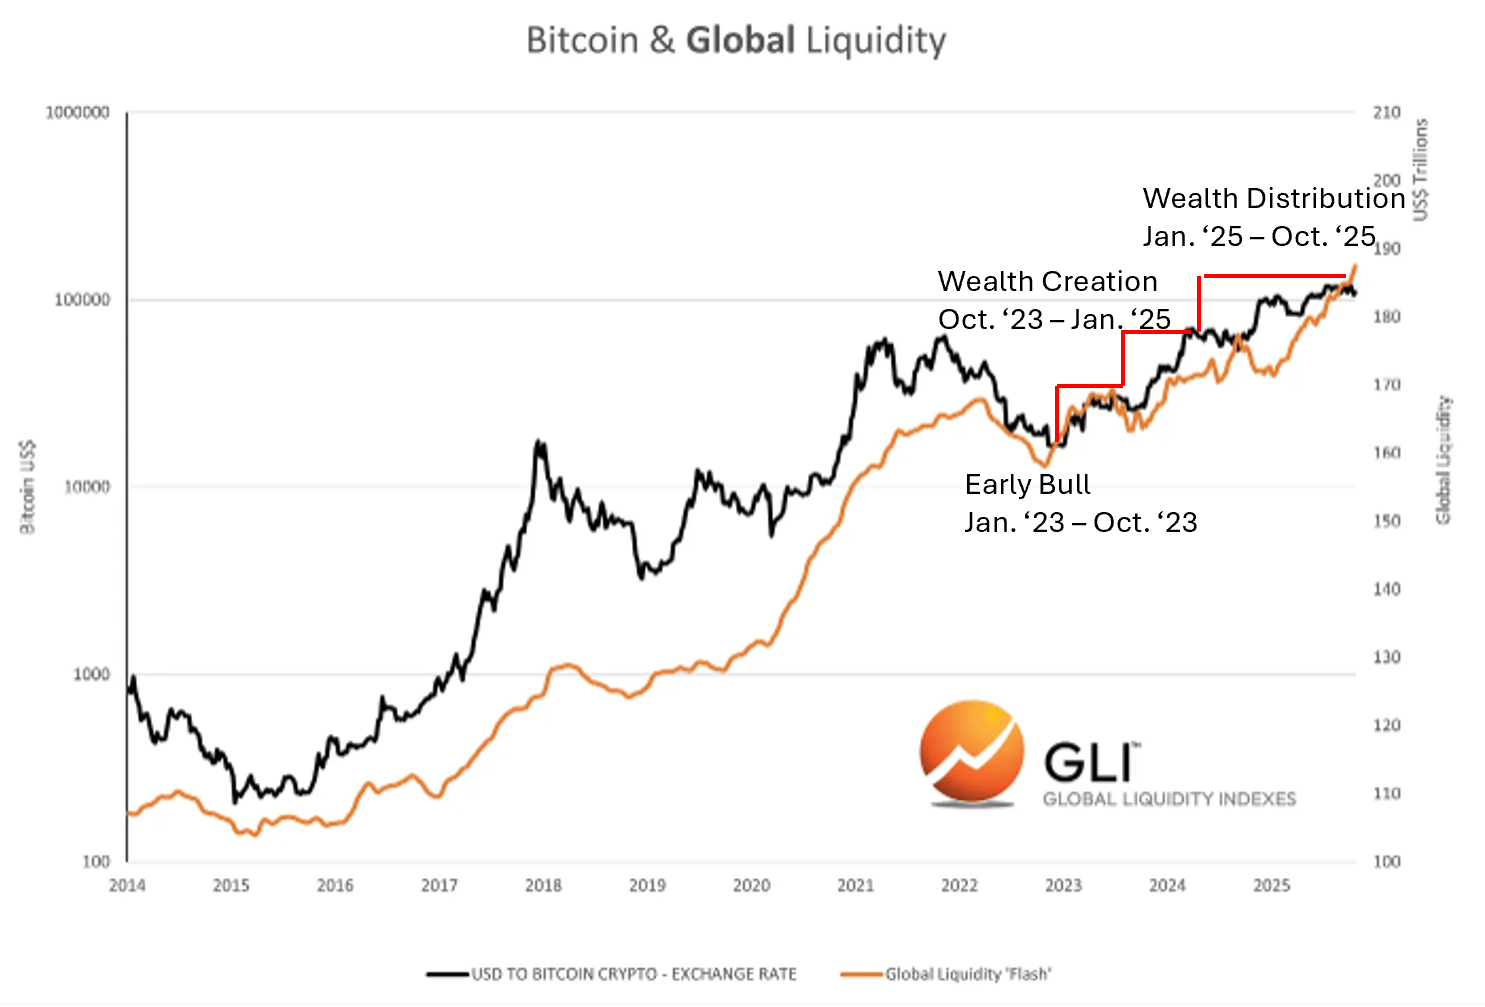
Correspondencia con el ciclo de criptomonedas
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El rendimiento de los bonos del Tesoro estadounidense a diez años se acerca al 5,4%, mientras el aura de la IA no logra ocultar las preocupaciones sobre la posible sobrevaloración del S&P 500.
Detrás del nuevo máximo histórico del S&P 500, solo el 30% de sus componentes está por encima de la media móvil de 50 días, marcando el récord de menor amplitud del mercado desde 1990 en un máximo. El Russell 2000 lleva cinco semanas consecutivas de caídas y el rendimiento de los bonos basura se dispara al 15%. Societe Generale advierte: si el rendimiento de los bonos del Tesoro de EE.UU. llega al 6% y el precio del petróleo alcanza los 150 dólares, el S&P 500 podría caer más del 20% el próximo año. Además, algunos gestores de fondos con buen desempeño han liquidado completamente sus posiciones en AI y han cambiado a energía, afirmando que, si se agotan los fondos, es “el fin del juego”.
La tarifa de los petroleros alcanza un máximo histórico en sesenta años: ¡Transportar petróleo desde Estados Unidos a China cuesta más que lanzar un cohete!
El costo de transporte por barril de petróleo se ha disparado a 41 dólares, acercándose a la mitad del precio del crudo; en ocasiones, el flete de un solo viaje incluso alcanza para comprar un nuevo petrolero. La crisis en Medio Oriente ha provocado una escasez estructural de capacidad en el Estrecho de Ormuz, sumado a que las transferencias de barco a barco han alargado los ciclos de rotación. El flete de los petroleros VLCC pasó de un promedio anual de 9,2 millones de dólares a 77 millones de dólares, un aumento de más de 8 veces. Las ganancias de las refinerías se están erosionando rápidamente, el precio promedio de los petroleros de segunda mano alcanzó un récord histórico y, de forma inusual, superó el precio de los buques nuevos.

¡No sigue las subidas, pero sí las caídas! La plata está en problemas
La lógica de la demanda de IA y energía solar continúa cumpliéndose, pero los precios caen a contracorriente: las fuerzas macroeconómicas como el fortalecimiento del dólar y el aumento de las tasas de interés reales están reprimiendo por completo los fundamentos. Los fondos especulativos vendieron 1.600 millones de dólares en una sola semana, alcanzando el nivel más alto del año, y las posiciones netas cortas de los CTA se invirtieron en 2.600 millones de dólares, también en su máximo anual. Sin embargo, los analistas de Goldman Sachs consideran que estas posiciones extremadamente bajistas están acumulando momentum para un reversal, y la asimetría es evidente; si los vientos macroeconómicos adversos se suavizan, es muy probable que se desencadene un rebote de carácter vengativo: después de una limpieza similar la última vez, la plata subió un 15% en seis semanas.
Precios de las criptos
Más


