
Pulso del Mercado BTC: Semana 45
En resumen, el mercado sigue siendo frágil ya que el impulso técnico estabilizado contrasta con la debilitación de los flujos de capital y la disminución de la rentabilidad. Las salidas de ETF y la desaceleración de la demanda institucional resaltan la falta de apoyo de liquidez sostenida, mientras que la dinámica de ganancias/pérdidas continúa debilitándose.
Bitcoin se mantuvo estable durante la última semana, pero no logró superar la base de costo de los holders de corto plazo. El impulso mostró una mejora modesta y la volatilidad permaneció contenida.
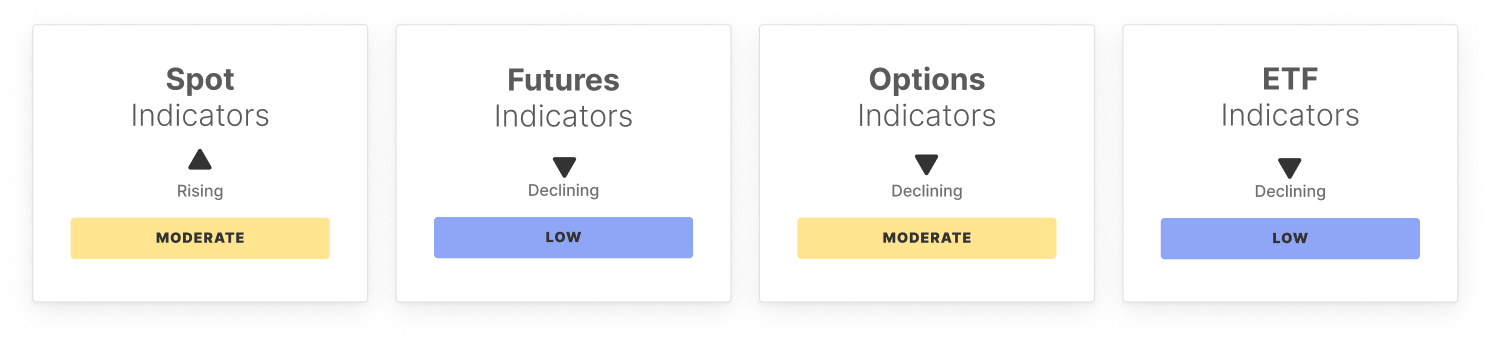
El RSI subió a 55,7, mostrando un impulso más firme sin riesgo de sobrecompra. El CVD spot se fortaleció a medida que la presión de venta disminuyó, aunque los volúmenes spot cayeron un 11,4% hasta los $10,9B, señalando una actividad más ligera.
En derivados, los pagos de financiación se suavizaron y el CVD de futuros cayó a -$789,6M, lo que indica una renovada presión de venta. El OI de opciones cayó un 7,7% hasta los $49,2B, mientras que el Volatility Spread se amplió a -6,45% y el 25-Delta Skew subió a 9,17%, reflejando una mayor demanda de cobertura.
Los flujos de ETF se volvieron negativos con salidas por $617,2M, lo que apunta a toma de ganancias y una demanda institucional más débil, aunque los volúmenes se mantuvieron estables en $24,6B. El ratio MVRV bajó a 2,05, lo que implica menores ganancias no realizadas y presión de venta reducida.
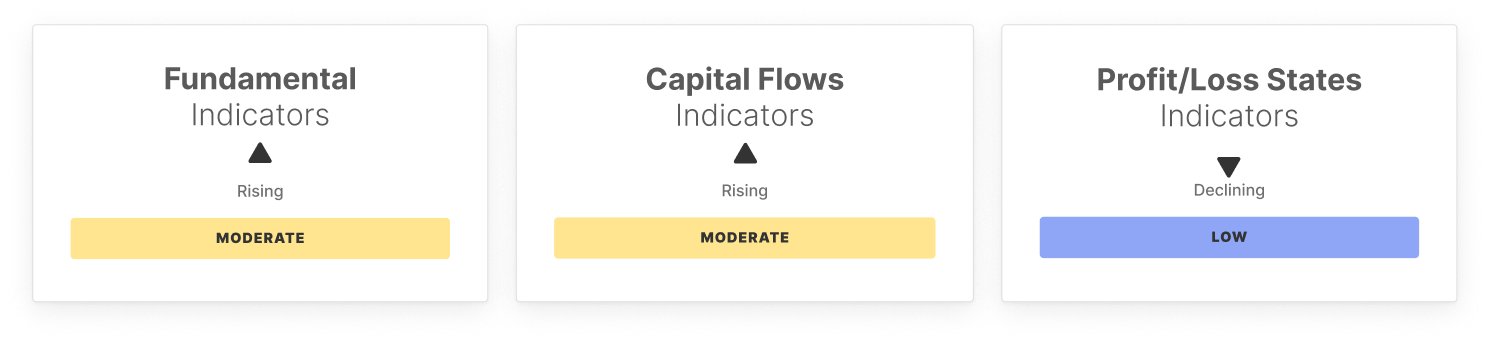
En la cadena, las direcciones activas aumentaron ligeramente a 687K, mientras que los volúmenes de transferencia se dispararon un 27,6% hasta los $11,1B, mostrando un flujo de capital más fuerte. Los volúmenes de comisiones bajaron levemente y el Realized Cap Change subió a 3,5%, consistente con una acumulación constante.
Estructuralmente, la oferta de holders de corto plazo subió a 18,2% y el Hot Capital Share aumentó a 35,4%, reflejando un interés especulativo moderado. El Percent Supply in Profit cayó a 84,0%, por debajo de su banda baja, un patrón típico de acumulación.
El NUPL descendió a -2,1%, mostrando pérdidas no realizadas persistentes, mientras que el Realized Profit-Loss Ratio mejoró a 1,7, insinuando una toma de ganancias selectiva a medida que se reconstruye la confianza.
En resumen, el mercado sigue frágil ya que el impulso técnico estabilizado contrasta con la debilidad en los flujos de capital y la rentabilidad menguante. Las salidas de ETF y la desaceleración de la demanda institucional resaltan la falta de un soporte de liquidez sostenido, mientras que la dinámica de ganancias/pérdidas continúa suavizándose. La acumulación en cadena persiste pero carece de convicción, sugiriendo una rotación de capital más que una demanda fresca. En ausencia de flujos más fuertes o una liquidez renovada, el mercado corre el riesgo de extenderse en una consolidación más prolongada, o incluso en una fase bajista extendida, mientras la confianza se reconstruye lentamente entre los participantes.
Indicadores Off-chain
Indicadores On-chain
🔗 Accedé al informe completo en PDF
¡No te lo pierdas!
Inteligencia de mercado inteligente, directo a tu correo.
Suscribite ahora- Para métricas on-chain, dashboards y alertas, visitá Glassnode Studio
Por favor, leé nuestro Aviso de Transparencia al utilizar datos de exchanges.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
La fiebre de la IA resiste la rentabilidad del 5% de los bonos estadounidenses; Nasdaq alcanza un nuevo máximo y consolida la relación "80/20", Wall Street reconsidera la proporción entre acciones y bonos.
El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó aproximadamente el 5,53%, el nivel más alto desde 2004, mientras que el petróleo Brent sigue por encima de los 100 dólares por barril. Los activos de riesgo volvieron a resistir la presión, reflejando que los inversores aún confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias corporativas pueden compensar, en cierta medida, el impacto del aumento en los costos de financiamiento y las tasas de descuento.
Precios de las criptos
Más


