
¿El misterioso equipo que dominó Solana durante tres meses va a lanzar un token en Jupiter?

Sin marketing, sin depender de VC, ¿cómo logró HumidiFi ganar la guerra de los market makers on-chain en Solana en solo 90 días?
Autor: SpecialistXBT
Un equipo sin sitio web oficial, sin comunidad y con miembros anónimos, logró capturar casi la mitad del volumen de operaciones en Jupiter en solo 90 días.
Para entender más a fondo este misterioso proyecto, primero debemos adentrarnos en una silenciosa revolución de trading on-chain que está ocurriendo en Solana.
El volumen total de operaciones procesado por HumidiFi representa el 42% del volumen en Jupiter
Fuente: Dune, @ilemi
Cómo los AMM propietarios están reestructurando el trading on-chain
En el contexto de los AMM, el flujo de órdenes tóxicas se refiere a los arbitrajistas de alta frecuencia que, utilizando conexiones de baja latencia y algoritmos avanzados, pueden detectar y aprovechar rápidamente las diferencias de precio, igualando rápidamente el precio on-chain con el de los mercados de descubrimiento de precios (generalmente exchanges centralizados como Binance). Las ganancias que se llevan estos flujos tóxicos finalmente son costeadas por los traders, proveedores de liquidez y los market makers on-chain.
En los mercados financieros tradicionales que utilizan libros de órdenes centralizados (CLOB) para el matching de operaciones, los market makers profesionales pueden responder al flujo de órdenes tóxicas de varias maneras (como ajustando el spread o pausando cotizaciones). Analizando los patrones de flujo de órdenes, pueden identificar traders con ventajas informativas y ajustar sus precios en consecuencia, reduciendo las pérdidas por "selección adversa". Por eso, los market makers que operan en Solana han optado naturalmente por DEX como Phoenix, que utilizan CLOB. Sin embargo, durante el periodo de "fiebre meme" en Solana entre 2024 y principios de 2025, la red Solana estuvo tan saturada por la demanda que los market makers no podían enviar sus órdenes a la cadena, y actualizar cotizaciones consumía muchos y costosos recursos computacionales, incrementando drásticamente sus costos.
Una serie de problemas prácticos y complejos está forzando a los AMM market makers más experimentados a repensar fundamentalmente cómo funciona el mercado on-chain, dando lugar a una nueva y revolucionaria estructura de mercado.
Este nuevo paradigma se denomina "AMM propietario" (Prop AMM), cuyo objetivo es ofrecer liquidez on-chain con spreads más bajos y mayor eficiencia, minimizando al mismo tiempo el riesgo de ser explotados por arbitrajistas de alta frecuencia.
SolFi, ZeroFi y Obric son los tres grandes pioneros de los AMM propietarios. No publican interfaces de contrato, sino que las proveen directamente a enrutadores principales como Jupiter, exigiendo que Jupiter dirija las órdenes hacia sus AMM. Este diseño dificulta que arbitrajistas profesionales externos como Wintermute interactúen directamente con los contratos, ya que no pueden entender ni predecir la lógica de trading, previniendo así que los market makers sean desplazados en sus cotizaciones y evitando problemas de "selección adversa" por parte de quienes tienen ventajas informativas.
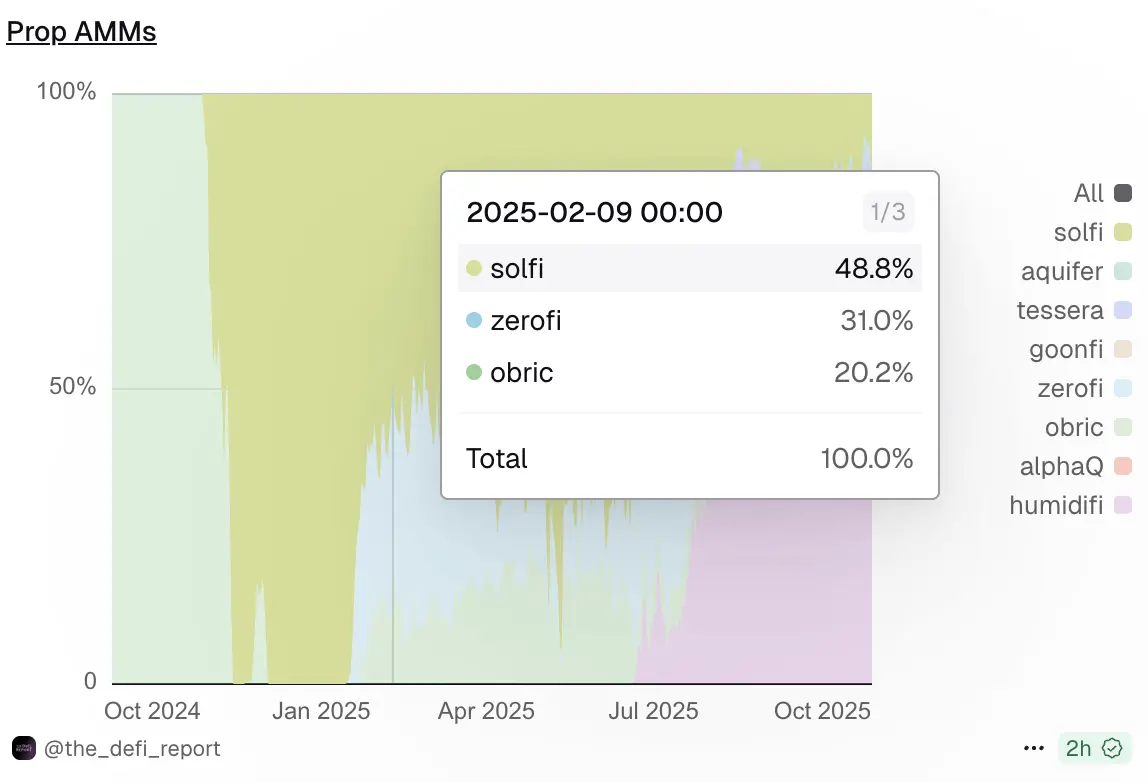
En febrero de 2025, SolFi, ZeroFi y Obric eran los tres principales AMM propietarios
Fuente: Dune @the_defi_report
La blitzkrieg de HumidiFi
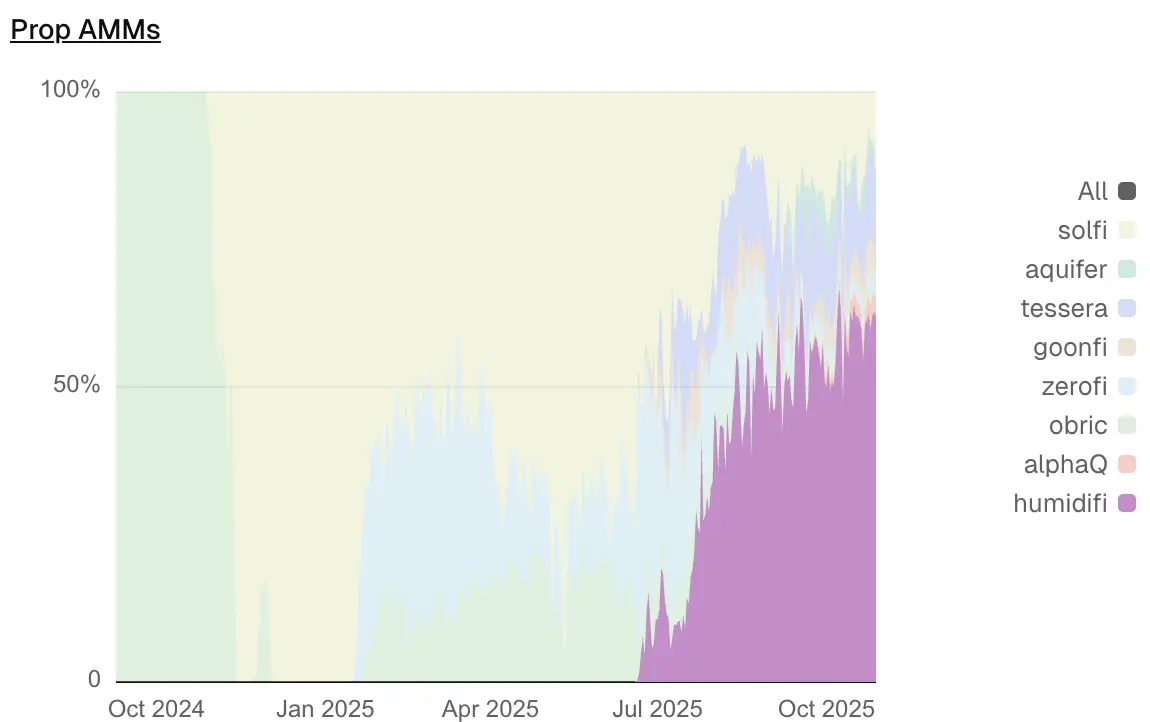
La competencia entre los AMM propietarios alcanzó su punto máximo en julio de 2025, cuando un proyecto llamado HumidiFi reescribió el panorama del mercado a una velocidad asombrosa.
HumidiFi se lanzó oficialmente a mediados de junio de 2025 y, en solo dos meses, ya controlaba el 47.1% del volumen de operaciones de todos los AMM propietarios, convirtiéndose en el líder indiscutible del mercado. En contraste, el otrora dominante SolFi vio caer su cuota de mercado del 61.8% hace dos meses a solo 9.2%.
Fuente: Dune @the_defi_report
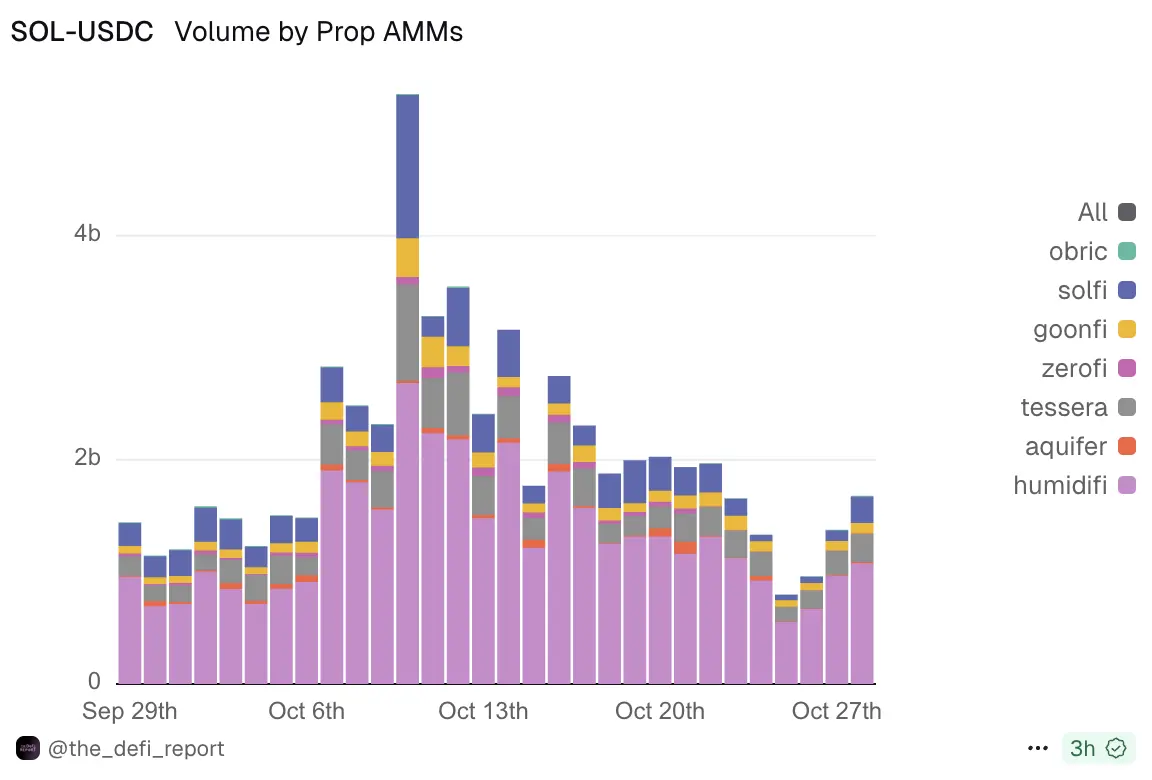
El dominio de HumidiFi es especialmente evidente en el par SOL/USDC. El 28 de octubre (UTC+8), HumidiFi procesó 1.08 billones de dólares en operaciones SOL/USDC en un solo día, representando el 64.3% del volumen total de ese par en la jornada.
Fuente: Dune @the_defi_report
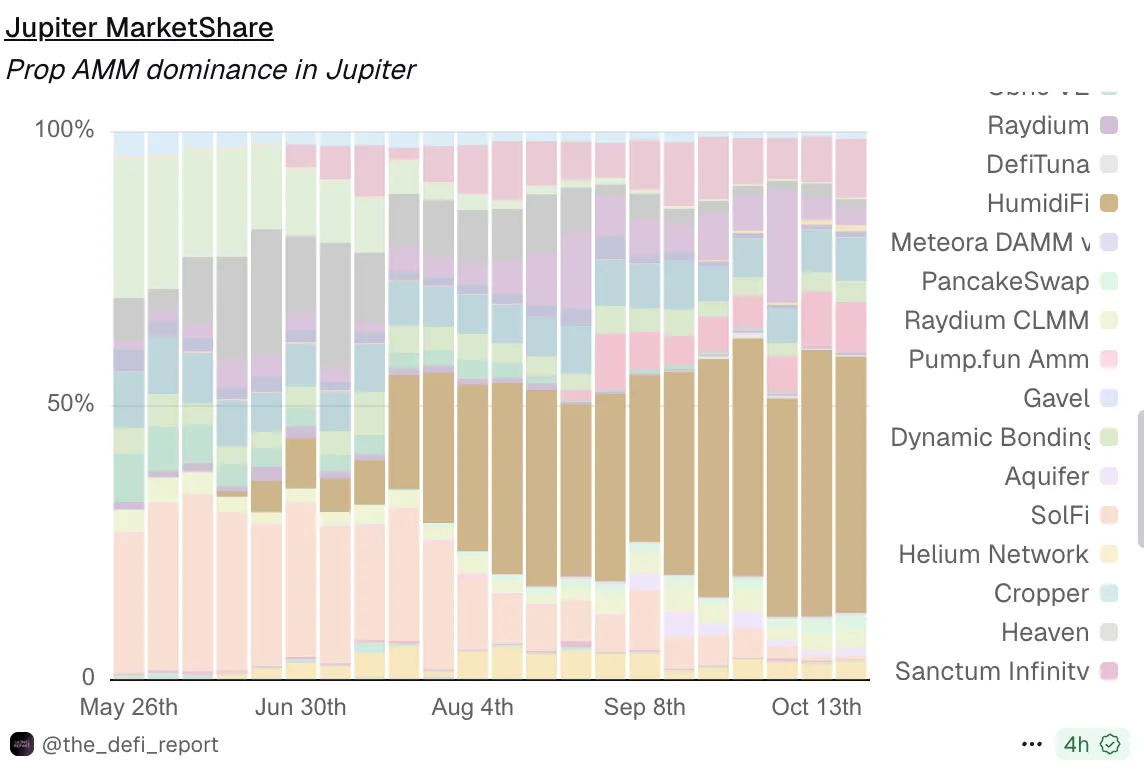
La penetración de HumidiFi en el enrutamiento de Jupiter también es altísima. Como agregador que controla el 86.4% del mercado en Solana, las decisiones de enrutamiento de Jupiter determinan en gran medida la experiencia real de los traders. Según datos del 20 de octubre (UTC+8), HumidiFi tenía una cuota de mercado del 46.8% en Jupiter, más de cuatro veces la del segundo lugar, TesseraV (10.7%).
Fuente: Dune @the_defi_report
Ampliando la perspectiva a todo el ecosistema de AMM propietarios, el dominio de HumidiFi sigue siendo sólido. El 28 de octubre (UTC+8), el volumen total de operaciones de todos los AMM propietarios alcanzó los 2.18 billones de dólares, de los cuales HumidiFi acaparó 1.35 billones, es decir, el 61.9%. Esta cifra no solo supera ampliamente los 309 millones de dólares de SolFi, que ocupa el segundo lugar, sino que incluso excede la suma total de los volúmenes de los competidores del puesto 2 al 8.
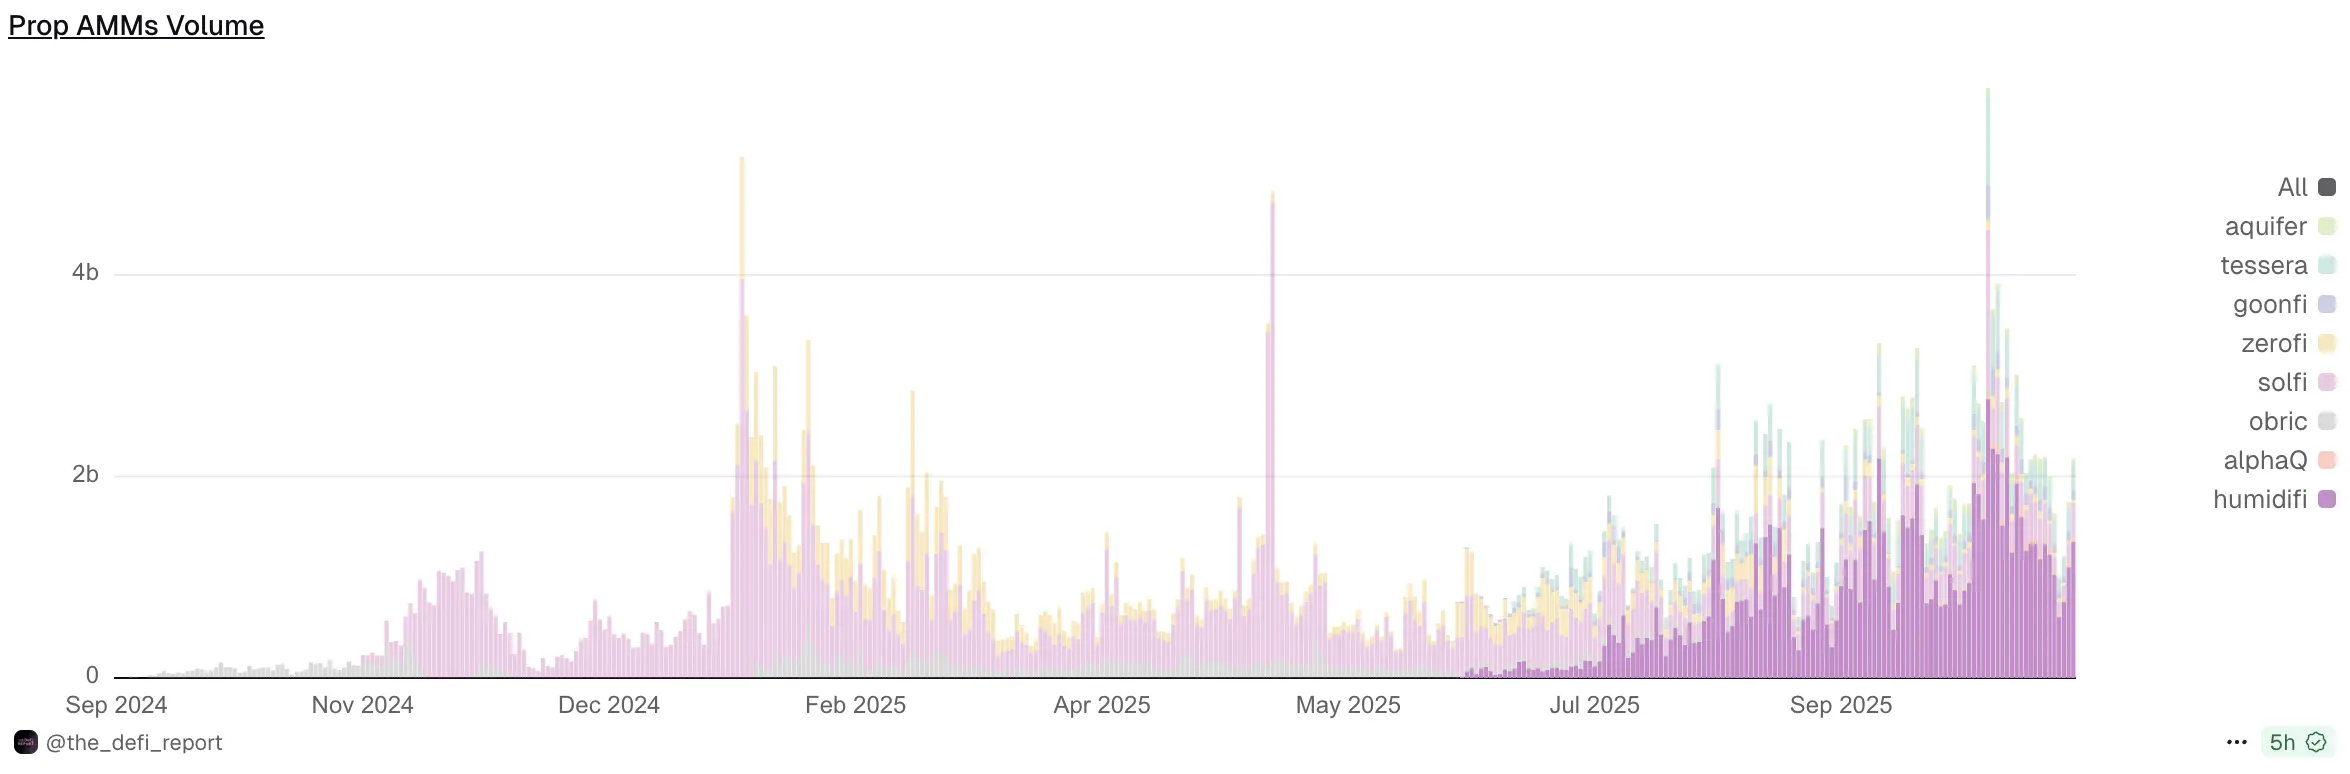
Fuente: Dune @the_defi_report
Esta victoria de HumidiFi se logró prácticamente en completo "modo invisible". No tiene sitio web oficial, al principio tampoco tenía cuenta de Twitter y no se ha hecho pública ninguna información sobre los miembros del equipo.
HumidiFi no necesita marketing, ni airdrops, ni contar historias. Solo necesita ofrecer mejores spreads y precios de ejecución que sus competidores en cada operación. Cuando el algoritmo de enrutamiento de Jupiter elige una y otra vez a HumidiFi, el mercado ya ha emitido su voto de confianza.
La carrera al límite de velocidad y costos
La clave del éxito de HumidiFi radica en haber reducido al máximo el costo computacional de las actualizaciones de oráculos y, de manera inteligente, convertir esa ventaja tecnológica en dominio absoluto del mercado a través del mecanismo de subastas de Jito.
En primer lugar, HumidiFi consume muy pocos recursos computacionales. Según datos de @bqbrady, cada actualización de oráculo de HumidiFi consume solo 799 CUs (unidades computacionales). En comparación, su principal competidor SolFi requiere 4,339 CUs. TesseraV, operado por el market maker de primer nivel Wintermute, necesita 1,595 CUs, el doble que HumidiFi.
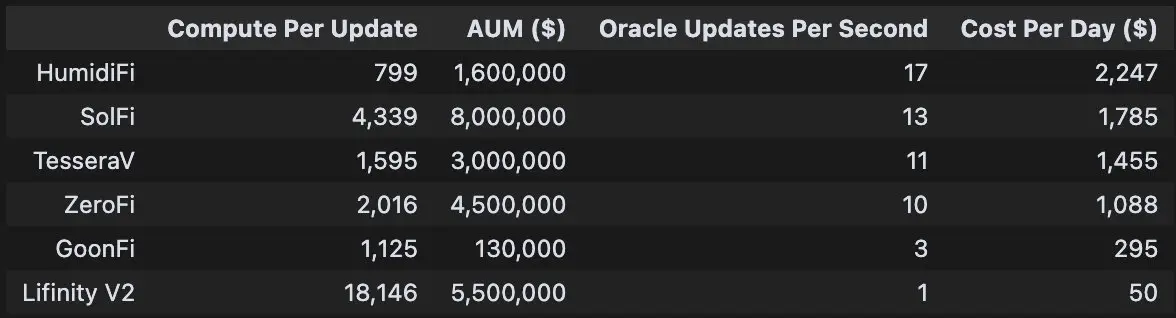
Fuente: X, @bqbrady
HumidiFi también aprovecha su bajo consumo de CU para obtener prioridad absoluta en las subastas de Jito, la infraestructura MEV de Solana. En Jito, la prioridad de las transacciones no se determina por la propina absoluta (tip), sino por la propina por unidad computacional (Tip per CU). HumidiFi paga aproximadamente 4,998 lamports por cada actualización de oráculo. Debido a su bajísimo consumo de CU (799 CUs), su ratio Tip per CU alcanza los 6.25 lamports/CU, una cifra impresionante.
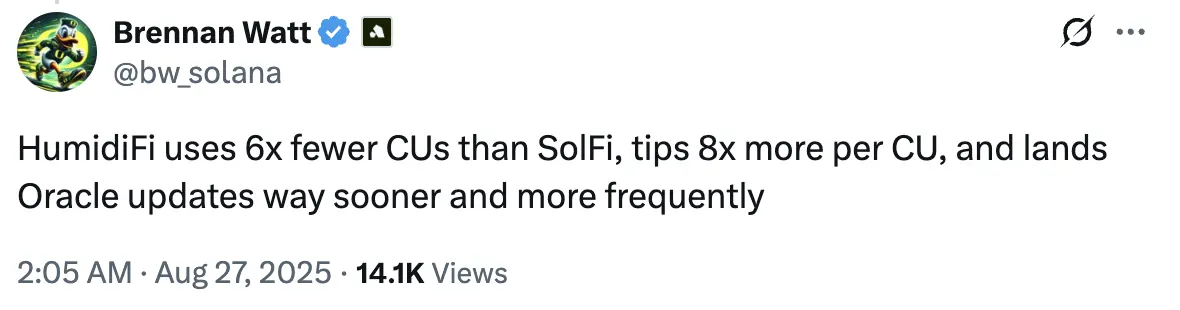
Según datos proporcionados por Brennan Watt, ingeniero de Anza, desarrollador core de Solana, HumidiFi utiliza seis veces menos CU que el anterior líder Prop AMM, SolFi, y paga más de ocho veces la propina.
Otra ventaja clave de HumidiFi es la frecuencia de actualización de su oráculo. HumidiFi actualiza su oráculo 17 veces por segundo, superando ampliamente a sus principales competidores (SolFi con 13, TesseraV con 11 y ZeroFi con 10 actualizaciones por segundo).
En un mercado cripto altamente volátil, esta capacidad de seguimiento de precios casi en tiempo real le permite mantenerse siempre cerca del valor justo, evitando oportunidades para los arbitrajistas y sin necesidad de ampliar el spread para protegerse, lo que resulta en una liquidez más ajustada.
Además, HumidiFi también destaca en el control de costos. Su costo operativo diario es de solo 2,247 dólares. En comparación, SolFi, aunque gestiona un AUM cinco veces mayor (8 billones de dólares vs 1.6 billones), solo tiene un costo diario 20% menor (1,785 dólares).
El token WET llega a Jupiter DTF
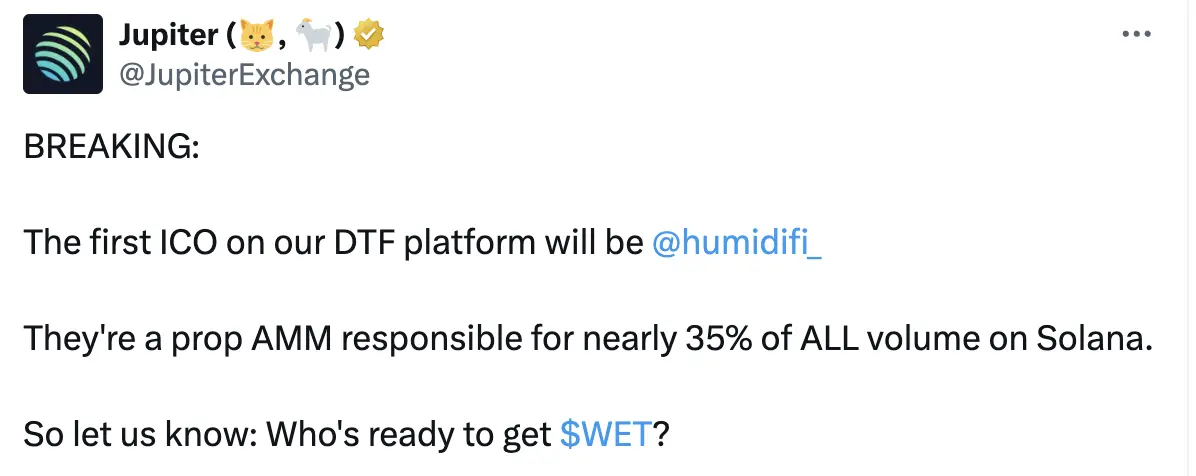
El sector de los AMM propietarios es un "winner takes all", y HumidiFi ha alcanzado su posición dominante gracias a su fortaleza tecnológica. Sin embargo, esto también significa que, si surge un nuevo competidor que logre avances en eficiencia de CU o velocidad de oráculo, podría erosionar rápidamente su cuota de mercado. Esta guerra de Prop AMM, claramente, recién comienza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
SK Hynix responde a los informes sobre un dividendo especial de 16 billones de wones: anunciará medidas de retorno a los accionistas el miércoles
La fuente de fondos proviene de la ganancia neta de aproximadamente 20 billones de wones obtenida por la venta de acciones de Kioxia, y se planea devolver alrededor del 80%. Anteriormente, la empresa prometió destinar más del 50% del flujo de caja libre generado entre 2025 y 2027 a la retribución de los accionistas, y ha suspendido el plan de cotización en Estados Unidos de su filial Solidigm. La dirección de la asignación de capital es objeto de gran atención.
Perspectiva de resultados financieros | Tras una caída del 30% en el precio de las acciones, ¿pueden el aumento de la producción de HBM4 y el alza en los precios de DRAM volver a impulsar la subida de SK Hynix (SKHY.US)?
SK Hynix publicará los resultados del tercer trimestre del año fiscal 2026 el 28 de octubre.

Las acciones cíclicas siempre alcanzan su pico cuando están "más baratas": Citrini, el influencer de chips que fue de los primeros en apostar por el hardware AI, está saliendo silenciosamente del mercado.
Citrini, quien solía ser uno de los mayores entusiastas de hardware de IA, ahora ha reducido significativamente su exposición a semiconductores y mantiene algunas posiciones cortas. Según él, la estructura de financiamiento de la infraestructura de IA ha cambiado: ya no depende del flujo de caja de los gigantes tecnológicos, sino que ahora proviene del mercado de capital y de deuda, por lo que el sentimiento del mercado puede cortar la financiación y afectar los fundamentos. En cuanto a estrategia, está largo en Meta y corto en Google. Al mismo tiempo, Citrini considera que el verdadero cuello de botella en la industria farmacéutica impulsada por IA no es la capacidad de cómputo, sino la "falta de monos" para experimentación.
¡La mediana de supervivencia se extendió 5.7 meses! La nueva droga contra el cáncer de pulmón de Roche (RHHBY.US) gana el enfrentamiento directo, impulsando el negocio de tratamientos oncológicos con un importante catalizador.
La farmacéutica Roche informó que su medicamento en desarrollo para el cáncer de pulmón, divarasib, en un ensayo clínico de fase avanzada, extendió la supervivencia de los pacientes casi seis meses en comparación con terapias competidoras, lo que podría fortalecer aún más la cartera de productos oncológicos de la empresa suiza.
Precios de las criptos
Más


