
De la "resistencia" al "staking": ¿Por qué JPMorgan de repente abraza a bitcoin?

Fuente original: Blockchain Knight
Título original: JPMorgan planea aceptar Bitcoin como garantía para préstamos, ¿cuál es el trasfondo?
Tras años de tensiones entre las criptomonedas y las finanzas tradicionales, se está produciendo un cambio simbólico dentro del mayor banco del mundo.
Según informes, JPMorgan está preparando permitir que clientes institucionales utilicen Bitcoin y Ethereum como garantía para préstamos en efectivo.
Esto significa que los prestatarios del banco podrán pignorar estas dos criptomonedas de mayor capitalización de mercado, y los activos correspondientes serán custodiados por terceros aprobados como Coinbase.
Se espera que este plan se lance a finales de 2025.
Este movimiento es bastante irónico. El CEO de este gigante financiero, Jamie Dimon, es un conocido crítico de las criptomonedas y anteriormente describió a Bitcoin como un "fraude".
Sin embargo, la creciente demanda de esta industria emergente ha obligado a Dimon a apoyar el lanzamiento de productos relacionados por parte de la empresa.
Un nuevo capítulo para las garantías digitales
La medida de JPMorgan podría redefinir silenciosamente los límites entre los activos digitales y el mercado crediticio regulado.
Según datos de Galaxy Research, al 30 de junio, el saldo total de préstamos pendientes en finanzas centralizadas alcanzó los 17.78 mil millones de dólares, un aumento del 15% respecto al mes anterior y un 147% interanual.
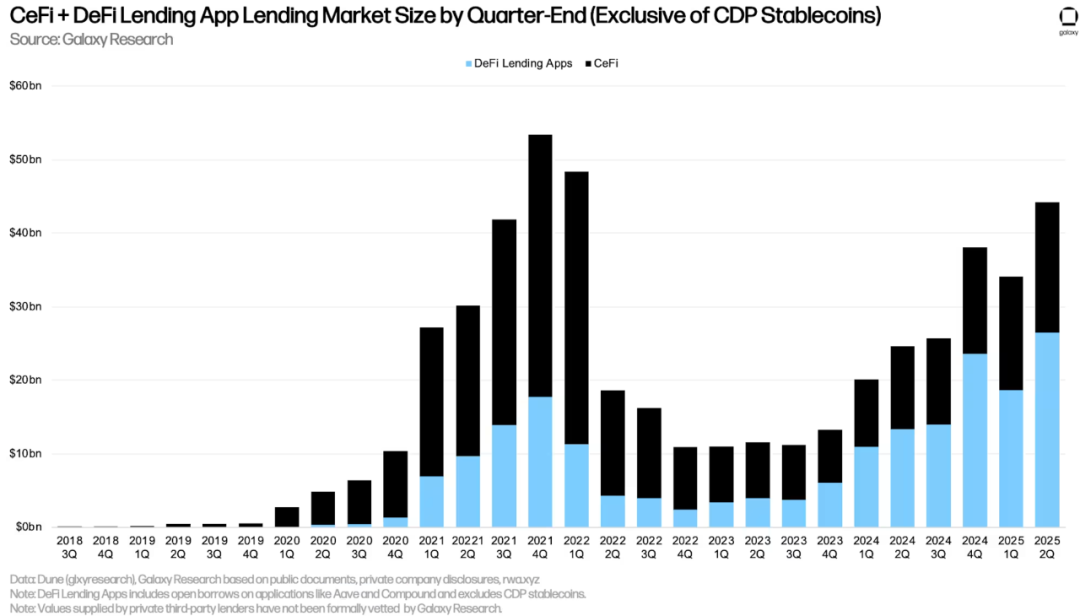
Si se incluyen los préstamos descentralizados, el saldo total de créditos garantizados con criptomonedas en el segundo trimestre de 2025 alcanzó los 53.09 mil millones de dólares, el tercer récord más alto de la historia.
Estos datos reflejan un cambio estructural: a medida que suben los precios de los activos digitales, la actividad crediticia también aumenta.
Esta tendencia ha reducido los diferenciales de crédito, haciendo que los préstamos sean más atractivos para traders y departamentos financieros corporativos.
Además, las empresas han comenzado a utilizar préstamos garantizados con criptomonedas para financiar sus operaciones, sustituyendo la emisión de acciones por deuda respaldada por activos digitales.
En este contexto, la entrada de JPMorgan es menos un experimento y más una decisión decisiva de la institución para "ponerse al día con sus pares" en una industria emergente.
Al respecto, el investigador de criptomonedas Shanaka Anslem Perera estima que este modelo podría liberar entre 10 y 20 mil millones de dólares en capacidad de préstamo inmediata para fondos de cobertura, departamentos financieros corporativos y grandes gestoras de activos.
Estas instituciones buscan obtener liquidez en dólares sin tener que vender sus tokens de criptomonedas.
En la práctica, esto significa que las empresas ahora pueden recaudar fondos con activos digitales, siguiendo un proceso similar al de los préstamos garantizados con bonos del Tesoro estadounidense o acciones blue chip.
La importancia de este movimiento de JPMorgan
Aunque los préstamos garantizados con criptomonedas ya son comunes en protocolos de finanzas descentralizadas (DeFi) y pequeñas instituciones de préstamos centralizadas, la participación de JPMorgan "institucionaliza" este modelo.
La entrada del banco marca que los activos digitales han madurado lo suficiente como para cumplir con los estándares globales de cumplimiento, custodia y gestión de riesgos del sector financiero.
Matt Sheffield, CIO de la empresa financiera centrada en Ethereum SharpLink, considera que este avance podría transformar la gestión de balances de gestoras de activos y fondos.
Él afirma: "Hasta ahora, muchas instituciones financieras tradicionales que dependen de transacciones bancarias han tenido que elegir entre mantener Ethereum spot u otras posiciones."
"Pero este banco de inversión más grande del mundo está cambiando esa realidad. Al permitir préstamos garantizados con posiciones custodiadas por terceros, las instituciones pueden construir carteras más rentables y aumentar el valor de los activos en garantía."
Al mismo tiempo, esta decisión también refuerza la estrategia general de JPMorgan en el sector de las criptomonedas.
En los últimos dos años, el banco ha desarrollado la red de liquidación basada en blockchain Onyx, ha procesado miles de millones de dólares en pagos tokenizados y ha explorado operaciones de recompra de activos digitales.
Aceptar Bitcoin y Ethereum como garantía para préstamos completa el ciclo "emisión-liquidación-crédito", con los tres eslabones apoyados en infraestructura blockchain.
Sobre esta base, Sheffield predice que este movimiento desencadenará una "reacción en cadena competitiva" entre los grandes bancos. Señala:
"Esto va a generar una ola. Para las grandes instituciones, ser el primero en actuar tiene un gran efecto disuasorio. Una vez que el riesgo disminuya, otros bancos seguirán el ejemplo; si no actúan, perderán competitividad."
Actualmente, competidores como Citigroup y Goldman Sachs han ampliado sus negocios de custodia y recompra de activos digitales; BlackRock ha incorporado bonos del Tesoro tokenizados (BUIDL) a su ecosistema de fondos; y Fidelity ha duplicado este año el número de empleados en su división institucional de criptomonedas.
Oportunidades y desafíos
Aunque Wall Street está aumentando su aceptación de los activos digitales, los desafíos persisten.
Los bancos que ingresan a este mercado deben enfrentar la volatilidad inherente de las criptomonedas, la incertidumbre en el tratamiento regulatorio del capital y el riesgo de contraparte, factores que limitan su capacidad para expandir los préstamos garantizados con criptomonedas.
Las autoridades regulatorias estadounidenses aún no han emitido directrices claras sobre los requisitos de capital para garantías digitales, lo que obliga a las instituciones a depender de modelos internos conservadores. Incluso si el riesgo de custodia es gestionado por terceros, se espera que la supervisión regulatoria siga siendo estricta.
A pesar de ello, la trayectoria de la industria es clara: los activos digitales se están integrando gradualmente en la estructura del mercado crediticio global.
El analista de Bitcoin Joe Consoerti afirma que estas medidas demuestran que: "El sistema financiero global está reconfigurando lentamente las garantías en torno a los activos de mayor calidad conocidos por la humanidad."
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
La fiebre de la IA resiste la rentabilidad del 5% de los bonos estadounidenses; Nasdaq alcanza un nuevo máximo y consolida la relación "80/20", Wall Street reconsidera la proporción entre acciones y bonos.
El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó aproximadamente el 5,53%, el nivel más alto desde 2004, mientras que el petróleo Brent sigue por encima de los 100 dólares por barril. Los activos de riesgo volvieron a resistir la presión, reflejando que los inversores aún confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias corporativas pueden compensar, en cierta medida, el impacto del aumento en los costos de financiamiento y las tasas de descuento.
Precios de las criptos
Más


