
Messari: Operar acciones estadounidenses con Perp DEX, el próximo nuevo mercado azul

Pero los datos actuales indican que en el corto plazo es difícil lograr avances significativos en este sector.
Título original: Equity Perps: Tall Orders and Slow Beginnings
Autor original: Sam, investigador de Messari
Traducción original: TechFlow de Deep Tide
Ideas clave:
Los contratos perpetuos de acciones siguen siendo un sector de alto potencial pero aún no comprobado, con un atractivo limitado en los mercados on-chain, principalmente debido a la desalineación de audiencias, una demanda débil y alternativas más populares como las opciones 0DTE.
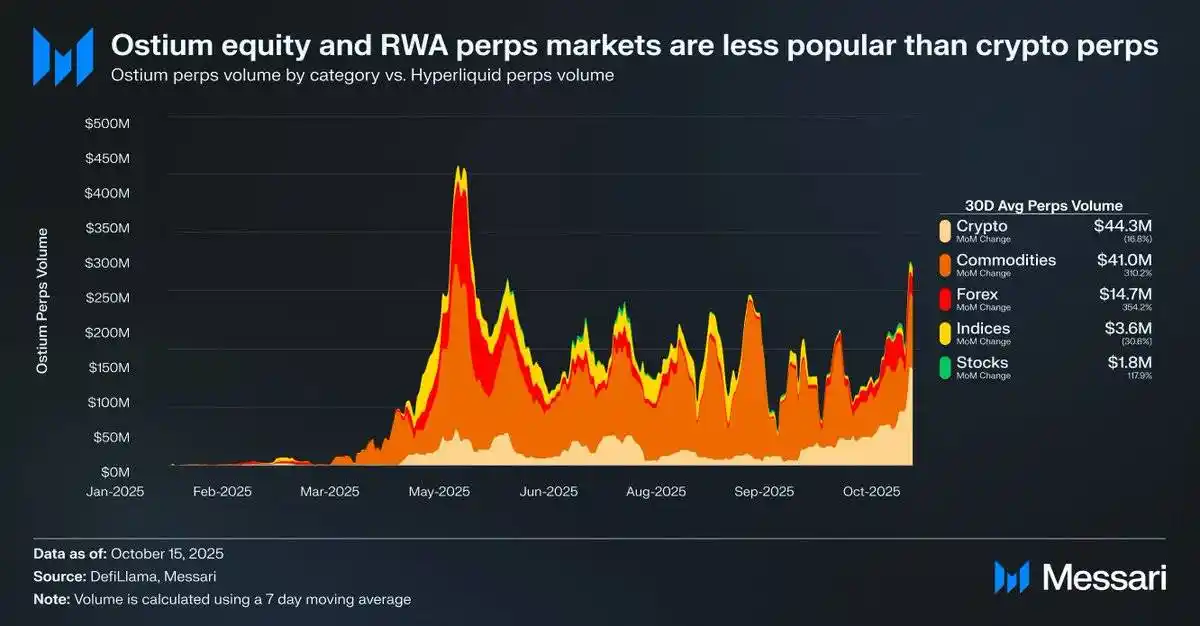
Por ejemplo, el volumen diario promedio de negociación de contratos perpetuos de acciones en la plataforma Ostium es de solo 1.8 millones de dólares, mientras que el volumen de los contratos perpetuos de criptomonedas alcanza los 44.3 millones de dólares, lo que demuestra una demanda de mercado relativamente débil.
Esto podría indicar que, debido a limitaciones de infraestructura y regulación, la demanda del mercado aún no se ha liberado por completo. La reciente actualización HIP-3 de Hyperliquid ofrece la mejor oportunidad para los contratos perpetuos de acciones, pero se espera que la adopción sea gradual.
Fuente: Messari (@0xCryptoSam)
Se considera que los contratos perpetuos de acciones son el próximo gran mercado azul inevitable para los mercados on-chain, pero los datos actuales muestran que es difícil lograr un avance en el corto plazo. Ostium, como un exchange descentralizado de contratos perpetuos enfocado en activos del mundo real (RWAs), tiene un volumen diario promedio de negociación de contratos perpetuos de acciones de solo 1.8 millones de dólares, mientras que el volumen de los contratos perpetuos de criptomonedas alcanza los 44.3 millones de dólares, lo que refleja una demanda débil.
Esta brecha de adopción se debe principalmente a la desalineación de audiencias. Los traders on-chain muestran poco interés en las acciones, mientras que los traders de plataformas off-chain como Robinhood pueden negociar acciones y opciones fácilmente, pero no pueden operar contratos perpetuos. Los inversores internacionales podrían ser un grupo objetivo potencial, ya que no pueden acceder directamente al mercado bursátil estadounidense. Sin embargo, estos inversores suelen preferir poseer acciones directamente para obtener derechos de accionista y evitar tasas de financiación y riesgos de liquidación.
En comparación con los tokens, las acciones presentan menos desafíos de interoperabilidad, mientras que los tokens se benefician de la facilidad de empaquetado sintético. Para el inversor promedio, casi todas las acciones del mercado global ya están abstraídas a través de los códigos individuales en la barra de búsqueda. Por lo tanto, aunque los contratos perpetuos añaden características de permiso y resistencia a la censura a las acciones, los inversores comunes en acciones o no están al tanto de esto o simplemente no les interesa.
Fuente: fow
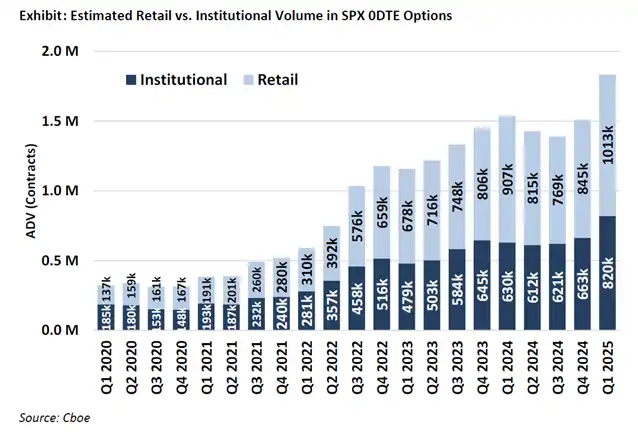
Los usuarios más probables de los contratos perpetuos de acciones son los traders minoristas de opciones (quienes impulsan entre el 50% y el 60% de las operaciones 0DTE en Robinhood). Sin embargo, los exchanges tradicionales que dependen de servicios bancarios solo adoptarán los contratos perpetuos de acciones cuando haya claridad legal. La CFTC de Estados Unidos ya ha aprobado la negociación de contratos perpetuos de BTC y ETH, pero ambos han sido clasificados como no valores. Aunque los contratos perpetuos son más intuitivos que las opciones, la adopción minorista está estrechamente ligada a la claridad legal, por lo que la popularización de los contratos perpetuos de acciones podría ser más lenta de lo esperado.
Fuente: @Kaleb0x
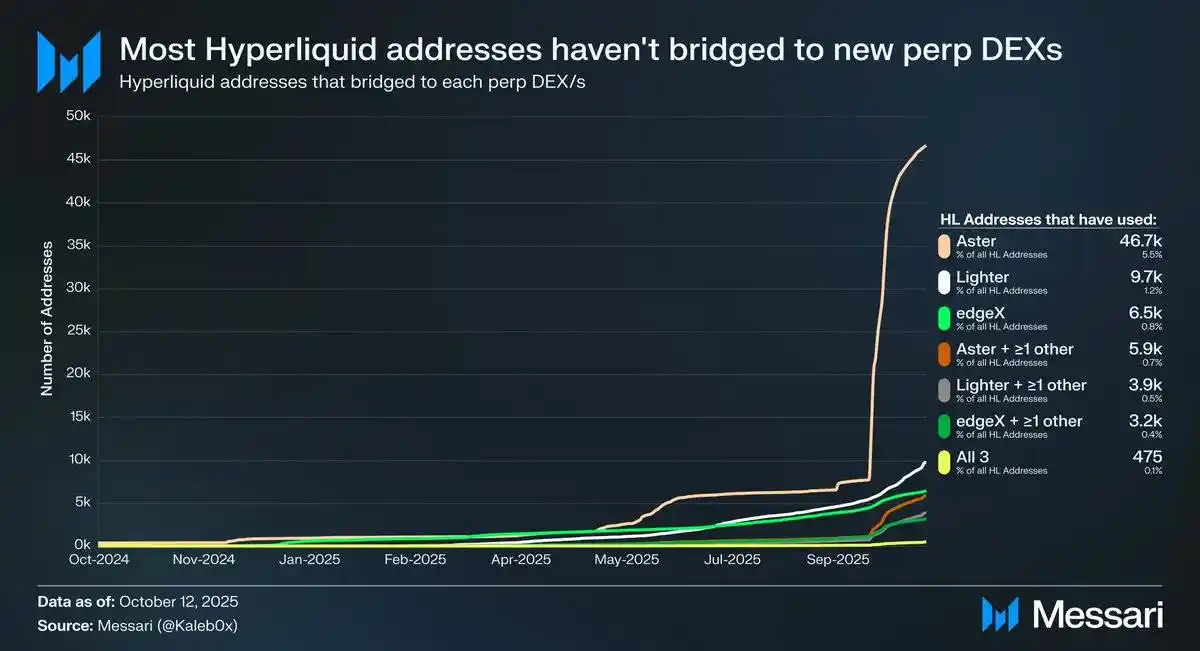
Analicemos las posibles direcciones de desarrollo de los contratos perpetuos de acciones en el contexto de la actualización HIP-3 de Hyperliquid. HIP-3 introduce un mercado de contratos perpetuos sin permisos, y los datos muestran que menos del 10% de las direcciones de Hyperliquid han hecho bridge hacia Aster, Lighter y edgeX, y aún menos usuarios han elegido múltiples DEX de contratos perpetuos. Esto indica que los fondos en Hyperliquid son pegajosos y de alta calidad. Basándonos en estos datos, se puede predecir el futuro de los contratos perpetuos de acciones desde dos perspectivas:
Los usuarios de Hyperliquid son leales a la plataforma; independientemente de la lista de activos o funciones, prefieren Hyperliquid sobre otros DEX de contratos perpetuos.
Los usuarios de Hyperliquid están satisfechos con los productos actuales del mercado de contratos perpetuos.
Creo que ambas perspectivas tienen sentido. Considerando que los usuarios de Hyperliquid no han transferido fondos masivamente ante incentivos, es probable que sean leales a Hyperliquid. Pero dado que la mayor parte del volumen de negociación y el open interest en Hyperliquid se concentra en activos principales, similar a otros DEX de contratos perpetuos, aún es difícil determinar si los usuarios de Hyperliquid valoran la diversidad del mercado y si los contratos perpetuos de acciones resultan atractivos para los usuarios comunes (y, más importante aún, para los grandes tenedores que poseen el 70% del open interest en Hyperliquid).
Además, estos traders probablemente también tienen cuentas en plataformas de trading tradicionales y brokers, lo que limita aún más el tamaño potencial del mercado para los contratos perpetuos de acciones en Hyperliquid.
Es importante señalar que los contratos perpetuos de acciones podrían no aportar nuevo open interest o volumen de negociación a Hyperliquid, sino que podrían desviar el flujo de negociación existente.
Aunque Ostium (con un volumen anual de contratos perpetuos de 22 mil millones de dólares) y las herramientas de empaquetado de tokens de acciones (como xStocks, con un volumen de trading spot de 279 millones de dólares) aún no han experimentado un crecimiento explosivo, esto podría reflejar limitaciones de infraestructura más que una falta de demanda potencial. Este patrón es similar a la trayectoria de crecimiento temprana de los contratos perpetuos. GMX demostró que existía demanda para el mercado de contratos perpetuos on-chain, pero la infraestructura de ese momento no podía soportar un volumen de negociación sostenido. Hyperliquid resolvió ese cuello de botella y liberó la demanda potencial. Siguiendo la misma lógica, los contratos perpetuos de acciones podrían encontrar su primer product-market fit escalable en Hyperliquid una vez que HIP-3 proporcione el rendimiento y la liquidez necesarios. Aunque los datos actuales no pueden confirmar este resultado, este precedente merece atención.
En comparación con las opciones 0DTE, el potencial a largo plazo de los contratos perpetuos de acciones sigue siendo evidente. Proyectos como Trade[XYZ] pueden aprovechar el arbitraje regulatorio para construir una base temprana de usuarios antes de que los exchanges tradicionales entren al mercado. Sin embargo, el verdadero desafío es atraer a los traders minoristas off-chain, algo que siempre ha sido difícil para las aplicaciones cripto.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El rendimiento de los bonos estadounidenses a 10 años por encima del 5% no logró frenar la fiebre de inversiones en IA; ¿la verdadera "línea crítica de la IA" es la inversión de la curva de rendimiento?
El mercado de bonos está comenzando a emitir señales de alerta hacia la economía, indicando que la serie de aumentos de tasas de interés por parte de la Reserva Federal está empezando a cambiar la opinión del mercado, lo que hace que aumenten las preocupaciones sobre una posible estancamiento de la economía estadounidense.


Goldman Sachs: No esperes a las elecciones de medio término, el rally de "Ricitos de Oro" podría anticipar el impulso de las acciones estadounidenses hacia fin de año
Goldman Sachs considera que el mercado ya ha sobrevalorado los riesgos de estanflación y altos rendimientos. El efecto de las tarifas disminuye, la energía podría entrar en deflación y la comercialización de IA reduce costos, lo que impulsará la baja de la inflación. Aunque el crecimiento se desacelera, las ganancias centrales siguen siendo fuertes y el margen de maniobra de los bancos centrales es limitado. En un escenario de "Ricitos de Oro", el FOMO por IA se reactiva y no es necesario esperar las elecciones de medio término; el rally de "Ricitos de Oro" podría adelantar la tendencia alcista de las acciones estadounidenses hacia fin de año.
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Precios de las criptos
Más


