
La lógica detrás de la "mayor liquidación de la historia" y las estrategias de supervivencia

El viernes pasado, el mercado cripto experimentó la caída más violenta desde 2020.
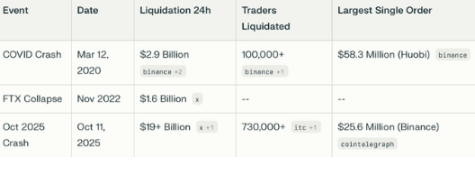
En tan solo dos horas, más de 19 billones de dólares en posiciones largas fueron liquidadas a la fuerza,
Bitcoin se desplomó más de un 20% en un instante y el mercado entró en pánico.
¿Pero realmente fue solo una “sorpresa”?
¿O fue otra “cacería” meticulosamente planeada por operadores institucionales?
❶ Detonante de la ola de liquidaciones: no fue Trump, sino una jugada anticipada
El consenso del mercado fue que la causa directa de la caída fue el anuncio de Trump
“de imponer un arancel del 100% a los productos importados de China”.
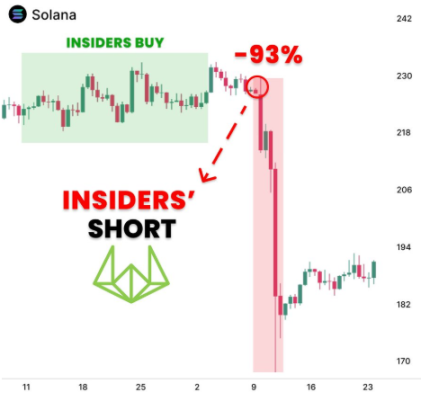
Pero el dinero verdaderamente inteligente comenzó a moverse 24 horas antes de que se publicara la noticia:
Varias billeteras de grandes ballenas empezaron a transferir BTC a exchanges;
Direcciones antiguas abrieron inusuales posiciones cortas;
Los libros de órdenes mostraban que la presión de venta ya había aumentado notablemente la noche anterior a la noticia.
Todos estos indicios apuntan a una sola conclusión:
Esta caída fue “anticipada”.
❷ El guion institucional se repite: copia del modelo de “colapso pandémico” de 2020
La historia no se repite exactamente, pero sí rima.
La estructura de esta vez es casi idéntica a la de marzo de 2020 antes del colapso por el COVID-19:
El mercado estaba excesivamente optimista
El apalancamiento se había acumulado en exceso
Un evento macro externo desata una reacción en cadena
Finalmente, una “recolección precisa” elimina el apalancamiento excesivo
Tras el colapso anterior, las instituciones acumularon agresivamente en el fondo, dando inicio al épico bull market de 2021.
Y esta vez, todo se está desarrollando al mismo ritmo.
❸ Detrás de los datos: el pánico es una fachada, la acumulación es la realidad
Los datos on-chain muestran:
Las ballenas están acumulando nuevamente BTC;
El ingreso de stablecoins a los exchanges está aumentando;
Después de las liquidaciones, los fondos fluyen hacia direcciones de holding a largo plazo (HODL wallets).
El pánico es solo la superficie, la reconstrucción de posiciones es lo esencial.
En apariencia, el mercado está bañado en sangre, pero detrás de escena es el momento dorado para la redistribución de capital.
❹ Dos destinos para los minoristas: ser liquidados o ser educados
En los últimos días,
los jugadores con alto apalancamiento y sin control de riesgo fueron completamente eliminados del mercado;
los especuladores emocionales a corto plazo se vieron obligados a vender en el piso.
Esto no es casualidad, sino el mecanismo de selección del mercado.
Los débiles son liquidados, los fuertes se forjan.
Cada caída es el “examen de ingreso” para los jugadores clave del bull market.
❺ ¿Qué hacer ahora?: proteger el capital y esperar la reconstrucción
Después de una liquidación de este calibre,
el mercado suele entrar en un período de reconstrucción estructural de 2 a 3 semanas.
Durante este tiempo:
El apalancamiento se mantiene bajo (OI disminuye);
Las tasas de financiación vuelven a la neutralidad;
El flujo de capital hacia el spot se fortalece;
La volatilidad disminuye y comienzan a aparecer señales de “acumulación lenta” on-chain.
La verdadera recuperación proviene de la demanda spot, no de un rebote apalancado.
Si el mercado se reconstruye de manera estable, verás las primeras señales de la próxima subida.
Conclusión:
Esta liquidación de 19 billones de dólares
no es el fin del mercado cripto, sino una “purga” cíclica.
Cuando el apalancamiento llega a cero, las emociones se enfrían y el capital se vuelve a reunir—
ese es el punto de partida de un nuevo ciclo.
Recordá esto:
“El colapso del mercado no es el final de la riqueza, sino el inicio de una nueva distribución de capital.”
Si todavía estás en el juego, seguís siendo racional y estás dispuesto a esperar la reconstrucción estructural,
entonces ya estás por delante del 90% de la gente.
La próxima gran subida comenzará desde aquí.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Con el informe del tercer trimestre por salir, Samsung Electronics y SK Hynix enfrentan "expectativas extremadamente altas", poniendo a prueba el "comercio global de IA".
La ola de la IA está impulsando un "superciclo" global en la industria de semiconductores, y la ganancia operativa combinada de Samsung y SK Hynix en el tercer trimestre podría acercarse al récord histórico de 190 billones de wones surcoreanos. La batalla por el HBM4 se encuentra en su punto más álgido, y la demanda de ancho de banda de almacenamiento por parte de la IA inteligente ha aumentado diez veces, convirtiendo la memoria en la verdadera "sangre" de los centros de datos de IA. Dos informes financieros próximos a publicarse determinarán si este auge es solo algo pasajero o representa un cambio estructural que remodelará la infraestructura tecnológica.

Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
La fiebre de la IA resiste la rentabilidad del 5% de los bonos estadounidenses; Nasdaq alcanza un nuevo máximo y consolida la relación "80/20", Wall Street reconsidera la proporción entre acciones y bonos.
El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó aproximadamente el 5,53%, el nivel más alto desde 2004, mientras que el petróleo Brent sigue por encima de los 100 dólares por barril. Los activos de riesgo volvieron a resistir la presión, reflejando que los inversores aún confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias corporativas pueden compensar, en cierta medida, el impacto del aumento en los costos de financiamiento y las tasas de descuento.
Precios de las criptos
Más


