
Cómo determinar si un token de una blockchain L1 está razonablemente valorado: metodología completa y análisis de casos

En el mercado cripto, evaluar el valor real de un token siempre ha sido un desafío para los inversores. Diferentes tipos de tokens requieren marcos de valoración distintos, no se pueden tratar de la misma manera. Este artículo se centrará en los métodos de valuación de los tokens de cadenas públicas L1, y los subdividirá en L1 generales (como $ETH, $SOL, $BNB, $AVAX, $DOT, $ADA, $SUI) y L1 de aplicación (como $HYPE, $dYdX, $OSMO, $RUNE, $RENDER, $TON, $RON).
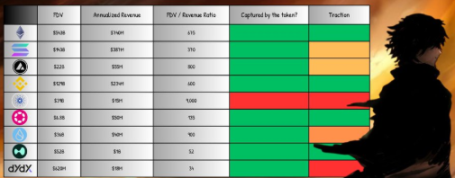
1. Ingresos (Revenue)
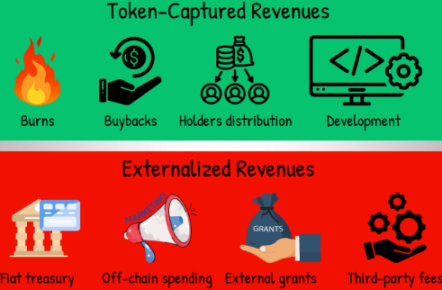
El primer paso en la valuación es analizar los ingresos, pero lo clave es si los ingresos realmente pertenecen al token.
✅ Incluye: recompra, quema, dividendos para los holders, fondos para el desarrollo del protocolo.
❌ No incluye: ingresos que salen completamente del ecosistema o que no benefician directamente al token.
Si el protocolo tiene menos de un año, se pueden anualizar los ingresos trimestrales o mensuales.
2. Ratio FDV/Revenue
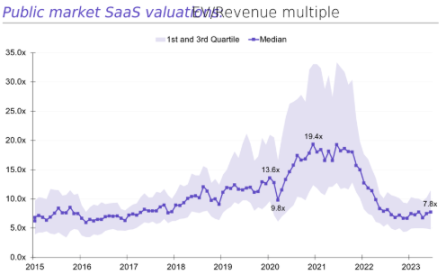
El ratio entre FDV (valor de mercado totalmente diluido) e ingresos puede dar una primera impresión rápida. En empresas tecnológicas tradicionales, este ratio suele estar entre 8 y 15.
En el mundo cripto, este ratio suele ser más alto, pero sigue siendo una referencia útil.
3. Crecimiento y tracción de usuarios (Growth & Traction)
El FDV/Revenue por sí solo no es suficiente, también hay que analizar el uso on-chain:
Número de direcciones activas
Número de transacciones
Volumen de transacciones
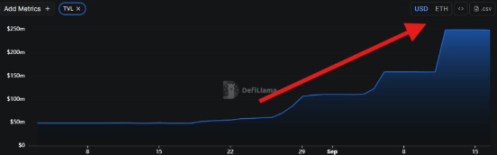
TVL (valor total bloqueado)
El valor absoluto no es lo más importante, la tendencia es lo clave. Una red con crecimiento sostenido, aunque su escala actual no sea grande, tendrá en la valuación un reconocimiento anticipado de su potencial de crecimiento.
4. Presupuesto de seguridad (Security Budget)
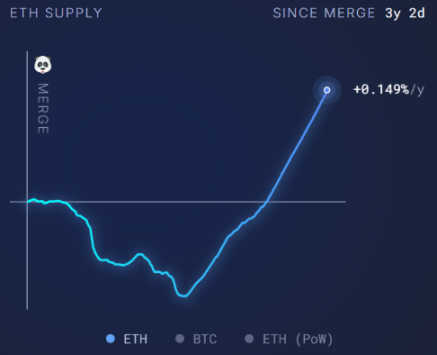
Todas las L1 necesitan un presupuesto de seguridad, que proviene principalmente de las comisiones de transacción o de la emisión de tokens. El indicador clave es la tasa de emisión neta (Net Issuance Rate):
Tasa de emisión neta = (emisión - quema) / suministro total de tokens
Si es negativa → excelente, indica que la quema supera la emisión, el token es deflacionario.
Si es positiva → presión inflacionaria, negativo para el token.
5. Desbloqueos futuros (Future Unlocks)
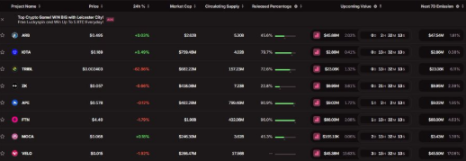
El calendario de desbloqueo de tokens afecta directamente la valuación:
Para marketing o salarios del equipo → negativo.
Para desarrollo o recompensas a holders → positivo.
Referencias:
<10% del suministro circulante → presión leve
10–30% → presión media
30% → presión alta
Herramientas como @Tokenomist_ai pueden usarse para rastrear datos de desbloqueo.
Estudio de caso
Ethereum ($ETH)
Ingresos del último año ≈ 740 millones de dólares.
El 100% de los ingresos pertenecen a ETH (quema, recompensas de staking, distribución de MEV).
FDV/Revenue ≈ 675, muy por encima del rango tradicional.
Aunque la valuación parece alta, ETH tiene el doble rol de “reserva de valor + capa de liquidación global”, y además tiene potencial deflacionario, por lo que disfruta de una prima estructural.
Solana ($SOL)
Ingresos del último año ≈ 387 millones de dólares.
FDV ≈ 14.3 billones de dólares → FDV/Revenue ≈ 370.
La alta valuación se basa principalmente en su alto throughput y potencial de adopción minorista.
Hyperliquid ($HYPE)
Mecanismo único: el 100% de los ingresos se usan para recomprar tokens, beneficiando completamente a los holders.
Ingresos de los últimos 90 días ≈ 255 millones de dólares → anualizado ≈ 1 billón de dólares.
FDV ≈ 5.2 billones de dólares → FDV/Revenue ≈ 52, mucho menor que ETH y SOL.
Actualmente solo tiene el 4.9% de la cuota de mercado de CEX, con gran potencial de crecimiento futuro.
Conclusión
La valuación de los tokens de cadenas públicas L1 nunca podrá ser tan directa como la de las empresas tradicionales. Los ingresos y los fundamentales nos dan un ancla, pero el precio real se determina mucho más por la especulación y las expectativas futuras.
De la comparación de casos se puede ver:
Ethereum tiene una prima estructural a largo plazo;
La valuación de Solana depende más de la narrativa y el potencial de adopción;
HYPE muestra el modelo ideal donde los ingresos benefician directamente a los holders.
En general, la gran mayoría de los proyectos L1 todavía muestran una desconexión clara entre el valor entregado actualmente y su capitalización de mercado, el mercado sigue siendo altamente especulativo. Al evaluar, los inversores deben mirar tanto los indicadores duros (ingresos, desbloqueos, presupuesto de seguridad) como entender la lógica blanda (tendencias de crecimiento, primas narrativas).
En otras palabras, el verdadero motor de los precios en el mercado cripto sigue siendo la apuesta al futuro, no el flujo de caja actual.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Informe: TSMC aumentará los precios de la fabricación de obleas entre un 3% y un 6% a partir de enero del próximo año, y la visibilidad de los pedidos se extiende hasta 2030.
Según informes de los medios, los procesos avanzados de alto costo de 2 nm y 3 nm de TSMC lideran los aumentos de precios; para los procesos maduros y especiales, los precios se negocian individualmente según el producto, el índice de utilización y la situación del cliente. Actualmente, la capacidad de la planta de 8 pulgadas de TSMC supera el 100% de utilización, y todos los procesos por debajo de 45 nm están a plena capacidad. La construcción de centros de datos de IA no solo impulsa la demanda de GPU y HBM, sino que también aumenta los pedidos de procesos maduros como PMIC, MCU y circuitos integrados analógicos.
El Departamento del Tesoro de EE.UU. planea recomprar hasta 6.000 millones de dólares en bonos a largo plazo, y el rendimiento a 30 años alcanza el nivel más alto desde 2007.
Esta es la segunda ronda de recompra de bonos a largo plazo por parte del Ministerio de Hacienda. Esta vez se recomprarán bonos del Tesoro con vencimientos entre 20 y 30 años. Después de anunciarse el límite superior previsto, el rendimiento de los bonos del Tesoro estadounidense a 30 años siguió subiendo y en un momento superó el 5,4%. Hace dos semanas, el límite de la primera ronda de recompra también fue de 6 mil millones de dólares, por debajo de las expectativas de algunos participantes del mercado, y la recompra real fue solo de 5.200 millones de dólares. El Ministerio de Hacienda atribuyó esto a la falta de ofertas competitivas.
Múltiples factores golpean y se intensifica la venta de bonos del Tesoro de EE.UU.: el rendimiento a 5 años supera el 5% por primera vez desde 2007 y el de 10 años supera el 5,1%.
El PMI de septiembre en Estados Unidos superó las expectativas, el precio internacional del petróleo volvió a superar los 100 dólares y miembros de la Reserva Federal enviaron señales de aumento de las tasas, todo lo cual impactó negativamente en el mercado de bonos. La subasta de bonos a 5 años resultó desastrosa, agravando aún más la situación del mercado de bonos. El umbral psicológico del 5% para el rendimiento de los bonos del Tesoro estadounidense a 10 años está perdiendo su efecto de "techo", y el mercado ya empieza a discutir la posibilidad de llegar al 6%. Además de las operaciones anticipando subas de tasas, las presiones fiscales y de oferta también están impulsando el aumento del rendimiento de los bonos a largo plazo.
Según informan, el gobierno de Trump consideró una prohibición de exportación de diésel por 90 días, luego fue desmentido y la Secretaria de Energía de Estados Unidos se pronunció públicamente en contra.
El miércoles, según informó Politico, el gobierno de Trump se preparaba para una prohibición de exportación de diésel por 90 días. Posteriormente, Reuters reportó que Estados Unidos no tenía la intención de implementar dicha prohibición. Ese mismo día, la secretaria de Energía de Estados Unidos aseguró que prohibir la exportación de diésel "definitivamente no funcionaría"; esta medida obligaría a las refinerías a reducir la producción, lo que a su vez encarecería los precios de la gasolina y el combustible para aviones. Tras la noticia de Politico, los futuros de diésel en EE.UU. llegaron a caer más del 7%, luego recuperaron algo, pero sin superar la caída inicial.
Precios de las criptos
Más


