
Informe de investigación de Morgan Stanley: el ciclo HDD no ha terminado, pero el mercado lo valora como si hubiera tocado techo.

Escrito por: Rita
El mercado valora los discos duros (HDD) a una ratio precio/beneficio de 8, lo que implica que el ciclo alcanzaría su punto máximo en el año fiscal 2028. Sin embargo, Morgan Stanley expuso una opinión contraria en su informe del 20 de octubre de 2026: el ciclo no ha terminado y esta valoración es demasiado punitiva.
La demanda se está acelerando. El precio spot de HDD nearline está entre 4 y 7 centavos de dólar por GB, mientras que el precio medio en contratos mixtos nearline es de aproximadamente 1,5 centavos por GB. Se prevé una escasez sectorial de 400 exabytes (EB) en los años fiscales 2027/2028, y de 300EB en 2026. Los clientes ya no sólo son proveedores de servicios cloud (CSP) principales, sino que también se expanden a laboratorios de IA, que desean comprar el 100% de los EB.
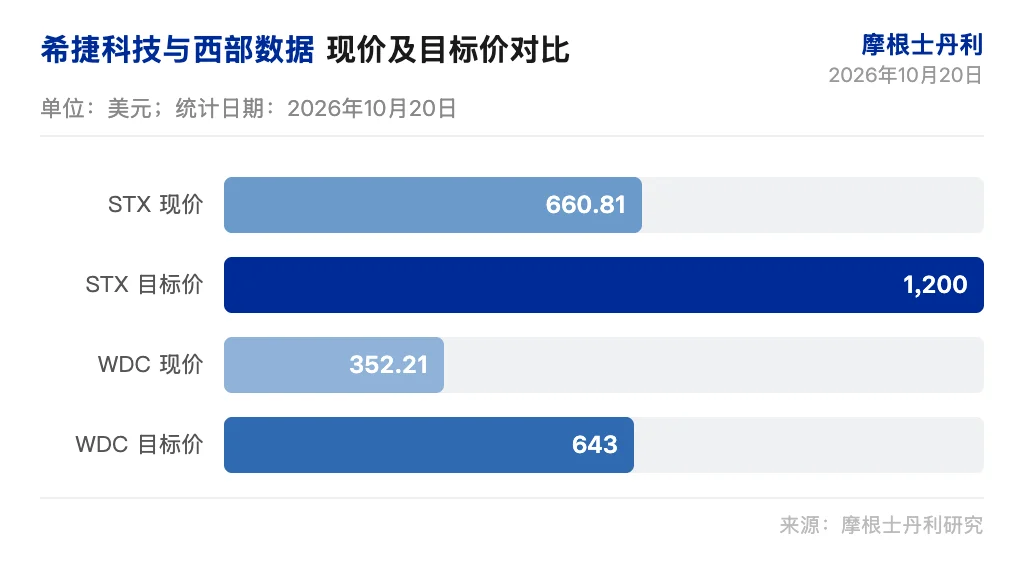
Morgan Stanley reitera su recomendación de sobreponderar Seagate Technology (STX) y Western Digital (WDC), siendo STX nuevamente la principal elección de hardware IT. Precio objetivo de STX: 1.200 USD; WDC: 643 USD. Las expectativas de los compradores de WDC son más bajas, y su estrategia de resultados empresariales está mejor planteada.
La ratio precio/beneficio de 8 implica un ciclo en su clímax
Morgan Stanley utiliza el beneficio del FY28 y una hipótesis de reducción de precio en SSD (solid-state disks) del 80% para calcular a la inversa: la actual ratio precio/beneficio de 8 implica que el beneficio de HDD alcanzará su máximo en FY28 y que el precio de SSD bajaría un 80% respecto al nivel del segundo trimestre de 2026. Morgan Stanley opina que esta hipótesis es excesivamente punitiva.
La demanda de HDD se está acelerando y la escasez aumenta, con precios spot considerablemente más altos que los precios de contrato. Los precios de HDD no nearline aumentaron entre un 15% y un 30% mes a mes. La valoración tiene una asimetría positiva.
Morgan Stanley revisa las ratios objetivo de 20 veces a 15 veces para STX y a 14 veces para WDC, reflejando la estructura de mercado y la incertidumbre sobre la financiación de IA. Precio objetivo: STX 1.200 USD (15x beneficio por acción FY28 de 80,10), WDC 643 USD (14x beneficio por acción FY28 de 45,95). Precio actual de STX: 660,81 USD; de WDC: 352,21 USD.
El precio spot supera ampliamente al de los contratos
El precio spot para HDD nearline está entre 4 y 7 centavos de dólar por GB, mientras que el precio medio en contratos mixtos nearline es de aproximadamente 1,5 centavos por GB. Los clientes quieren comprar el 100% de los EB, pero la escasez de suministro limita el volumen de adquisiciones. La escasez de capacidad de almacenamiento eleva los precios spot.
Los precios de HDD no nearline aumentaron entre un 15% y un 30% mes a mes. Seagate es más agresiva que Western Digital en la captación de precios spot. La demanda se extiende desde los CSP principales hasta los laboratorios de IA. Toshiba está limitada por factores en medios y dispositivos, y la capacidad de CY27 ya está vendida, por lo que su estrategia de precios es aún más agresiva. Morgan Stanley considera asumible el riesgo de Toshiba.
Beneficio por acción en el trimestre de diciembre supera el consenso
En el trimestre de septiembre, se prevé que el beneficio por acción de Seagate Technology alcance los 7,50 USD, por encima del consenso de mercado de 7,41 USD; el de Western Digital sería de 4,13 USD, superior al consenso de 4,09 USD. El beneficio por acción de Seagate en el trimestre de diciembre sería de 9,54 USD, un 12% por encima del consenso. Si la hipótesis del precio spot fuera más agresiva, el EPS de diciembre podría incrementarse otro 5%.
Western Digital presentaría un beneficio por acción de 5,25 USD en el trimestre de diciembre, un 10% por encima del consenso. Si la hipótesis de precio spot es más agresiva, el EPS de diciembre podría alcanzar los 5,67 USD. Las previsiones de ingresos para los compradores de WDC oscilan entre 4,75 y 4,95 mil millones, con un margen bruto del 59,5% al 61,0% y un beneficio por acción de 5,20 a 5,60 USD. Las previsiones de WDC suelen ser conservadoras.
Morgan Stanley considera que la estrategia de resultados de WDC está mejor diseñada, dado que el umbral para los compradores es más bajo. STX todavía cotiza un 10% por encima del nivel de valoración de “compra a ciegas” (10x EPS CY27 = 595 USD), mientras que WDC sólo un 3% por encima (343 USD).
El ciclo no ha terminado, pero el rumbo es más incierto
Morgan Stanley reconoce que la catalización del sector de los HDD es ahora menos clara que hace un mes. Persiste la incertidumbre del mercado sobre el comportamiento razonable de los proveedores y la procedencia de los fondos para IA, cuestiones que los resultados empresariales no resolverán. El múltiplo objetivo se reduce entre 5 y 6 veces.
Los chequeos de demanda apoyan las superaciones de expectativas y mejoras de previsiones. Morgan Stanley sigue de cerca cuatro cuestiones: si STX/WDC ajustan sus planes de capacidad en respuesta a los objetivos de Toshiba; si priorizan el beneficio anteponiéndolo al share; si la brecha entre oferta y demanda se amplía; y si se observa una política de precios aún más agresiva. Estas respuestas no necesariamente devolverán las acciones al discurso de hace cuatro meses, pero sí ayudan a los inversores a identificar que parte del riesgo ya está incorporado en el precio.
Morgan Stanley reitera la recomendación de sobreponderar STX y WDC, con STX de nuevo como Top Pick. El mercado da por finalizado el ciclo, mientras que Morgan Stanley anticipa su continuidad.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Crypto prices
More


