
Manual de trading para las elecciones de Brasil: cómo anticipamos este reciente rally

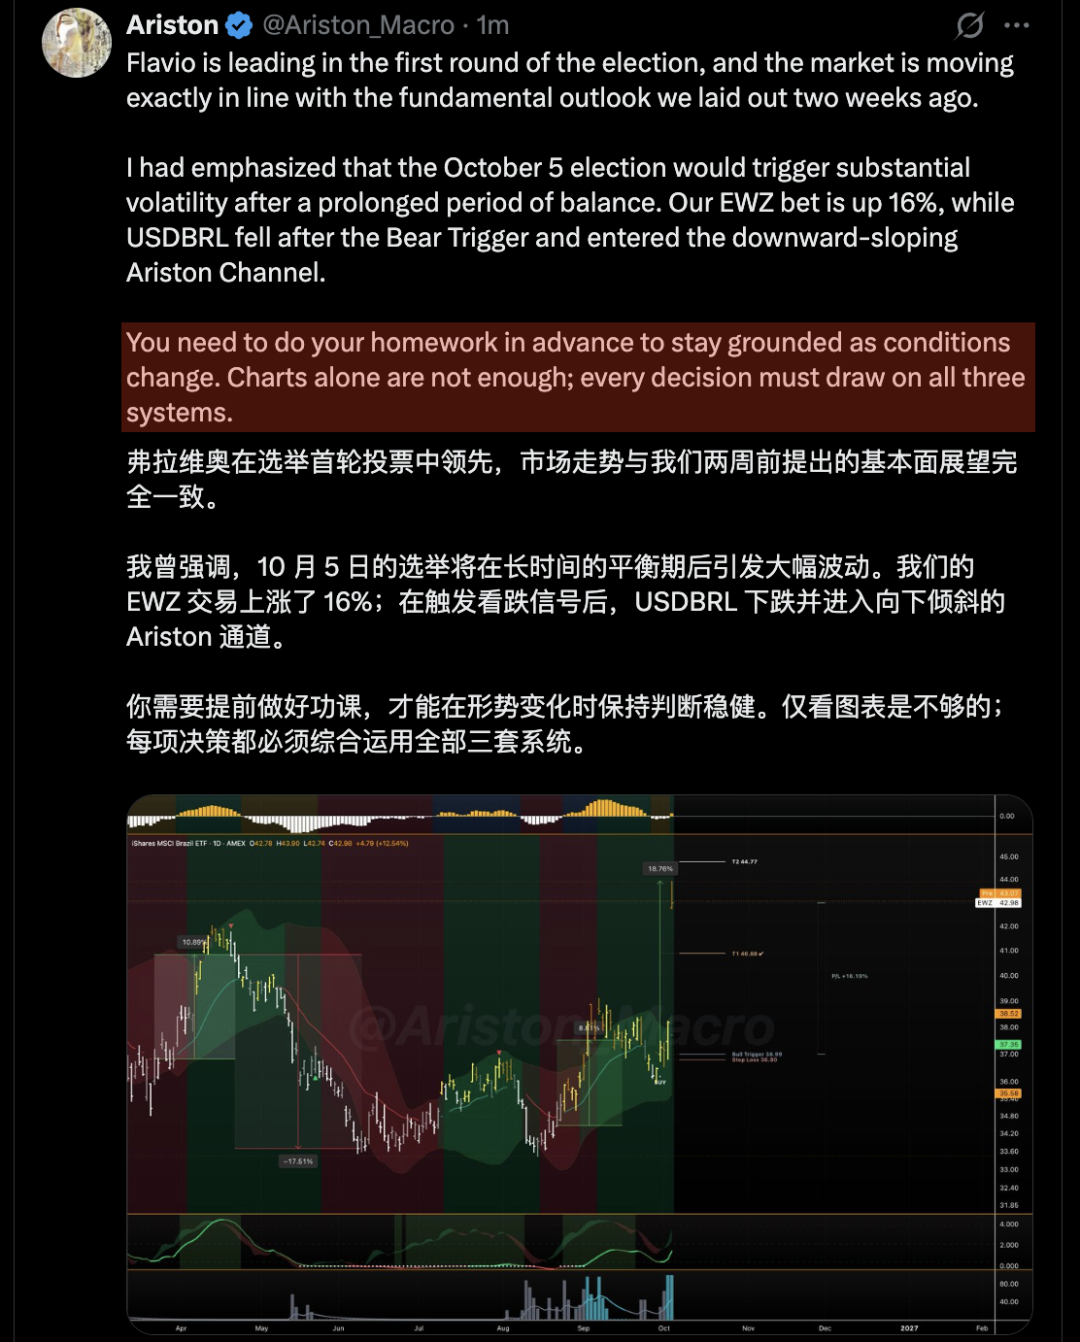
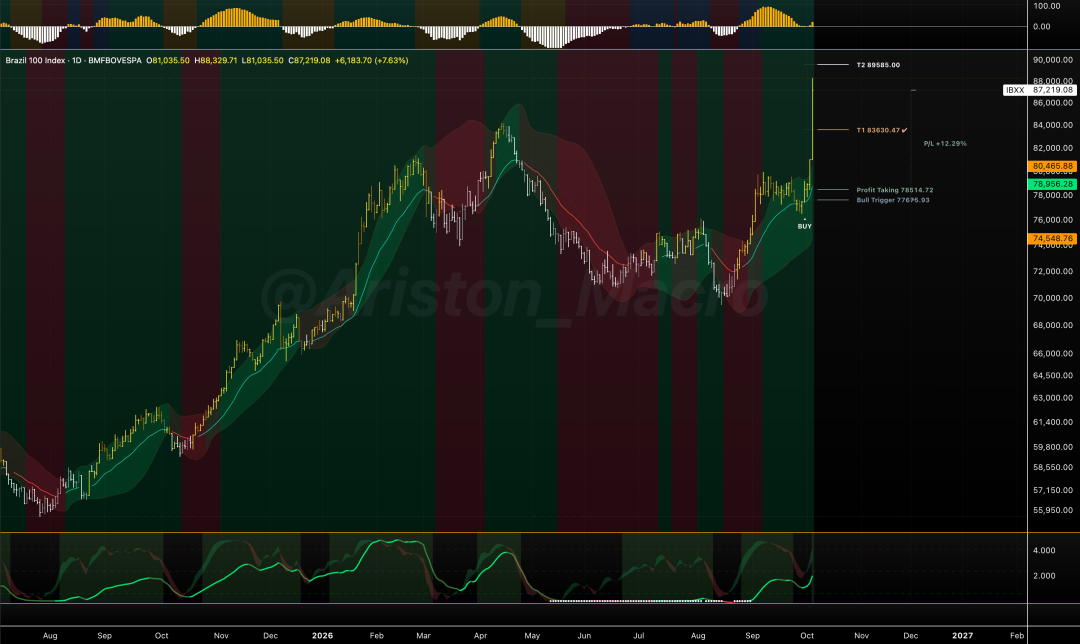
Flavio lidera en la primera vuelta electoral y el mercado se mueve exactamente en línea con la perspectiva fundamental que presentamos hace dos semanas. Flavio lidera en la primera vuelta electoral y la evolución del mercado coincide plenamente con el análisis fundamental presentado hace dos semanas.
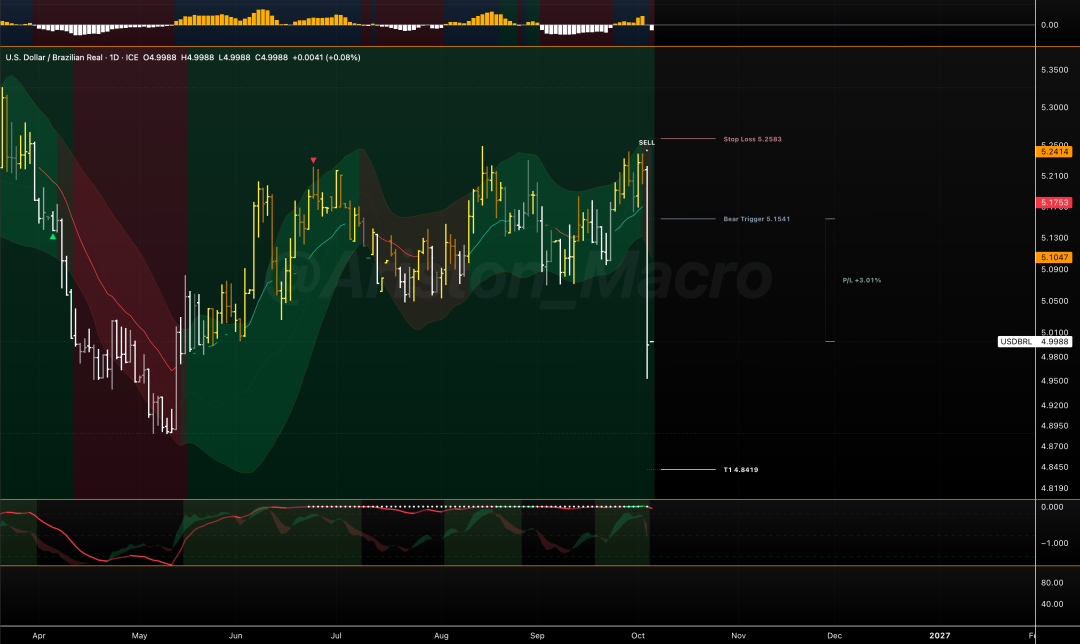
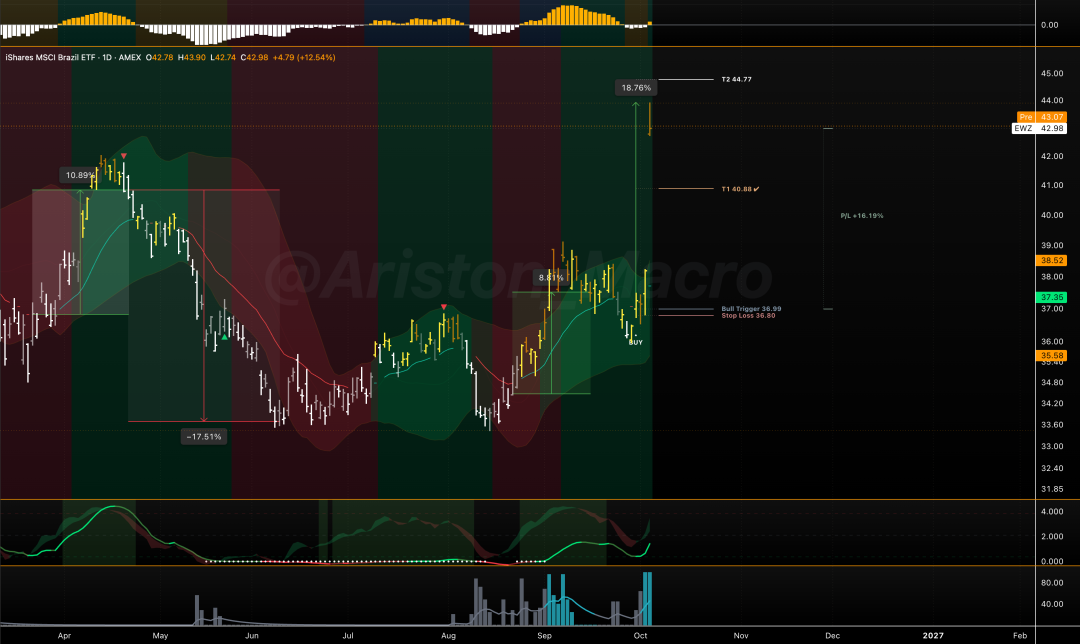
Había subrayado que las elecciones del 5 de octubre desencadenarían una volatilidad significativa tras una larga etapa de equilibrio. Nuestra apuesta por EWZ ha subido un 16%, mientras USDBRL cayó tras el Bear Trigger y pasó al canal descendente de Ariston.
Había enfatizado que las elecciones del 5 de octubre provocarían una fuerte volatilidad tras un periodo prolongado de equilibrio. Nuestra operación en EWZ subió un 16%; tras el Bear Trigger, USDBRL cayó y entró en el canal descendente de Ariston.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Versión actualizada 3 - McKesson y CD&R privatizarán al proveedor de servicios de terapias de infusión Option Care en una transacción de 5.8 mil millones de dólares.
En el segundo párrafo se añadió el comportamiento de la acción. Sneha S. K de Reuters, 6 de octubre – El distribuidor farmacéutico McKesson (MCK.N) y la firma de capital privado Clayton Dubilier & Rice (CD&R) alcanzaron el martes un acuerdo para privatizar al proveedor de servicios de terapia de infusión Option Care Health (OPCH.O), en una operación valorada, incluida la deuda, en aproximadamente 5.8 mil millones de dólares. La oferta de compra, de 32.05 dólares por acción, representa una prima del 37.1% sobre el último precio de cierre de Option Care. Las acciones subieron un 33% en las operaciones previas al mercado, situándose en 31.11 dólares. Esta operación marca la más reciente medida del distribuidor farmacéutico estadounidense para expandir su presencia en el ámbito de los servicios sanitarios, y constituye la segunda compra de un proveedor de servicios médicos domiciliarios por parte de fondos de capital privado tras la adquisición de Enhabit. Option Care Health es el mayor proveedor independiente de servicios de infusión en Estados Unidos, atendiendo a más de 308,000 pacientes anuales a través de más de 197 sedes, incluyendo servicios de infusión domiciliaria y ambulatoria, farmacia especializada y cuidados para afecciones complejas. La demanda de atención domiciliaria en Estados Unidos sigue creciendo conforme envejece la población y más pacientes optan por recibir tratamiento fuera de hospitales y centros médicos costosos. Una vez completada la transacción, CD&R poseerá la mayoría de las acciones mientras que McKesson mantendrá una participación minoritaria. Option Care Health seguirá funcionando como empresa independiente bajo su actual equipo directivo. Según los términos del acuerdo, McKesson invertirá aproximadamente 1.4 mil millones de dólares para obtener el 49% de participación, y conservará el derecho de adquirir el 51% restante a CD&R en el futuro. El analista Michael Cherny de Leerink Partners señaló el lunes por la noche en un informe que la operación permite que McKesson se adapte a la tendencia de traslado de la prestación de servicios médicos desde hospitales y oficinas a otros lugares alternativos. Además, dado que actualmente McKesson opera la red líder de infusión e inyecciones de Canadá, Inviva, el acuerdo ampliará su presencia en el segmento de servicios de infusión domiciliaria en Estados Unidos. La división de oncología y multispecialidades de McKesson (incluyendo servicios de infusión) obtuvo unos ingresos de 14.2 mil millones de dólares en el último trimestre, un incremento del 33% interanual, beneficiándose de la distribución de medicamentos especializados y aportaciones de adquisiciones. Se prevé que la transacción finalice en la primera mitad de 2027, momento en que Option Care Health pasará a ser una empresa privada.
El fabricante de patatas fritas congeladas Lamb Weston eleva sus previsiones anuales debido a una fuerte demanda.
Reuters, 6 de octubre - Lamb Weston (LW.N) elevó el martes sus previsiones de ventas y beneficios anuales, basándose en la expectativa de una demanda sólida de sus productos de papas congeladas por parte de sus principales clientes: las cadenas de comida rápida. Con el aumento de la presión inflacionaria y los presupuestos familiares cada vez más ajustados, la demanda de los consumidores por alimentos de restaurante de bajo precio, como las papas fritas, sigue creciendo. Detalles: Lamb Weston prevé que los ingresos para el año fiscal 2027 crecerán en dígitos bajos, mientras que antes había pronosticado un crecimiento plano a un 1%. Según datos compilados por LSEG, los analistas habían anticipado previamente una caída del 1,5% en los ingresos. La compañía aumentó su previsión ajustada de beneficios por acción para el año a un rango de $3.05 a $3.35, por encima de una estimación anterior de $2.95 a $3.25. El beneficio ajustado por acción para el primer trimestre fue de $0.75, superando la estimación promedio de los analistas de $0.59 por acción. Los ingresos trimestrales crecieron un 1% interanual, alcanzando $1.67 millones, por encima de la previsión de $1.65 millones. Los clientes de Lamb Weston incluyen operadores de comida rápida como McDonald’s (MCD.N). La empresa señaló que enfrenta inesperadas presiones inflacionarias en los costos de materias primas y transporte, y planea abordar estos retos colaborando con proveedores y realizando coberturas de riesgo. El precio de las acciones de este fabricante de papas fritas ha aumentado aproximadamente un 6% este año, y subió un 4% en las operaciones previas al mercado tras la publicación de los resultados. (Para comodidad de los no angloparlantes, Reuters traduce automáticamente este informe a varios otros idiomas. Dado que la traducción automatizada puede ser inexacta o carecer del contexto necesario, Reuters no garantiza la precisión del texto traducido automáticamente, el cual se proporciona solo para facilitar a los lectores. Reuters no asume ninguna responsabilidad por daños o pérdidas derivados del uso de la función de traducción automática.)
BUZZ-Las acciones de Vaxcyte caen tras anunciar una oferta de acciones y bonos convertibles por 1.1 billones de dólares
6 de octubre - Las acciones del desarrollador de vacunas Vaxcyte (PCVX.O) cayeron un 1,7% antes de la apertura del mercado, situándose en 72,60 dólares, ya que la compañía está buscando financiamiento. PCVX lanzó el lunes por la noche una oferta pública que incluye 500 millones de dólares en acciones y warrants de compra previamente financiados, así como 500 millones en bonos convertibles (CBs) que vencen el 15 de octubre de 2032. El lunes, las acciones de PCVX subieron alrededor del 31% y cerraron en 73,82 dólares, después de que la empresa anunciara que su vacuna contra la neumonía VAX-31 alcanzó todos sus objetivos principales en ensayos clínicos de fase avanzada, y que su respuesta inmune fue al menos comparable a la Prevnar 20 de Pfizer y la Capvaxive de Merck. La compañía planea utilizar los fondos netos recaudados en ambas emisiones para financiar el desarrollo clínico de los programas para adultos y pediátricos de VAX-31, incluidos el estudio de fase III en adultos actualmente en marcha, los ensayos clínicos de su vacuna estacional contra la gripe (OPUS-2), y otros propósitos. Jefferies, Leerink, BofA, Evercore, Goldman Sachs y Guggenheim son los coordinadores conjuntos de la emisión de acciones; Jefferies, Leerink, BofA, Goldman Sachs y Evercore encabezan la colocación de los bonos convertibles. Con sede en San Carlos, California, PCVX tiene unas 148,8 millones de acciones en circulación y una capitalización bursátil de 11,0 billones de dólares. Hasta el lunes, la acción acumulaba una subida del 60% en lo que va de año. Según datos de London Stock Exchange Group (LSEG), 9 de 10 analistas otorgan a la acción una calificación de "compra fuerte" o "compra", mientras que uno recomienda "mantener"; el precio objetivo mediano es de 122 dólares. (Para facilitar a los lectores no nativos de inglés, Reuters ofrece sus artículos automáticamente traducidos a varios idiomas. Debido a que las traducciones automáticas pueden contener errores o carecer de contexto, Reuters no garantiza la precisión de estos textos y sólo los proporciona para comodidad del lector. Reuters no asume ninguna responsabilidad por daños o pérdidas resultantes del uso de traducciones automáticas).
Uber (UBER.US) planea adquirir ezCater por 2.3 mil millones de dólares en efectivo para expandir sus servicios de catering empresarial.
Uber (UBER.US) adquirirá la empresa de servicios de comidas ezCater Inc. por 2.3 billions de dólares en efectivo, una medida que ayudará a la plataforma de entregas Uber Eats a llegar a más clientes empresariales.
Crypto prices
More


