
CNY: ¿Cómo romper el dilema entre posiciones largas y cortas?

A finales de septiembre, USDCNH y USDCNY se estabilizaron y repuntaron en torno al nivel de 6.69, mostrando un impulso predominantemente alcista a corto plazo, mientras que la divergencia entre el precio spot y el precio basado en el diferencial de tipos de interés ya es bastante extrema. Hacer trading directamente largo o corto sobre el renminbi no es cómodo ahora.
Largo en renminbi: los puntos de swap diarios de muy corto plazo están en torno a -4.9 pips, lo que supone soportar un carry negativo cada día y enfrentarse a una realidad de “pendiente de apreciación suave y espacio limitado”; corto en renminbi: la dirección se ve rápidamente castigada por el récord de superávit y la liquidez de cobertura, si hay alguna reversión es fácilmente golpeado por ambos lados.
El tipo de cambio lucha repetidamente entre fuerzas de apreciación y restricciones de depreciación, siendo difícil perseguir posiciones largas o cortas. Considero que, en vez de forzar posiciones direccionales, es mejor vender gamma en niveles altos o utilizar estrategias con opciones combinadas para cobrar primas, convirtiendo el dilema de largo-corto en ingresos estables para el vendedor de opciones.
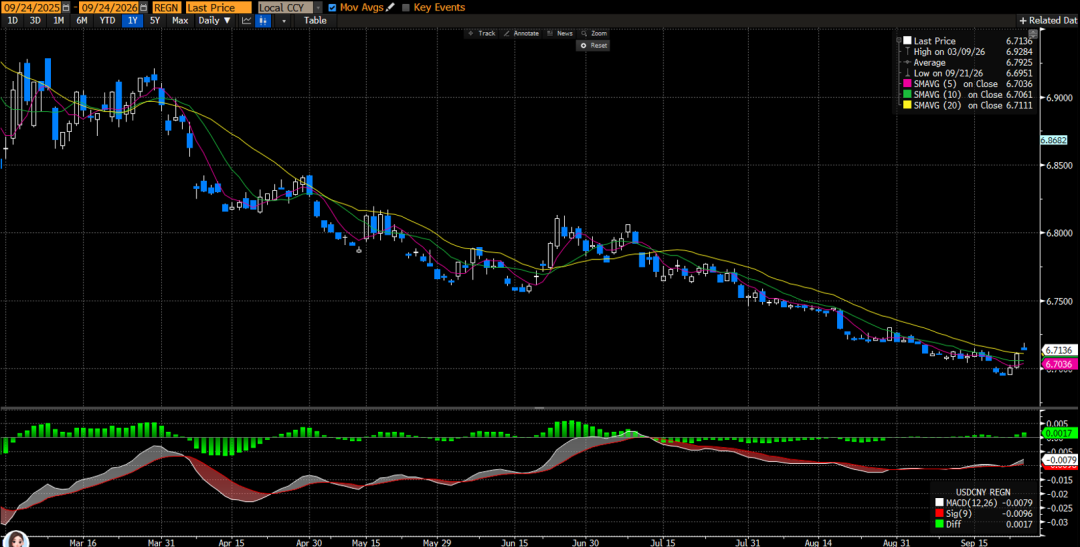
En primer lugar, desde una perspectiva técnica,el impulso a corto plazo es predominantemente alcista y aún queda espacio para recuperación.Después de tocar un mínimo anual de 6.6912 durante la sesión del 21 de septiembre, USDCNH rebotó durante tres días consecutivos; el 23 de septiembre cerró en 6.7115, recuperando la MA10 (6.706) y la MA20 (6.711); el 24 de septiembre cerró aún más alto, en 6.7159, y al atardecer del 27 seguía por encima de 6.711. El RSI (14) subió desde el mínimo de 29 el 21 de septiembre hasta cerca de 50, alejándose de la zona de sobreventa; el histograma MACD rojo se amplió cada día desde el cruce dorado del 10 de septiembre, y el DIF cruzó al alza la DEA. La resistencia superior se sitúa en 6.73-6.75 (media móvil de 60 días en 6.74 más el nivel redondo), y un quiebre efectivo abre espacio hacia 6.80; abajo, 6.70 y 6.69 forman un doble soporte.
El spot de USDCNH muestra impulso alcista a corto plazo
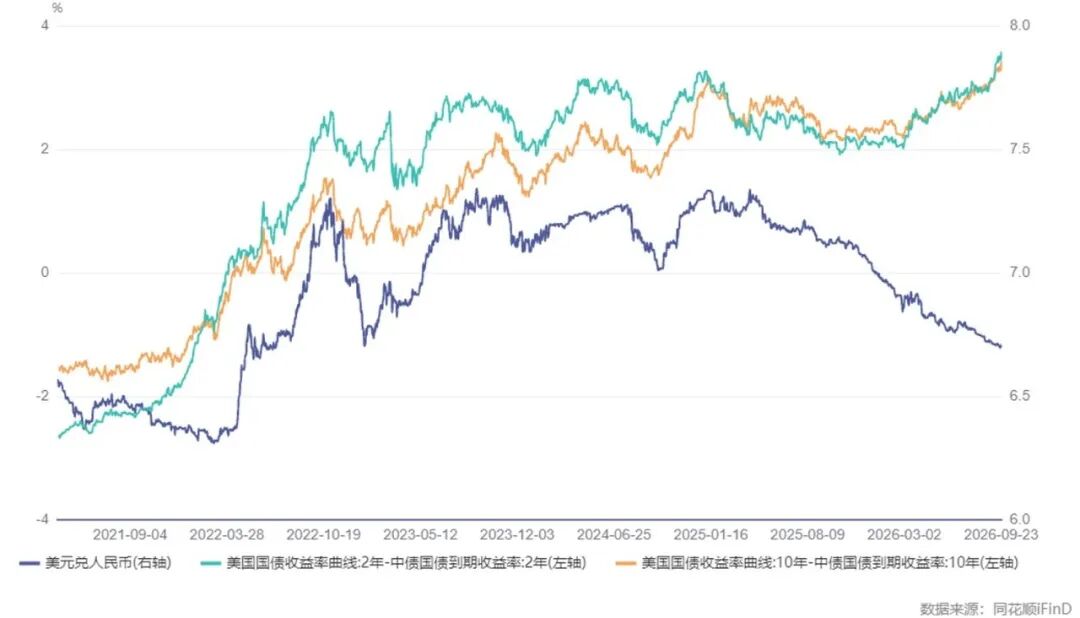
Además, el diferencial de tipos es la restricción clave actualmente. Con los tipos de deuda china manteniéndose bajos y estables, y los tipos de bonos estadounidenses a 10 años y 2 años superando el 5.1% y el 4.8% respectivamente, el diferencial nominal a 10 años entre China y EE.UU. se ha invertido hasta unos 340 pb, y a 2 años hasta unos 360 pb, llevando los puntos de swap a un año de USDCNH y USDCNY a alrededor de -2,100 puntos. La divergencia entre el spot y el precio basado en los tipos ya es extremadamente pronunciada, apostar a una caída del spot sigue ofreciendo mala relación de riesgo-recompensa.
El tipo de cambio USD/RMB y el diferencial de tipos de interés entre China y EE.UU. muestran una gran divergencia
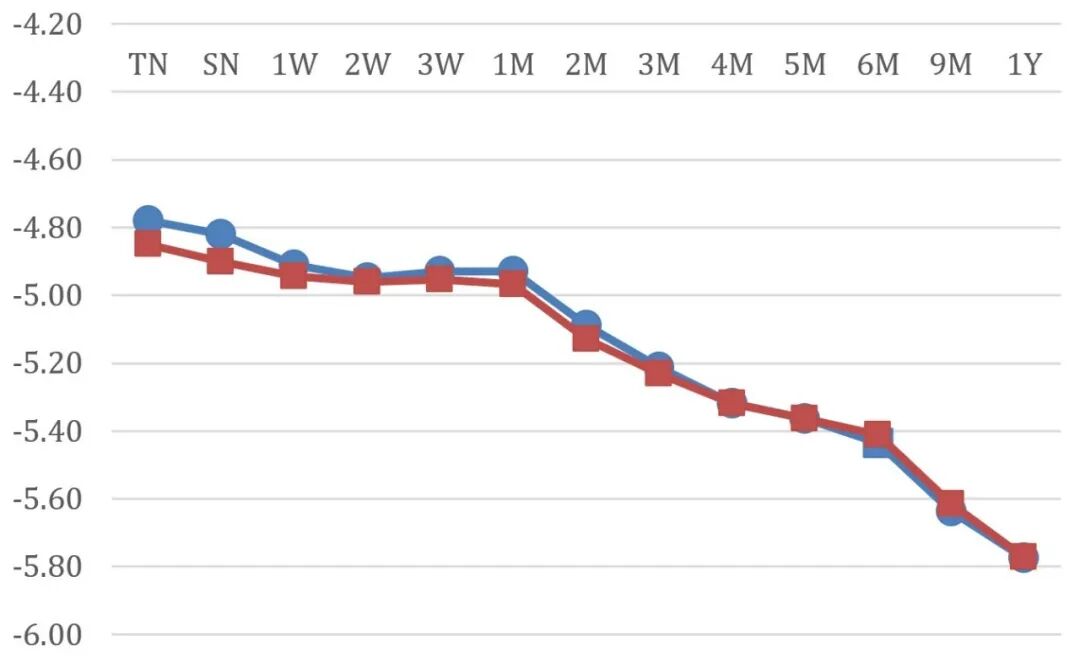
Tras la subida de tipos de 25 pb del FOMC en septiembre, los puntos de swap diarios implícitos en el corto plazo están cerca de -4.9 pips; es decir, para tomar posiciones largas en renminbi hay que pagar unos 4.9 pips diarios de carry, y si el mercado no cae durante meses o la caída es limitada, el carry negativo erosiona la mayoría de las ganancias. Por el contrario, quienes toman cortos en renminbi pueden cobrar este carry, pero el movimiento del spot sigue limitado por el ritmo del banco central y los fundamentos, el espacio y la velocidad están restringidos, y el carry no siempre se materializa totalmente. Tanto largos como cortos son penalizados por el “tiempo”: unos pagan esperando una subida, otros cobran pero el spot no sube, la relación costo-beneficio de las apuestas direccionales no es alta.
Los puntos diarios implícitos en los swaps de USDCNY y USDCNH para diferentes plazos
En conjunto, es más probable que el spot de USDCNH y USDCNY oscile a corto plazo, y la estrategia de mantener cortos tendenciales presenta baja relación costo-beneficio. Recomendaciones de trading: primero, no es aconsejable mantener un posicionamiento corto en el spot durante mucho tiempo, reevaluar la conveniencia de cortos tras un rebote hacia la zona 6.73-6.75; segundo,el entorno de baja volatilidad del renminbi no cambiará a corto plazo, por lo que las estrategias de volatilidad son más óptimas, pudiendo vender gamma ante repuntes de la volatilidad corta; tercero, dado que incluso si continúa la tendencia de apreciación del renminbi, el alcance será limitado, conviene considerar la compra de opciones de risk reversal a medio y largo plazo a precios bajos para estructurar posiciones.
BFC Conversaciones de Mercado
2026 junto a usted
Le invitamos a dejar comentarios
y comunicarse con nosotros
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡Más de 20 mil millones de dólares gastados este año! El CEO de Eli Lilly (LLY.US): la compañía apuntará a "áreas en blanco" en la industria farmacéutica y continuará buscando adquisiciones de mayor escala.
El CEO de Eli Lilly, Dave Ricks, afirmó que los inversores pueden esperar que la empresa lleve a cabo transacciones de mayor envergadura, ya que la compañía está buscando activamente activos en los "campos vírgenes" de la ciencia.
¿Está llegando un "pánico bancario causado por agentes"? Apollo advierte: los asistentes de IA podrían retirar los depósitos baratos de los bancos, lo que representaría un riesgo para el sistema financiero.
El economista jefe de Apollo Global Management, Torsten Slok, señaló que, si los consumidores comienzan a depender en gran medida de asistentes de inteligencia artificial (IA) como Muse, propiedad de Meta, y transfieren efectivo a cuentas con mayor rendimiento, esto podría generar riesgos para el sistema financiero.
¡Raro en 25 años! El rendimiento de los bonos del Tesoro estadounidense a 10 años supera el rendimiento de las ganancias del S&P 500.
El rendimiento de los bonos del Tesoro estadounidense a 10 años ha superado el 5%, haciendo que la rentabilidad relativa de los bonos frente a las acciones alcance su nivel más alto en los últimos 25 años. Actualmente, la rentabilidad de las ganancias de las acciones, medida por el inverso del PER del índice S&P 500, es menor que el rendimiento de los bonos del Tesoro a 10 años, lo que significa que los bonos suprimen claramente los rendimientos bursátiles. El modelo de Shiller advierte que, en los próximos diez años, el S&P 500 podría superar a los bonos en solo alrededor del 1% anual. Así, tras 20 años, el paradigma de inversión en el que las acciones superaban a los bonos ha llegado oficialmente a su fin.
Crypto prices
More


