
Glassnode Market Compass: El dólar retrocede a la media móvil de 200 días y el índice compuesto cae a la zona defensiva de 23.

Autor: Glassnode
Traducción: TechFlow de Deep Tide
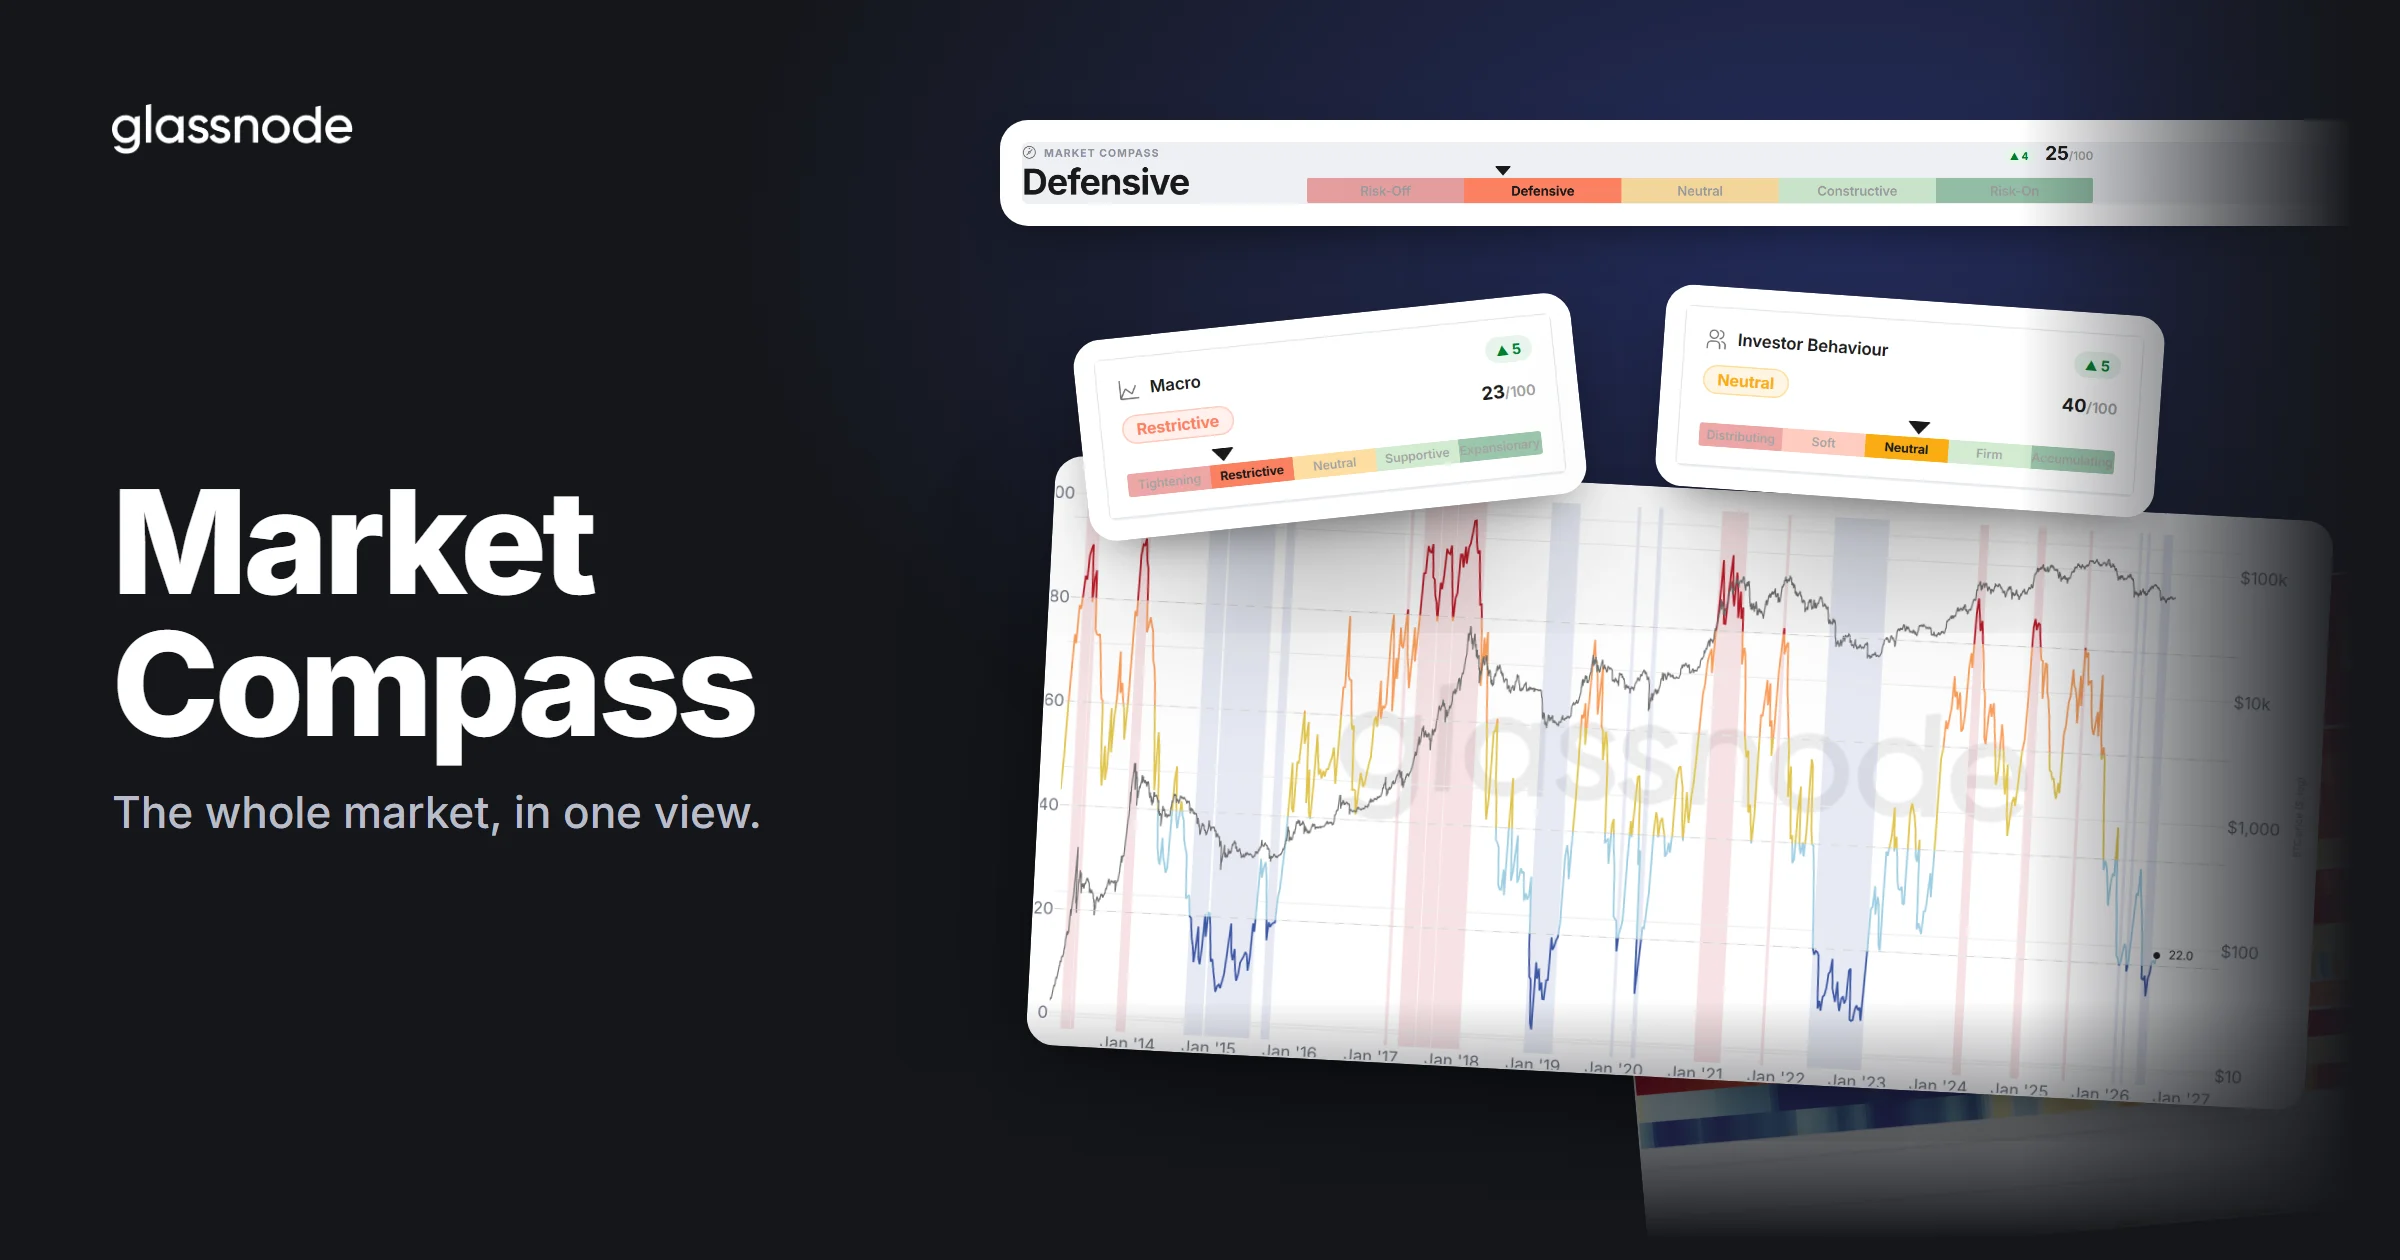
Introducción de Deep Tide: El último Market Compass de Glassnode bajó otros 3 puntos hasta 23/100, cayendo en la zona defensiva; el puntaje macro cayó 8 puntos en una semana hasta 31, el índice del dólar volvió a la media móvil de 200 días, y la recuperación macro de tres semanas se esfumó en una noche. Por otro lado, los fundamentales on-chain subieron a 52, el mejor registro de este ciclo, pero el repunte sincronizado de todos los activos a finales de agosto ya ha desaparecido, y durante el rebote de Bitcoin, se produjo una toma de beneficios agresiva.
El puntaje compuesto cayó otros 3 puntos, hasta 23/100 (defensivo), 2 puntos menos que hace una semana y 5 menos que hace un mes. El puntaje macro bajó 8 puntos en una semana hasta 31/100 y, con el índice del dólar regresando a la media móvil de 200 días, volvió al lado de la “contracción”, borrando la recuperación de tres semanas en solo una sesión. Los fundamentales on-chain subieron a 52, el mejor valor de este ciclo; mientras que los flujos de capital, la posición cíclica y el comportamiento de los inversores apenas se movieron. Se activó una única lente, pero movió todo el mercado.
Bajo el titular, dos gráficos sostienen la narrativa de este número: cuán “sincronizado” fue realmente el mercado a finales de agosto y quién vendió durante el rebote.
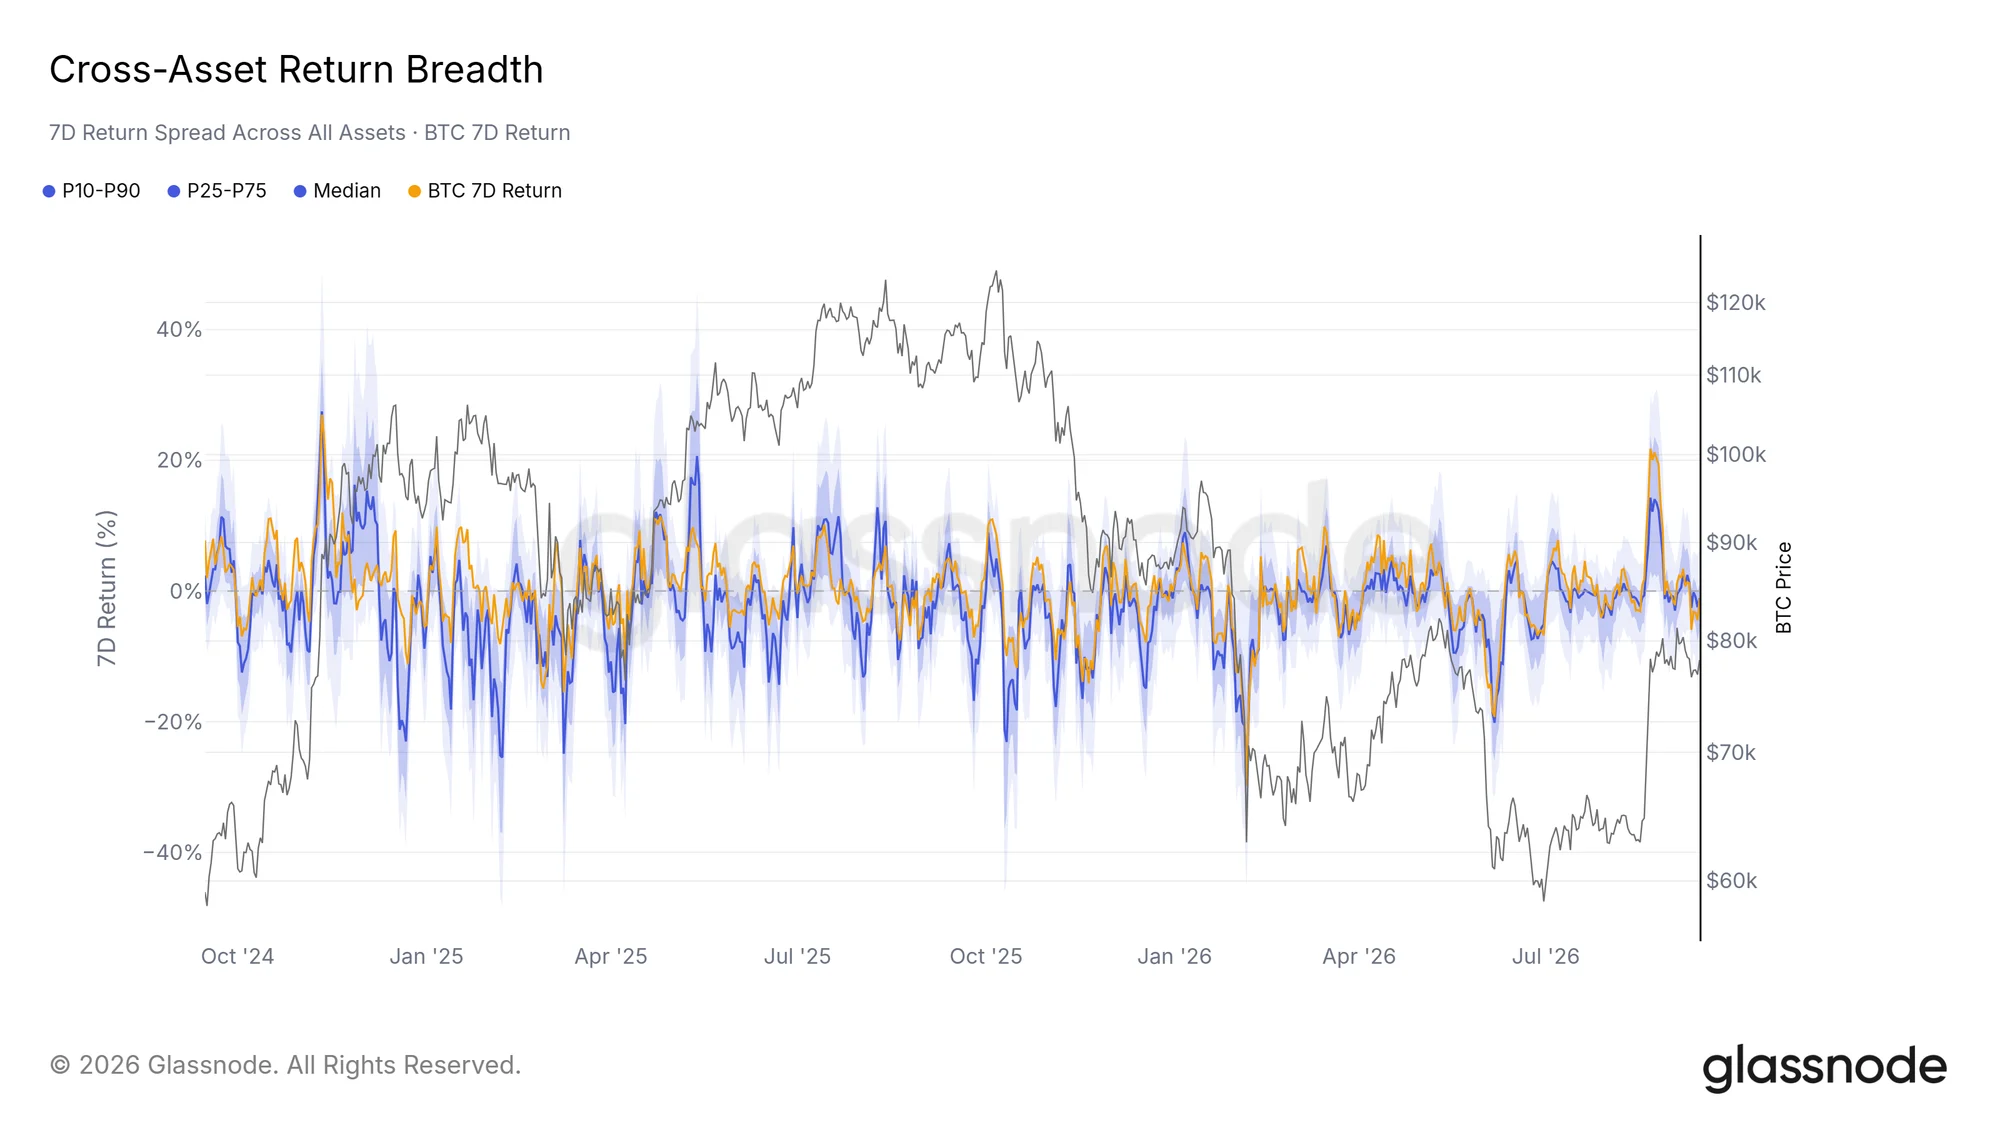
A finales de agosto, casi todos los activos subieron al mismo tiempo, fue el mayor repunte sincronizado de activos cruzados del año: el Altcoin Season Index regresó a 75, y las criptomonedas de mediana capitalización lideraron el ranking de 30 días. Este tipo de subidas generalizadas y simultáneas históricamente suelen marcar zonas de riesgo, más que el inicio de un repunte sostenible. Ese impulso ya se ha desvanecido: la mediana de rendimientos a siete días de los distintos activos ha vuelto cerca de cero, y el índice tocó y perdió la línea divisoria de la temporada de altcoins.
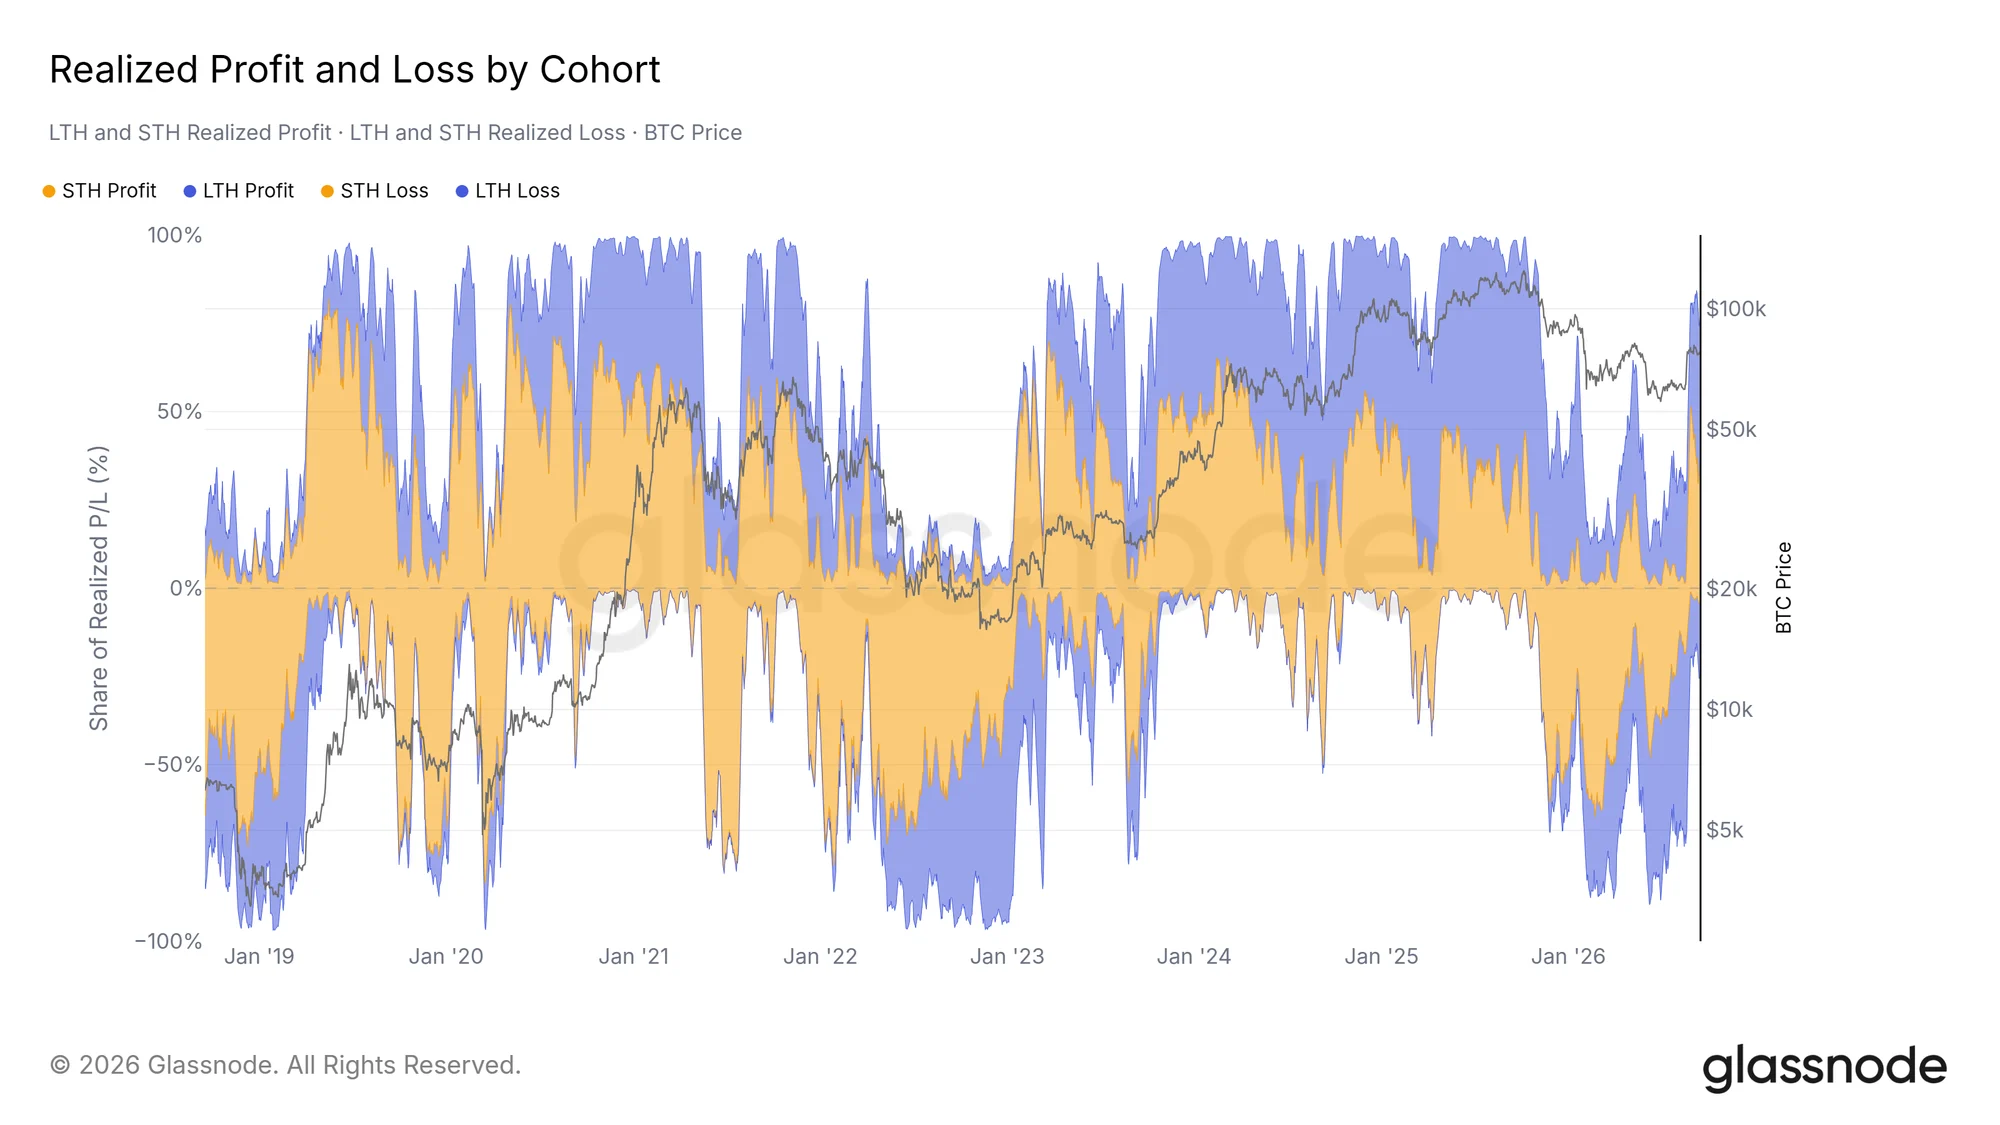
Bitcoin repuntó hasta una prima de aproximadamente el 47% sobre el precio realizado, pero los holders aprovecharon el rebote para vender. En las últimas tres semanas, los flujos realizados pasaron de ser dominados por pérdidas a beneficios, con holders de largo y corto plazo representando cada uno cerca de la mitad, y el flujo en pérdidas se redujo a una pequeña fracción. La relación entre beneficios y pérdidas realizados alcanzó un nuevo máximo de este ciclo con 2,63. Una toma de beneficios tan unilateral es exactamente el patrón común en los gráficos de las subidas de 2024 y 2025; el retroceso anticipado por la “lente de ciclos” aún no ha comenzado.
¿Qué podría cambiar el rumbo? Si el dólar cierra por encima de la media móvil de 200 días, confirmaría una reversión macro y tiraría aún más del puntaje compuesto hacia abajo; si finalmente el comportamiento del inversor gira al alza, podría compensar ese efecto.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Una dirección posee aproximadamente 20.8 millones de ZC, con un valor actual de unos 316,000 dólares.
El Reino Unido subasta hoy bonos del Estado a 10 años: la tasa de cierre podría alcanzar el 5,41%, el rendimiento de la subasta puede ser el más alto desde 1999.
El rendimiento del bono británico a 10 años alcanzó el 5,41%, estableciendo un máximo de 19 años, y el coste de la subasta de 4 250 millones de libras esterlinas fue el más alto desde 1999.
¿Peor que en 2008? Fuera de la burbuja de IA, el nuevo fondo apoyado por “The Big Short” Burry apunta al riesgo del crédito privado
Mientras Wall Street está ocupado buscando señales de burbuja en las acciones de IA, un nuevo fondo de cobertura vinculado a Michael Burry, conocido por "The Big Short", ha enfocado su atención en otra dirección posiblemente más peligrosa: el crédito privado.
Crypto prices
More


