
Gold hat die alten Regeln nicht vergessen: Hinter dem ungewöhnlichen Absturz verändert sich die Handelsweise des Marktes

Die Entwicklung von Gold in den letzten Wochen hat Makro-Trader verwirrt. Üblicherweise entwickeln sich mehrere Faktoren, die den Goldpreis stützen, in eine günstige Richtung; dennoch fällt Gold kontinuierlich.
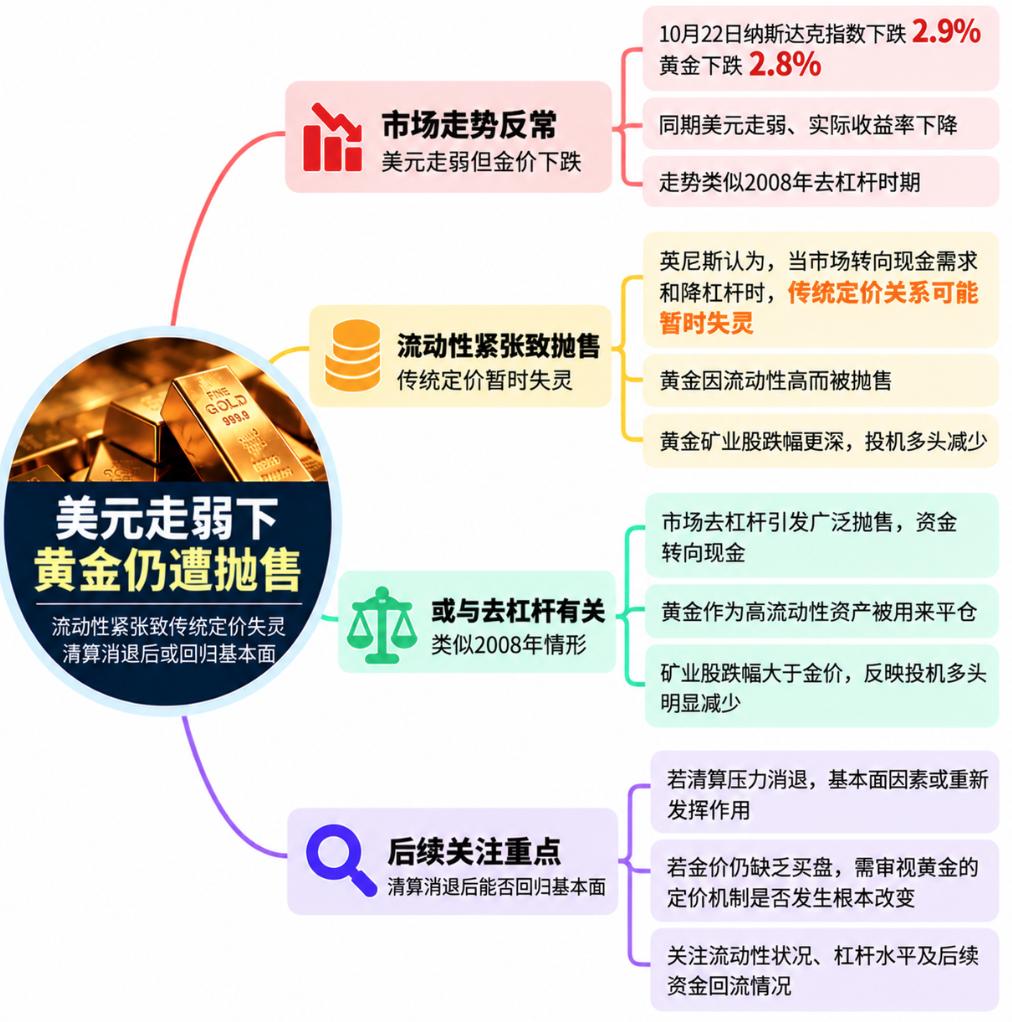
Am 22. Oktober wurde diese Divergenz besonders deutlich: Der Nasdaq Index fiel um 2,9 %, der US-Dollar schwächte sich ab, die nominalen Renditen der 10-jährigen US-Staatsanleihen sanken um etwa 17 Basispunkte und die Realrenditen gingen um etwa 14 Basispunkte zurück. Gold erhielt jedoch nicht die erwarteten Käufe als sicherer Hafen, sondern fiel um 2,8 %.
Dies ist nicht nur eine rätselhafte Entwicklung, sondern auch historisch selten. Das letzte vergleichbare Szenario fand während der Entschuldung um 2008 statt.
Der international bekannte Makro-Marktstratege und Experte für Forex und Rohstoffe, Stephen Innes, schrieb, dass dies jedoch nicht bedeutet, dass der aktuelle Markt die Finanzkrise nachbildet, sondern Investoren daran erinnert: Wenn sich der Markt von makroökonomischen Fundamentaldaten zu Bilanz, Verschuldung und Liquiditätsbedarf verschiebt, können traditionelle Beziehungen der Preisbildung von Vermögenswerten vorübergehend aussetzen.
Entschuldung beeinträchtigt die Liquidität – auch Gold könnte zum Verkaufsobjekt werden
In normalen Szenarien der Risikoaversion begünstigen fallende Realrenditen, ein schwacher Dollar und Druck auf den Aktienmarkt normalerweise Gold. Doch wenn der Markt in eine Phase der konzentrierten Entschuldung eintritt, ist die Hauptaufgabe der Investoren möglicherweise nicht mehr die Suche nach dem besten Absicherungs-Asset, sondern das Sammeln von Bargeld, die Reduzierung der Gesamtexponierung und die Erfüllung von Margin-Anforderungen.
In einem solchen Umfeld ist Liquidität oft wichtiger als die fundamentalen Daten.
Gold besitzt eine hohe Liquidität, was es zu einem beliebten Asset bei Investoren macht. Doch wenn Investoren dringend Bargeld benötigen, kann diese Eigenschaft auch dazu führen, dass Gold als leicht liquidierbares Asset genutzt wird, um andere Lücken im Portfolio zu schließen.
Daher bedeutet ein synchroner Rückgang von Gold und Aktien nicht zwangsläufig, dass der absichernde Charakter von Gold verloren geht. Sorgen wegen Inflation, sinkende Realrenditen und geopolitische Risiken können Gold weiterhin stützen; aber wenn der Hauptdruck am Markt aus dem erzwungenen Entschuldungsprozess kommt, könnten Investoren auch Assets verkaufen, die sie eigentlich favorisierten.
In den letzten 20 Jahren haben sich die Beziehungen zwischen Gold und den US-Staatsanleiherenditen deutlich verändert. Die Korrelationen zwischen Assets sind nicht statisch; wenn Liquidität und Positionsdruck dominieren, können Marktregeln, auf die Trader bisher vertrauten, vorübergehend aussetzen.
Goldminenaktien fallen noch stärker – kurzfristige Gelder ziehen sich zurück
Die Entwicklung von Goldminenaktien zeigt zusätzlich, dass die aktuellen Erschütterungen nicht allein durch die Veränderungen des Goldpreises ausgelöst werden.
In den letzten Monat fielen Goldminenaktien um etwa 16,5 %, während der Nasdaq 100 Index ETF (QQQ) im gleichen Zeitraum um etwa 5,75 % zurückging. Allerdings haben die Goldminenaktien in den letzten drei Monaten noch etwa 6 % besser als der Nasdaq abgeschnitten.
Minengesellschaften werden nicht nur vom Goldpreis beeinflusst, sondern tragen auch Risiken des Aktienmarktes sowie Kosten für Arbeitskraft, Energie, Finanzierung und Projektdurchführung. Wenn der Goldpreis sinkt und Investoren zugleich ihr Aktienexposure reduzieren, trifft dies Minenaktien doppelt.
Im Vergleich zum physischen Gold lassen sich Minenaktien für Investoren leichter reduzieren. Wenn Marktteilnehmer vor allem ihre Verschuldung abbauen und auf Margin Calls reagieren, entscheiden Investoren selten nur nach langfristigen Investmentlogiken darüber, was sie verkaufen.
Daher ist ein Rückgang von Minenaktien um 20 % oder sogar 30 % nicht zwangsläufig ein Widerspruch zur langfristig bullischen Logik für Gold. Wahrscheinlicher spiegelt dies wider, dass Aktien-Assets, mit denen Investoren ihre Goldbullishness ausdrücken, während einer Phase der konzentrierten Liquidierung stärker betroffen sind als Gold selbst.
Auch die Positionsdaten bieten einen Hinweis. Mit sinkendem Goldpreis nehmen spekulative Long-Positionen ab, was zeigt, dass ein Teil des kurzfristig gebundenen Kapitals den Markt verlässt. Im Vergleich dazu ist die breite langfristige Nachfrage nicht auf gleiche Weise verschwunden.
Das bedeutet jedoch nicht, dass der Markt bereits seinen Boden gefunden hat. Innes schreibt, eine liquidierungsbedingte Verkaufswelle könnte lange anhalten und der Rückgang könnte den vernünftigen Rahmen übersteigen, der von Bewertungsmodellen und makroökonomischer Logik vorgegeben wird. Wer nur wegen der langfristigen Logik voreilig einsteigt, könnte kurzfristig einen hohen Preis zahlen.
Lehren aus 2008: Fundamentale Logik kann kurzfristig dem Cashbedarf weichen
Zu Beginn der Finanzkrise 2008 wurde auch Gold verkauft. Damals benötigten Investoren Bargeld und Gold wurde wegen seiner hohen Liquidität als eine Möglichkeit genutzt, Vermögenswerte zu liquidieren. Die Veränderungen in der Geldpolitik, die durch die Krise ausgelöst wurden und der darauf folgende starke Goldpreisanstieg fanden erst später statt.
Diese historische Erfahrung bedeutet nicht, dass der Markt im Jahr 2026 zwangsläufig dem gleichen Weg folgen wird. Bemerkenswert ist vielmehr, dass nach Auftreten von Marktstress traditionelle Absicherungs-Assets wieder gefragt sein könnten, allerdings mit unangenehmer zeitlicher Verzögerung dazwischen.
Derzeit gibt die Goldpreisentwicklung tatsächlich ein zu beachtendes Signal: Nominal- und Realrenditen fallen, der Dollar ist schwach, die Aktienmärkte stehen unter Druck, aber Gold steigt nicht; Minenaktien werden noch intensiver verkauft, spekulative Positionen nehmen ab.
Ob diese Entwicklungen fundamentale Veränderungen der Grundlagen von Gold bedeuten oder ob kurzfristige Liquiditätsschocks die normale Preisbildungslogik überlagern, ist bisher noch unklar.
Wenn Investoren aus Gold aussteigen, weil die langfristige Wertlogik nicht mehr funktioniert, dann sollte die schwache Entwicklung breiter im gesamten Nachfragesystem sichtbar sein. Innes meint, aktuell sieht es mehr so aus, als ob Hebelgeld und spekulative Positionen starke Anpassungen erfahren, wobei Minenaktien stärker betroffen sind, weil sie sowohl dem Goldpreis als auch den Risiken des Aktienmarkts ausgesetzt sind.
Das ist ein völlig anderes Szenario als eine vollständige Disqualifikation der unterliegenden Investmentlogik von Gold.
Kann Gold nach dem Abklingen des Zwangsverkaufs zur traditionellen Preisbildungslogik zurückkehren?
Innes tendiert zu der Annahme, dass sich der Markt letztlich wieder normalisieren wird.
Sobald der Leverage abgebaut und Margindruck nachlässt und die Investoren nicht mehr zum Zwangsverkauf gezwungen werden, werden fundamentale Faktoren erneut relevant. Sinkende Realrenditen, ein schwacher Dollar sowie ansteigende makroökonomische und geopolitische Unsicherheiten könnten Gold wieder stützen.
Diese Einschätzung muss jedoch erst noch vom Markt bestätigt werden.
Wenn nach der Positionsanpassung die Realrenditen weiter sinken, der Dollar schwach bleibt und Gold dennoch keine Käufe auf sich zieht, sollten Investoren ernsthaft überlegen, ob fundamentalere Faktoren die Preisbildungsmechanismen von Gold verändern.
Im Gegenteil: Wenn das Zwangsliquidierungsrisiko abklingt und der Goldpreis wieder auf Realrenditen, Dollar und Absicherungsbedarf reagiert, dann sieht der jüngste Kursrutsch eher wie eine vorübergehende Überlagerung der Fundamentaldaten durch Liquidität aus – nicht wie das Ende der langfristigen Goldlogik. Innes schreibt:
"Kurzfristig werde ich nicht allein wegen eines scheinbar günstigen makroökonomischen Umfelds für Gold gegen die liquidierungsbedingten Verkäufe stellen. Ebenso wenig werde ich Marktregeln, die für ein paar Wochen aussetzen, als dauerhaft gebrochen ansehen."
Gold hat die alten Regeln möglicherweise nicht vergessen; lediglich die Prioritäten im aktuellen Markt haben sich verändert: Investoren benötigen vorübergehend mehr Bargeld als Absicherungs-Assets. Wenn der Margindruck und konzentrierte Liquidierungen allmählich zurückgehen, ist die Frage, ob Gold wieder nach traditionellen makroökonomischen Logiken bewertet wird, entscheidend dafür, ob die langfristige Investmentlogik für Gold weiterhin Bestand hat.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Die Investitionsausgaben für AI beeinflussen die wirtschaftliche Lebensader Südkoreas, die Zentralbank warnt vor einem möglichen Rückgang der Exporte um bis zu 100 Milliarden US-Dollar! Warum bleibt Goldman Sachs dennoch optimistisch gegenüber südkoreanischen Aktien und den beiden Speicher-Giganten?
Die Zentralbank von Südkorea warnt, dass die Chip-Exporte des Landes um bis zu 100 Milliarden US-Dollar zurückgehen könnten, falls die Ausgaben für künstliche Intelligenz zurückgehen.

Krypto-Preise
Mehr


