
Vorschau auf die Q3-Finanzergebnisse von SK Hynix: Können die steigende Nachfrage nach HBM4 und die Preiserhöhungen bei DRAM den Abwärtstrend des Aktienkurses umkehren?
 2026/10/26 05:29
🔥 US-Aktien Hotspot Radar jetzt verfügbar! 3 Haupt-US-Aktientrends + 6 ausgewählte Einzeltitel + 7 Kalender mit Großereignissen: Wo liegen diese Woche die Chancen am US-Aktienmarkt? Klicken Sie auf den Link und sehen Sie alle 22 Handelsrichtungen auf einen Blick→
1. Schneller Überblick der Investment-Schwerpunkte
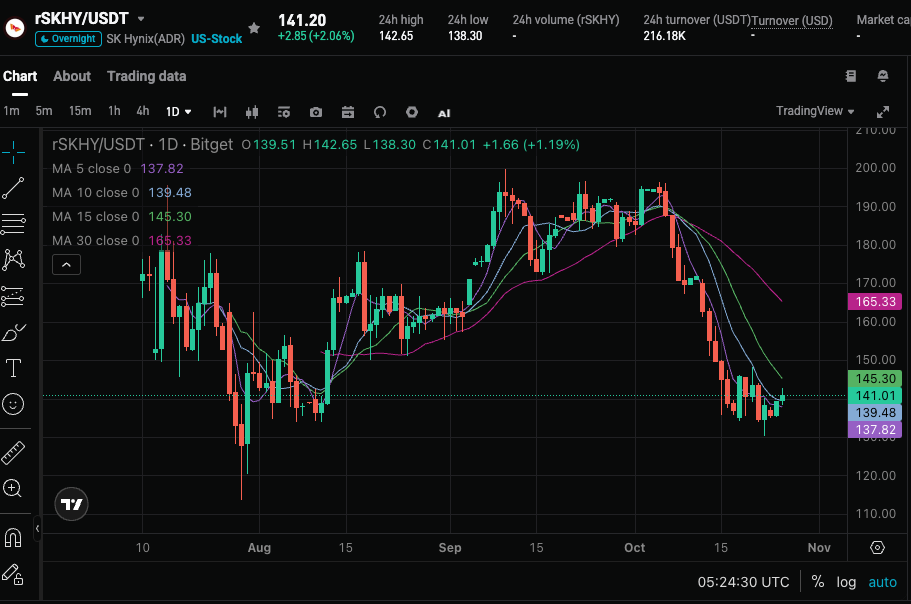
SK Hynix (SKHY) wird am 28. Oktober 2026 die Ergebnisse des dritten Quartals für das Geschäftsjahr 2026 veröffentlichen. Die Markterwartungen prognostizieren einen Umsatz von etwa 74,81 Milliarden US-Dollar und einen bereinigten Gewinn je Aktie von 6,25 US-Dollar (GAAP-Gewinn je Aktie 6,12 US-Dollar). Der Aktienkurs ist ca. 28% von seinem historischen Höchststand zurückgegangen, der Markt achtet besonders auf den Ausstoß-Rhythmus der HBM4-Massenproduktion, auf die Frage, ob Preisanstiege bei DRAM und NAND eingelöst werden können, ob die hohe operative Gewinnmarge gehalten werden kann, sowie auf den Ausblick des Managements für das vierte Quartal und mögliche Sonderdividenden.
2. Vier Schwerpunkt-Themen
Schwerpunkt 1: HBM4-Massenproduktion & Fortschritt bei der Ausbeute
HBM bleibt der zentrale Wachstumstreiber. Das Unternehmen hat im zweiten Quartal mit der Massenproduktion von 12-lagigem HBM4 begonnen und liefert an Schlüsselkunden aus, Ausbeute und Qualität erreichen bereits das Niveau des ausgereiften HBM3E, wobei der Fokus nun auf einer stetigen Steigerung der Kapazitäten liegt. Das Management bestätigte, dass das Volumen der HBM4-Auslieferungen in der zweiten Jahreshälfte zusammen mit zusätzlichen Auslieferungen traditioneller DRAMs im 1c-Nanometer-Bereich das Bit-Wachstum und den durchschnittlichen Verkaufspreis verbessern werden. Der Markt wird die tatsächlichen Liefermengen und deren Beitrag zur Gewinnmarge beobachten – gelingt der Ausbau, könnte dies eine nachträgliche Gewinnanhebung unterstützen.
Schwerpunkt 2: Realisierung der Preisanstiege bei DRAM und NAND
Laut TrendForce-Daten werden die DRAM-Vertragspreise im dritten Quartal 2026 voraussichtlich um 13%-18% gegenüber dem Vorquartal steigen, die NAND-Flash-Vertragspreise um 10%-15%; im vierten Quartal könnten die DRAM-Preise um weitere 20% zulegen. Schon im zweiten Quartal lag der durchschnittliche Verkaufspreis für DRAM 30% über dem des Vorquartals, die NAND-Durchschnittspreise stiegen sogar um über 50%. Das Unternehmen rechnet im dritten Quartal mit etwa 10% mehr DRAM-Bit-Auslieferungen gegenüber dem Vorquartal. Sollten sowohl Preise als auch Auslieferungsvolumen gleichzeitig steigen, würde dies die hohe Bruttomarge stärken.
Schwerpunkt 3: Nachhaltigkeit der hohen Gewinnmargen & Einfluss von Langfristvereinbarungen (LTA)
Im zweiten Quartal erzielte das Unternehmen bei Umsätzen von etwa 54,55 Milliarden US-Dollar einen operativen Gewinn von etwa 45,2 Milliarden US-Dollar; im koreanischen Won ausgedrückt lag die EBIT-Marge bei 76,3% und damit über dem Niveau von TSMC und Micron im gleichen Zeitraum. Rund **50%** der Auslieferungen sind in mehrjährigen Langfristvereinbarungen gebunden – das Unternehmen verzichtet bewusst auf kurzfristige Spotflexibilität, um vorhersehbare Cashflows zu sichern, und verschiebt die Auslieferung von hochwertigen Produkten teilweise auf das zweite Halbjahr. Der Markt beobachtet, ob die hohe Marge mit dem Ausbau von HBM4 gehalten werden kann und wie LTAs die Preisentwicklung beeinflussen.
Schwerpunkt 4: Ausblick für das vierte Quartal, Sonderdividende & Bewertungsspielräume
Der Markt erwartet, dass das Unternehmen einen starken Ausblick für das vierte Quartal gibt und die Möglichkeit einer Sonderausschüttung diskutiert (zuvor gab es Gespräche zu Aktionärsrendite im Zusammenhang mit dem Verkauf der Kioxia-Beteiligung). Das aktuelle Forward-KGV, berechnet auf das EPS für das Geschäftsjahr 2027, liegt bei etwa 4,37, manche Analysten sehen den Zyklus noch nicht am Höhepunkt und die Bewertung als niedrig an. Ob der Ausblick positiv und die Kapitalrückzahlung umgesetzt wird, könnte als Stimmungsumschwung fungieren.
3. Risiken und Chancen
Positive Katalysatoren:
- HBM4-Liefervolumen und DRAM-Bit-Wachstum übertreffen die Erwartungen – zusammen mit dem realisierten Preisanstieg sorgt dies für erheblich höhere Umsätze und Gewinne als Konsens.
- Das Management hebt den Ausblick für das vierte Quartal an oder kündigt eine Sonderdividende an – dies bestätigt die Nachhaltigkeit der hohen Gewinnmargen und die Bereitschaft zur Aktionärsrendite.
- Die Speicher-Nachfrage für AI-Inferenz (Kontextfenster & KV-Cache) expandiert weiter und gleicht Bedenken bezüglich Algorithmus-Optimierung aus.
Negative Risiken:
- Die Ergebnisse entsprechen nur den Erwartungen oder liegen leicht darunter, oder die Preisanstiege fallen geringer aus als von TrendForce prognostiziert – dies schürt Sorge über das Ende des Zyklus.
- Technologischer Fortschritt chinesischer Hersteller (wie Changxin Memory Technologies) übertrifft die Erwartungen oder makroökonomische Faktoren bremsen die AI-Investitionen, wodurch die Bewertung belastet wird.
- Selbst bei Übererfüllung der Erwartungen könnte wegen transparenter Preisdynamik die Kursreaktion begrenzt sein – es könnte ein „Sell the News“-Effekt eintreten.
4. Tradingstrategie-Empfehlungen
Bullische Logik: Übersteigen Umsatz und Gewinn den Konsens deutlich, werden der Ausbau von HBM4 und die Preiserhöhungen bestätigt und gibt das Management einen positiven Ausblick für das vierte Quartal sowie Signale für Kapitalrückzahlung, könnte dies das Vertrauen in SK Hynix als führenden Speicheranbieter im AI-Sektor stärken und eine Bewertungsanpassung auslösen.
Bärisches Risiko: Bleiben die Kerndaten unauffällig, ist die Preiswirkung schwächer als erwartet oder der Ausblick vorsichtig, könnte der Abwärtsdruck anhalten – besonders angesichts des zyklischen Charakters der Speicheraktien und eines volatilen Umfelds.
Schlüsseldaten:
- Gesamtumsatz, Wachstum gegenüber Vorjahr/Vorquartal
- DRAM/NAND-Bit-Auslieferungen und Veränderung des Durchschnittspreises
- Operativer Gewinn und EBIT-Marge
- Ausblick für das vierte Quartal & Jahresprognose
- Aussagen zur Kapitalrückzahlung (Sonderdividende oder Rückkauf)
Handelsempfehlung: Liegen die Ergebnisse über den Erwartungen und fällt der Ausblick positiv aus, können sich Einstiegsmöglichkeiten nach Korrekturen ergeben; entsprechen die Daten den Prognosen oder fallen sie schwächer aus, sollte man auf kurzfristige Kursschwankungen achten und kein Hoch hinterherjagen. Positionsgröße und Stop-Loss sollten flexibel an die persönliche Risikobereitschaft angepasst werden.
Haftungsausschluss: Die obigen Inhalte dienen nur zur Information und sind nicht als Anlageberatung zu verstehen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Inflationsschock kombiniert mit wirtschaftlicher Widerstandsfähigkeit! Die Bank of England sendet das stärkste Falkensignal seit über drei Jahren – Zinserhöhung im November steht unmittelbar bevor.
Das Natural Language Processing-Modell BOESPEAK, das die Äußerungen der Mitglieder des geldpolitischen Ausschusses (MPC) der Bank of England verfolgt, zeigt, dass die Zentralbankvertreter derzeit die deutlichsten "Falken"-Signale seit über drei Jahren aussenden und damit den Weg für eine Zinserhöhung bereits ab dem nächsten Monat ebnen.
Die Fed und die EZB könnten gemeinsam eine Pause einlegen – warum bleibt das globale Kapital dennoch angespannt? JPMorgan-Prognose: Die Logik anhaltender Zinserhöhungen drückt weiterhin auf Aktien und Anleihen.
Der jüngste Forschungsbericht von JPMorgan zeigt, dass die wichtigsten Handelsimpulse der Finanzmärkte im Zusammenhang mit den geldpolitischen Entscheidungen der Zentralbanken in Europa, den USA und Japan in dieser Woche darin bestehen, dass die Zentralbanken – wie es von den Märkten allgemein erwartet wird – im Oktober eine Zinspause ankündigen, die Politik aber weiterhin eine starke Tendenz zur Straffung aufrechterhält.

Krypto-Preise
Mehr


