
Analyse des Morgan Stanley-Berichts: Der HDD-Zyklus ist noch nicht beendet, aber der Markt bewertet ihn bereits als abgeschlossen.

Verfasserin: Rita
Der Markt bewertet Festplattenlaufwerke (HDD) mit einem Kurs-Gewinn-Verhältnis (KGV) von 8, was impliziert, dass der Zyklus im Geschäftsjahr 2028 seinen Höhepunkt erreicht. Morgan Stanley widerspricht in seinem Bericht vom 20. Oktober 2026: Der Zyklus ist nicht vorbei, diese Bewertung ist zu hart.
Die Nachfrageseite beschleunigt sich. Der Spotpreis für Nearline-HDDs liegt bei 4 bis 7 US-Cent/GB, der gemischte Nearline-Vertragspreis bei etwa 1,5 US-Cent/GB. Die Branche erwartet für CY27/CY28 ein Angebotdefizit von rund 400 Exabyte (EB), 300 EB im CY26. Die Kundenbasis erweitert sich von den zentralen Cloud-Service-Providern (CSP) auf AI-Labore, wobei letztere 100 % des EBs kaufen möchten.
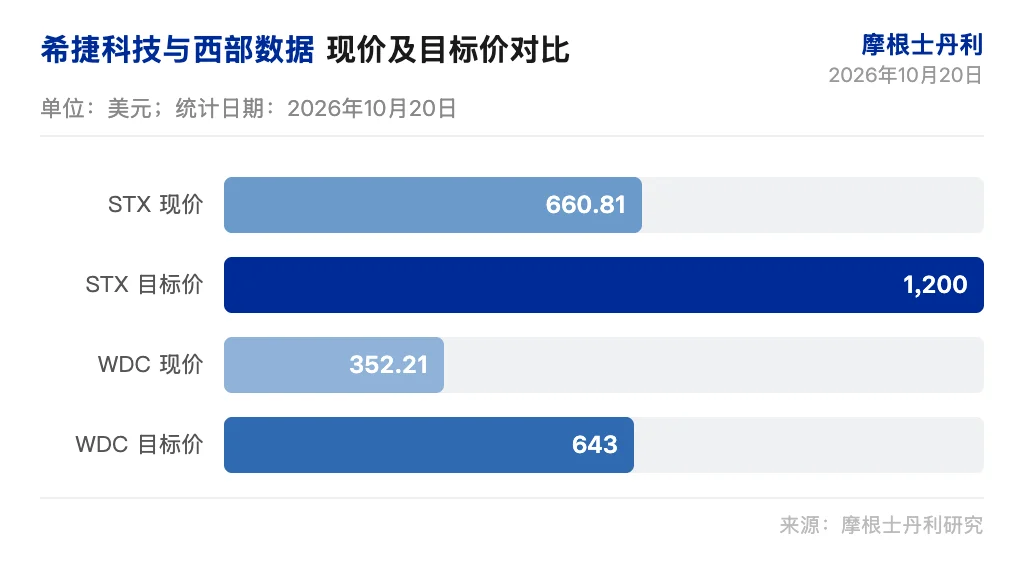
Morgan Stanley bekräftigt die Kaufempfehlung für Seagate Technology (STX) und Western Digital (WDC); STX wird erneut zur Top-Auswahl im Bereich IT-Hardware. Kursziel: STX 1.200 US-Dollar, WDC 643 US-Dollar. Die Erwartungen der Käufer für WDC sind niedriger, die Berichtsstrategie ist besser abgestimmt.
8-faches KGV impliziert Zyklus-Höhepunkt
Morgan Stanley rechnet rückblickend mit den Gewinnen im Geschäftsjahr 2028 und der Annahme, dass der SSD-Preis um 80 % fällt. Das aktuelle KGV von etwa 8 bedeutet, dass die HDD-Gewinne im FY28 ihren Höhepunkt erreichen und die SSD-Preise seit C2Q26 um 80 % zurückgehen. Morgan Stanley hält diese Annahme für zu hart.
Die HDD-Nachfrage beschleunigt sich, das Angebotsdefizit weitet sich aus, und die Spotpreise liegen weit über den Vertragspreisen. Die Preise für Nicht-Nearline-HDDs sind im Quartalsvergleich um 15 % bis 30 % gestiegen. Die Bewertung weist ein positives asymmetrisches Potenzial aus.
Morgan Stanley hat die Zielmultiplikatoren von 20 auf 15 (STX) bzw. 14 (WDC) gesenkt, um die Marktstruktur und Unsicherheiten bei der AI-Finanzierung widerzuspiegeln. Kursziel: STX 1.200 US-Dollar (15x FY28 EPS 80,10), WDC 643 US-Dollar (14x FY28 EPS 45,95). STX aktueller Kurs: 660,81 US-Dollar, WDC: 352,21 US-Dollar.
Spotpreise weit über Vertragspreisen
Spotpreise für Nearline-HDDs liegen bei 4 bis 7 US-Cent/GB, gemischte Nearline-Vertragspreise bei etwa 1,5 US-Cent/GB. Kunden möchten 100 % des EBs kaufen, doch das Angebotsdefizit begrenzt deren Einkaufsmöglichkeiten. Der Kapazitätsmangel treibt die Spotpreise nach oben.
Preise für Nicht-Nearline-HDDs stiegen im Quartalsvergleich um 15 % bis 30 %. Seagate ist beim Einfangen der Spotpreise aggressiver als Western Digital. Die Nachfrage erweitert sich von den zentralen CSPs auf AI-Labore. Toshiba ist durch Medien- und Gerätekapazitäten eingeschränkt, die Kapazität für CY27 ist bereits ausverkauft und das Preissetzungsverhalten ist aggressiver. Morgan Stanley sieht das Risiko bei Toshiba als akzeptabel an.
EPS im Dezember-Quartal über den Erwartungen
Seagate Technology erwartet im September-Quartal einen Gewinn je Aktie (EPS) von 7,50 US-Dollar, der Marktkonsens liegt bei 7,41 US-Dollar; Western Digital im September-Quartal 4,13 US-Dollar je Aktie, Marktkonsens 4,09 US-Dollar. Seagate dürfte im Dezember-Quartal ein EPS von 9,54 US-Dollar erreichen, 12 % über dem Marktkonsens. Wenn die Annahmen für die Spotpreise aggressiver ausfallen, könnte das EPS im Dezember um weitere 5 % höher liegen.
Western Digital erwartet im Dezember-Quartal ein EPS von 5,25 US-Dollar, 10 % über dem Marktkonsens. Bei aggressiveren Spotpreisannahmen könnte das Dezember-EPS 5,67 US-Dollar betragen. Die Käufererwartung für WDC liegt bei 4,75 bis 4,95 Milliarden US-Dollar Umsatz, einer Bruttomarge zwischen 59,5 % und 61,0 % und einem EPS von 5,20 bis 5,60 US-Dollar. Die Guidance von WDC ist tendenziell konservativ.
Morgan Stanley hält die Berichtsstrategie von WDC für besser, da die Käufererwartungen niedriger sind. STX liegt weiterhin 10 % über dem "Blindkauf"-Bewertungsniveau (10x CY27 EPS = 595 US-Dollar), WDC nur 3 % darüber (343 US-Dollar).
Zyklus nicht vorbei, aber Pfad unklarer
Morgan Stanley räumt ein, dass der HDD-Katalysatorpfad weniger klar ist als noch vor einem Monat. Der Markt ist unsicher bezüglich der Rationalität der Anbieter und der Finanzierungsquellen für AI – dies wird durch Geschäftsberichte nicht gelöst. Die Zielmultiplikatoren wurden um 5 bis 6 Punkte gesenkt.
Die Bedarfskontrolle unterstützt über den Erwartungen liegende Ergebnisse und eine Anhebung der Guidance. Morgan Stanley achtet auf vier Fragen: Passen STX/WDC ihre Kapazitätspläne an, um auf Toshibas Ziele zu reagieren? Priorisieren sie den Gewinn und setzen den Marktanteil nach hinten? Weitet sich der Angebots-/Nachfragengraben aus? Werden wesentlich aggressivere Preise beobachtet? Die Antworten auf diese Fragen müssen die Aktien nicht zwangsläufig auf das Narrativ von vor vier Monaten zurückführen, könnten Anlegern aber verdeutlichen, dass ein Teil des Risikos bereits im Kurs enthalten ist.
Morgan Stanley bekräftigt die Kaufempfehlung für STX und WDC, STX wieder Top Pick. Der Markt preist ein Zyklusende ein, Morgan Stanley sieht eine Fortsetzung des Zyklus.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
BNP Paribas erhöht das Kursziel für Hasbro auf 127 US-Dollar
Netflix entlässt rund 1.000 Mitarbeiter aufgrund rückläufiger Geschäftszahlen.
Krypto-Preise
Mehr


