
SpaceX (SPCX) Q3-Gewinnausblick: Erstes Quartal mit Gewinn und eigenständiger KI-Validierung
 2026/10/20 03:22
1. Investitionsschwerpunkte im Überblick
SpaceX (SPCX.US) wird am 20. Oktober 2026 nach Börsenschluss an der US-Börse den zweiten vollständigen Quartalsbericht seit dem Börsengang (Q3 Ergebnisse) veröffentlichen. Visible Alpha geht von einem Umsatz von 12,84 Milliarden US-Dollar (über 100% Wachstum gegenüber dem Vorjahr) aus und erwartet erstmals ein profitables Quartal mit einem Gewinn je Aktie von ca. 0,16 US-Dollar; die Wall-Street-Konsensschätzung liegt bei einem Umsatz von ca. 12,9 Milliarden US-Dollar und einem EPS von 0,14 US-Dollar. Dabei sollen das KI- und Computing-Geschäft voraussichtlich 6,47 Milliarden US-Dollar beitragen, während Starlink für 4,9 Milliarden US-Dollar verantwortlich ist.
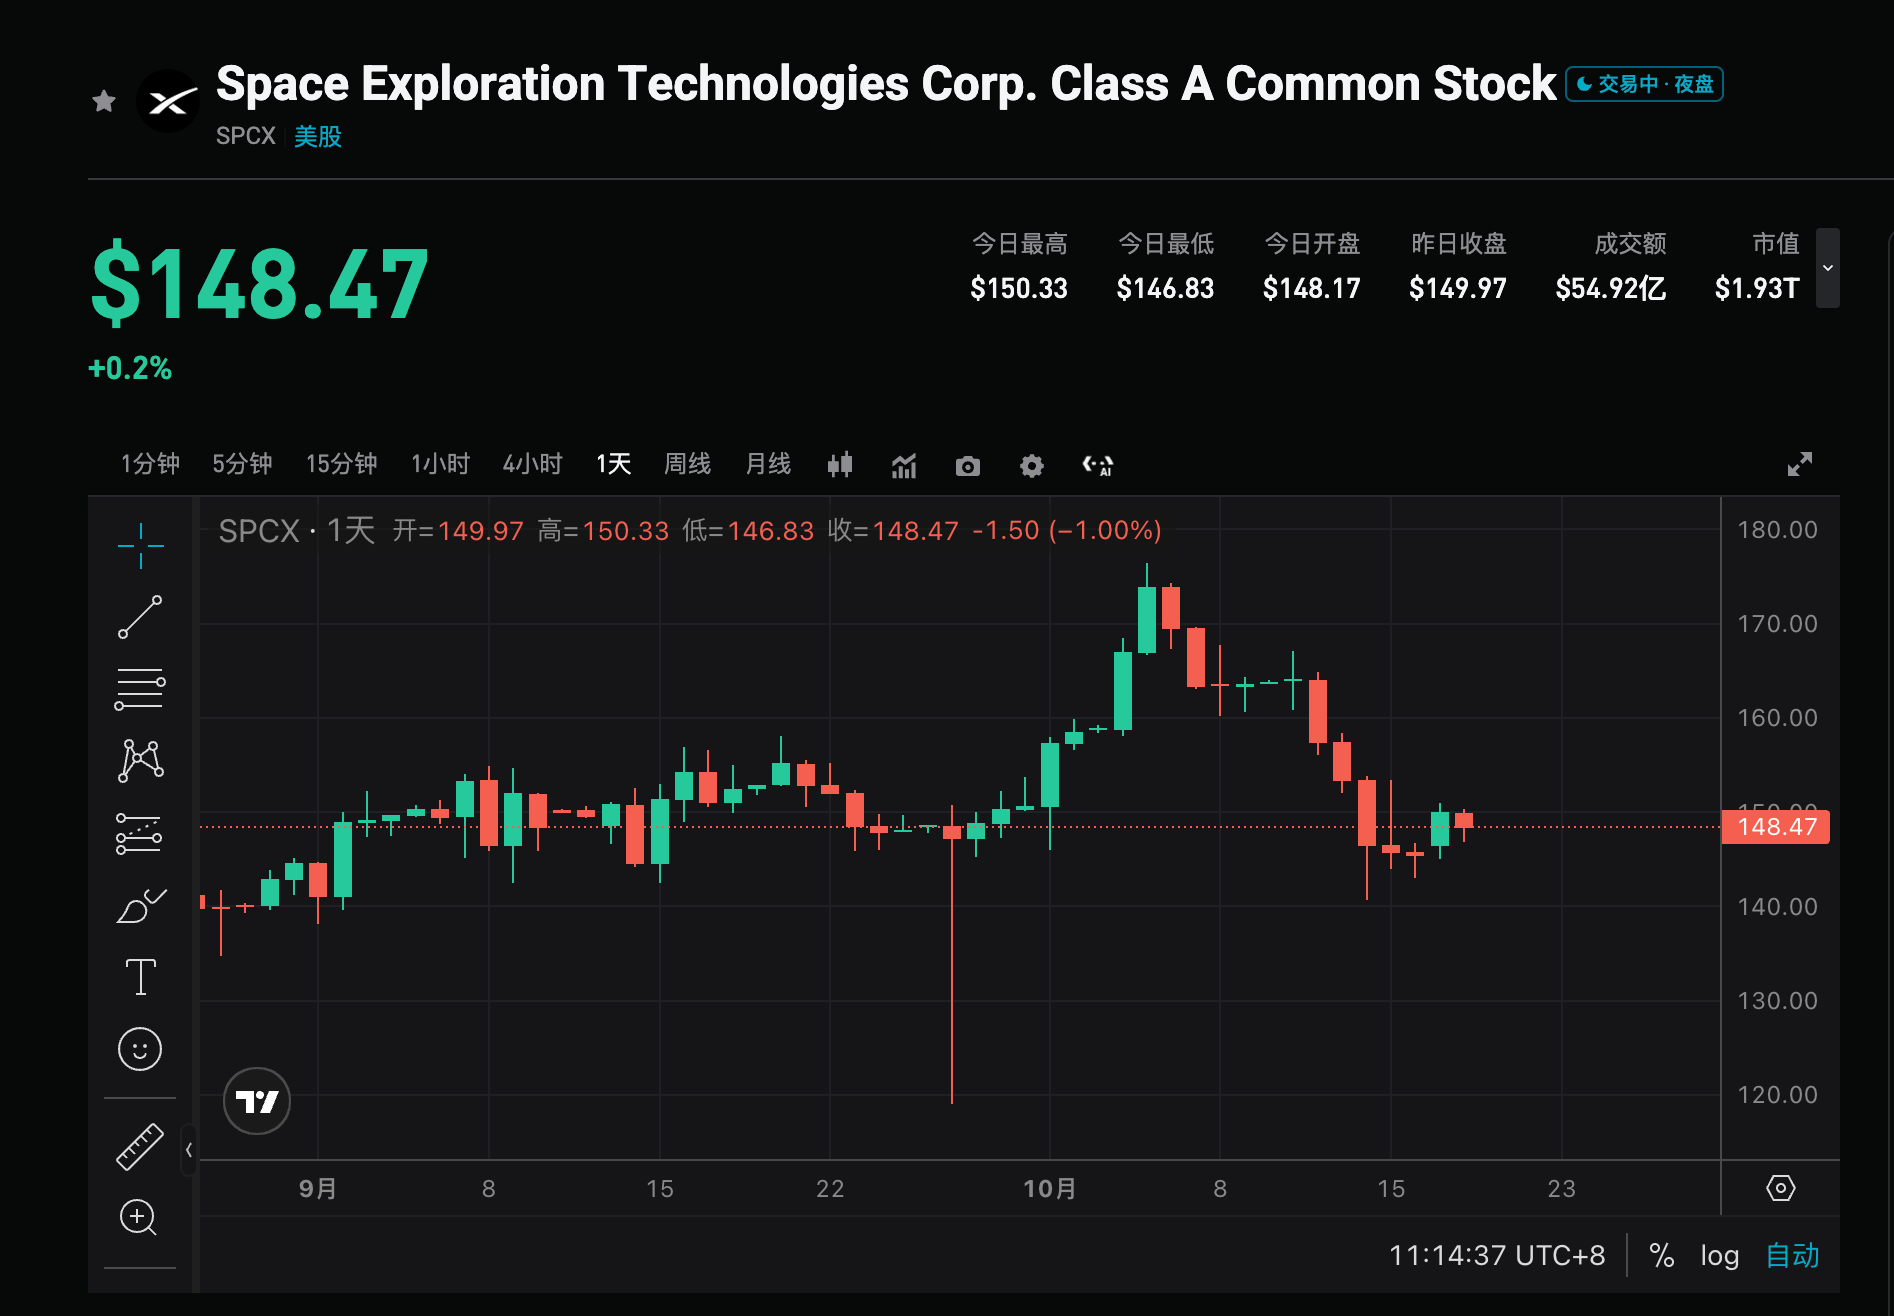
Der aktuelle Aktienkurs liegt bei ca. 147,96 US-Dollar (über 10% über dem IPO-Preis, aber deutlich unter dem Hoch von 225 US-Dollar nach dem Börsengang). Die Optionsbewertung deutet auf eine Schwankungsbreite von bis zu 7,5% nach dem Quartalsbericht hin (das entspricht etwa 162 US-Dollar oder 139 US-Dollar als Kursbereich). Im Fokus stehen dabei die Frage, ob KI-Verträge schneller als Einnahmen realisiert werden können und so die Eigenfinanzierung gestärkt wird, statt weiterhin auf Starlink-Cashflows angewiesen zu sein, sowie die Hintergründe für die teilweise hastige Veröffentlichung des Finanzberichts in Bezug auf Finanzierungs- und Lockup-Fristen.
2. Vier zentrale Beobachtungspunkte
Fokus 1: Kann das erste Quartal mit Gewinn realisiert werden?
Der Markt erwartet im Q3 das erste profitable Quartal seit Börsengang - ein entscheidender Test für die Nachhaltigkeit des Geschäftsmodells. Sowohl Visible Alpha als auch die Konsensprognose zeigen ein positives EPS; gelingt dies, stärkt es das Vertrauen in den Wachstumspfad. Liegt das Ergebnis nur am unteren Ende oder darunter, könnten Zweifel an der Tragfähigkeit hoher Investitionsausgaben wachsen. Entscheidend sind die Nähe zu bzw. Überschreitung von 12,9 Milliarden US-Dollar Umsatz sowie Verbesserungen der Gewinnmarge.
Fokus 2: Geschwindigkeit der KI-Vertragsrealisierung und Fähigkeit zur Eigenfinanzierung
Das KI- und Computing-Geschäft soll fast die Hälfte des Umsatzes beisteuern (ca. 6,47 Milliarden US-Dollar) und ist damit die größte Variable. Yorkville Ives und andere Institutionen betonen, dass die Aktienentwicklung stark vom Tempo der Umsatzrealisierung aus Verträgen abhängt; Investoren wollen sehen, dass das KI-Geschäft beginnt, sich selbst zu finanzieren und weniger abhängig von Starlink-Cashflows wird. Im Q2 machte KI bereits etwa ein Drittel des Umsatzes aus; erreicht Q3 annähernd oder mehr als die Hälfte, bestätigt dies die Aussagen der Geschäftsleitung, dass „KI-Einnahmen andere Geschäftsfelder übertreffen“ und unterstützt die Bewertungsgeschichte.
Fokus 3: Starlink als stabiler Cashflow-Lieferant
Starlink soll rund 4,9 Milliarden US-Dollar beitragen und bleibt aktuell die stabilste Gewinnquelle. Der Markt beobachtet User-Wachstum, ARPU-Entwicklung sowie Enterprise/Regierungs-Kunden, um einzuschätzen, ob Starlink weiterhin die notwendigen internen Mittel für hohe KI-Investitionen liefern kann. Bleibt Starlink robust und die Gewinnmargen hoch, nimmt dies Druck vom Gesamtkapitalverbrauch; andernfalls steigt die Abhängigkeit von externer Finanzierung.
Fokus 4: Finanzierungspläne und Timing der Lockup-Aufhebung
Evercore ISI-Analyst Kutgun Maral weist darauf hin, dass die hastige Optimierung des Quartalsberichts mit künftigen Finanzierungen oder dem Timing der Lockup-Aufhebung zusammenhängen könnte. Das Unternehmen sucht ca. 40 Milliarden US-Dollar (ca. 10 Milliarden US-Dollar Bankkredit + 30 Milliarden US-Dollar Investment-Grade-Anleihen), um Nvidia-KI-Chips zu erwerben. Am 22. Oktober werden 1,3 Milliarden Aktien aus der Verkaufssperre entlassen, am 24. Oktober nochmals 329 Millionen; verbleibend sind etwa 857 Millionen Aktien mit einer 180-Tage-Lockup-Frist. Die Berichtsdaten und Aussagen der Geschäftsleitung könnten die künftige Finanzierung und den Verkaufsdruck der Aktionäre beeinflussen.
3. Risiken und Chancen
Aufwärtspotenzial:
- Umsatz und EPS signifikant über Konsens (annähernd oder über der Visible Alpha-Schätzung von 12,84 Milliarden US-Dollar/0,16 US-Dollar), Bestätigung des ersten profitablen Quartals und beschleunigte KI-Umsatzrealisierung.
- KI-Geschäfts-Umsatz nähert sich oder übersteigt die Hälfte, Geschäftsleitung signalisiert Eigenfinanzierung und erhöht Jahresziele.
- Starlink bleibt stabil, mögliche Tesla-Integrationen oder Fortschritte bei der Spektrum-Akquisition stärken die langfristige Story.
Abwärtsrisiken:
- Ergebnisse liegen nur im Konsensbereich oder darunter, KI-Vertragsrealisierung bleibt hinter Erwartungen zurück, weiterhin hohe Abhängigkeit von Starlink-Cashflow.
- Investitionsausgaben bleiben hoch, Finanzierungsfortschritte gestört oder Lockup-Aufhebungen führen zu massivem Verkaufsdruck.
- Nach erfolgter Options-Volatilitätsrealisierung, hohe Bewertung und vorangegangene Kursanstiege führen zu Gewinnmitnahmen.
4. Empfehlungen zur Handelsstrategie
Bullische Logik: Übertreffen Umsatz und Gewinn deutlich die Erwartungen, beschleunigt sich die KI-Vertragsrealisierung und wird eine Perspektive zur Eigenfinanzierung gegeben, kann dies die Positionierung von SpaceX als führender Anbieter für KI-Rechenleistung und Satelliten stärken und Bewertungsanpassungen erlauben, besonders wenn die positiven Impulse vor Ablauf der Lockup-Fristen aufgenommen werden.
Bärische Risiken: Bleiben die Daten blass, verbessert sich die Abhängigkeit der KI von Starlink nicht oder zeigen sich Finanzierungs-/Lockup-Probleme, kann eine Korrektur in einer volatilen Marktphase erfolgen; die Optionsbewertung im Bereich von 7,5% könnte als kurzfristige Schwankungsbandbreite dienen.
Zentrale Kennzahlen:
- Gesamtumsatz und Wachstumsrate gegenüber dem Vorjahr (Konsens ca. 12,9 Milliarden US-Dollar)
- EPS, ob positiv und in welcher Höhe
- Umsatz und Anteil des KI-/Computing-Geschäfts
- Starlink-Umsatz und userbezogene Kennzahlen
- Investitionsausgaben, Free Cash Flow und Finanzierungs-Aussagen
Handelsempfehlung: Übertreffen die Ergebnisse die Erwartungen und ist der Ausblick im KI-Bereich positiv, empfiehlt sich das Verfolgen von Einstiegsmöglichkeiten nach einer Korrektur; liegen die Daten nur im Konsens und Guidance bleibt vorsichtig, sollte man die kurzfristige Volatilität und die Lockup-Dynamik beachten und ein Überkaufen vermeiden. Positionsgröße und Stop-Loss sollten individuell, entsprechend der Risikobereitschaft, angepasst werden.
Haftungsausschluss: Die obenstehenden Inhalte dienen ausschließlich als Orientierung und sind keine Anlageberatung.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
CoreWeave-Kreditkrise ähnelt eher der Panik um die SVB im Jahr 2023 als der Subprime-Krise von 2008?
Der entscheidende Punkt ist derzeit nicht, ob CoreWeave scheitert, sondern ob die Preisgestaltung der Rechenleistung das Finanzierungsmodell dieses Zyklus tragen kann. Die Antwort auf diese Frage wird über das endgültige Schicksal dieser Panik entscheiden.

Wie schneiden verschiedene sichere Anlagen ab, während Marktbewegungen durch Technologie, Energie und die Krise in Frankreich ausgelöst werden?
Neubewertung von sicheren Anlagen: Seit dem Iran-Krieg ist der US-Dollar um 4 % gestiegen, der Schweizer Franken verzeichnet das größte monatliche Plus seit Ende 2023. Deutsche Staatsanleihen und Kurzlaufende Anleihen sind die Gewinner, und Gold findet Unterstützung bei 4.000 US-Dollar.
Der Nasdaq stürzt ab und löst eine KI-Schuldenkrise aus: Billionen Kapital wenden sich US-Staatsanleihen zu
Im Oktober 2026 erleidet der Nasdaq-Index einen starken Einbruch. Hoch verschuldete KI-Giganten wie CoreWeave lösen eine panikartige Angst vor Zahlungsausfällen aus. Gelder strömen massenhaft von risikoreichen KI-Infrastrukturen in 10-jährige US-Staatsanleihen, was den intensiven Konkurrenzkampf zwischen dem privaten Sektor und staatlichen Institutionen um die Preisgestaltung von langfristigen Sparanlagen verdeutlicht.
Krypto-Preise
Mehr


