
Die US-Daten übertreffen durchweg die Erwartungen, aber der Dollar und die US-Staatsanleihen fallen; hinter dem glänzenden Einzelhandel verbergen sich Verbrauchersorgen.

Wechselkursportal, 15. Oktober—— US-Inflations-, Einzelhandels- und PPI-Daten werden gesammelt veröffentlicht: Konsumdaten zeigen äußerlich Stärke, aber sind innerlich schwach, die Inflationspersistenz nimmt zu
Mehrere US-Wirtschaftsdaten wurden gleichzeitig veröffentlicht und die Daten fielen insgesamt besser aus als erwartet, aber die Reaktion der Vermögenswerte und die traditionelle Logik „starke Daten = steigende US-Dollar- und US-Staatsanleihenrenditen“ zeigte eine deutliche Abweichung: Der US-Dollar-Index stieg kurzfristig um etwa 12 Punkte auf 102,23, bevor er schnell zurückfiel; der Spot-Goldpreis fiel kurzzeitig um 13 Dollar von 4150 auf 4137, danach verstärkten die Bullen wieder den Druck; die US-Staatsanleihenrenditen fielen synchron.
Der Markt interpretierte die besser als erwarteten Einzelhandels-, PPI- und CPI-Daten nicht einfach als „Überhitzung der Wirtschaft, die Federal Reserve muss aggressiv die Zinsen erhöhen“, sondern entdeckte Signal der Rezession in den Daten – dies ist das zentrale Merkmal dieser Marktentwicklung. 
Einzelhandelsumsatz äußerlich stark, verbirgt aber Risiken
Die Einzelhandelsumsätze in den USA stiegen im August gegenüber dem Vormonat um 0,8 % (Erwartung: 0,3 %); der Kern-Einzelhandel stieg um 0,9 % gegenüber dem Vormonat (Erwartung: 0,5 %), und gegenüber dem Vorjahr blieb er bei 6,01 % – die Zahlen übertrafen deutlich die Markterwartungen.
Doch viele Institutionen weisen darauf hin, dass die Einzelhandelsdaten nicht sehr aussagekräftig sind:
Ein Großteil des nominalen Einzelhandelswachstums ist auf den Preiseffekt durch steigende Preise zurückzuführen und nicht auf eine tatsächliche Steigerung der gekauften Menge; bereinigt um Inflation bleibt das reale Konsumwachstum deutlich unter dem nominalen, das Wachstum der tatsächlichen Konsummenge ist schwach;
Die Vorjahreswerte wurden nach unten korrigiert, zusammengenommen mit deutlich schwächer werdenden Lohnzahlen – das Wochengehalt sank um 0,5 % im Vergleich zum Vormonat und um 0,1 % im Vergleich zum Vorjahr –, die Einnahmeseite ist bereits negativ. Das Wachstum der Ausgaben der Haushalte basiert auf Verbrauch von Sparvermögen und erhöhtem Kredit, nicht auf Einkommenwachstum;
Der Konsum von Energie und Kraftstoffen treibt den Einzelhandelsumsatz an, bereinigt um Energie bleibt die Nachfrage im optionalen Konsumbereich schwach.
Kurz gesagt: Nominale Einzelhandelsdaten sind beeindruckend, aber der reale Konsum ist schwach, diese Konsumstärke ist nicht langfristig haltbar. Der Markt sieht keine starke Wirtschaft, sondern sieht Haushalte, die Kredite aufnehmen und Sparvermögen verwenden, um Preiserhöhungen zu bewältigen – der grundlegende Motivator für den Konsum nimmt ab.
Die Daten selbst sind besser als erwartet, aber die Reaktionen der Vermögenswerte und die traditionelle Logik „starke Daten = steigende US-Dollar- und US-Staatsanleihenrenditen“ zeigen eine deutliche Abweichung: Der US-Dollar-Index stieg kurzfristig um etwa 12 Punkte auf 102,23, bevor er schnell zurückfiel; der Spot-Goldpreis fiel kurzzeitig um 13 Dollar von 4150 auf 4137, danach verstärkten die Bullen wieder den Druck; die US-Staatsanleihenrenditen fielen synchron.
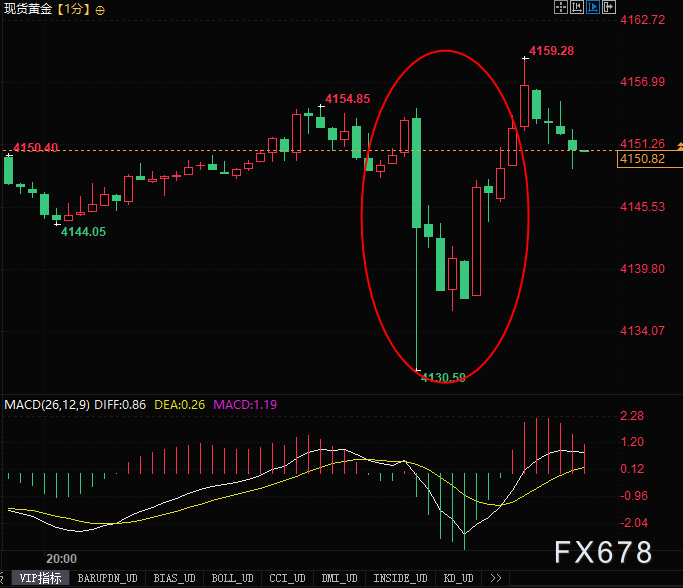
(Spot-Goldpreis 1-Minuten-Chart, Quelle: Easy Wechselkursportal)
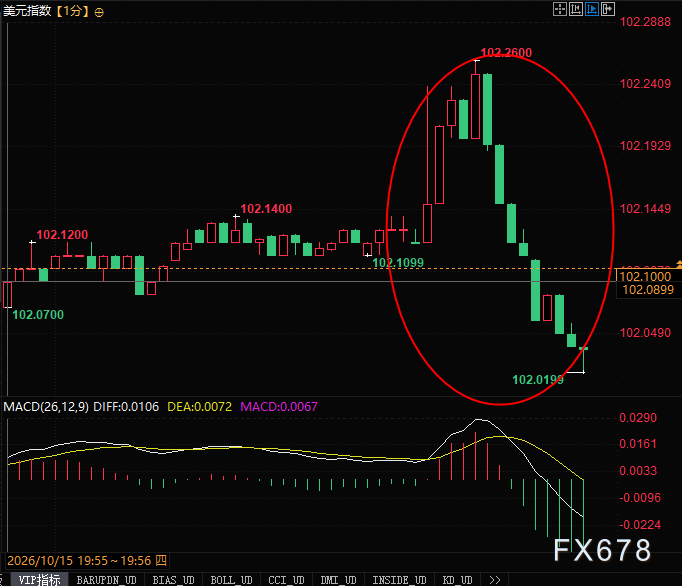
(US-Dollar-Index 1-Minuten-Chart, Quelle: Easy Wechselkursportal)
PPI zeigt gleichzeitigen Inflationsanstieg in allen Sektoren: Energie ist die treibende Kraft, Kerninflation bleibt hartnäckig
Die Inflation bei Industrieprodukten im oberen Bereich stieg wieder an, was auf ein Übertragungsrisiko des Preisdrucks auf Konsumgüter im unteren Bereich hinweist.
Der zentrale Punkt: Die Quelle des Inflationsanstiegs sind Energiepreise (externe geopolitische Faktoren), nicht überhitzter Konsum oder Lohnwachstum im Inland. Solche energiegetriebenen Inflationsbewegungen kann die Federal Reserve durch Zinserhöhungen nur begrenzt bekämpfen.
Arbeitsmarkt zeigt Anzeichen von Abkühlung: Preise steigen, nominale Einkommen werden negativ
Die Einkommensseite des Arbeitsmarkts zeigt klare Anzeichen von Abkühlung: Die wöchentlichen US-Gehälter gingen im Vergleich zum Vormonat um 0,5% zurück (Vorwert: 0,2%), im Jahresvergleich fielen sie auf -0,1% (Vorwert: 0,3%), sowohl im Monats- als auch im Jahresvergleich negativ.
Die Preise steigen, aber das nominale Einkommensniveau der Haushalte sinkt, die reale Kaufkraft wird erodiert. Das ist das wichtigste „dovishe“ (vorsichtige) Signal in diesem Datensatz.
Der Markt betrachtet den Rückgang der Löhne als Zeichen, dass die endogene Inflationskraft im Dienstleistungssektor nachlässt. Auch wenn der CPI kurzfristig wegen der Ölpreise steigt, ist das Risiko einer Lohn-Preis-Spirale zurückgegangen.
Daten beeinflussen die Erwartungen an die Federal Reserve, erklären warum Dollar und Anleihenrenditen nicht steigen, sondern fallen
Traditionelle Logik: CPI, PPI und Einzelhandel alle besser als erwartet → Federal Reserve muss weiterhin aggressiv die Zinsen erhöhen → US-Dollar und US-Staatsanleihenrenditen steigen stark
Aber die Marktinterpretation ist diesmal etwas anders
Erstens, die Inflation wird durch externe Energieschocks verursacht und nicht durch überhitzte inländische Nachfrage;
Zweitens, der Einzelhandel ist nominal aufgrund von Preiserhöhungen höher, aber der reale Konsum ist schwach;
Drittens, die Lohnzahlen sind deutlich rückläufig, das Risiko einer Lohn-Preis-Spirale nimmt ab, was die Federal Reserve am meisten beschäftigt;
Zuletzt äußerte sich die Präsidentin der Federal Reserve San Francisco, Daly: Es könnte weitere Zinserhöhungen geben, aber im Oktober müsse nicht sofort gehandelt werden, die Haltung bleibt vorsichtig.
Trader schätzen: Die durch einmalig steigende Ölpreise verursachte Inflation zwingt die Federal Reserve kaum zu aufeinanderfolgenden Zinserhöhungen. Die inländische Nachfrage schwächt sich allmählich ab, die Risiken einer wirtschaftlichen Verlangsamung sind wichtigere Faktoren als ein kurzzeitiger Inflationsanstieg.
Daher, nach Veröffentlichung der starken Daten handeln Investoren mit den Erwartungen einer sich abschwächenden Wirtschaft – US-Staatsanleihenrenditen fallen, US-Dollar steigt kurz dann fällt, Gold macht die Verluste schnell wieder wett.
Fazit: Die Wirtschaft befindet sich in einer komplexen Balance, die Daten zeigen „oberflächliche Stärke, innere Schwäche“
Zusammengefasst zeigt die aktuelle US-Wirtschaft widersprüchliche Signale: Nominaler Einzelhandel, CPI, PPI sind beeindruckend, aber das Konsumwachstum wird durch Preiserhöhungen, Sparvermögen und Kredit gestützt, die Löhne sinken, und die reale inländische Nachfrage ist schwach. Kurzfristig treibt Energie die Inflation, aber der Kern der endogenen Inflation – die Löhne – beginnt sich abzukühlen.
Die Preisfokussierung von Vermögenswerten hat sich von „wird die Inflation explodieren“ zu „wann wird die inländische Nachfrage durch hohe Zinsen und sinkende Einkommen zerstört“ verschoben. In Zukunft ist besonders zu beobachten: Wie schnell wird das Sparvermögen verbraucht, wie entwickeln sich Kreditkartenausfälle und ob der Konsum im vierten Quartal deutlich zurückgeht.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Während das Ausfallrisiko für Schulden bei den Märkten Besorgnis auslöst, erhält CoreWeave (CRWV.US) starke Unterstützung von Jensen Huang: Die finanzielle Stärke verbessert sich kontinuierlich, die Finanzierungskosten sinken.
Jensen Huang erklärte, dass die finanzielle Stärke von CoreWeave stetig zunimmt und die Finanzierungskosten tatsächlich sinken. Derzeit sieht Nvidia keine Notwendigkeit, zusätzliche finanzielle Garantien für das Unternehmen bereitzustellen.
Krypto-Preise
Mehr


