
Aufstieg des US-Dollars, Krise des Euros

Morning FX
Während der Nationalfeiertagsferien ereigneten sich zahlreiche wichtige Ereignisse im Ausland, und die globalen Devisenmärkte erlebten fundamentale Veränderungen. Hier die Zusammenfassung der drei wichtigsten Hotspots:
1. Fed wird weicher, enttäuschende Non-Farm-Daten, nächste Zinserhöhung möglicherweise im Dezember
Die US-Non-Farm-Daten für September fielen äußerst schwach aus: Geringer Zuwachs bei den Arbeitsplätzen, starke Abwärtsrevision der Vorwerte, steigende Arbeitslosenquote und schwache Lohnentwicklung. Darüber hinaus verzeichneten die vier Kernsektoren IT, Finanzen, professionelle Dienstleistungen und Herstellungsindustrie zum zweiten Mal in Folge einen Nettoabbau an Stellen – der US-Arbeitsmarkt zeigt offenbar eine Verschlechterung sowohl in Qualität als auch Quantität.
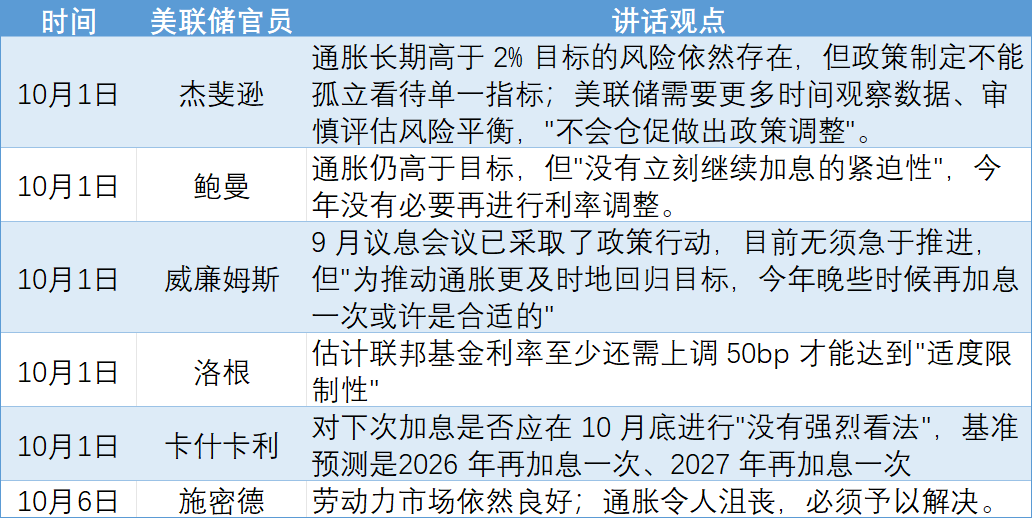
Gleichzeitig zeigten sich die Aussagen der Fed-Vertreter während der Ferien meist zurückhaltend hinsichtlich einer Zinserhöhung im Oktober.
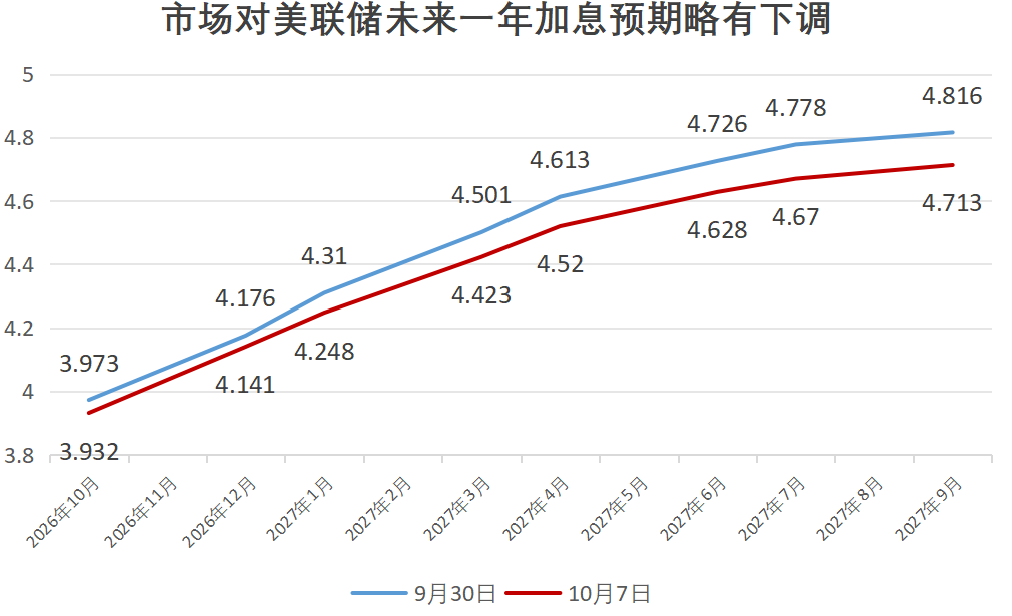
Dennoch bleibt der Markt wachsam – es wurde keine einseitige Wette zwischen "schwacher Beschäftigung" und "hoher Inflation" eingegangen und das Signal von "keine Zinserhöhung im Oktober" nicht übertrieben. Die Erwartungen für eine 25bp-Zinserhöhung bleiben im Oktober + Dezember im Jahresverlauf bestehen, die Erwartung für Zinserhöhungen im kommenden Jahr wurde nur um etwa 10bp reduziert. Der Dollar-Index fiel zunächst, stieg dann aber wieder und schloss mit einem langen unteren Schatten.
2. Französische Finanzkrise eskaliert, Euro fällt stark
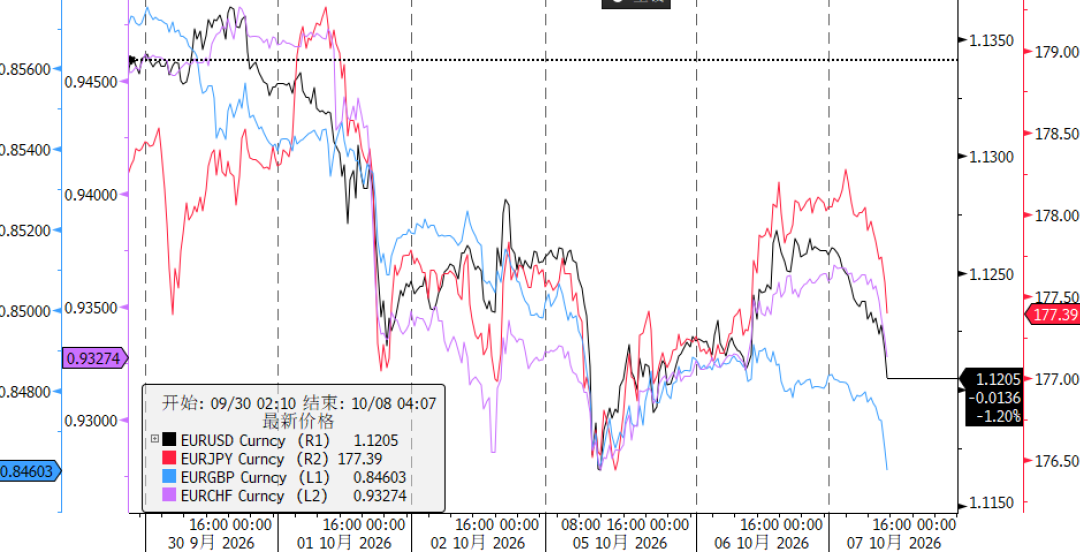
Am schlimmsten traf es den Euro während der Ferien. EURUSD fiel von 1.1350 auf 1.1161 – das niedrigste Niveau seit Mai 2025. Der Euro schwächte sich gegenüber Pfund, Franken und Yen ab – nicht weil der Dollar stark war, sondern weil der Euro selbst Probleme hatte.
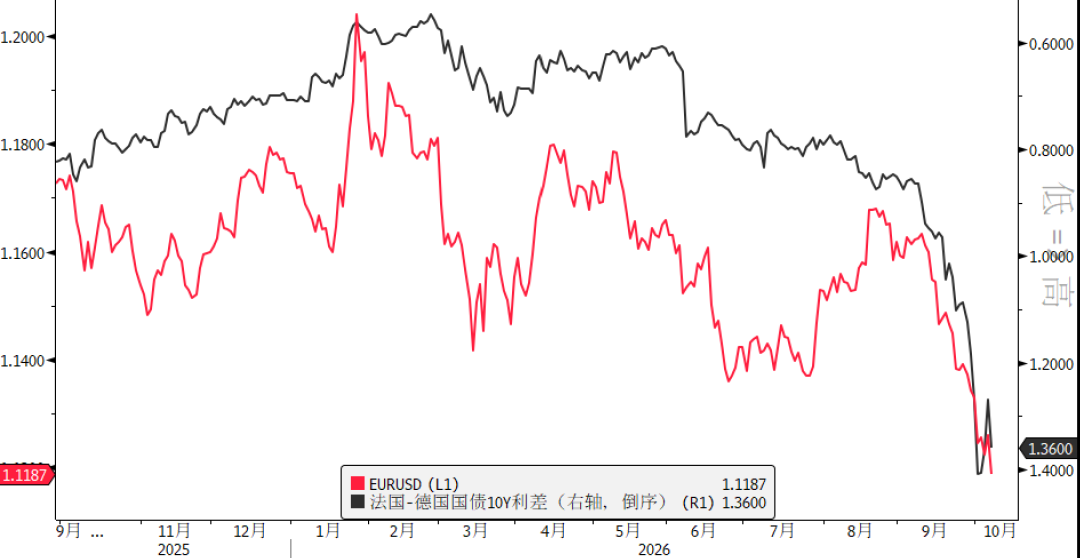
Das Kernproblem ist die französische Finanzkrise: Die Regierung drückt den unpopulären Sparhaushalt für 2027 durch, um Defizit und Rekordschulden zu senken, doch das Parlament ist tief gespalten. Die Parteien bereiten sich vorzeitig auf die Präsidentschaftswahl im nächsten Jahr vor, die politische Unsicherheit steigt stark. Kapital wird massenhaft aus französischen Staatsanleihen abgezogen und fließt in deutsche Anleihen, der Spread zwischen französischen und deutschen 10Y-Anleihen erreichte den höchsten Stand seit der Eurokrise 2012. Zusätzlich kündigte Spaniens Premierminister Sánchez an, die Wahl auf den 29. November vorzuziehen – das Risiko steigt weiter, die Märkte befürchten, dass die französische Krise auf Länder an der Peripherie des Euro-Raums übergreift.
Die Finanzkrise hat den Euro abgewertet und zugleich den Schweizer Franken stark steigen lassen: Fluchtgelder strömen in den Franken, Carry-Trades werden massiv aufgelöst, EURCHF fiel auf den niedrigsten Stand seit zwei Monaten.
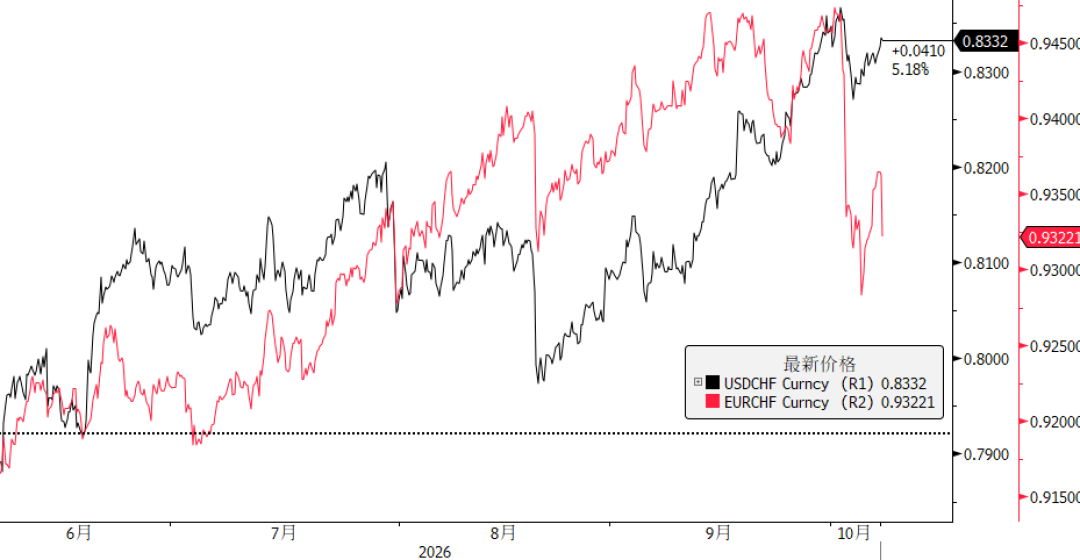
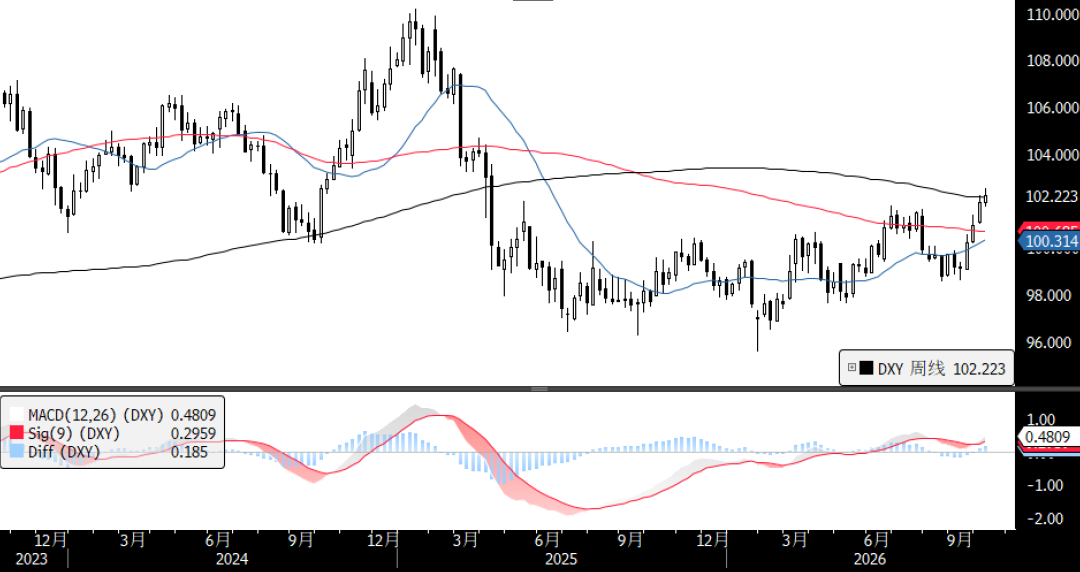
Die Euro-Krise könnte die Bewertungstrukturen des Dollars im vierten Quartal neu gestalten: Bisher wurde der Dollar nur vom "hawkischen Fed" getrieben, künftig wird der Dollar durch einen zweiten Motor "passiv verstärkt". Aus technischer Sicht trifft der Dollar-Index im Wochenchart derzeit auf den Widerstand bei 102.14; ein weiterer Anstieg könnte einen neuen Aufwärtstrend einleiten. Selbst bei einem Rücksetzer gibt es bei etwa 100.5 eine starke Unterstützung.
 3. G7 gibt Reserven frei vs OPEC+ keine Produktionssteigerung, extremes Preisdifferential bei Öl
Der Ölmarkt während der Ferien war Schauplatz zweier Kräfte: Einerseits intervenierten die westlichen Verbraucherländer. G7 kündigte in einer Videokonferenz an, binnen vier Monaten 100 Mio. Barrel Rohöl und Dieselreserven freizusetzen, die ersten 20 Tage werden Diesel konzentriert freigegeben. Trump erläuterte gleichzeitig, dass es kein Exportverbot für Diesel geben wird. Andererseits reagieren die mittleren Ölproduzenten im Nahen Osten nicht. OPEC+ hält die Auszahlung konstant und verschiebt die Kapazitätsbewertung auf November, beobachtet also von der Seitenlinie. Saudi Aramco senkte sogar die offiziellen Preise für Asien auf den niedrigsten Stand seit sechs Jahren, um Marktanteile zu gewinnen.
Während die einen Reserven verkaufen und den Preis drücken, erhöhen die anderen die Produktion nicht und helfen somit nicht – das absolute Niveau schwankt, das Preisdifferential zwischen Brent und WTI dehnte sich zeitweise auf 12 Dollar aus, doppelt so viel wie im September oder zuvor.
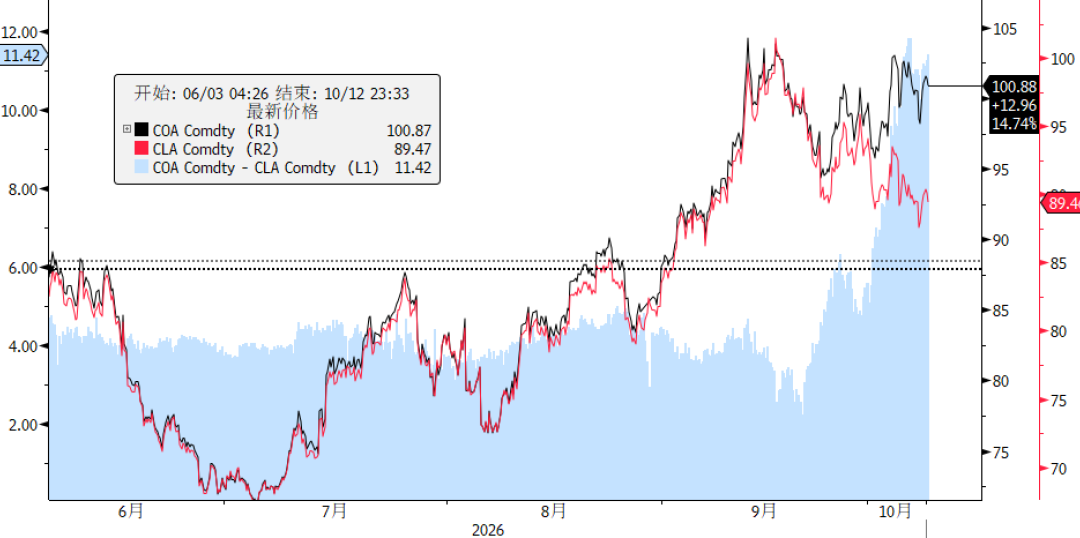
Mit Blick auf die Zukunft, bleibt die Lage im Nahen Osten instabil und die weltweiten kommerziellen Lagerbestände dünner: Die G7-Freigabe könnte nur ein kurzfristiger Schmerzstiller sein, die schwankend hohen Ölpreise erhöhen weiterhin den Druck auf die Zentralbanken, um Inflation durch Zinserhöhungen zu bekämpfen.
【Überblick der Auslandsmeldungen während der Feiertage】
1. Oktober
Die Bank of Japan veröffentlichte das Meinungsprotokoll der Sitzung im September: Der Schwerpunkt liegt auf Verhinderung von Überinflation, aber eine weitere Zinserhöhung im Oktober wird nicht angedeutet. Die Marktbewertung für eine Zinserhöhung vor dem 30. Oktober sank von über 30% auf unter 20%, für Dezember ist eine Zinserhöhung voll eingepreist.
- Frankreich veröffentlichte den Haushaltsentwurf für 2027: Geplante Einsparungen von 54 Mrd. Euro, Ziel ist es, das Defizit bis 2027 auf 5% des BIP zu senken – aber die Märkte bezweifeln die Glaubwürdigkeit.
US ISM Manufacturing PMI für September bei 54,5, Preisindex sprang auf 77,9.
Fed-Vertreter sprachen zahlreich (siehe Tabelle oben).
2. Oktober
Tokio Kern-CPI für September auf Jahresbasis 2,7%, Prognose 2,4%, Vorwert 1,8% – der schnellste Anstieg seit 10 Monaten und erstmals seit Januar das Ziel von 2% der Bank of Japan überschritten.
US Non-Farm-Arbeitsplätze im September: 29.000 hinzugewonnen, Prognose 90.000; Arbeitslosenquote 4,2%, Vorwert 4,1%; Juli/August gemeinsam um 60.000 nach unten korrigiert; durchschnittlicher Stundenlohn 3,0% im Jahresvergleich, niedrigster Stand seit Mai 2021.
G7 kündigte unter IEA-Koordination die Freigabe von bis zu 100 Mio. Barrel Rohöl und Dieselreserven binnen vier Monaten an, die ersten 20 Tage sind Dieselpriorität. Trump: Exportverbot für Diesel wird nicht umgesetzt. WTI fiel intraday um über 5% auf 88,06 Dollar, schloss -1,9% bei 91,11 Dollar; Brent sank intraday unter 100 Dollar, schloss bei 102,25 Dollar.
Eurozone September CPI vorläufig +3,8% im Jahresvergleich (Energiekomponente +18,8%), drei Jahreshoch; Kern-CPI 2,5%.
4. Oktober
OPEC+ sieben führende Ölförderländer halten die Produktionsquoten für November stabil (zweiter Monat in Folge), Kapazitätsbewertung wird auf November verschoben.
5. Oktober
Spaniens Premierminister Sánchez kündigte an, die Wahl für den 29. November 2026 vorzuziehen.
US ISM Non-Manufacturing PMI im September bei 54,9 (Prognose 55, Vorwert 55,4). Kostendruck steigt am stärksten seit über 4 Jahren.
Straße von Hormus seit dem 28. September sieben Schiffsüberfälle gemeldet; Saudi-Arabien leitet nahezu 6 Mio. Barrel pro Tag durch Ost-West-Pipeline (ca. 86% der Kapazität). Saudi Aramco senkte offiziellen Novemberpreis für asiatische Kunden auf Mehrjahrestief und warnte vor "erschreckend dünnen" globalen Beständen.
6. Oktober
Trump erklärte, dass nach den Zwischenwahlen eine Eskalation der Angriffe auf Iran möglich ist. Saudi-Arabien plant angeblich, jemenitische Einheiten für Angriffe auf die Huthi-Milizen zu unterstützen, um die Sicherheit der Schifffahrt in der Straße von Mandeb zu verbessern.
Bank of Japan Präsident Kazuo Ueda: Es ist immer wichtiger, die potenzielle Inflation bei nahe 2% zu verankern, die Bank bereitet weitere Zinserhöhungen vor. Das Finanzministerium Japans erhöhte die Kuponrate für zehnjährige Staatsanleihen von 2,7% auf 3,1%, das höchste Niveau seit August 1996 und damit rund 30 Jahre.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Was bedeutet Meta Muse für GPU und CPU?
Im Gegensatz zu Chatbots mit hoher Inaktivitätsrate führt die „Always-on“-Eigenschaft von intelligenten Agents wie Meta Muse zu einem exponentiellen Anstieg des Rechenleistungsverbrauchs. Citi schätzt, dass sich dadurch das CPU-GPU-Verhältnis von 1:8 in der Trainingsphase auf 1:1 entwickeln wird, was den CPU-Markt bis 2030 auf ein Volumen von 300 Milliarden US-Dollar ansteigen lässt. Gleichzeitig könnten allein 100 Millionen täglich aktive Muse-Nutzer Nvidia bis zu 19 Milliarden US-Dollar an GPU-Umsätzen einbringen.
Amazon (AMZN.US) startet eine neue Runde kleiner Entlassungen, der Einzelhandelsbereich ist besonders betroffen.
Amazon bestätigte am Mittwoch, dass das Unternehmen eine kleine Anzahl von Mitarbeitern entlassen hat, hauptsächlich im Bereich "Stores", der für die Haupt-E-Commerce-Website verantwortlich ist.
Die US-Aktienmarktberichte für das dritte Quartal beginnen: Das erwartete Gewinnwachstum nähert sich 30%. Kann dies dem S&P 500 helfen, neue Höchststände zu erreichen?
Die KI-Engine läuft auf Hochtouren, das Gewinnwachstum des S&P 500 nähert sich 30 %, aber die Marktbreadth verschlechtert sich und die hohen US-Staatsanleihenrenditen bleiben ein Unsicherheitsfaktor.
Krypto-Preise
Mehr


