
Das neueste Memo von Howard Marks: Das erzwungene Senken langfristiger Zinsen ist wie das Auflegen eines Eisbeutels auf einen fiebrigen Patienten! Das eigentliche Problem der USA ist nicht gelöst...

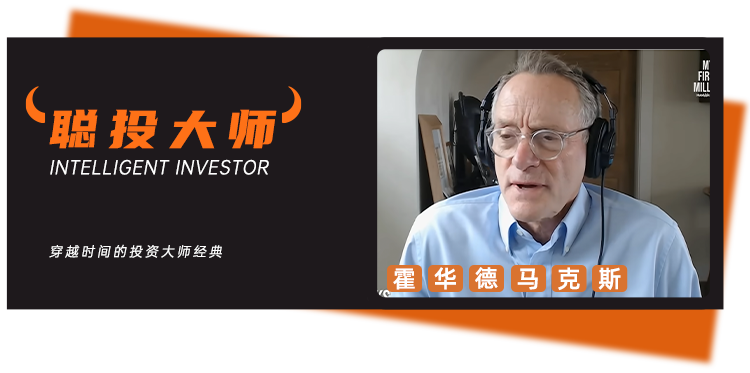
Am 22. September veröffentlichte der Mitbegründer von Oaktree Capital, Howard Marks, das neueste Investment-Memorandum „Wollen wir die Wirtschaftsgesetze abschaffen? (Dritter Teil)“.
In den letzten zwei Jahren hat Marks dreimal über das Thema „Wirtschaftsgesetze“ unter demselben Titel diskutiert. Im ersten Artikel im September 2024 thematisierte er die staatlichen Eingriffe in Marktpreise und wirtschaftliche Aktivitäten; im Juni 2025 schrieb er Teil zwei. Diesmal geht es von den staatlichen Eingriffen in langfristige Anleihezinsen zurück zum ständig wachsenden Schuldenproblem der USA.
Die US-Bundesverschuldung beläuft sich bereits auf 40 Billionen US-Dollar, und allein die Nettozinseinnahmen werden dieses Jahr voraussichtlich über 1 Billion US-Dollar hinausgehen.
Kürzlich begann das US-Finanzministerium, langfristige Staatsanleihen verstärkt zurückzukaufen, um dem Markt Liquidität zu bieten und zumindest den Druck steigender langfristiger Zinsen etwas zu mindern.
Marks hält von dieser Methode nicht viel. Er verwendet eine anschauliche Metapher: Es sei wie einem fiebernden Patienten eine Eiskompresse aufzulegen. Die Körpertemperatur sinkt möglicherweise vorübergehend, doch die Krankheit wird nicht wirksam behandelt.
Bezüglich der Federal Reserve sagt er, ihm gefällt eine Zentralbank, die „nicht so invasiv“ interveniert, und er mag nur begrenzte Forward Guidance. Die Zinssätze sollten durch das Kräftemessen zwischen Kreditnehmer und Kreditgeber bestimmt werden. Wenn die Zentralbank dem Markt ständig sagt, was als Nächstes geschieht, kann dies langfristig dazu führen, dass „der Schwanz mit dem Hund wedelt“.
Dieses Mal wendet er die gleiche Logik auf US-Staatsanleihen an.
Warum steigen langfristige Zinsen? Die Inflation bleibt hoch, die Regierung gibt dauerhaft mehr aus als sie einnimmt, die Schulden wachsen immer weiter; andererseits verschlingt die KI-Infrastruktur mehrere Billionen US-Dollar an Kapitalinvestitionen. Die Nachfrage nach Geld wächst, der Preis für Geld – also die Zinssätze – steigen naturgemäß.
Marks zitiert hierzu Stanley Druckenmiller: „Wenn eine 30-jährige Staatsanleihe nur mit 5,5 % Rendite verkauft werden kann, ist das keine Krise, sondern eine Rechnung.“
Diese Rechnung muss letztlich bezahlt werden.
Natürlich sieht Marks das US-amerikanische Schuldenproblem nicht als unlösbar. Steuereinnahmen erhöhen, die Ausgaben begrenzen, die Wirtschaft und Produktivität schneller wachsen lassen als die Schulden – der Weg ist nicht mysteriös; schwierig ist jedoch, einen Konsens für die Umsetzung zu finden.
Solange Washington noch keine Antwort liefert, haben auch Investoren ihre eigenen Probleme.
Soll man aus Angst vor US-Schulden US-Aktien verkaufen? Marks glaubt, das sei keine Lösung. Denn wenn man stattdessen US-Anleihen, Bankeinlagen oder Geldmarktfonds hält, ist das Vermögen weiterhin in US-Dollar angelegt; auch der Wechsel zu europäischen Märkten, Schwellenländern, Gold, Immobilien oder Kryptowährungen bringt neue Risiken.
Wenn man das liest, merkt man, dass Howard Marks am Ende wieder zu einem Thema zurückkehrt, das er in den letzten Jahren wiederholt betont hat: Investieren bedeutet nie, einen risikolosen Ort zu finden.
Meist geht es darum, Risiken zu erkennen und zu entscheiden, welchen man zu tragen bereit ist.
Aus dieser Perspektive versteht man besser, warum Marks sagt, dass die Unsicherheit und Schwierigkeit beim Investieren heute so groß wie nie zuvor sind.

Wollen wir die Wirtschaftsgesetze abschaffen? (Dritter Teil)
Howard Marks / Text
Im September 2024 und Juni 2025 schrieb ich zwei Memoranden, die das Vorgehen der Regierungen kritisieren, die versuchen, sich über Wirtschaftsgesetze hinwegzusetzen. Meine Grundannahme ist: Solche Versuche sind wahrscheinlich wirkungslos und könnten Schaden verursachen.
Die Wirtschaft ist ein natürlich funktionierendes Organismus. Der Versuch, sie künstlich zu steuern, verzerrt ihre Abläufe und führt normalerweise zu schlechteren Gesamtergebnissen.
Manchmal muss man Gesellschaften vor unerträglichen Folgen schützen, zum Beispiel massiver Armut oder Arbeitslosigkeit, und solche Eingriffe sind notwendig. Aber Interventionen sollten gezielt und mit Vorsicht erfolgen.
Das beste Beispiel ist die Natur.
Im Film „Der König der Löwen“ gibt es das Lied „The Circle of Life“. Der Kreislauf des Lebens hat seine grausame Seite, denn er funktioniert durch Mechanismen wie das Überleben des Stärkeren, doch gerade dadurch bleibt das Ökosystem im Gleichgewicht.
Menschen können Maßnahmen ergreifen, um Beutetiere vor ihren Fressfeinden zu schützen, aber Interventionen verursachen sekundäre Effekte und können andere Arten unkontrolliert vermehren lassen, was letztlich das gesamte Gleichgewicht stört.
Ein Tier jagt ein anderes, das erscheint grausam, doch die Bemühungen des Menschen, das Gesamtergebnis zu verbessern, führen oft zu unvorhergesehenen Konsequenzen.
Das bringt mich zum Thema, warum wir versuchen, dem Markt vorzuschreiben, wie er funktionieren soll.
Die jüngste Maßnahme war, als Antwort auf die stetig steigenden langfristigen Zinssätze.
Am 17. August lag die Rendite der 30-jährigen US-Staatsanleihen über 5,3 %, dem höchsten Stand seit 19 Jahren.
Regierung oder Zentralbank möchten natürlich diese Steigerung verhindern – denn höhere langfristige Zinssätze bremsen das Wirtschaftswachstum, verringern die Erschwinglichkeit von Auto und Haus (die üblicherweise mit Krediten gekauft werden), erhöhen die Kosten zur Bedienung der Staatsschulden und signalisieren sinkendes Vertrauen der Marktteilnehmer.
Die Federal Reserve kann, anders als das Federal Open Market Committee beim Leitzins für Bundesmittel, den langfristigen Zinssatz nicht direkt festlegen. Auch das US-Finanzministerium „bestimmt“ die langfristigen Zinsen nicht, kann sie aber durch Emission und Rückkauf der Anleihen beeinflussen.
Am 19. August kündigte das Finanzministerium an, das maximale Volumen für langfristige Staatsanleihe-Rückkäufe mindestens zu verdoppeln – von jeweils 2 auf 4 Milliarden US-Dollar. Die Maßnahme soll die Liquidität für langfristige Wertpapiere stärken.
Am nächsten Tag erklärte US-Finanzminister Scott Besent, zu weiteren Maßnahmen bereit zu sein – nahezu als Absolute-Statement „um jeden Preis“.
Unter sonst gleichen Bedingungen sollte eine erhöhte Nachfrage den Preis von Anleihen steigen lassen, und steigende Preise bedeuten fallende Renditen.
Nach der Bekanntgabe sanken die langfristigen Zinssätze sofort, stiegen aber schon am nächsten Tag wieder.
Kann das Problem gelöst werden?
Meiner Ansicht nach ist diese Methode ein oberflächlicher Versuch, die Zinssituation zu verbessern. Sie mag die Auswirkungen steigender Zinsen etwas dämpfen, aber das zugrunde liegende Problem wird nicht gelöst.
Erstens: Die Wirkung kann nur temporär sein. Unter sonst gleichen Bedingungen kann man durch Kauf den Preis einer Sache erhöhen; beim Verkauf senkt man ihn. Doch der Einfluss der eigenen Aktion kann flüchtig sein. Sobald die Intervention endet, kehrt der Markt wahrscheinlich dahin zurück, wohin er ohne jeden Eingriff gegangen wäre.
Mein Bild im Kopf ist ein Wasserstrahl, der aus dem Meer empor sprudelt. Solange Wasser aufsteigt, bleibt ein Ball auf der Wasseroberfläche schweben. Hört der Wasserstrahl auf, fällt der Ball herunter.
Am 24. August publizierte Investor Stanley Druckenmiller im Wall Street Journal einen Kommentar zu Besents Statement.
Jeder Punkt Rendite, der künstlich gesenkt wird, ist eine Subvention für Verzögerungen. Egal, wieviele Basispunkte man spart – es wird letztlich um ein Vielfaches durch die verzögerte Kostenaufnahme ausgeglichen.
Die Regierung versucht, den Preis gegen die fundamentalen Voraussetzungen zu steuern – das wird am Ende immer fehlschlagen. Die einzige Variable: Wie viel wird man ausgeben, bevor man aufgibt?
Zweitens: Die Methode adressiert nicht direkt die Ursachen steigender Zinssätze. Die unerwünschte Steigerung der Zinssätze ist kein zufälliges Phänomen.
Mögliche Gründe sind:
1. Die Inflation liegt hartnäckig über dem Ideal. Die PCE-Inflationsrate lag im Juli bei 3,7 %, das langfristige Ziel der Fed beträgt 2 %. Da die Inflation über Zeit die Kaufkraft verringert, verlangen Investoren bei langfristigen Finanzinstrumenten, dass die Renditen einen Inflationsausgleich enthalten.
2. Die USA zeigen völlige Disziplinlosigkeit im Haushalt. Da der Dollar globale Reservewährung ist, haben die Vereinigten Staaten eine „Goldene Kreditkarte“: kein Kreditlimit, Rechnung nie fällig, dazu superkonditionierte Zinsen – aber sie nutzen das nicht klug.
Heute verursachen die USA in Zeiten wirtschaftlicher Prosperität hohe Defizite, und das Thema Haushaltsausgleich ist kaum präsent.
Große Haushaltsdefizite können die Inflation steigen lassen – besonders, wenn die Wirtschaft bereits ausgelastet ist. Neue Liquidität stimuliert die Gesamtnachfrage und das Wachstum, zugleich aber auch die Inflation.
Derzeit beträgt das US-Haushaltsdefizit etwa 6 % des BIP – außergewöhnlich hoch für eine nation mit Prosperität und nur 4 % Arbeitslosigkeit.
Die diesjährigen Nettozinseinnahmen werden voraussichtlich über 1 Billion US-Dollar betragen – höher als das Verteidigungsbudget.
3. Die Rückkaufmittel des Finanzministeriums stammen aus dem Allgemeinkonto und müssen letztlich durch Neuverschuldung ergänzt werden. Wenn im Zuge der Rückkäufe von langfristigen Anleihen mehr kurzlaufende Schatzanweisungen ausgegeben werden, verändert sich nur die Fälligkeit der Gesamtschulden, nicht deren Volumen.
4. Der Finanzierungsbedarf für riesige Haushaltsdefizite kommt zur normalen Kapitalnachfrage, die im Wachstumsprozess der Wirtschaft entsteht, hinzu – und nun gibt es noch die Billioneninvestitionen in KI.
Die Kombination führt zu starker Nachfrage nach Fremd- und Eigenkapital. Die grundlegende Wirtschaftsgesetz lautet: Wenn die Nachfrage nach einer Sache steigt, steigt auch ihr Preis.
Die zunehmende Nachfrage nach Kapital treibt den „Preis des Geldes“, d.h. die Zinssätze, nach oben.
Der Aufbau von KI-Infrastruktur könnte Billionen verschlingen. McKinsey schätzt, dass die weltweiten Investitionen in AI-relevante Rechenzentren bis 2030 über 5 Billionen US-Dollar liegen werden.
Ein Großteil der Anleihen des Finanzministeriums werden nur zum Neurollen fälliger Schulden herausgegeben, doch der jährliche Netto-Zuwachs von etwa 2 Billionen US-Dollar muss vom Markt absorbiert werden und steigert den Renditedruck.
Damit sinken die Chancen kurzfristig fallender Zinsen.
Ich denke, die langfristigen US-Staatsanleihen spiegeln diese fundamentalen Bedingungen wider.
Drittens: Die Statements des Finanzministeriums und der Fed haben oft vorrangig psychologische Wirkung. Doch diese kann mit der Zeit nachlassen – besonders, wenn Grundprobleme nicht adressiert werden.
Das Ziel sollte nicht sein, die Zinssätze zu drücken, sondern die Faktoren zu lösen, die deren Anstieg verursachen.
Durch Anleihekäufe die Zinsen zu senken ist wie das Auflegen einer Eiskompresse bei einem fiebernden Patienten. Die Eiskompresse kann die Körpertemperatur senken, aber ohne Behandlung der Ursache wird der Patient nicht gesund.
Ist die Verschuldung ein Problem?
Viele stellen mir diese Frage – und sie ist nicht einfach zu beantworten.
Einerseits ist klar: Die USA können nicht dauerhaft mehr ausgeben als sie einnehmen, das scheint offensichtlich.
Wie der Ökonom Herbert Stein sagte: „Wenn etwas nicht endlos weitergehen kann, wird es aufhören.“
Andererseits fällt es schwer, die Auslöser zu benennen, die der USA verbieten, ihren Haushalt weiter durch Schulden zu finanzieren.
Ich glaube nicht, dass die USA ihre Schulden nicht wie vereinbart bedienen könnten – immerhin werden sie in der eigenen Währung bewertet.
Solange der Dollar die wichtigste globale Reservewährung bleibt, kann die USA vermutlich weiterhin das Haushaltsdefizit in eigener Währung finanzieren.
Die Welt braucht sichere, liquide Reservewährungen – zum Speichern von Devisen und für den internationalen Handel. Sollte der Dollar ausfallen, bräuchte es eine andere Währung oder einen Korb an Währungen für die Rolle.
Der Euro bleibt die zweitgrößte Reservewährung, doch der Abstand zum Dollar wird nicht kleiner. Der Renminbi hat nur etwa 2 % der weltweit zugewiesenen Reserven, und Kapitalverkehrskontrollen und globale Spannungen begrenzen seine Rolle kurzfristig.
Gold spielt für Transaktionen keine größere Rolle. Und Kryptowährungen sind als Reservevermögen noch unbedeutend.
Im Großen und Ganzen kommt die Welt um den Dollar derzeit nicht herum.
Unter sonst gleichen Bedingungen vermindert eine massenhafte Schaffung einer Währung ihren Wert gegenüber Gütern und anderen Währungen.
Menschen, die sich mit der Frage beschäftigen, wie die USA das Schuldenproblem lösen, diskutieren inzwischen "Currency-Devaluation-Trades", also Praktiken, die es erlauben, mit Dollar mit sinkender Kaufkraft die Schulden zu begleichen.
Mit anderen Worten: Man gibt weniger Ziegen.
Solche Methoden könnten nach hinten losgehen, weil sie Sorgen um die künftige Kaufkraft des Dollars wecken. Investoren verlangen dann für neue Dollar-Schulden höhere Zinssätze.
Die heutige Defizitfinanzierung zahlt auf hausgemachte Defizite – und sie findet in Zeiten wirtschaftlicher Prosperität statt, was die Nachfrage und den Inflationsdruck erhöhen kann.
Gibt es Lösungen?
Das Problem, vor dem wir stehen, ist nicht spekulativ, sondern mathematisch.
Wir geben mehr aus als wir einnehmen; das Schulden-BIP-Verhältnis steigt; die Zinssumme wächst schnell.
Das Problem ist alt, und es wurde früh erkannt und immer wieder gewarnt – jetzt aber scheint es erstmals konkret zu werden.
Es wird nicht von selbst verschwinden, und bislang hat niemand es wirklich angegangen.
Eine akute Krise ist unwahrscheinlich, doch der chronische Preis existiert bereits und wir zahlen ihn bereits.
Entweder bezahlen wir die Rechnung – egal, wie hoch sie wird – oder wir lösen das grundsätzliche Problem.
Wenn jemand, oder eine Nation, dauerhaft mehr ausgibt als einnimmt, gibt es nur eine nachhaltige Lösung: Verhalten ändern. Hoffnung gibt es nur, wenn man:
- Verzicht auf Slogans wie „Schulden abbauen“ oder „Schulden tilgen“;
- Akzeptieren, dass unsere Schulden vermutlich nie geringer werden als heute;
- Finanzielle Verantwortung zurückgewinnen, sich ernsthaft mit dem Haushalt und seinen Folgen befassen;
- Die „Kurve abflachen“;
- Steuereinnahmen durch höhere Einkommensteuersätze und Abschaffung von Steuerbegünstigungen erhöhen und so den Anteil am BIP steigern;
- Das Ausgabenwachstum unter das BIP-Wachstum begrenzen und akzeptieren, dass Ressourcen immer endlich sind.
Wenn das BIP schneller wächst, steigen die Steuererträge und sinkt der Anteil der Gesamtausgaben am BIP. Der beste Weg dazu ist die Steigerung der Produktivität.
Produktivitätssteigerung kann durch robustes Wachstum, den breiten Einsatz von KI-Technologie und betriebsfreundliche Politik erfolgen, mit weniger unnötigen und bremsenden Regulierungen.
Doch ein entscheidender Faktor bleibt: Neue Haushaltsmittel dürfen nicht erneut ausgegeben werden.
Gelingt uns das, wird der Anteil des Defizits am BIP sinken, die jährliche Schuldenzunahme schrumpfen und das Schulden-BIP-Verhältnis abnehmen.
Ich glaube, das ist das beste Ergebnis, das wir erhoffen können.
Was tun wir bis zur Lösung?
Während wir darauf warten, dass Washington das Problem löst – was tun wir mit unserem Portfolio?
„Soll ich meine Aktien verkaufen?“
Ich sage: Das ist keine Lösung.
Wir stehen nicht vor einem Problem des US-Aktienmarktes oder der US-Unternehmen, sondern der US-Haushaltsführung – und letztlich wird daraus ein Problem des Dollars.
Wenn du US-Aktien verkaufst – wo legst du das Geld an? Bank? Geldmarktfonds? Anleihen? Wenn diese Vermögenswerte weiterhin auf Dollar lauten, bleibt das Risiko, das hier diskutiert wird.
Wer wirklich konkret gegen dieses Risiko vorgehen will, muss Vermögenswerte suchen, die auf andere Währungen lauten, Gold, Immobilien außerhalb der USA oder Unternehmen und Kryptowährungen außerhalb der USA. Doch das bringt wiederum neue Risiken.
Geld aus den USA abzuziehen bedeutet neue Risiken und ist oft keine erfolgreiche Strategie – besonders, wenn das Problem erst in ferner Zukunft akut werden könnte.
Das soll nicht heißen, dass ich Diversifikation außerhalb des Dollars grundsätzlich ablehne. Für Anleger mit konkreten nicht-Dollar-Ausgaben, Zielen oder Plänen kann weniger Dollar-Vermögen sinnvoll sein.
Doch aus genannten Gründen halte ich groß angelegte Diversifikation nicht für angebracht.
Zum Abschluss
Am Ende gilt: Man kann die Wirtschaftsgesetze nicht ignorieren und hoffen, am Ende zu profitieren.
Ich glaube nicht, dass die USA dauerhaft mehr ausgeben können als sie einnehmen und sich zugleich darauf verlassen, dass ihr Kredit nicht angezweifelt wird und ihre Wechsel – Dollar und Staatsanleihen – beliebt bleiben.
Das ist kein Investmentproblem, sondern ein politisches – und es stellt Investoren vor Probleme.
Dollar-Vermögen zu verkaufen ist keine Lösung. Man kann nicht genug Dollar-Vermögenswerte abbauen, um das Problem ganz zu lösen.
Es gibt nur eine praktikable Lösung.
Werden wir das Problem akzeptieren und handeln?
22. September 2026
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Der "Big Short" Burry nimmt erneut Nvidia (NVDA.US) ins Visier: Kritisiert Jensen Huang wie Palantir-CEO Karp, 150 Milliarden Dollar Aktienrückkauf wirft Fragen auf
Michael Burry, ein bekannter Skeptiker der Nvidia (NVDA.US) und des allgemeinen Hypes um KI-Infrastruktur, hat den Chip-Hersteller erneut kritisiert und CEO Jensen Huang mit dem Palantir CEO Alex Karp verglichen.
 VIPWöchentliche Strategie VOO

Krypto-Preise
Mehr


