
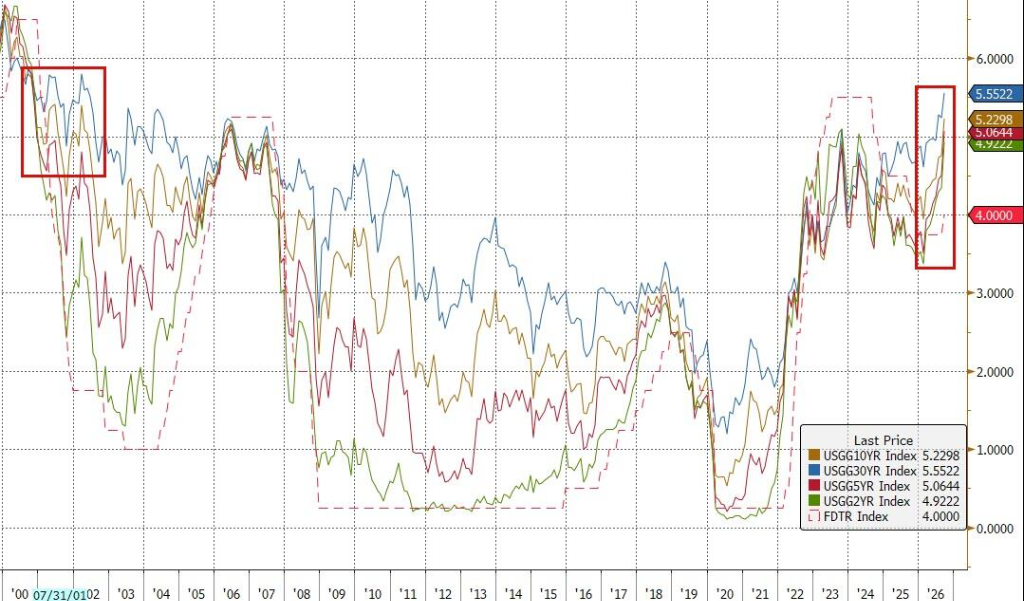
Die globalen Anleiherenditen nähern sich erstmals seit 2007 der 4%-Marke; das allgemeine Zinsniveau von US-Staatsanleihen hat den höchsten Stand seit zwanzig Jahren erreicht.

Die weltweiten Anleiherenditen nähern sich erstmals seit 2007 der wichtigen Marke von 4 %. Gleichzeitig steigt die Rendite der 30-jährigen US-Staatsanleihe auf den höchsten Stand seit 2004 – der globale Anleihemarkt erlebt eine marktübergreifende, synchrone Verkaufswelle.
Am Montag stiegen mit den höheren Rohölpreisen die Zinskurven der US-Staatsanleihen über alle Laufzeiten hinweg insgesamt um 7 bis 8 Basispunkte. Der Bloomberg Global Aggregate Bond Index nähert sich zum ersten Mal seit 2007 der 4 %-Marke.
Derzeit hat das gesamte US-Zinsniveau den höchsten Stand der letzten 20 Jahre erreicht, wobei die reale Rendite für zehnjährige Anleihen weiter nach oben ausgebrochen ist und den höchsten Wert seit dem Zusammenbruch von Lehman Brothers markiert.
Die anhaltend hohen Energiepreise setzen die Federal Reserve unter zusätzlichen Zinserhöhungsdruck. Seit 2021 liegt die US-Inflationsrate konstant oberhalb des Zielniveaus; der aktuelle, importierte Kostendruck im Energiesektor verschärft die Anti-Inflationslage weiter.
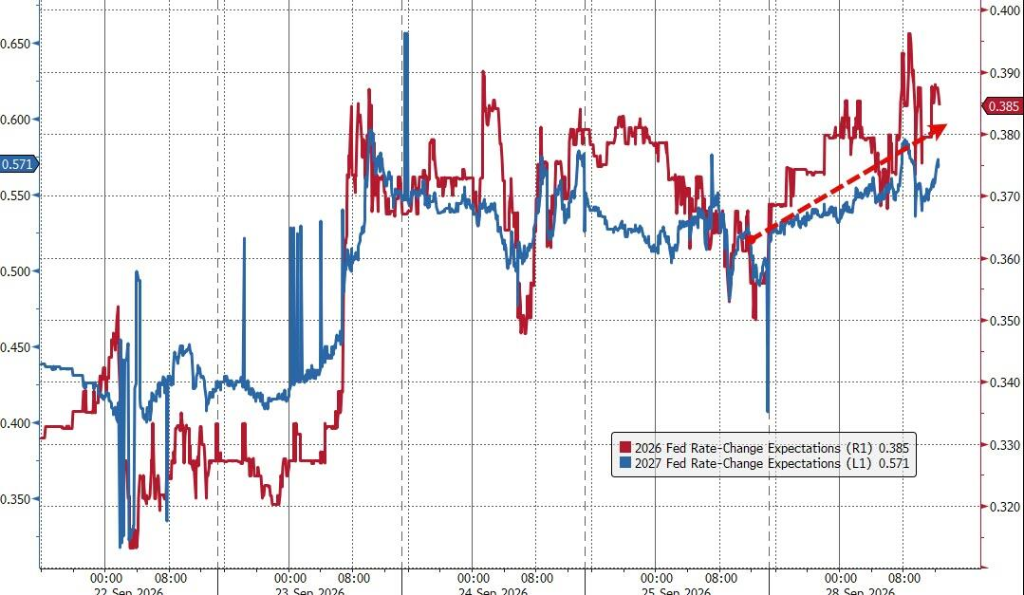
Laut den Daten des Swaps-Marktes haben die Investoren mittlerweile vollständig eingepreist, dass die Federal Reserve innerhalb der nächsten 12 Monate mindestens drei weitere Zinserhöhungen um jeweils 25 Basispunkte vornehmen wird – und es besteht sogar die Möglichkeit einer vierten Zinserhöhung.
Geopolitik dominiert das makroökonomische Narrativ, steigende Rohstoffpreise könnten die Nachfrage beeinträchtigen
Laut Bloomberg nähern sich globale Anleihen erstmals seit 2007 wieder der Renditemarke von 4 %. Diese Schwelle ist entscheidend, weil die Aufmerksamkeit des Marktes auf sie selbst die Preisschwankungen verstärkt und die Renditen weiter nach oben treiben kann.
Die Rendite der 30-jährigen US-Staatsanleihe ist auf den höchsten Stand seit 2004 gestiegen, was zeigt, dass das ultralange Laufzeitende in dieser Verkaufswelle besonders hohen Druck erfährt. Ultralanfristige Anleihen reagieren empfindlicher auf Zinserwartungen; dass ihre Renditen mehrjährige Höchststände durchbrechen, spiegelt wider, dass der Markt die langfristige Zinspfad neu bewertet.
Obwohl Geldpolitik und Konjunkturdaten die Schwankungen am Ölmarkt zeitweise überdeckten, sind geopolitische Konflikte nun wieder der zentrale Einflussfaktor am Markt.
Ian Lyngen, US-Zinsstratege bei BMO Capital Markets, erklärt, dass die möglichen globalen Spillover-Effekte des Iran-Krieges nach wie vor einer der wichtigsten Treiber für das makroökonomische Narrativ sind. Diese Sorge über externe Schocks überträgt sich direkt auf den Anleihemarkt und führt zu einem breiten Anstieg der US-Renditen.
Der anhaltende Anstieg der Ölpreise verschärft direkt das Risiko einer weiterhin hohen Inflation. Angesichts von Inflationsdaten, die seit 2021 nicht auf das Zielniveau zurückgekehrt sind, verringern die hohen Energiepreise den Spielraum der Federal Reserve für eine geldpolitische Kehrtwende weiter.
Wie die Swaps-Marktpreise zeigen, werden die Erwartungen an den Zinspfad im kommenden Jahr zunehmend aggressiver; der Markt stellt sich auf eine länger anhaltende und intensivere Straffungspolitik der Federal Reserve ein.
Während Anleger fortlaufend nach Schlagzeilen zu den Konflikten handeln, warnen einige Institute davor, dass der Markt möglicherweise tiefgreifendere wirtschaftliche Risiken übersieht. Brij Khurana, Portfoliomanager bei Wellington Management, betont, dass derzeit viele Anleger hauptsächlich auf Schlagzeilen zum Iran-Krieg reagieren, wenn sie auf Renditeschwankungen setzen. Er warnt:
Sie könnten dabei das größere makroökonomische Bild übersehen, nämlich dass Rohstoffpreise solch lange Zeit auf so hohem Niveau letztlich zu realen Einkommensrückgängen führen und am Ende Nachfragerückgänge auslösen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der südkoreanische Aktienmarkt fällt um mehr als 1%.
Der „Big Short“-Investor Michael Burry: Die KI-Blase könnte „früher als erwartet“ platzen; er ersetzt Short-Positionen durch Put-Optionen und erhöht den Hebel.
Michael Burry deutet an, dass das Platzen der AI-Blase bereits im kommenden Sommer erfolgen könnte. Er hat all seine Short-Positionen auf Micron, Nebius, SOXX Halbleiter-ETF und Palantir durch Put-Optionen ersetzt, um eine kostengünstigere und stärker gehebelte Short-Exponierung zu erhalten. Seiner Ansicht nach basiert der AI-Boom auf der bislang nicht verifizierten Annahme stetiger Investitionsausgaben. Sobald die Umsätze enttäuschen, wird das Kapital schnell abgezogen.
Das Open Interest von Variational hat bereits 2 Milliarden Dollar überschritten.
Krypto-Preise
Mehr


