
Warum treiben Zinserhöhungen bei US-Staatsanleihen den US-Dollar-Kurs nicht nach oben?

Morning FX
Seit September hat sich ein Anstieg der US-Anleiherenditen vollzogen, der von Zinsanhebungstrades getrieben war. Interessanterweise zeigte der US-Dollar-Kurs dabei kaum Veränderungen. Die zweijährige US-Anleiherendite stieg seit Monatsbeginn um mehr als 20 Basispunkte, und die vom Markt eingepreiste Wahrscheinlichkeit für eine Zinserhöhung im September liegt bei 88 %. Für dieses Jahr sind zwei Zinserhöhungen vollständig eingepreist. Gleichzeitig notiert der Dollar-Index weiterhin um die Marke von 99, fast ohne Veränderung.
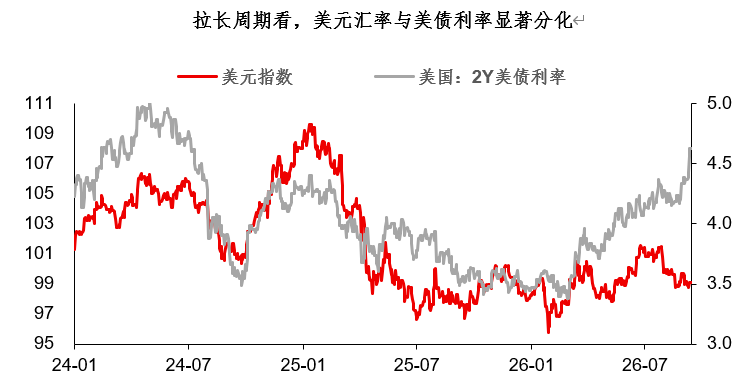
Wie ist die deutliche Divergenz zwischen US-Dollar und US-Anleiherenditen zu verstehen? Meiner Meinung nach gibt es dazu mehrere Punkte:
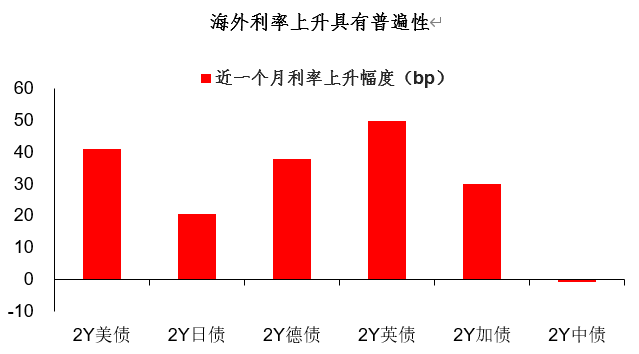
Erstens ist diese Zinsanhebung global, der Spread zwischen US-amerikanischen und Nicht-US-Anleihen hat sich nicht vergrößert. Historisch betrachtet war die Logik „hohe Zinsen → starker Dollar“ immer gegeben, wenn es zu geldpolitischen Divergenzen zwischen den USA und dem Nicht-US-Raum kam (z. B. 2022).
Dieses Mal ist der Zinsanstieg jedoch global. In den letzten vier Wochen stiegen die Renditen deutscher, britischer und kanadischer Anleihen jeweils um mehr als 30 Basispunkte. Der Spread zwischen US- und Nicht-US-Anleihen spiegelt sich im Dollar-Index wider, der sich um die 99 bewegt – weder deutlich über- noch unterbewertet.
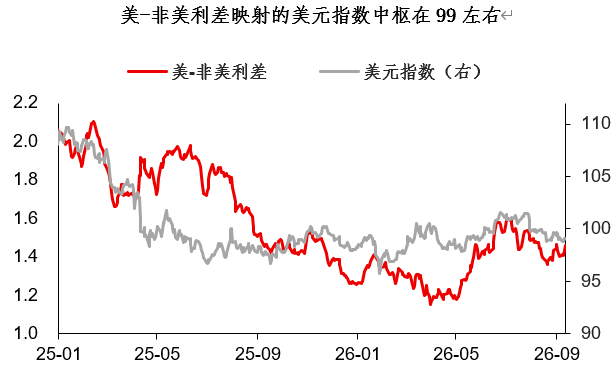
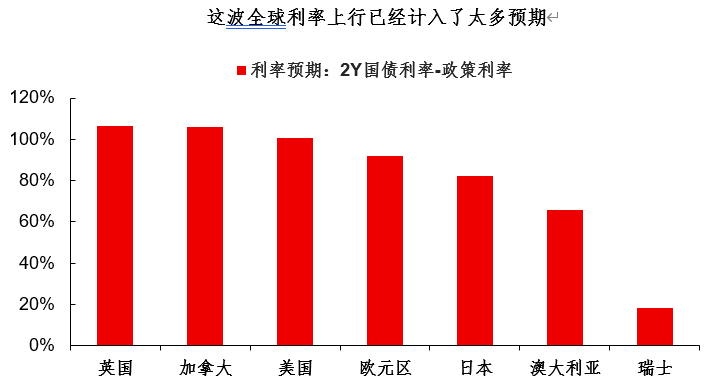
Wird sich der Spread zwischen US-amerikanischen und Nicht-US-Anleihen in Zukunft ausweiten? Das ist wahrscheinlich, denn dieser globale Anstieg der Zinsen hat bereits viele Erwartungen eingepreist. Es wird immer Länder mit schwächeren Fundamentaldaten geben, die weitere Zinserhöhungen nicht mehr stemmen können, oder deren Zinserhöhungen bereits zu stark ausgefallen sind... Das ist ein wichtiges mittelfristiges Thema, steht aber aktuell nicht im Vordergrund des Marktes.
Neben den Zinsdifferenzen ist ein weiterer Grund für die schwache Dollar-Entwicklung in dieser Runde der Druck durch starke asiatische Währungen. Obwohl der Dollar-Index insgesamt wenig volatil ist, zeigen sich im Tagesverlauf doch klare Tendenzen – schwacher Dollar tagsüber, stärker in der Nacht.
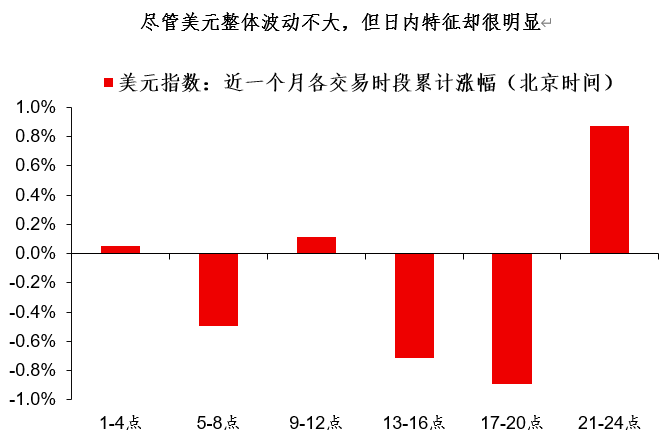
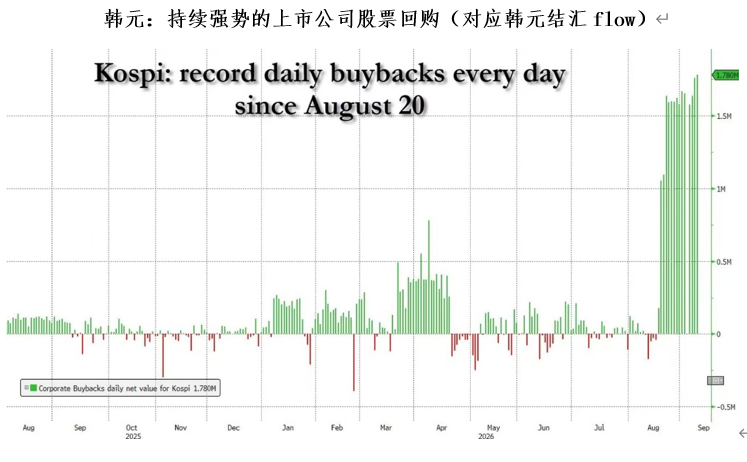
Ich bin der Meinung, dass der in den asiatischen Handelsstunden schwächere Dollar bis zu einem gewissen Grad durch starke asiatische Währungen unter Druck gerät. Denn die asiatischen Leitwährungen (Renminbi, Won, Yen) haben jeweils eigene Flow-Logiken, etwa Devisenumtausch beim Renminbi, Aktienrückkäufe börsennotierter Unternehmen beim Won usw.
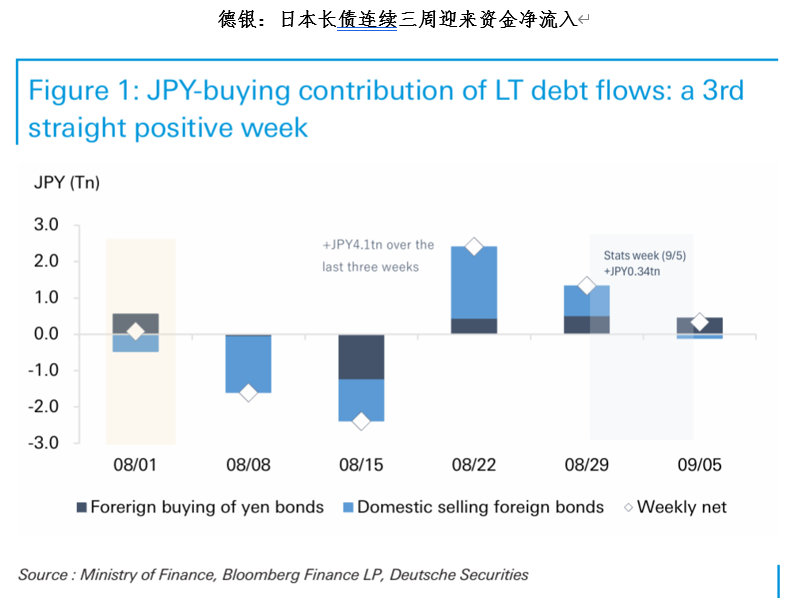
Es gibt Anzeichen dafür, dass auch im Ausland investiertes japanisches Kapital wieder verstärkt ins Inland zurückfließt. Auch wenn diese Kapitalströme nicht besonders groß sind, finden sie tatsächlich statt und tragen damit objektiv zur Kombination „schwache US-Anleihen + schwacher Dollar“ bei. Sollte sich dieser Trend der Kapitalrückflüsse in Japan fortsetzen, könnte sich der Yen auch bei hohen US-Zinsen als resilienter erweisen.
Zusammengefasst ergibt sich daraus meine aktualisierte Sicht auf den Devisen- und Vermögensmarkt:
Devisen: Asiatische Währungen (CNY, KRW, JPY) zeigen sich besonders widerstandsfähig und werden auch bei US-Zinserhöhungen wohl nur wenig nachgeben. Europäische Währungen (EUR, GBP) dürften eher ein volatiles Auf und Ab zeigen, da sich die Divergenz zwischen USA und Europa bislang nur schwach abzeichnet;
US-Anleihen: Am kurzen Ende ist der Zinserhöhungsausblick voll eingepreist, die Hauptrisiken liegen in den langen Laufzeiten (Thema Angebot und Nachfrage, globaler Zinsauftrieb). Vorzugsweise beobachten; wenn sich die Rendite zehnjähriger US-Anleihen bei 5,0 % stabilisiert, ist eine vorsichtige Positionierung denkbar;
Gold: Die Risiken im US-Anleihemarkt (wie Angebots-Nachfrage-Probleme) stützen Gold indirekt. Das erklärt, warum Gold dem Zinsanstieg standhalten konnte. Wenn man nicht weiß, was man kaufen soll, liegt man mit Gold wahrscheinlich nicht falsch.
[Ergebnis des US-CPI-Ratespiels für August ist da]
Herzlichen Glückwunsch an den Mitspieler mit der Prognose 3,4 %! Bitte sende deine Versandadresse per Nachricht im Backend, der Preis wird innerhalb von fünf Werktagen zugeschickt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Amerika spart, die Welt zahlt: Branchenforscher warnen, dass Trumps Preissenkung bei Arzneimitteln paradoxerweise Pharmaunternehmen zu Preiserhöhungen im Ausland motiviert.
Eine Studie, die in The Lancet veröffentlicht wurde, zeigt, dass Trumps Maßnahmen zur Senkung der US-Arzneimittelpreise Pharmaunternehmen dazu zwingen könnten, die Preise im Ausland zu erhöhen oder sich aus bestimmten Märkten zurückzuziehen, wodurch die jährlichen Einsparungen von Medicare in Höhe von etwa 11,6 Milliarden US-Dollar drastisch sinken könnten.

Gurman prophezeit iPhone Duo: Erstes faltbares Modell könnte Branchenstandard setzen, Apple (AAPL.US) Foldable könnte zehnjährigen Gerätewechselzyklus auslösen
Der bekannte Finanzjournalist Mark Gurman erklärte, dass das erste faltbare iPhone von Apple das Potenzial habe, die noch experimentelle Kategorie der faltbaren Smartphones zum Branchenstandard zu machen. Seinen Angaben zufolge ist dieses Gerät, das den Namen iPhone Duo trägt, eines der einflussreichsten Produkte von Apple, nur nach iMac, iPod, iPad und Apple Watch einzuordnen.

Anbindung an die NASDAQ! Anthropic strebt einen Rekord-Börsengang an und zielt bei der Kapitalbeschaffung auf das Niveau von SpaceX ab
Insiderkreisen zufolge hat sich Anthropic PBC für die Nasdaq als Börsenplatz entschieden. Der potenzielle Börsengang könnte einen historischen Rekord aufstellen.

Krypto-Preise
Mehr


