
Auch wenn andere Unternehmen genauso viel Geld in AI investieren, warum belohnt der Markt heute nur Microsoft?

Microsoft stieg nach Börsenschluss um etwa 10 %, Meta fiel um fast 1 %. Beide Unternehmen investieren massiv in AI, doch die Wall Street zeigte komplett gegensätzliche Reaktionen.
Der Grund ist eigentlich sehr einfach: Der Markt zahlt schon lange nicht mehr dafür, „wer wagt zu investieren“, sondern belohnt nur Unternehmen, die beweisen können, dass das investierte Geld sofort zu Umsatz wird.
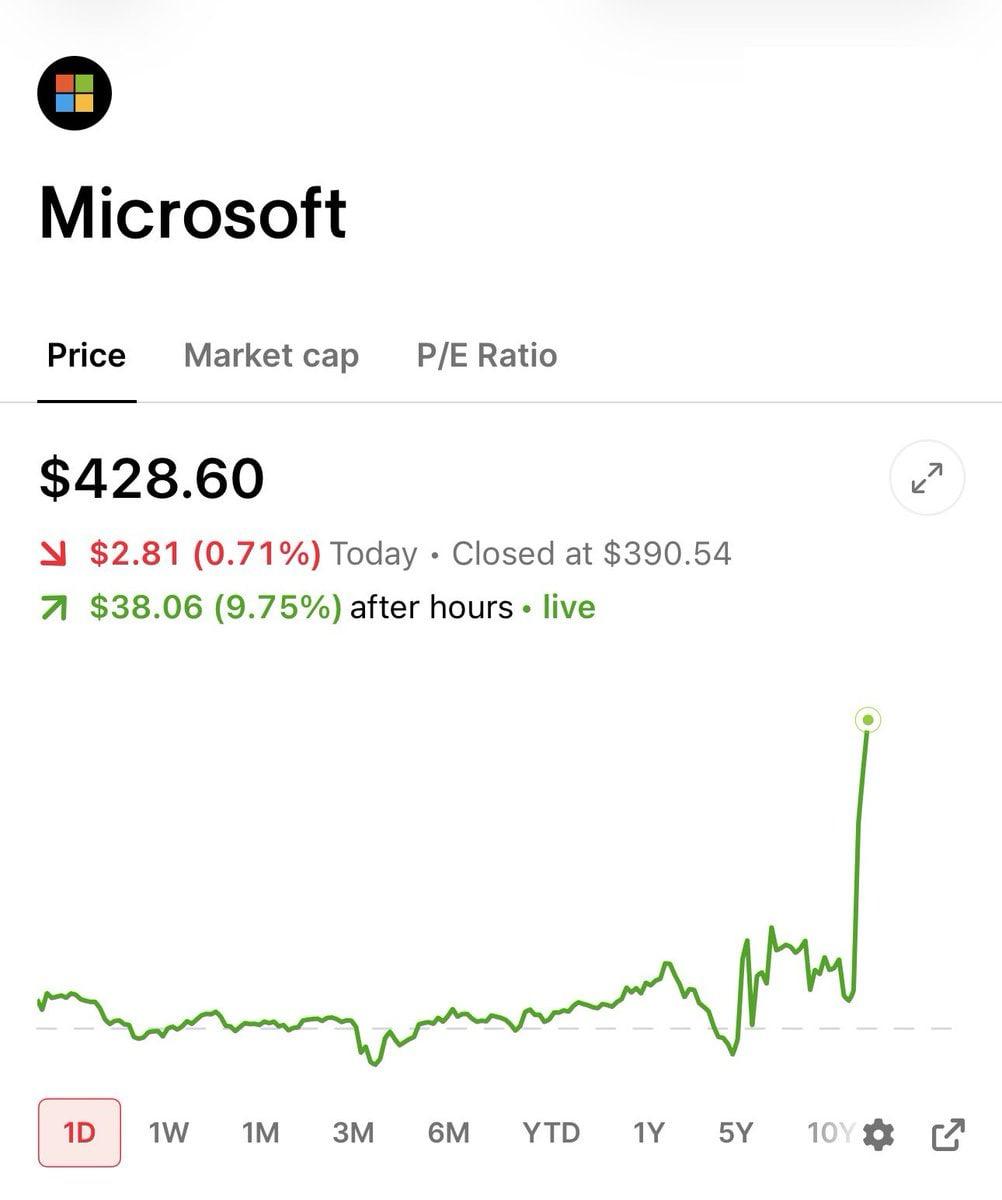
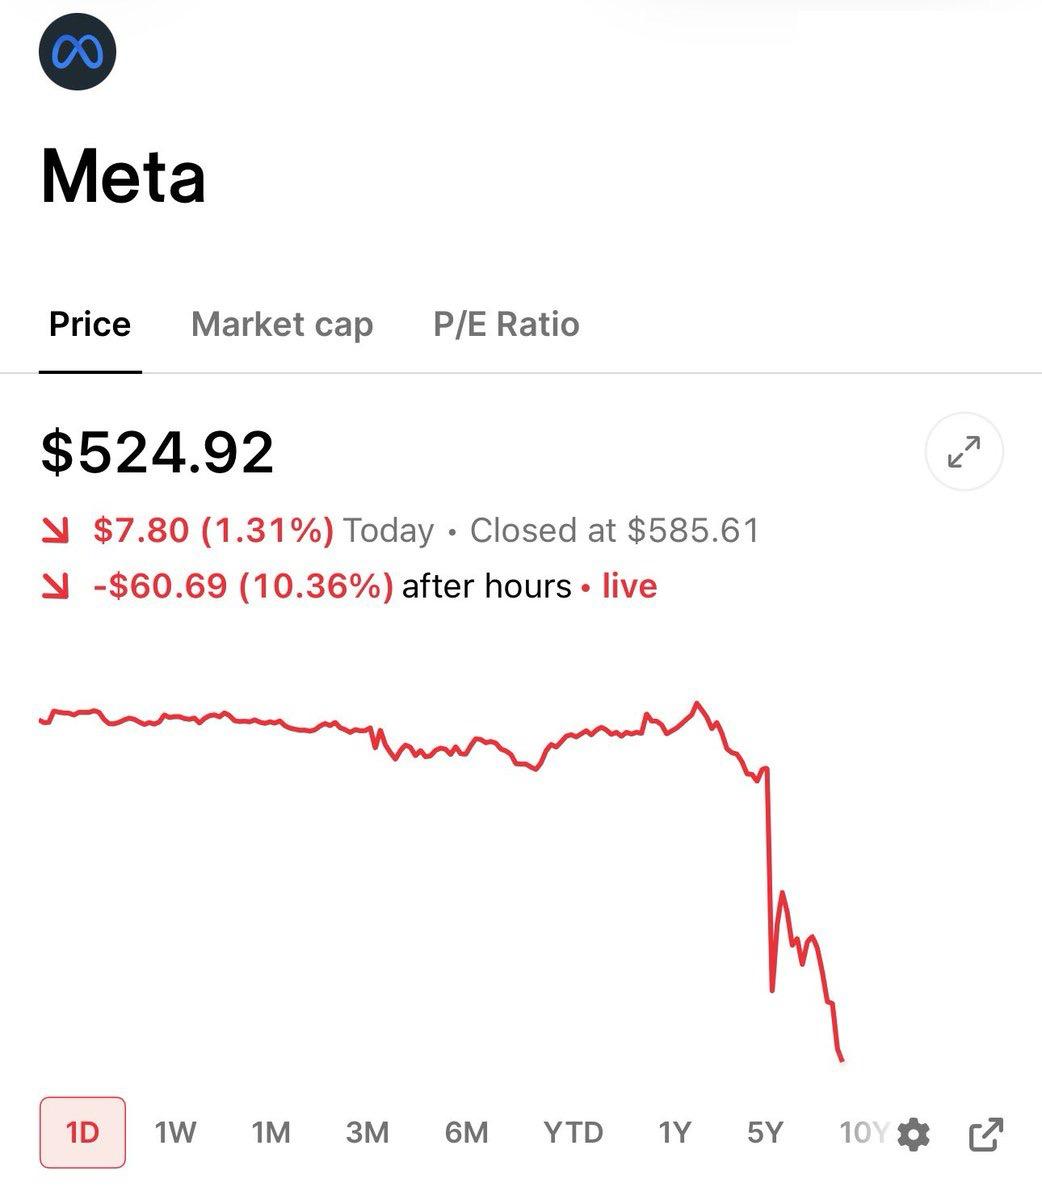
Schauen wir zuerst auf Microsoft
Der Anstieg bei Microsoft scheint vordergründig an den 43 % Wachstum von Azure im Quartal zu liegen, aber die eigentliche Kraft kommt aus der Telefonkonferenz — das Management gab einen Ausblick von etwa 45 % Wachstum für das nächste Quartal, und betonte, dass die Nachfrage weiterhin durch die Bereitstellung von Rechenleistung begrenzt wird, und neue Kapazitäten werden von Kunden sofort aufgenommen.
Dieser Satz ist für den Markt entscheidend: Microsoft baut nicht erst das Datencenter und wartet dann langsam auf Kunden, sondern die Kunden stehen Schlange; sobald die Rechenleistung bereitgestellt wird, wird sie sofort als Azure-Einnahmen umgesetzt. Die Nachfrage durch Open Source Modelle und Multi-Modell Deployments absorbiert weiterhin Cloud-Kapazitäten.
Die jährliche CapEx ist von 190 Milliarden auf 175 Milliarden US-Dollar gesunken, lassen Sie sich nicht von den Bilanzierungsregeln täuschen. Es ist lediglich eine andere buchhalterische Behandlung — früher wurde das Geld als "Asset purchase" gerechnet, inzwischen wird ein Teil davon als "langfristige Miete" verbucht, daher erscheint der diesjährige Cash-Ausstoß niedriger, aber die zukünftige Mietverpflichtung ist von etwa 197 Milliarden auf 329 Milliarden US-Dollar gestiegen.
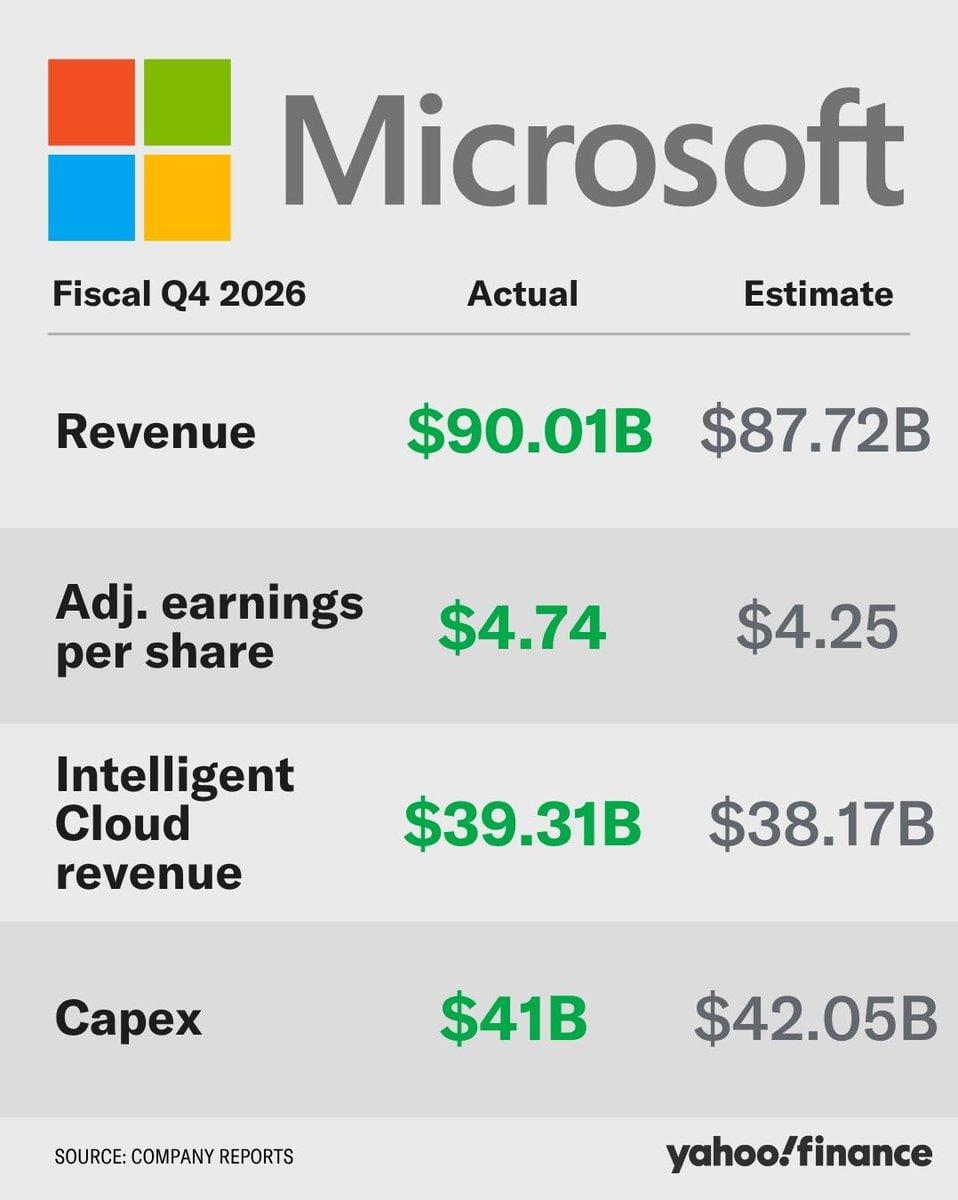
Was den Markt wirklich überzeugt: Es gibt kein neues CapEx-Wachstum außer Kontrolle, Azure beschleunigt von 43 % auf 45 % und das Management betont, dass der freie Cashflow im Geschäftsjahr 27 weiterhin positiv bleiben wird.
Investition—Kapazität—Einnahmen—Cashflow, dieser Kreislauf funktioniert.
Schauen wir auf Meta
Das Problem bei Meta ist nicht, dass die CapEx höher ist als bei Microsoft, sondern dass noch kein ebenso klarer Weg zur Rendite aufgezeigt wurde.
Im aktuellen Quartal stiegen die Einnahmen um 28 %, was nicht schlecht aussieht, aber die Kosten und Ausgaben stiegen um 55 %, der Betriebsgewinn sank um 8 %, und das EPS fiel um 13 %.
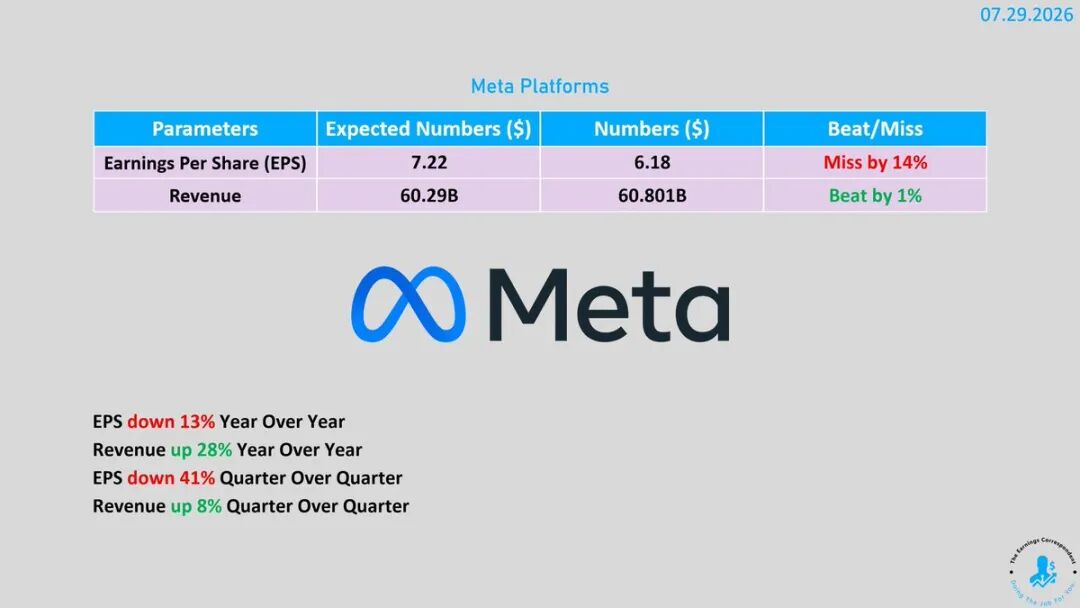
Besonders auffällig: Die Kapitalausgaben im Quartal erreichten 31,1 Milliarden US-Dollar, der freie Cashflow betrug nur noch 784 Millionen US-Dollar.
Vergleich: Ein Koloss mit 1,5 Billionen Dollar Bewertung, arbeitet ein Quartal und hat nur noch etwas mehr als 700 Millionen Dollar Bargeld. Das ist, als ob du behauptest, 10.000 Euro zu besitzen, aber am Ende nur 5 Euro in der Tasche findest — es fehlt nicht an Vermögen, alles steckt im Immobilien und Autos; flüssiges Bargeld gibt es kaum.
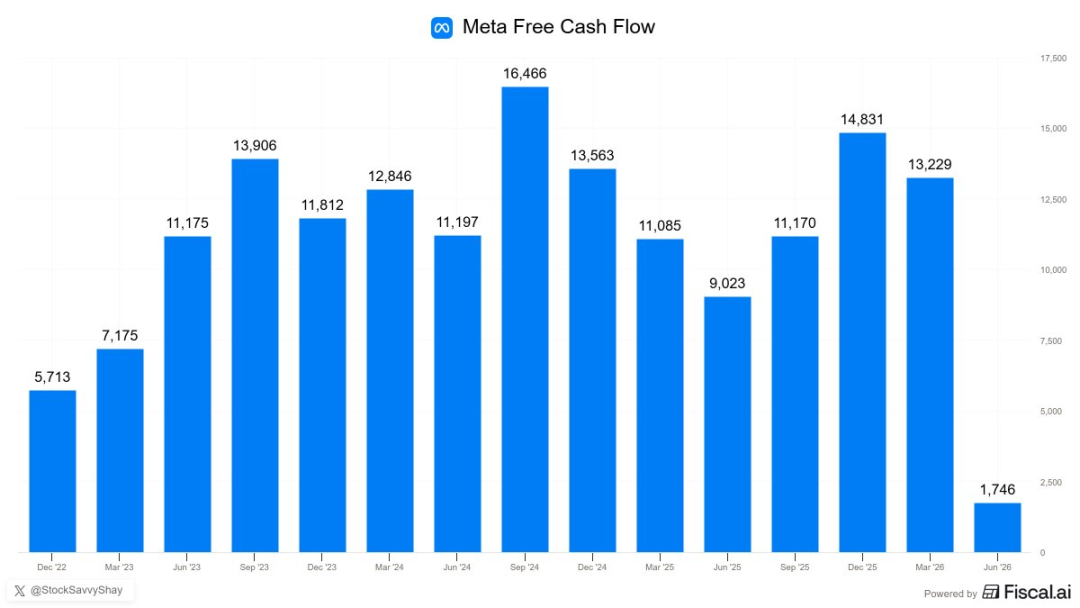
Die CapEx-Prognose für das Gesamtjahr wurde von 125 Milliarden—145 Milliarden Dollar auf 130 Milliarden—145 Milliarden Dollar eingeengt, es gab keinen von Markt befürchteten unkontrollierten Anstieg, aber die Umsatzausblicke für das dritte Quartal brachten keine ausreichenden Überraschungen.
Das ist der Grund, warum der Markt nicht überzeugt ist: Meta sagt, „ich werde weiter investieren“, liefert aber keinen externen Azure-Indikator wie 45 %, um zu zeigen, dass die zusätzliche Rechenleistung schnell monetarisiert wird.
Meta's AI verbessert tatsächlich Empfehlungen und Werbeeffizienz, aber diese Erträge werden durch schneller wachsende Abschreibungen, Infrastruktur und Personalkosten verborgen — Investitionen steigen, die Rendite ist jedoch nicht klar ersichtlich.
Rückblick auf Google
Google Cloud steigerte in diesem Quartal die Einnahmen um 82 % auf 24,8 Milliarden US-Dollar, der Betriebsgewinn stieg von 2,8 auf 8,8 Milliarden US-Dollar, die Nachfrage nach AI-Cloud ist tatsächlich stark.
Doch die Kapitalausgaben im Quartal erreichten 44,9 Milliarden US-Dollar, sie überstiegen die 39 Milliarden Dollar des operativen Cashflows, der freie Cashflow drehte auf minus 5,9 Milliarden. Google erhöhte anschließend die CapEx-Prognose für das Jahr, woraufhin der Aktienkurs nachbörslich um fast 7 % fiel.
Google's Problem ist typisch: Es mangelt nicht an AI-Rendite, sondern Rendite und Cash-Verbrauch explodieren gleichzeitig.
Der Markt erkennt die Cloud-Beschleunigung an, kann aber nicht ignorieren, wie stark der freie Cashflow aufgezehrt wird.
Ausblick auf Amazon
AWS wird am Donnerstag nach Börsenschluss die Zahlen veröffentlichen. Im letzten Quartal wuchs AWS um 28 %, das schnellste Wachstum seit 15 Quartalen, aber der freie Cashflow der vergangenen 12 Monate sank von 25,9 auf 1,2 Milliarden US-Dollar, hauptsächlich wegen Investitionen in AI-Hardware, die sich im Jahresvergleich um 59,3 Milliarden US-Dollar erhöhten.
Mit den Finanzberichten von Microsoft, Meta und Google im Hintergrund, weiß Amazon natürlich, wovor der Markt Angst hat.
Die Wahrscheinlichkeit ist hoch, dass Amazon nicht so dumm ist, im Titel direkt zu schreiben „Kapitalausgaben steigen weiter.“ Selbst wenn CapEx steigen muss, wird das Management wahrscheinlich einen milderen Ausdruck wählen — etwa die Kostenvorteile eigener Chips hervorheben, Kundenbestellungen betonen oder durch langfristige Mietverpflichtungen den Bilanz-Schock abmildern.
Doch eine andere Ausdrucksweise ändert nichts an den Bewertungskriterien des Marktes. Die Wall Street schaut nur auf drei Dinge: Kann AWS beschleunigen? Bleibt der freie Cashflow stabil? Wird zusätzliche Rechenleistung sofort monetarisiert?
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
SpaceX (SPCX.US) Starship erreicht erstmals erfolgreich den Orbit! Trägt 26 V3 Starlink-Satelliten für eine „Geldverdien“-Mission
Die neue Generation der Schwerlastrakete „Starship“ von SpaceX hat am Montagmorgen erstmals erfolgreich die Erdumlaufbahn erreicht und damit einen wichtigen Meilenstein für dieses kostspielige Raketenprojekt erzielt.
Ellison fügt 67 Millionen Oracle (ORCL.US)-Aktien als Kreditbesicherung hinzu und unterstützt Paramount Sky Dance (PSKY.US) bei der hundert Milliarden schweren Warner-Übernahme.
Als einer der Schlüsselpersonen, die den Kauf von Warner Bros. Discovery durch Paramount vorantreiben, hat Lawrence Ellison, Executive Chairman und Chief Technology Officer von Oracle, derzeit 67 Millionen mehr Oracle-Aktien als vor einem Jahr als Sicherheit für persönliche Kredite verwendet.
Welches Signal? Das Unternehmen des Sohnes von Trump investiert 10 Millionen US-Dollar in den Drohnen-Verteidigungsdienstleister Draganfly (DPRO.US)
Unusual Machines, unterstützt von Donald Trump Jr., und eine US-Vermögensverwaltungsgesellschaft investieren 10 Millionen US-Dollar in das kanadische Unternehmen Draganfly.
Krypto-Preise
Mehr


