
Super-Zentralbankenwoche: Steht dem US-Dollar eine Wende bevor?

Morning FX
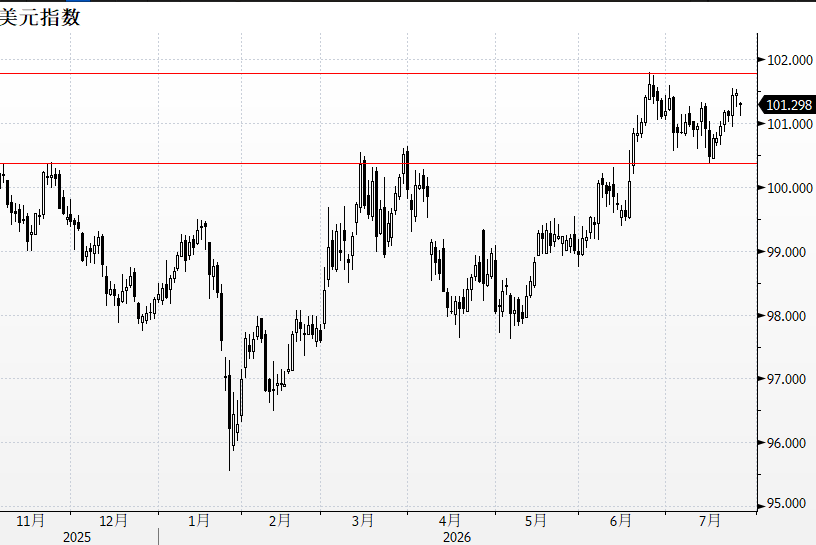
Diese Woche wird eine entscheidende Woche sein: Die Zinsentscheidungen der drei wichtigsten Zentralbanken der USA, Großbritannien und Japan, kombiniert mit dem Auftakt der dicht getakteten Bilanzsaison der Technologiekonzerne, könnten die anhaltende Niedrigvolatilität am Devisenmarkt durchbrechen. Der US-Dollar-Index steht vor einer Richtungsentscheidung,einige potenzielle negative Faktoren sind: Entspannung der Lage zwischen den USA und Iran, hohe Wahrscheinlichkeit für eine unveränderte FOMC-Entscheidung im September, Anzeichen einer Erholung der europäischen Wirtschaftsdaten.
1. US-Iran-Lage entspannt sich, Ölpreise fallen
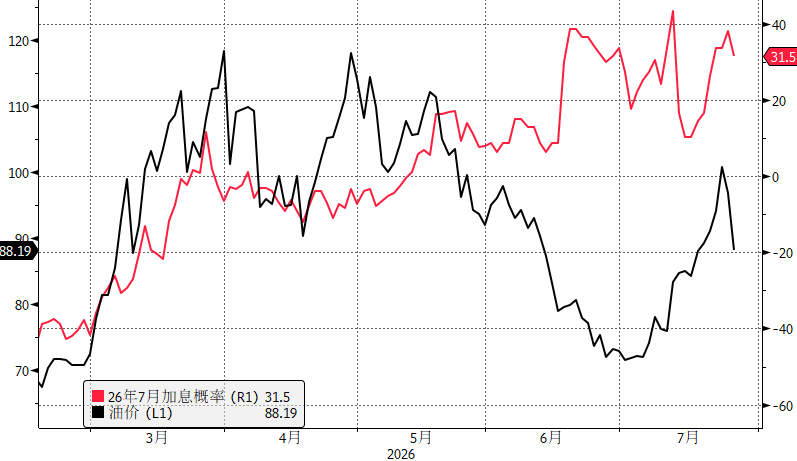
Am Wochenende haben die USA die Luftschläge gegen Iran ausgesetzt und die Erwartungen, dass die USA und Iran wieder an den Verhandlungstisch zurückkehren, sind schnell gestiegen. Die Wahrscheinlichkeit für eine großflächige Eskalation im Nahen Osten ist deutlich gesunken. Es heißt, der Kern von TCAO liegt darin, dass die aktuellen Munitionsreserven der USA zunehmend knapp werden und eine langanhaltende, großangelegte Militärkonfrontation im Nahen Osten schwer zu unterstützen ist.Brent Rohöl fiel am Montag unter 90 USD/Fass.
2. FOMC wird diesen Monat voraussichtlich unverändert bleiben, aktuelle Zinserhöhungserwartung zu hoch
Im Juni sind die neuen Arbeitsplätze zurückgegangen, die Inflation hat sich abgeschwächt, die Dringlichkeit von Zinserhöhungen ist daher etwas zurückgegangen. Da die Ölpreise jedoch gestiegen sind und die Erstanträge auf Arbeitslosengeld auf ein historisches Tief gefallen sind, wurde die Wahrscheinlichkeit einer Zinserhöhung im Juli letzte Woche kurzzeitig auf 40 % eingepreist, am Wochenende sank sie mit den fallenden Ölpreisen wieder auf etwa 30 %. Aktuell sieht es so aus, als würde das FOMC die Zinssätze unverändert lassen, sodass US-Zinsen und US-Dollar-Index sich möglicherweise nach oben korrigieren.
3. Wirtschaftsdaten aus Europa erholen sich
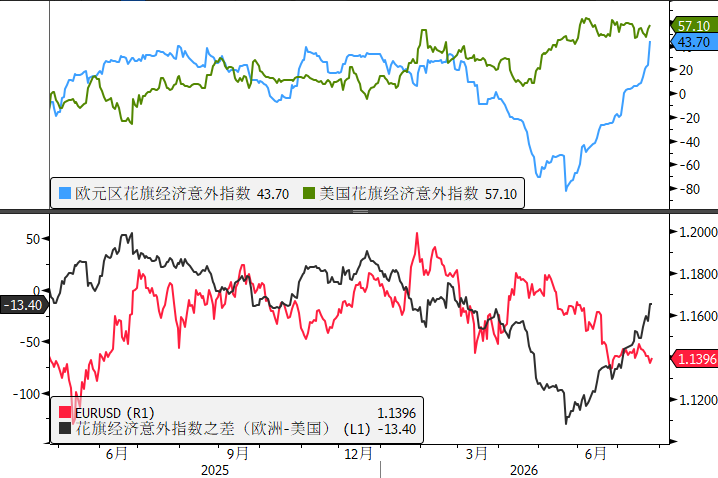
Die vorläufigen PMI-Werte der Eurozone für Juli haben alle Erwartungen übertroffen: Der PMI für das verarbeitende Gewerbe stieg auf 52,0 und erreichte damit den höchsten Wert seit drei Monaten; der PMI für den Dienstleistungssektor stieg auf 51,6 und lag damit auf dem höchsten Niveau seit fünf Monaten. Im Gegensatz dazu fiel der PMI für das verarbeitende Gewerbe in den USA im Juli überraschend auf 53,8, das niedrigste Niveau seit März und unter den Erwartungen des Marktes; der PMI für den Dienstleistungssektor profitierte vom Anstoß durch die Fußball-Weltmeisterschaft und stieg auf 53,6. Der Citigroup Economic Surprise Index für Europa und die USA steigt, was den Euro unterstützt.
Zusammenfassung der aktuellen Position:
1. Die aktuelle Leitlinie für Marktaktivitäten: Ölpreise + AI-Narrativ
1) In Bezug auf Ölpreise, Konflikte werden sich sicherlich wiederholen, aber angesichts der nahenden Zwischenwahlen wird für Trump das Zeitfenster immer kürzer, und die Wahrscheinlichkeit für Taco steigt, daher, falls Konflikte erneut aufflammen und die Ölpreise wiedermal ansteigen, ist das eine Gelegenheit für "fade".
2) In Bezug auf Kapitalausgaben für AI: Das deutliche Minus im Free Cashflow bei Alphabet letzte Woche und der starke Kursrückgang zeigen, dass der Markt keine grenzenlose Kapitalkostenexpansion der Tech-Cloud-Anbieter mehr toleriert. Diese Woche legen Microsoft, Meta, Amazon und Apple gebündelt ihre Bilanz vor. Wenn die Gewinne der Tech-Giganten enttäuschen und die US-Aktien massiv fallen, könnte dies die Liquidität des US-Dollars beeinflussen und das Risiko einer dovishen Fed erhöhen.
2. Aus Sicht der Handelsstrategie: Da erwartet wird, dass das FOMC diesmal die Zinsen in hoher Wahrscheinlichkeit unverändert lässt, ist das aktuelle Chance-Risiko-Verhältnis zugunsten von Short USD und Rec der kurzen US-Zinsen. Aufgrund der allgemein niedrigen Volatilität am Markt sollte man flexibel innerhalb der Range agieren: Der US-Dollar-Index wird voraussichtlich zwischen 100 und 102 liegen, EURUSD zwischen 1,1350 und 1,15, und USDJPY wartet auf einen Dip-Chance nach “Hawkishness” oder Intervention der BOJ zum Kauf.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Zahl der JOLTS-Stellenangebote in den USA ist im August auf ein Fünfmonatstief gefallen und liegt damit den dritten Monat in Folge unter den Erwartungen.
Im August sank die Zahl der offenen Stellen in den USA auf 7,079 Millionen und lag damit unter den Erwartungen der Ökonomen von 7,228 Millionen. Im Bereich Immobilien und Vermietung wurden lediglich 50.000 offene Stellen verzeichnet, was einem nahezu halbierten Wert gegenüber dem Vormonat entspricht. Die Kündigungsrate blieb bei 1,9 % und damit auf dem niedrigsten Niveau seit 2020. Das Verhältnis von offenen Stellen zur Zahl der Arbeitslosen fiel auf das 1,0-fache zurück. Analysen weisen darauf hin, dass die durch JOLTS implizierte Netto-Beschäftigungszahl nun seit drei Monaten in Folge unter den Daten des Non-Farm-Berichts liegt; das am Freitag veröffentlichte Non-Farm-Arbeitsmarktbericht dürfte daher ein hohes Risiko für negative Überraschungen bergen.

Krypto-Preise
Mehr


