
Die indonesische Rupiah im Sumpf

Indonesien, die größte Volkswirtschaft Südostasiens, hat seit Beginn dieses Jahres einen Rückgang des Jakarta Composite Index um 29% verzeichnet, während die indonesische Rupiah gegenüber dem US-Dollar um mehr als 6% abgewertet hat. In den letzten sechs Monaten erlebte Indonesien, das wiederholt von einer „Dreifach-Krise“ aus Aktien-, Anleihe- und Währungsmarkt betroffen war, einen Kampf um seinen „Schwellenmarkt“-Status. Im Januar dieses Jahres verkündete MSCI, jegliche Indexanpassungen bezüglich Indonesien einzufrieren, keine neuen indonesischen Einzeltitel mehr in den Emerging Markets Index aufzunehmen und eine bedeutende Warnung: Der indonesische Markt habe fundamentale Probleme in Bezug auf Investierbarkeit. Sollte Indonesien nicht fristgerecht nachbessern, drohe eine Herabstufung von einem Schwellenland zu einem Frontier Market.
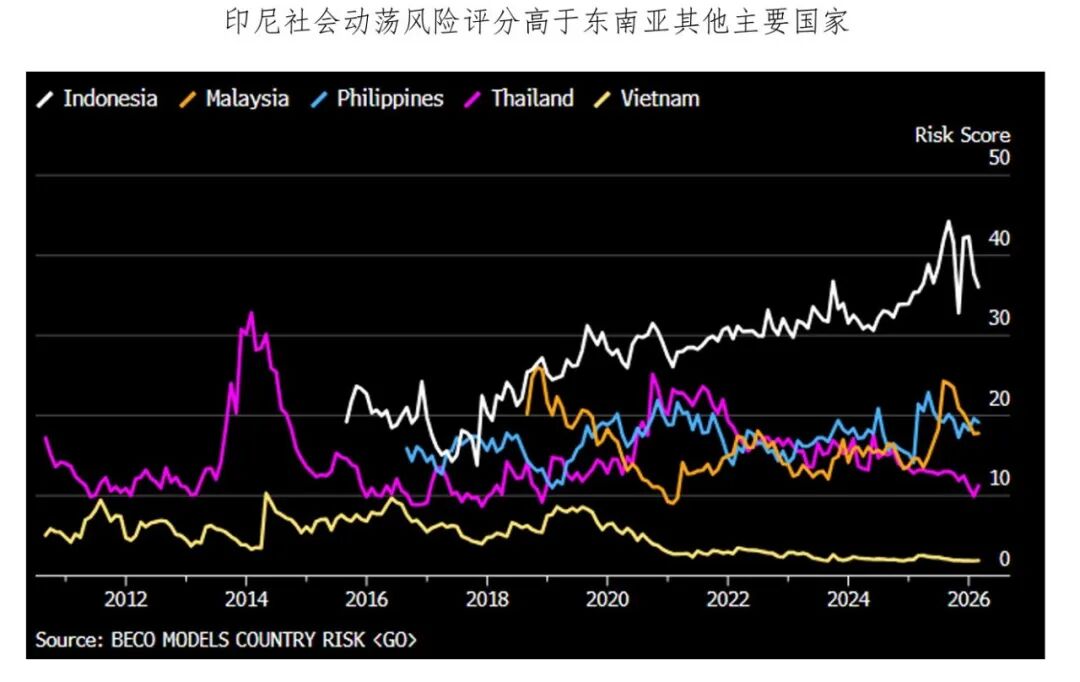
Vergangene Woche entschied sich MSCI in seinem abschließenden Urteil für eine Beibehaltung der Kategorisierung, senkte jedoch die Teilbewertung „Informationsfluss“ auf negativ. In weniger als einem Monat hat die Zentralbank Indonesiens die Zinsen um 100 Basispunkte angehoben, wodurch sich die Rupiah vom historischen Tief erholen konnte. Ist die Krise damit wirklich überwunden?
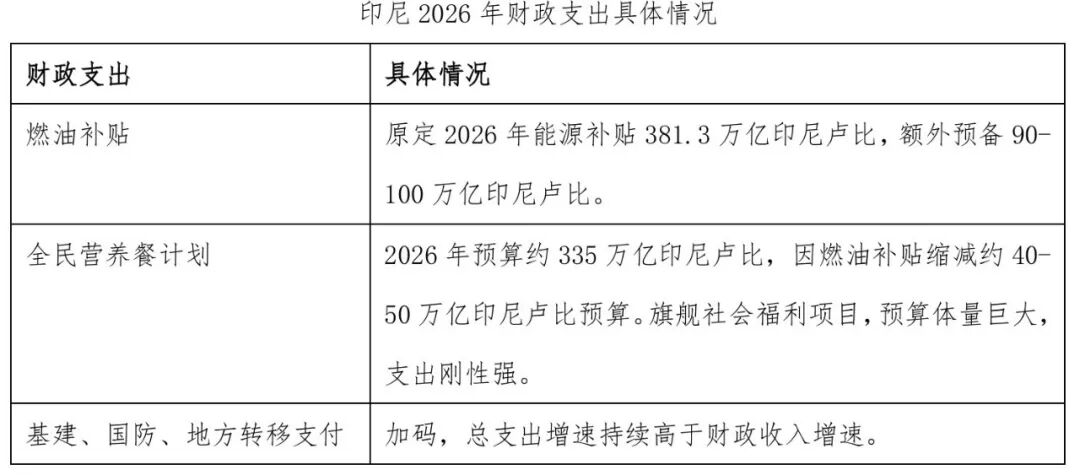
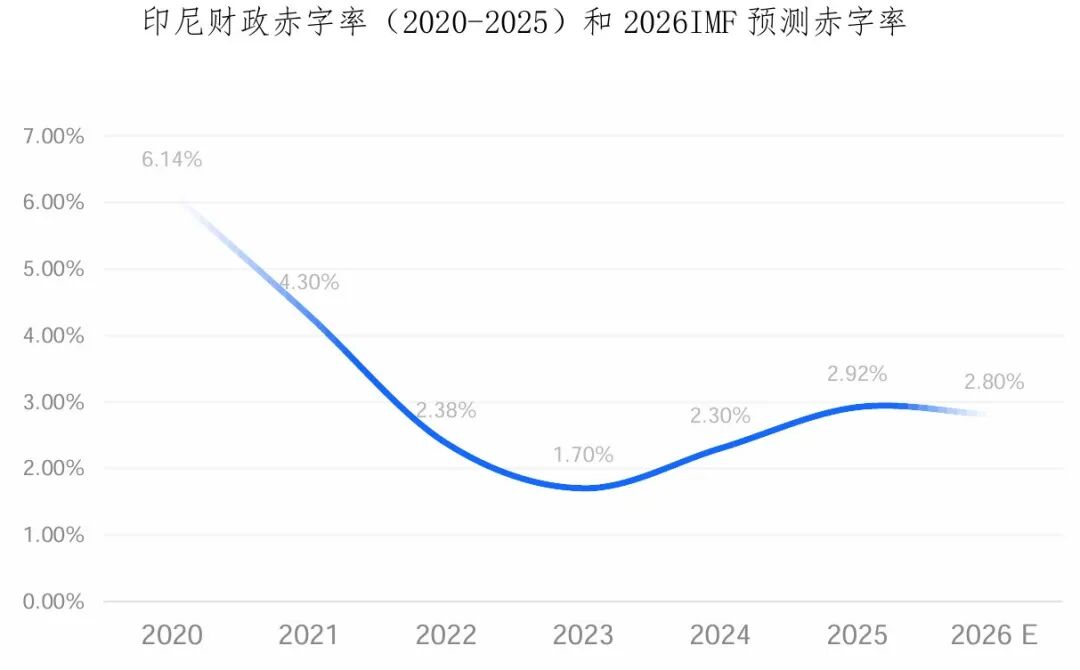
Das Haushaltsdefizit bleibt hoch, der Wechselkurs steht unter Druck. Das indonesische „Gesetz über den Staatshaushalt“ schreibt eine Obergrenze für das Haushaltsdefizit von 3% und eine Staatsverschuldungsquote von 60% vor. Im Jahr 2025 wird das Haushaltsdefizit Indonesiens auf den höchsten Stand seit der Pandemie steigen (während der Pandemie war die Obergrenze vorübergehend aufgehoben worden); der Anstieg der internationalen Ölpreise durch den US-iranischen Konflikt zwang zu höheren Treibstoffsubventionen bei gleichzeitiger Förderung nationaler Ernährungsprogramme und Infrastrukturentwicklung. Angesichts hoher Staatsausgaben und schwachen Einkommenswachstums bestehen am Markt Zweifel an der Haushaltsbilanz und Nachhaltigkeit Indonesiens.
Öl-Nettoimport belastet den Wechselkurs seit dem US-iranischen Konflikt. Im Vergleich dazu sind Brasilien und Indonesien beide rohstoffexportierende Schwellenländer, jedoch entwickelt sich ihre Währung unterschiedlich. Ein Blick auf die Handelsstruktur: Brasilien profitiert dank Tiefsee-Öltechnik vom Ölhandel als Nettoexporteur; Indonesiens Güterhandel (überwiegend Kohle, Palmöl und Nickeleisenlegierungen) weist zwar einen Überschuss auf, bei Öl und Gas gibt es jedoch einen natürlichen Fehlbetrag – der Energiebedarf wird großteils durch Importe gedeckt. Der Anstieg der Ölpreise seit dem US-iranischen Konflikt hat die Währungen der beiden Länder weiter auseinanderdriften lassen.
In "Der Verteidigungskampf der asiatischen Währungen" haben wir bereits aufgezeigt, wie die indonesische Zentralbank seit Jahresbeginn durch direkte Intervention am Devisenmarkt und die Einführung makroprudenzieller sowie kapitalregulatorischer Maßnahmen – verbunden mit fortgesetzten Zinserhöhungen seit Mai – der Rupiah eine Atempause verschaffen konnte, ohne dass sich jedoch an den grundlegenden Ursachen der Schwäche etwas geändert hätte:
(1) Das Haushaltsdefizit ist ausgeweitet und bleibt hoch; Zinserhöhungen und Währungsabwertung werden den Haushaltsdruck voraussichtlich weiter erhöhen;
(2) Die jüngsten politischen Maßnahmen, wonach strategische Ressourcenexporte (Kohle, Palmöl, Titanlegierungen) von staatlichen Unternehmen exklusiv ausgeführt werden dürfen (diese Firmen sind Tochtergesellschaften des Staatsfonds und agieren als einzige offizielle Exportvermittler gegenüber ausländischen Abnehmern), wurden eigentlich eingeführt, um die Staatseinnahmen zu steigern – stoßen jedoch am Markt auf Kritik und könnten die Exporte belasten. Hinzu kommt, dass Indonesien seit Jahren Nettoimporteur von Energie ist, was die Handelsunsicherheit weiter erhöht.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Krypto-Preise
Mehr


