
Erste Beobachtungen am japanischen Aktienmarkt: Starke Parallelen zu 1999 – Investoren werden zu einer möglicherweise „einmal pro Generation“ auftretenden Hausse gezwungen

Der japanische Aktienmarkt erlebt derzeit eine Entwicklung, die der Internetblase sehr ähnlich ist: Die Nachfrage konzentriert sich stark auf die Bereiche KI und Halbleiter, wobei die Faktorstruktur und die Indexentwicklung nahezu identisch mit 1999 sind.
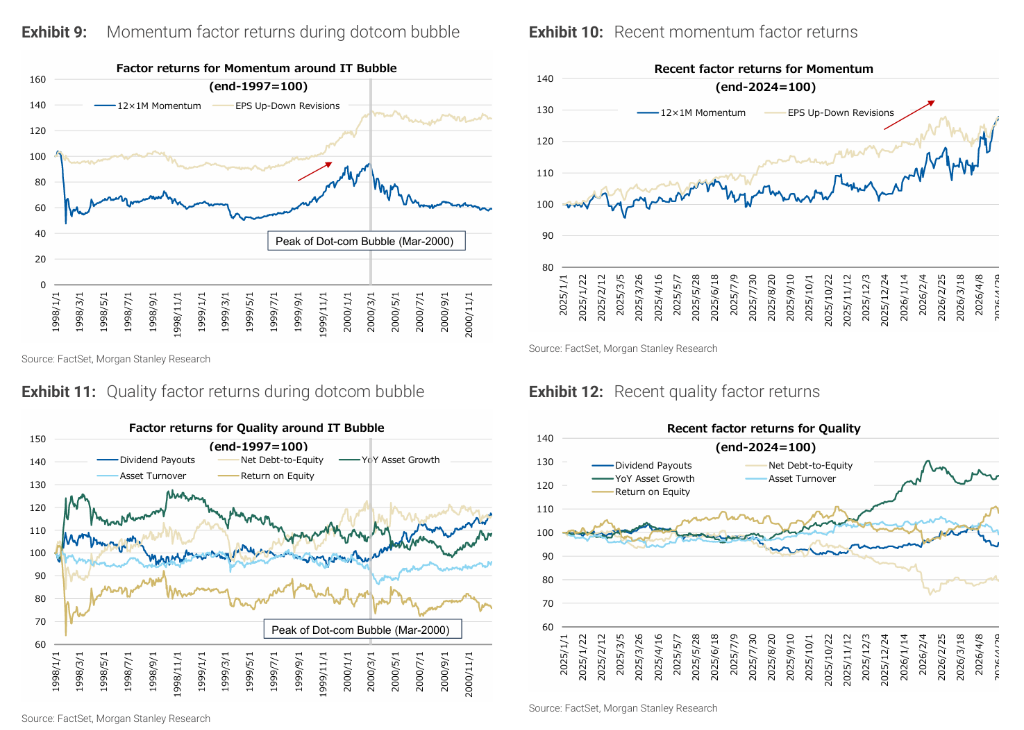
Laut Nachrichten von "Trendy Trading Desk" sowie einem Bericht von Morgan Stanley MUFG Securities, veröffentlicht am 14. Mai, ist die Marktsituation im April 2026 der Internetblase am ähnlichsten – verglichen mit allen historischen Zeiträumen seit 1990. Der Value-Faktor schneidet unterdurchschnittlich ab, Momentum-Faktoren übertreffen deutlich, und der Faktor für geringe Volatilität sowie der Small-Cap-Faktor zeigen Schwäche – diese drei Hauptmerkmale ergeben ein seltenes Spiegelbild zwischen den beiden Perioden.
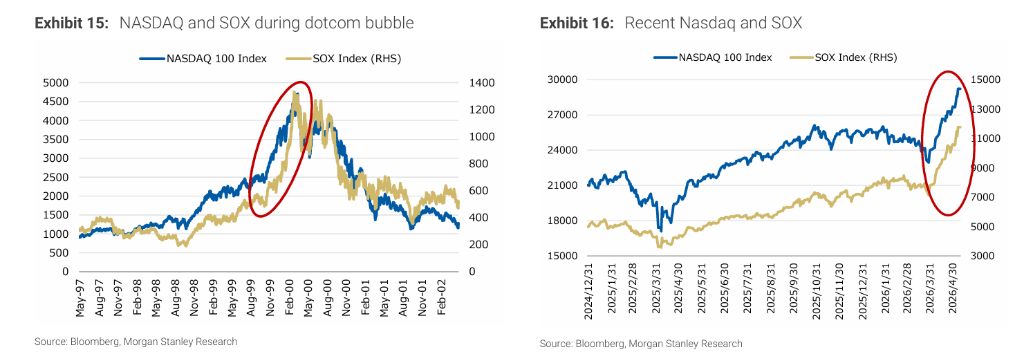
Gleichzeitig sind der Nasdaq 100 Index und der Philadelphia Semiconductor Index (SOX) ab April 2026 in eine steile Aufwärtsbewegung eingetreten, die der Entwicklung am Ende der Internetblase von Ende 1999 bis Anfang 2000 sehr ähnelt.
Der Bericht stellt strategisch klar, was dies für Anleger bedeutet: Aufgrund des jüngsten, starken Anstiegs der Aktienkurse haben Investoren „keine andere Wahl“, als dem von KI und Halbleitern getriebenen Trend zu folgen. Der Bericht weist jedoch darauf hin, dass einige Einzeltitel bereits deutliche Anzeichen einer Überbewertung zeigen. Anleger sollten daher beim Mitgehen mit dem Trend auch potenzielle Trendwenden im Blick behalten. Mit einer Referenz an die etwa sechsmonatige Dauer am Ende der Internetblase (Oktober 1999 bis März 2000), könnten die kommenden sechs Monate ein besonders wichtiger Zeitraum sein.
Faktorstrukturen stimmen stark überein, quantitative Indikatoren zeigen auf 1999
Das Morgan Stanley Team verwendet die Mahalanobis-Distanz, um die Ähnlichkeit von Faktorrenditen seit 1990 zu berechnen, gemessen nach 13 Faktor-Kategorien – das Ergebnis deutet klar auf die Zeit der Internetblase hin.
Im Detail: Die Monate mit der geringsten Mahalanobis-Distanz – also der höchsten Ähnlichkeit zur Marktsituation im April 2026 – fallen in den Zeitraum zwischen Juni 1999 und Februar 2000. Mit 8,0 als Schwellenwert für das unterste Dezil unterschreiten fünf Monate in diesem Zeitraum diesen Wert. Im Vergleich dazu sind die jüngsten, am ähnlichsten Zeitpunkte Oktober 2025 und Januar 2026 – dies passt zum Markttrend um KI und Halbleiter seit 2025.
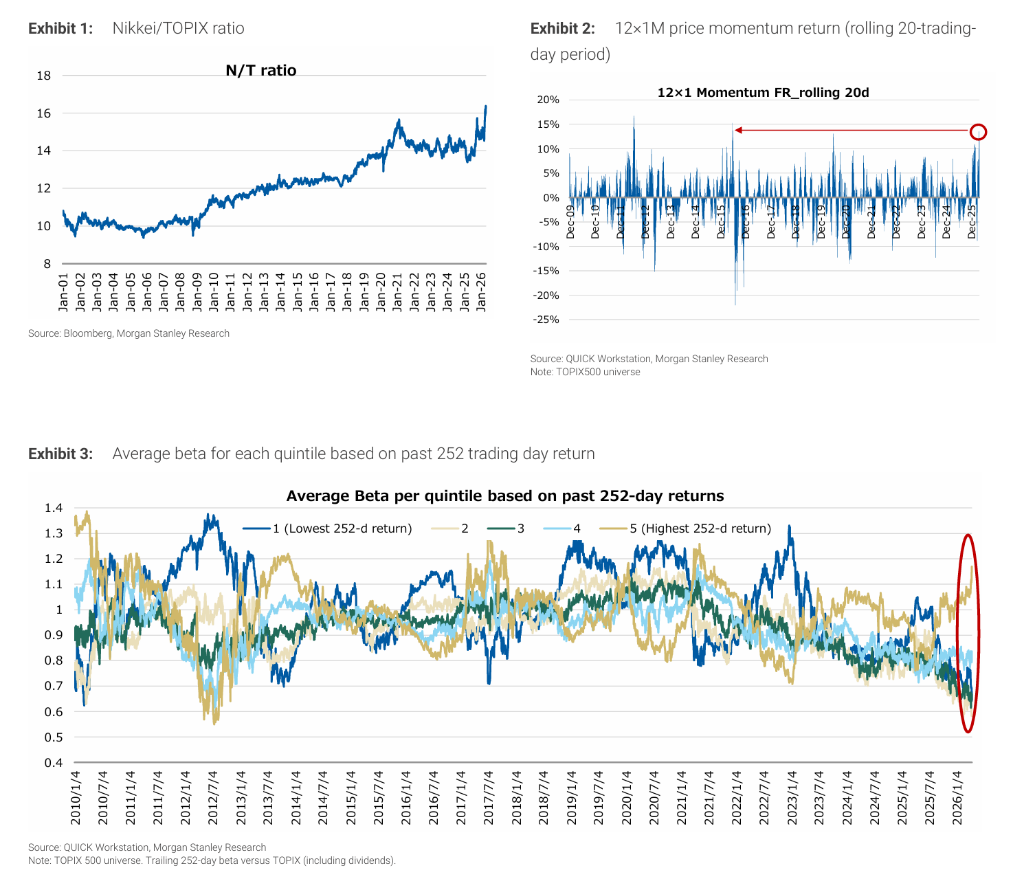
Betrachtet man einzelne Faktoren, sind gemeinsame Merkmale in beiden Perioden deutlich: Value-Faktoren (u.a. 12-monatige erwartete Gewinnrendite, Buchwert zu Marktkapitalisierung, Dividendenrendite) performen schwach; Momentum-Faktoren (12x1M Momentum, EPS Anpassungen) übertreffen signifikant; beide – niedrige Volatilität und Small-Cap – zeigen Schwäche. Qualitätsfaktoren divergieren aufgrund unterschiedlicher Definitionen, was eine der wenigen Ausnahmen darstellt.
Marktkonzentration erreicht historische Extremwerte, Nachfrage fokussiert sich auf High-Beta-Aktien
Neben der Ähnlichkeit auf Faktorebene sind auch die Strukturmerkmale des japanischen Aktienmarktes aktuell bemerkenswert.
Das Verhältnis Nikkei 225 zu TOPIX hat am 24. April 2026 erstmals die Marke von 16 überschritten und damit einen historischen Höchststand erreicht. Der anhaltende Anstieg dieses Verhältnisses zeigt, dass die Nachfrage extrem auf wenige hochkapitalisierte, High-Beta-Aktien fokussiert – und diese Titel haben im Nikkei 225 deutlich mehr Gewicht als im TOPIX.
Auch die Momentum-Signale zeigen extreme Werte. Der 12x1M Preis-Momentum-Faktor (berechnet über die letzten 20 Handelstage) erreichte am 28. April 14%, den höchsten Stand seit zehn Jahren. Laut Morgan Stanleys Bericht „Beta Polarization“ weisen Aktien mit hoher Momentum starke Beta-Werte auf, während andere Gruppen auf Werte unter 1 fallen. Das heißt, die Nachfrage konzentriert sich fast ausschließlich auf High-Beta-Aktien, alle anderen werden zurückgelassen.
Indexbewertung nicht überhitzt, einzelne Aktien zeigen Bubble-Tendenzen
Auf Bewertungsebene gibt es deutliche Unterschiede zwischen der aktuellen Marktlage und der Internetblase – einer der wichtigsten Unterschiede überhaupt.
Betrachtet man die Indizes, lag das erwartete KGV des Nasdaq 100 und SOX zum 10. Mai jeweils bei 24,9 bzw. 21,5 – also „nicht niedrig, aber auch nicht zu hoch“. Das steht im Gegensatz zum rasanten Bewertungsanstieg während der Internetblase. Diese Daten zeigen, dass das Aufwärtspotenzial auf Indexebene noch nicht ausgeschöpft ist.
Schaut man auf die Einzelwerte, ergibt sich hingegen ein deutlich anderes Bild. Im von Morgan Stanley definierten "AI Enablers"-Basket steigen der Median und Durchschnitt des erwarteten KGVs der Komponentenaktien weiter deutlich an und liegen deutlich über dem Niveau von 2025. Das bedeutet, dass Bewertungsdruck auf kleine, thematisch fokussierte Aktien zunimmt und das Risiko für überfüllte Trades steigt.
Der Bericht stellt klar, dass diese Bewertungsdivergenz ein Schlüsselvariable für die weitere Entwicklung ist – auf Indexebene besteht weiterhin Spielraum, aber auf Einzeltitelebene muss man vorsichtig sein.
Morgan Stanley: Anleger werden zum Mitmachen gezwungen, müssen gleichzeitig Umkehr-Risiko kontrollieren
Auf Basis der oben genannten Analyse sieht das Quant-Team von Morgan Stanley die weitere Entwicklung klar und gibt konkrete strategische Empfehlungen.
Der Bericht kommt zum Schluss, dass angesichts der vielen Parallelen zur Internetblase das aktuelle Marktgeschehen mit hoher Wahrscheinlichkeit weiter dem Verlauf der Internetblase folgen wird. Morgan Stanleys Chefökonom Seth Carpenter stuft die aktuelle KI-Entwicklung als die sechste große Innovationswelle seit der Industriellen Revolution ein, neben der IT-Revolution der späten 1990er-Jahre – was den strukturellen Vergleich makroökonomisch untermauert.
Aus strategischer Sicht legt der Bericht offen: Der steile Anstieg der Aktienkurse lässt Anleger praktisch „keine Wahl“, sie müssen an der Marktbewegung teilnehmen. Sollte sich der Markt wie analysiert verhalten und die größte Hausse seit der Internetblase erleben, wäre dies eine „einmalige Gelegenheit in einem Vierteljahrhundert“ und Anleger würden gezwungen sein, mit dem Trend zu gehen.
Gleichzeitig warnt der Bericht: Die richtige Strategie ist „Teilnahme am Trend, bei gleichzeitiger Wachsamkeit für eine mögliche Umkehr“. Da die Endphase der Internetblase etwa sechs Monate dauerte, wird das kommende halbe Jahr als besonders wichtiger Zeitraum definiert, um zu beurteilen, ob ein potenzieller Wendepunkt bevorsteht.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Krypto-Preise
Mehr


