
Alle Nicht-US-Währungen steigen, nur der Yen bleibt schwach?
Morning FX
US-Dollar-IndexWenn ein Wal fällt, blühen alle Nicht-US-Währungen auf, aber während Euro, Australischer Dollar und Renminbi stark aufwerten, verharrt der Yen wie ein meditierender Mönch völlig unbewegt auf hohem Niveau. Ist das internationale Währungsmarkt-Treiben ihm egal?
1. Woran zeigt sich die Schwäche des JPY?
In vielerlei Hinsicht.
Betrachten wir zunächst den Spotmarkt: Nach dem Beginn der Verhandlungen zwischen den USA und dem Iran und der daraus resultierenden positiven Stimmung stiegen EUR, AUD und GBP um jeweils 300 Pips, während USDJPY insgesamt lediglich 150 Pips machte – so gut wie nichts.
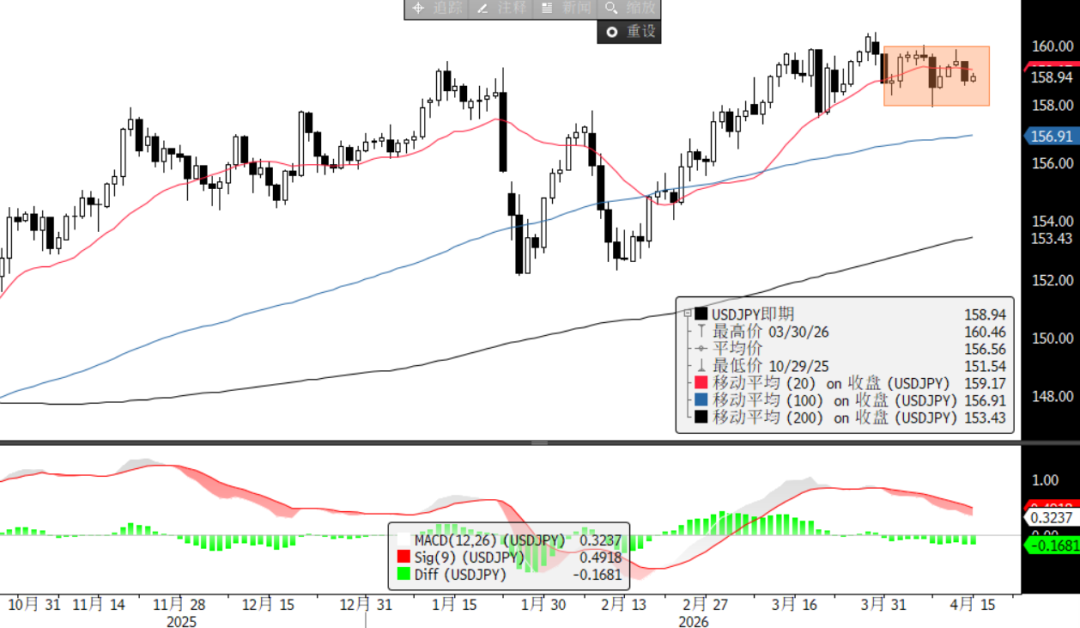
Schauen wir auf die Optionen: Die Volatilitätskurve von USDJPY für Laufzeiten unter einem Jahr ist auf das niedrigste Niveau seit Juli 2024 gefallen. Was bedeutet das? Vor Juli 2024 war der Zinsunterschied zwischen US- und Japanisch Yen auf seinem Höhepunkt, Carry Trades waren besonders populär und konzentriert. Inzwischen ist der Zinsabstand um über 240 Basispunkte geschrumpft, dennoch sind sowohl das aktuelle Kursniveau als auch die Volatilität kaum verändert.
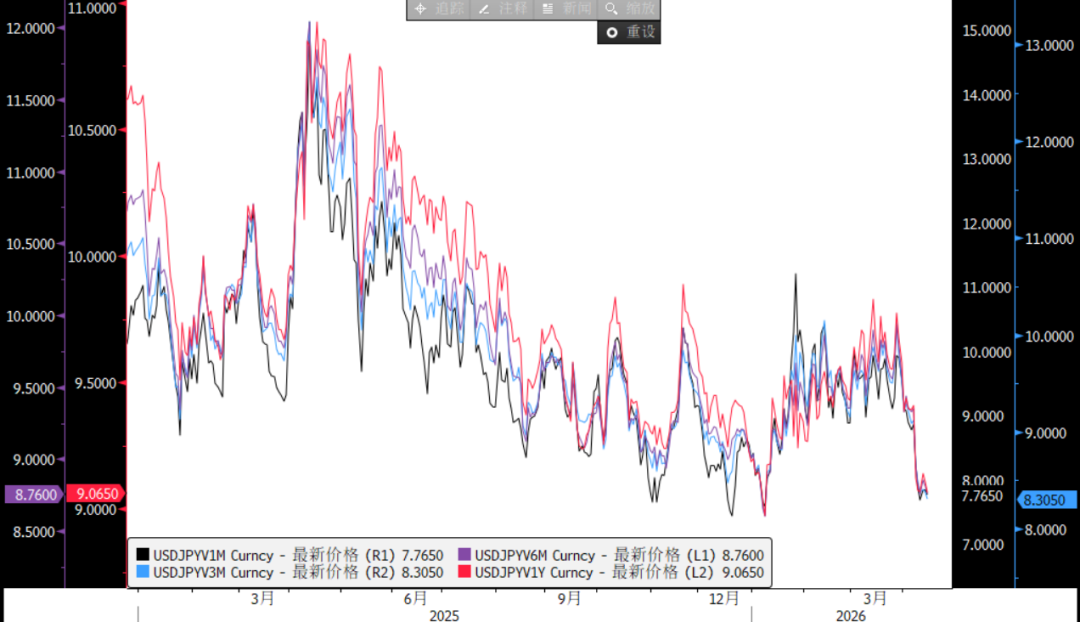
Auch USDJPY RR ist auf einen Höchststand seit 2024 gestiegen – der Optionsmarkt glaubt derzeit überhaupt nicht an eine Aufwertung des Yen.
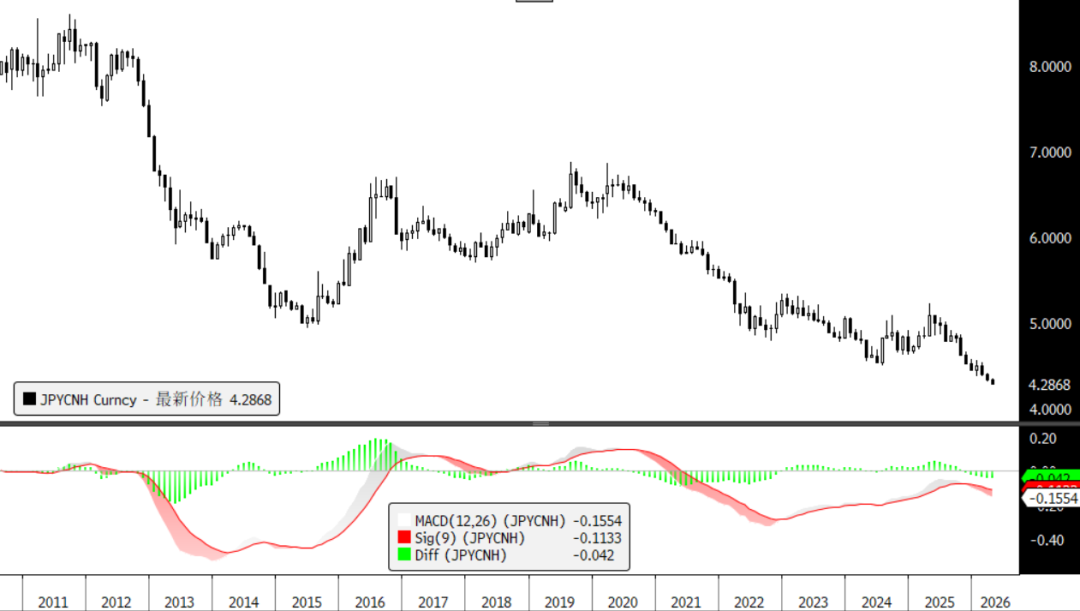
Schließlich zum Crosshandel: Obwohl USDJPY kein neues Hoch markiert, tun es die Crosskurse des Yen doch – EURJPY und AUDJPY haben jüngst neue Rekorde seit Beginn des 21. Jahrhunderts aufgestellt, CNYJPY erreichte gar ein Allzeithoch. Unternehmen und Privatpersonen mit Bedarf an Yen-Devisen können sich freuen.
2. Woher rührt die Schwäche des JPY?
(1) Fundamentaldaten: Unter den aktuellen Umständen, in denen US-Iran-Verhandlungen stattfinden, aber die Straße von Hormus blockiert ist, wird der JPY als typische Fluchtwährung und starkes Ölimportland am härtesten getroffen, eine doppelte Belastung durch "höhere Risikobereitschaft + hohe Ölpreise". Zudem dämpfen die hohen Ölpreise die Erwartung auf Zinssenkungen in Europa und den USA; Europa bereitet sich sogar auf einen neuen Zinserhöhungszyklus vor. JPY kann den Vorteil konvergierender Geldpolitik wie in den letzten beiden Jahren nun nicht mehr genießen.
(2) Intervention: Obwohl USDJPY nicht über 160 gestiegen ist, markieren Yen-Crosses neue Rekorde. Das Ministry of Finance könnte durchaus eingreifen, zumindest verbal. Doch die japanische Regierung bleibt aktuell still und signalisiert keine Absicht einer Intervention. Das liegt vermutlich daran, dass Intervention angesichts der japanischen Fundamentaldaten sinnlos wäre – es wäre nur Geldverschwendung und würde Spekulanten zusätzlich Chancen bieten.
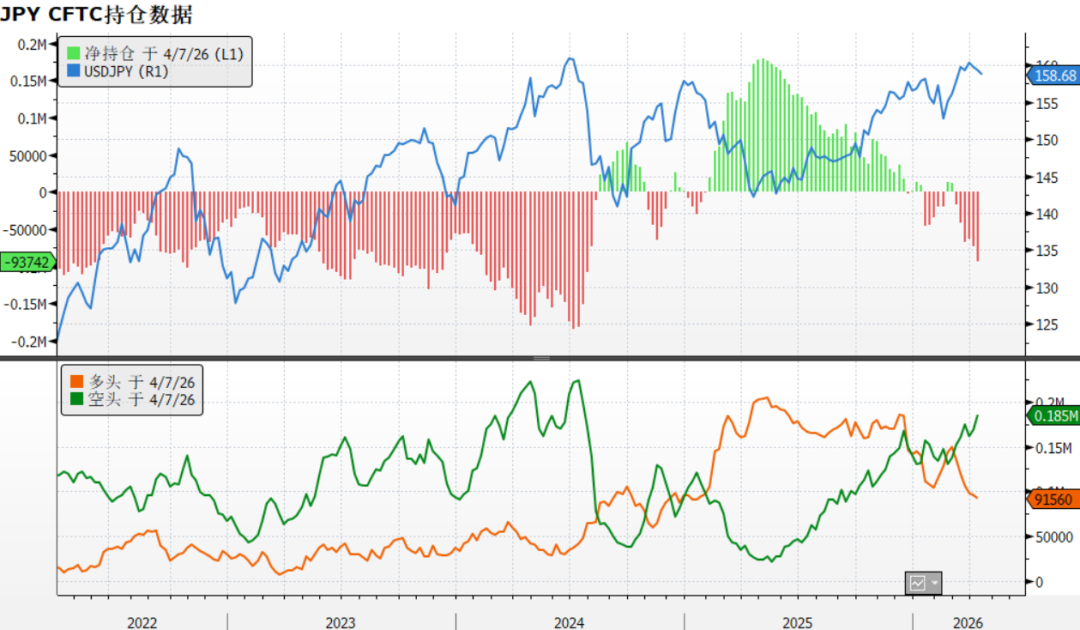
(3) Carry Trade: Wie erwähnt sinkt die Volatilität und verbessert damit das Verhältnis von Carry zu Volatilität bei USDJPY, sodass Carry Trade-Investoren ihre Yen-Short-Positionen weiter aufstocken können.
3. Wie sollte man JPY handeln?
(1) Auf Aufwertung setzen: USDJPY RR und Spot beide hoch, außerdem ist der Bereich 160–162 das Hochrisiko-Interventionsband. Kurzfristig Sell RR kaufen und hoffen, dass durch Intervention, Zinserhöhung in Japan oder Rezessionsangst ein Short Squeeze erfolgt.
(2) Carry verdienen (für Mutige): Persönlich bevorzuge ich Long auf das Paar mit dem höchsten Carry und dem stärkeren Aufwärtstrend, also AUDJPY. Allerdings ist AUDUSD derzeit recht hoch – ein Rücksetzer wäre eine bessere Gelegenheit zum Aufstocken.
(3) Oder lieber lassen und die Zeit, die man für JPY-Analysen aufwendet, auf andere Währungen verwenden – das ist vielleicht ergiebiger.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Amazon (AMZN.US) CEO: Die Kapazitäten von AWS Cloud Computing sind bis 2027 vollständig ausverkauft, auch für 2028 haben Kunden bereits große Kapazitäten zugesagt.
Jassy erklärte am Freitag, dass aufgrund der ständig steigenden Nachfrage nach künstlicher Intelligenz (AI)-Infrastruktur die Cloud-Kapazitäten von Amazon AWS bis 2027 praktisch ausverkauft sind und auch für 2028 bereits große Kapazitäten von Kunden reserviert wurden.

AI-Handel bricht ein – Wird Anthropic den „Super-IPO“ verschieben? Es sind nicht mehr viele Tage bis zum geplanten Börsengang Mitte November.
Das Zeitfenster ist äußerst knapp – gemäß den Vorgaben der SEC muss die S-1 Einreichung spätestens bis nächste Woche erfolgen, und laut Prognosemarkt liegt die Wahrscheinlichkeit eines Börsengangs noch in diesem Jahr bei etwa 80%. Der Ausverkauf im KI-Sektor wirft einen Schatten auf die Aussichten vor dem Börsengang; die zuvor für September geplante Börsennotierung ist bereits gescheitert. Mehrere Marktteilnehmer äußern, dass Anthropic möglicherweise unter Druck steht, den Börsengang zu verschieben, aber einige Analysten betonen, dass der dringende Kapitalbedarf des Unternehmens den Verbleib beim ursprünglichen Plan vorantreiben könnte.
Krypto-Preise
Mehr


