
Der „Trump Pain Index“ erreicht Rekordwerte, während ganz Wall Street auf eine weitere TACO-ähnliche Trendumkehr wettet

„Trump Always Chickens Out“ – dieser Ausdruck bezieht sich darauf, dass der Präsident dazu neigt, sich zurückzuziehen, wenn politische Maßnahmen zu heftigen Marktschwankungen führen.
German Finance News bemerkte, dass diese Aussage letzte Woche erneut aufkam, als Trump den Zeitraum für die Aussetzung von Angriffen auf iranische Energieeinrichtungen verlängerte, um Zeit für Verhandlungen zu gewinnen, die darauf abzielen, den wichtigen Ölkanal der Region – die Straße von Hormus – wieder zu öffnen.
Daniela Hathorn, leitende Marktanalystin bei Capital.com, schrieb: „Aus Sicht der Marktstruktur sieht dies sehr nach der typischen ‚TACO‘-Dynamik aus: Trump signalisiert zunächst eine Eskalation, um dann angesichts wirtschaftlicher Konsequenzen zurückzurudern.“ „Das verstärkt die Ansicht, dass die US-Regierung aktiv nach einem Exit sucht, auch wenn der Weg zur Umsetzung momentan noch unklar ist“, fügte sie hinzu.
Nancy Tengler, CEO von Laffer Tengler Investments, erklärte, dass ihr Team zu Beginn der letzten Woche erkannt hatte, dass die Regierung zunehmend von den Auswirkungen des Iran-Konflikts auf die Märkte genervt war. Ihr Unternehmen kaufte am Freitag, dem 20. März, Call-Optionen auf den S&P 500 Index, um sich auf eine Erholung der Märkte bis Montag vorzubereiten.
Als Präsident Trump am Morgen des 23. März verkündete, angesichts „produktiver“ Verhandlungen den ursprünglich geplanten Angriff auf iranische Kraftwerke zu verschieben, zahlte sich dieser Handel aus. Das stellte einen Umschwung gegenüber den Drohungen von weniger als 48 Stunden zuvor dar. „Dieser Präsident – er achtet auf den Aktienmarkt. Er will die Zwischenwahlen gewinnen“, so Tengler.
Wall Street ist mit dem „TACO“-Skript bestens vertraut
Im April letzten Jahres, nachdem Trump einen groß angelegten Zollplan veröffentlicht hatte, erlebten Aktien und Anleihen einen gleichzeitigen Einbruch; doch als er den Plan auf Eis legte und stattdessen Einzelverhandlungen mit anderen Ländern startete, erholten sich die Märkte sofort. Bis zum Jahresende stieg der S&P 500 Index um etwa 37 %, erreichte mehrfach neue Allzeithochs und setzte die Rally bis ins Jahr 2026 fort.
Das „TACO“-Muster ist so bekannt, dass Analysten Werkzeuge wie den „Trump Pain Index“ von BCA Research entwickelt haben, um vorherzusagen, wann politische Umschwünge wahrscheinlich sind. Der Index verfolgt kurzfristige Aktienmarktbewegungen, langfristige Anleiherenditen, Hypothekenzinsen, Benzinpreise, Inflationserwartungen und die Zustimmung zum Präsidenten.
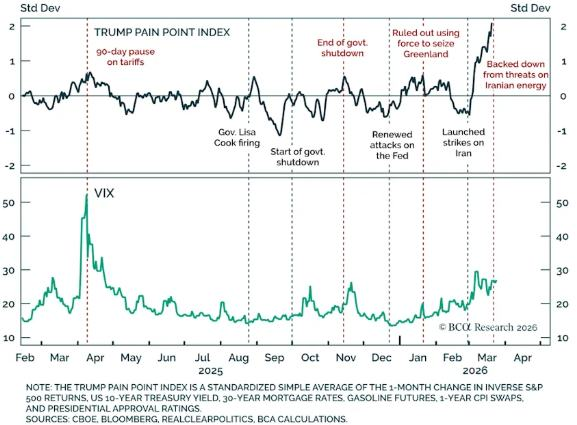
Allein in der vergangenen Woche erreichte der Index ein Niveau, das etwa zwei Standardabweichungen über dem Durchschnitt lag und stellte einen neuen Rekord dar. Das wirft die Frage auf: Wird die aktuelle „TACO“-Aktion diesmal die Märkte beruhigen?
„Er kann beliebig oft eine ‚TACO‘-artige Rückzugsbewegung machen, aber der letztendliche Umschwung des Index hängt vom Engagement Irans ab – und bis jetzt gibt es kaum Anzeichen, dass die Gegenseite dazu bereit ist“, schrieb Ole Hansen, Leiter der Rohstoffstrategie bei Saxo Bank.
Marktbedenken angesichts der Pattsituation
Die iranische Seite hat den US-Waffenstillstandsvorschlag abgelehnt, der eine vollständige Öffnung der strategisch wichtigen Straße von Hormus verlangt. Da diese essentielle Wasserstraße fast zum Erliegen gekommen ist, haben die USA Marines und Luftlandetruppen in die Region entsandt, was die Ölpreise weiter steigen ließ.
Felix-Antoine Vézina-Bourriel, Chefstratege bei BCA Research, betonte: „Obwohl der Konflikt sich scheinbar auf eine Form der Lösung zubewegt, ist es noch zu früh, aggressiv auf einen Rückgang der Ölpreise zu setzen.“
Seit Ausbruch des Krieges sind Brent-Rohöl-Futures um mehr als 40 % gestiegen, der S&P 500 Index hingegen fiel um etwa 7 %. Der Nasdaq und der Dow Jones sind kürzlich beide in eine Konsolidierungsphase eingetreten und haben von ihren Allzeithochs jeweils über 10 % verloren.
„Offen gesagt hätte ich erwartet, dass die Ölpreise noch stärker steigen und die Aktienmärkte noch deutlicher fallen“, kommentierte Trump in der Kabinettssitzung am vergangenen Donnerstag.
Da der Ölpreis die Marke von 105 US-Dollar pro Barrel überschreitet und die Rendite für 10-jährige US-Staatsanleihen weiter steigt, konzentrieren sich einige Strategen darauf, ihre Portfolios gegen Inflation und mögliche Zinserhöhungen zu schützen.
„Ich denke, man muss jetzt sehr vorsichtig sein“, sagte Tim Urbanowicz, Chief Investment Strategist bei Innovator Capital Management, letzte Woche. „Je länger die Ölpreise oben bleiben, desto wahrscheinlicher wird eine zähe Inflation. Einen einfachen ‚Ausstiegspunkt‘ sehen wir aktuell noch nicht.“
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Krypto-Preise
Mehr


