
Goldman Sachs Forschungsbericht: Vermögensneubewertung im Zeitalter der KI – von kapitalarmen zu HALO-schwergewichtigen Assets

Hallo zusammen, ich bin You Dou.
Am 24. Februar 2026 veröffentlichte Goldman Sachs einen Strategiebericht:
„The HALO Effect: Heavy Assets, Low Obsolescence in the AI Era“
Der Bericht schlägt einen Rahmen vor:
HALO = Heavy Assets + Low Obsolescence
Hohe Sachwerte + Geringes Risiko des technischen Veraltens
Wird im Zeitalter der KI die Marktführerschaft von „asset-light“ zurück zu „asset-heavy“ wechseln?
Goldman Sachs liefert die Antwort in Form eines neuen Rahmens – HALO.
I. Von „kapitalarm“ zu „kapitalintensiv“: Was wird am Markt neu bewertet?
In den letzten zehn Jahren war die Kernlogik der globalen Kapitalmärkte sehr klar.
Nullzinsen, übermäßige Liquidität, extrem niedriger Diskontsatz.
Am meisten gefragt waren „Langfrist-Assets“ – Unternehmen mit hohem Wachstum, hoher Profitabilität, starker Skalierbarkeit, die kaum auf hohe Sachwertinvestitionen angewiesen sind.
Software, Plattformen, Internet, SaaS, digitale Wirtschaft.
Das war eine Zeit des „kapitalarmen Modells“.
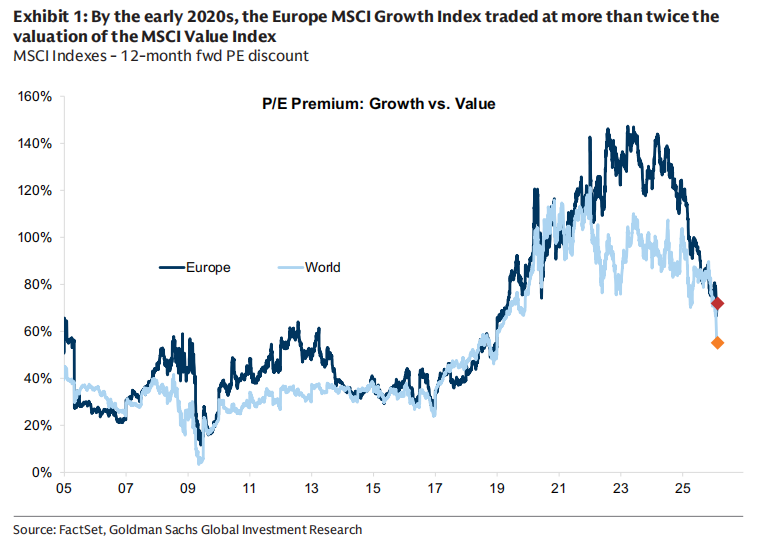
Goldman Sachs blickt im Bericht zurück: Um 2020 lag das Bewertungsaufschlag von MSCI Growth gegenüber Value bei mehr als dem Doppelten, europäische Wachstumsaktien hatten zwischenzeitlich einen Aufschlag von ca. 150 %.
Diese Struktur wurde jedoch durch den Inflationsschock nach der Pandemie zerstört.
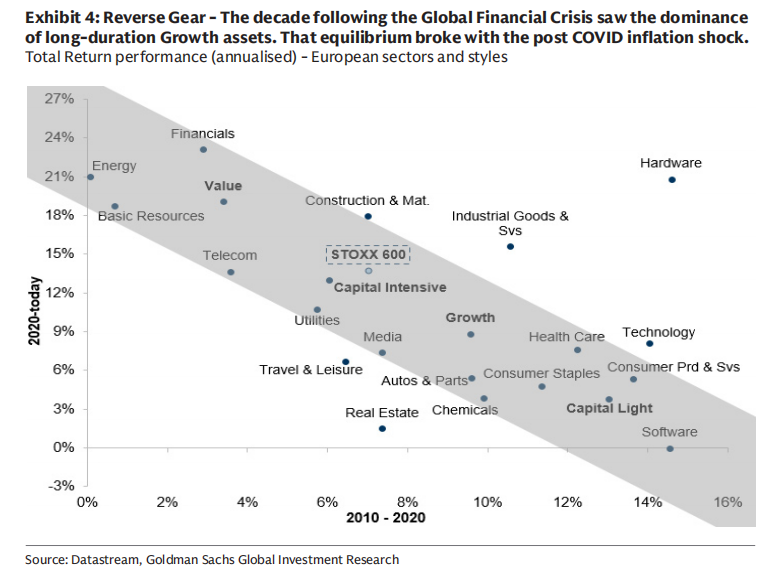
Lieferketten-Umstrukturierung, Ukraine-Konflikt, Energiesicherheit, geopolitische Spaltung, fiskalische Expansion, Anstieg der Realzinsen.
Das Kapital begann, sich eine Frage neu zu stellen:
Was ist „Knappheit“?
Energiesysteme sind knapp.
Stromnetze sind knapp.
Transportinfrastruktur ist knapp.
Schwermaschinenkapazität ist knapp.
Sie sind teuer, haben lange Bauzeiten, komplexe Regulierung und sind nicht schnell replizierbar.
Wenn die Realzinsen steigen und die Diskontsätze nach oben gehen, sinkt die Attraktivität der „zukünftigen Gewinne“, während die „reale Produktionskapazität“ wieder einen Aufschlag erhält.
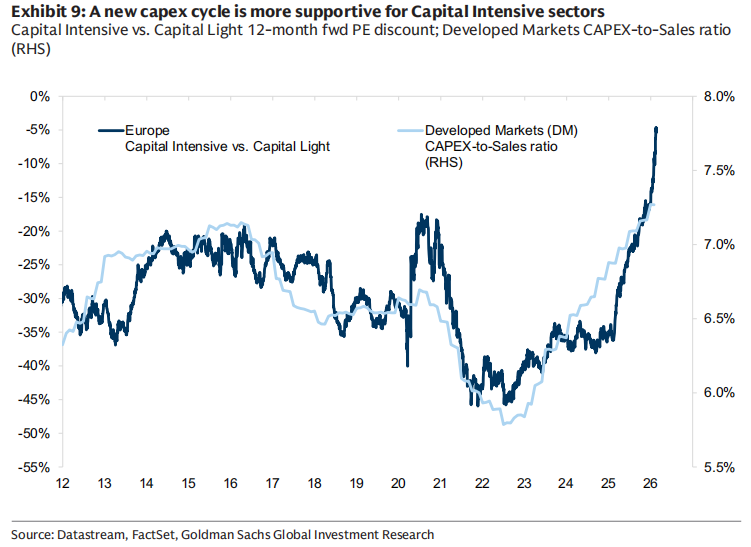
Der Bericht zeigt: Seit 2025 haben sich Unternehmen mit hoher Kapitalintensität deutlich besser entwickelt als solche mit niedriger Kapitalintensität, der Bewertungsunterschied zwischen den beiden Asset-Klassen hat sich deutlich verringert.
Das ist nicht einfach ein Rückgang der Wachstumsaktien, sondern eine Neubewertung der kapitalintensiven Werte.
II. KI: Doppelter Druck auf „kapitalarme“ Modelle
KI scheint die Verstärkung der Technologie zu sein, doch Goldman Sachs meint, sie erzeugt einen doppelten Druck auf das asset-light-Modell.
Der erste ist auf der Ebene des Geschäftsmodells.
KI verringert die Eintrittsbarrieren im Software- und Informationsverarbeitungssektor.
Wenn die Kosten der Informationsverarbeitung drastisch sinken, werden viele „differenzierende Fähigkeiten“ schnell zur Ware gemacht. Die langfristigen Gewinnmargen und Endwerte von Software, IT-Dienstleistungen, Verlagen, Spielen und sogar Teilen des Asset-Managements werden vom Markt neu bewertet.
Die jüngste Neubewertung des Softwaresektors ist kein Gewinnkollaps, sondern eine Anpassung der „Endwertannahmen“.
Der zweite ist auf der Ebene der Kapitalausgaben.
Noch interessanter ist –
KI verwandelt einige der typischsten „asset-light-Unternehmen“ in die größten Kapitalausgabenmaschinen der Geschichte.
Goldman Sachs weist darauf hin: Seit der Veröffentlichung von ChatGPT im Jahr 2022 werden die fünf großen US-Cloud-Giganten voraussichtlich zwischen 2023 und 2026 etwa 1,5 Billionen US-Dollaran Kapitalausgaben tätigen, weit mehr als die bisher akkumulierten rund 600 Milliarden US-Dollar in der gesamten Geschichte.
Allein im Jahr 2026 könnten die Kapitalausgaben dieser Unternehmen 650 Milliarden US-Dollar überschreiten.
Was bedeutet das?
Es bedeutet –
Im KI-Zeitalter werden die Tech-Giganten selbst zu kapitalintensiven Industrieunternehmen.
Rechenleistung, Strom, Rechenzentren, Kühlsysteme, Stromübertragungsnetze …
All dies sind reale Vermögenswerte.
III. Was ist HALO?
Goldman Sachs schlägt einen Rahmen vor:
HALO – Heavy Assets, Low Obsolescence
Zwei zentrale Merkmale:
Heavy Assets:
Das Geschäftsmodell basiert auf umfangreichen physischen Vermögenswerten, hohe Replikationskosten, lange Bauzeiten, eingeschränkt durch Regulierung oder technische Komplexität.Low Obsolescence:
Die Vermögenswerte verlieren im Zuge des technischen Fortschritts nicht schnell an Wert, sondern behalten langfristig ihre wirtschaftliche Relevanz.
Typische Branchen sind:
Stromnetz
Pipelines
Versorgungsunternehmen
Verkehrsinfrastruktur
Kritische Industrieanlagen
Langfristige Fertigungskapazitäten
Diese Vermögenswerte sind nicht von „Konzept-Updates“ abhängig, sondern von ihrer „physischen Existenz“.
Goldman Sachs hat ein Kapitalintensitäts-Bewertungsmodell entwickelt, das sechs Indikatoren wie den Anteil des Anlagevermögens, die Investitionsintensität, das Verhältnis von Kapital zu Arbeit usw. zusammenfasst, um kapitalintensive und kapitalarme Unternehmen zu unterscheiden.
In diesem Rahmen gehören Versorgungsunternehmen, Energie, Rohstoffe und Telekommunikation eindeutig zu den kapitalintensiven Branchen;
Software, Internet, Medien und digitale Plattformen hingegen zu den kapitalarmen Branchen.
IV. Treiber: Warum jetzt?
Der Bericht nennt einige makroökonomische Variablen:
1. Zinsstruktur
Kapitalintensive Aktien schneiden in einem Hochzinsumfeld oft besser ab, weil steigende Diskontsätze die Bewertung von Langfrist-Assets drücken, während reale Vermögenswerte vom nominalen Wachstum und von fiskalischer Expansion profitieren.
2. Industrieller Zyklus
Wenn der Einkaufsmanagerindex (PMI) des verarbeitenden Gewerbes besser als der des Dienstleistungssektors abschneidet, entwickeln sich kapitalintensive Sektoren in der Regel besser.
3. Rückkehr des Value-Stils
Kapitalintensität und Value-Stil sind stark korreliert. In letzter Zeit sind die Zuflüsse in europäische Value-Fonds gestiegen, während es bei Growth-Märkten zu Abflüssen kam.
Langfristig sind Value-Aktien jedoch weiterhin untergewichtet.
4. Gewinnwachstum
Goldman Sachs erwartet, dass die EPS der kapitalintensiven Unternehmen in den kommenden Jahren mit etwa 14 % wachsen, gegenüber etwa 10 % bei den kapitalarmen Unternehmen.
Gleichzeitig wird erwartet, dass sich die Eigenkapitalrendite (ROE) der kapitalintensiven Unternehmen verbessert, während sie bei kapitalarmen Unternehmen stabil bleibt.
Dies ist ein struktureller Wandel in den Gewinnerwartungen.
Meine Einschätzung:
Dieser Bericht diskutiert eine noch grundlegendere Frage:
Was sind im KI-Zeitalter wirklich „knappe Vermögenswerte“?
In den letzten zehn Jahren waren Algorithmen, Code und Plattformen knapp.
Jetzt sind es vielleicht Strom, Kupferminen, Stromnetze, Ingenieurskapazitäten und industrielle Systeme.
KI ist nicht die „ultimative Form des asset-light-Zeitalters“.
Sie macht vielmehr die reale physische Infrastruktur der Welt noch wichtiger.
Das ist nicht einfach ein Stilwechsel.
Es ist vielmehr eine Neubewertung von Assets, die durch Diskontsätze, Inflationsstruktur, geopolitische Lage und technologische Revolution gemeinsam getrieben wird.
Natürlich hängt es davon ab, ob sich diese Struktur hält, wie sich die Zinssätze entwickeln, wie schnell KI-Gewinne realisiert werden und wie der globale Konjunkturzyklus verläuft.
Aber eines ist sicher:
Wenn Tech-Unternehmen 1,5 Billionen US-Dollar in Rechenleistung investieren,
wenn Energie und Stromnetze zur Voraussetzung für KI werden,
dann hat sich die Bewertungslogik für „physische Vermögenswerte“ am Markt bereits geändert.
Das ist vielleicht die wahre Bedeutung von HALO.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich auf die Fähigkeit zur Krisenbewältigung: Das französische Schuldenrisiko wird zum Prüfstein.
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich zunehmend auf eine zentrale Frage: Welcher Kandidat ist am besten geeignet, den „Sheriffs“ des Anleihemarktes entgegenzutreten? Da die französische Schuldenproblematik die Erinnerungen an Turbulenzen in der Eurozone wachruft und die amtierende Präsidentin Lagarde sich auf einen vorzeitigen Rücktritt vorbereitet, könnten der Niederländer Klaas Knot und der Spanier Pablo Hernández de Cos schon bald während finanzieller Unruhen die Führung übernehmen.

Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Wann endet der Abwärtstrend beim KI-Handel? Der Markt blickt auf das "Gefangenendilemma" hinter Metas "gigantischer Anleiheemission"
Barclays ist der Ansicht, dass der Wettlauf der KI-Giganten um eine frühzeitige Finanzierung ein „Gefangenendilemma“ schafft. Die kollektive Emission von Anleihen wird die Finanzierungskosten erhöhen und die Verengung der Kreditspreads begrenzen. Mit dem zunehmenden Risiko von niedrig bewerteten Anleihen und der verstärkten Kreditdifferenzierung bei KI-Emittenten wird die Frage, ob das Angebot an Finanzierungsmöglichkeiten vom Markt absorbiert werden kann, zum Schlüssel für die Beurteilung, ob KI-Transaktionen Stabilität erreichen können.

Krypto-Preise
Mehr


