
Array (NYSE:AD) liefert starke Zahlen für das vierte Quartal CY2025

Der Anbieter für drahtlose Telekommunikation Array (NYSE:AD) meldete
Ist jetzt der richtige Zeitpunkt, Array zu kaufen?
Array (AD) Q4 CY2025 Highlights:
- Umsatz: 60,33 Millionen US-Dollar vs. Analystenschätzungen von 56,37 Millionen US-Dollar (93,8 % Rückgang im Jahresvergleich, 7 % übertroffen)
- EPS (GAAP): 0,48 US-Dollar vs. Analystenschätzungen von 0,34 US-Dollar (39,6 % übertroffen)
- Bereinigtes EBITDA: 52,09 Millionen US-Dollar vs. Analystenschätzungen von 38,77 Millionen US-Dollar (86,3 % Marge, 34,3 % übertroffen)
- Betriebsmarge: 14,3 %, Anstieg von -0,9 % im gleichen Quartal des Vorjahres
- Marktkapitalisierung: 4,35 Milliarden US-Dollar
"Nach einem transformativen Jahr 2025 startet Array mit starkem Schwung ins Jahr 2026", sagte Anthony Carlson, Präsident und CEO.
Unternehmensüberblick
Als mehrheitlich im Besitz von Telephone and Data Systems seit der Gründung im Jahr 1983, ist Array (NYSE:Array) ein regionaler Anbieter drahtloser Telekommunikationsdienste, der 4,6 Millionen Kunden in 21 Bundesstaaten mit Mobilfunk-, Internet- und IoT-Diensten versorgt.
Umsatzwachstum
Die langfristige Performance eines Unternehmens ist ein Indikator für dessen Gesamtqualität. Jedes Unternehmen kann ein oder zwei gute Quartale vorweisen, aber viele beständige Unternehmen wachsen über Jahre hinweg.
Mit einem Umsatz von 1,91 Milliarden US-Dollar in den letzten zwölf Monaten ist Array ein mittelgroßes Unternehmen im Bereich Business Services, was im Vergleich zu größeren Wettbewerbern, die von besseren Skaleneffekten profitieren, manchmal Nachteile mit sich bringt.
Wie unten zu sehen ist, ist der Umsatz von Array in den letzten fünf Jahren jährlich um 13,9 % zurückgegangen – eine schwache Ausgangslage für unsere Analyse.
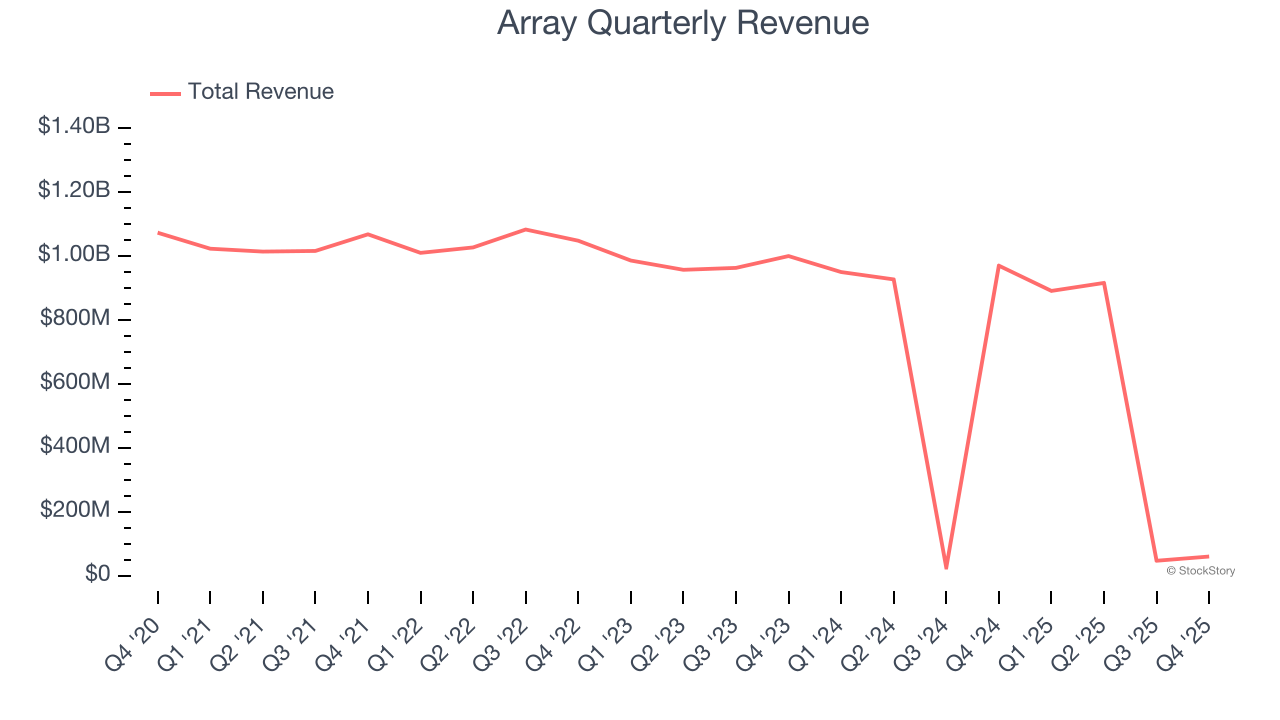
Wir bei StockStory legen größten Wert auf langfristiges Wachstum, doch im Bereich der Business Services kann ein Rückblick auf fünf Jahre aktuelle Innovationen oder disruptive Branchentrends übersehen. Die jüngste Entwicklung von Array zeigt, dass die Nachfrage weiter gedämpft blieb, da der Umsatz in den letzten zwei Jahren jährlich um 30 % zurückging.
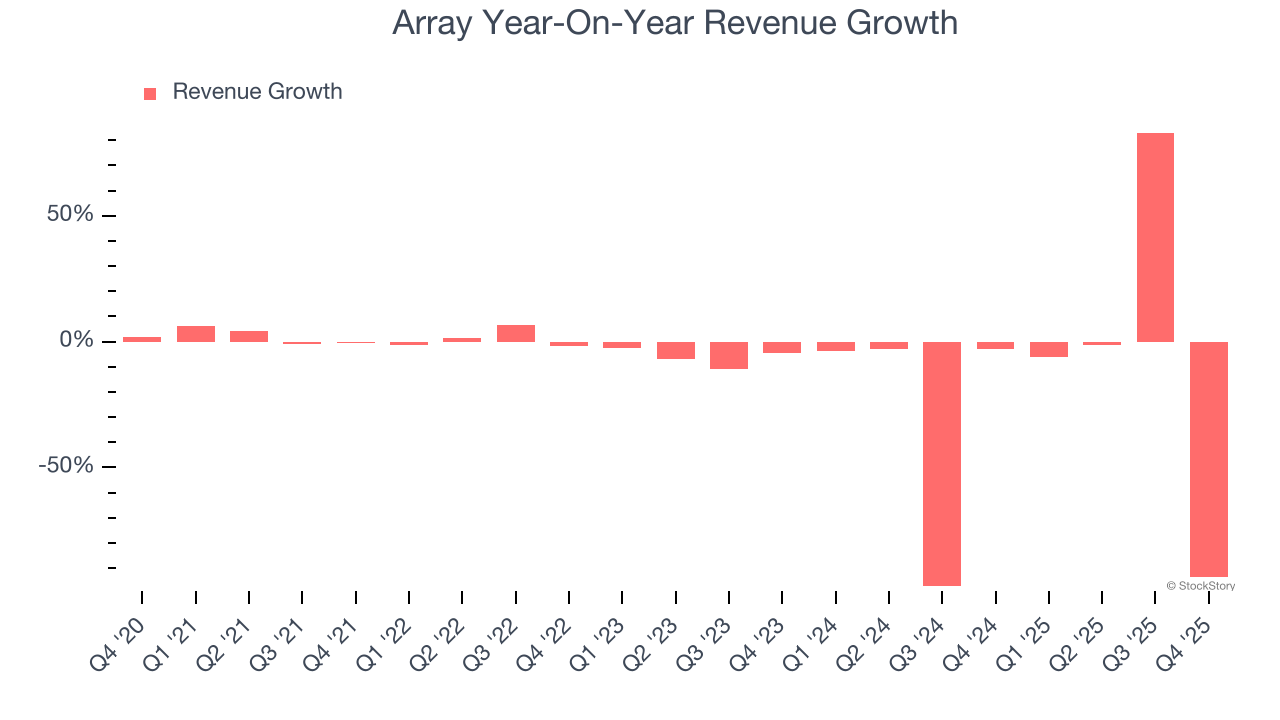
In diesem Quartal sank der Umsatz von Array im Jahresvergleich um 93,8 % auf 60,33 Millionen US-Dollar, übertraf jedoch die Erwartungen der Wall Street um 7 %.
Mit Blick auf die Zukunft erwarten Analysten auf der Verkaufsseite, dass der Umsatz in den nächsten zwölf Monaten um 88,4 % zurückgehen wird – eine Verlangsamung im Vergleich zu den letzten zwei Jahren. Diese Prognose ist enttäuschend und deutet darauf hin, dass die Produkte und Dienstleistungen von Array vor Nachfrageschwierigkeiten stehen werden.
Microsoft, Alphabet, Coca-Cola und Monster Beverage – sie alle begannen als kaum beachtete Wachstumsgeschichten, die von einem massiven Trend profitierten. Wir haben den nächsten Kandidaten identifiziert: ein profitabler KI-Halbleiter-Anbieter, den die Wall Street immer noch übersieht.
Betriebsmarge
Die Betriebsmarge ist eines der besten Maßstäbe für Profitabilität, da sie zeigt, wie viel Geld ein Unternehmen nach Abzug aller Kernausgaben wie Marketing und F&E tatsächlich verdient.
Array war in den letzten fünf Jahren profitabel, wurde aber durch eine hohe Kostenbasis gebremst. Die durchschnittliche Betriebsmarge von 1,9 % war für ein Business-Services-Unternehmen schwach.
Betrachtet man die Entwicklung der Profitabilität, so ist die Betriebsmarge von Array in den letzten fünf Jahren um 2,5 Prozentpunkte gesunken. Die Performance von Array war schwach, wie man es auch betrachtet – die Kosten stiegen und konnten nicht an die Kunden weitergegeben werden.
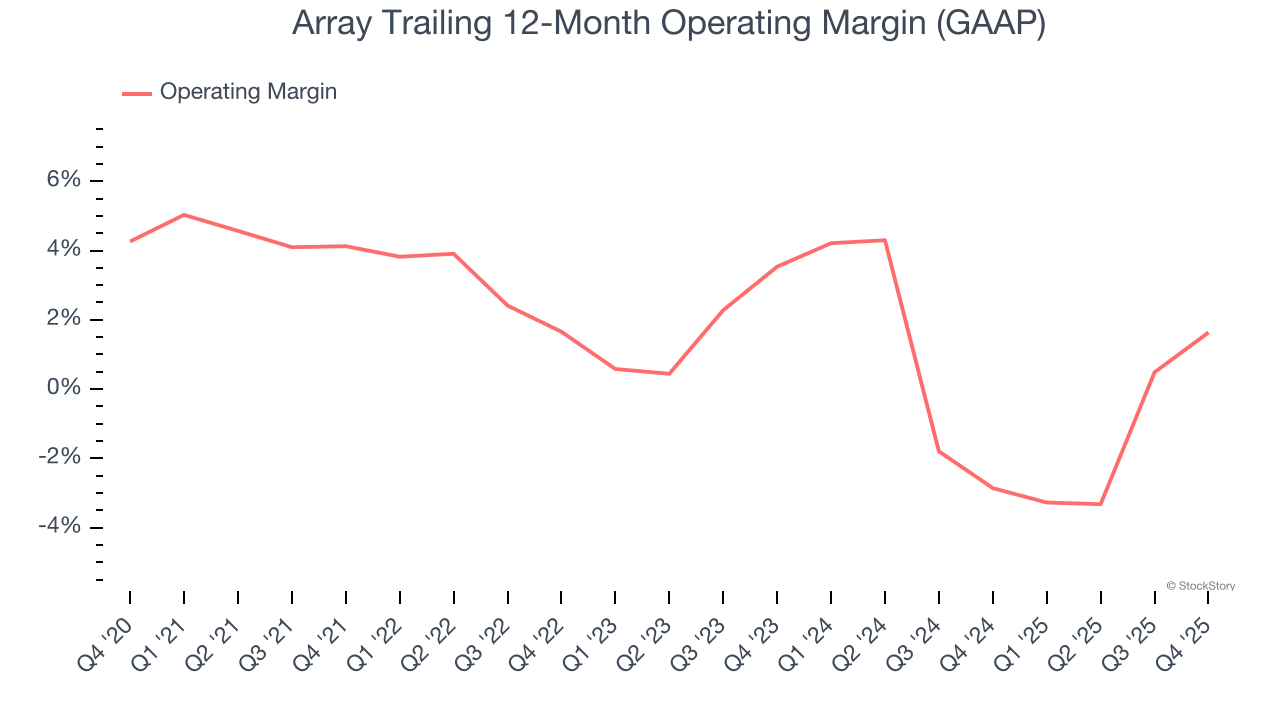
In diesem Quartal erzielte Array eine operative Gewinnmarge von 14,3 %, ein Plus von 15,2 Prozentpunkten im Jahresvergleich. Dieser Anstieg war eine positive Entwicklung, insbesondere da der Umsatz rückläufig war, was zeigt, dass das Unternehmen seine Ausgaben effizienter senkte.
Ergebnis je Aktie
Wir verfolgen die langfristige Veränderung des Ergebnisses je Aktie (EPS) aus dem gleichen Grund wie das langfristige Umsatzwachstum. Im Vergleich zum Umsatz zeigt das EPS jedoch, ob das Wachstum eines Unternehmens auch profitabel ist.
Leider ist das EPS von Array in den letzten fünf Jahren jährlich um 25,6 % gesunken – stärker als der Umsatz. Der Unterschied resultierte aus höheren Zinsaufwendungen oder Steuern, da das Unternehmen in diesem Zeitraum seine Betriebsmarge sogar verbessert und eigene Aktien zurückgekauft hat.
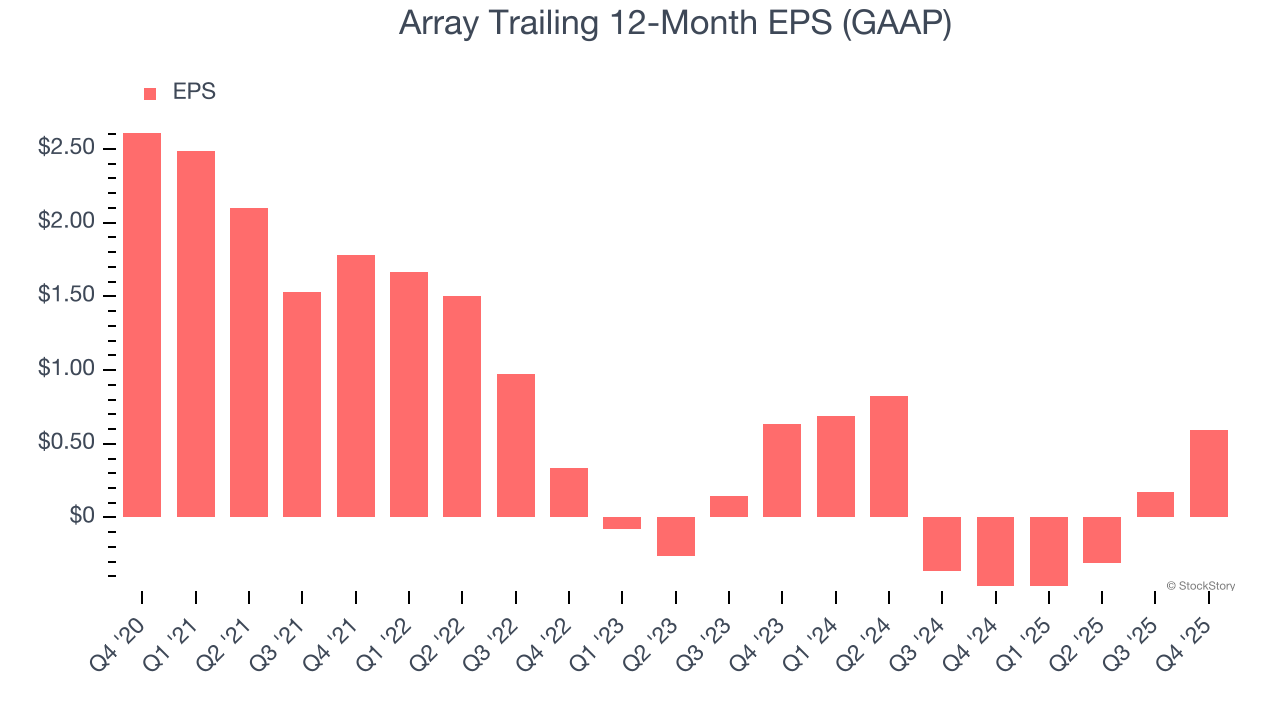
Wir können die Gewinne von Array genauer betrachten, um die Ursachen der Entwicklung besser zu verstehen. Wie bereits erwähnt, konnte Array in diesem Quartal seine Betriebsmarge ausweiten, hat diese aber über die letzten fünf Jahre um 2,5 Prozentpunkte verloren. Dies war neben dem Umsatzrückgang der maßgebliche Faktor für den niedrigeren Gewinn; Zinskosten und Steuern können das EPS ebenfalls beeinflussen, sagen aber weniger über die Fundamentaldaten eines Unternehmens aus.
Wie beim Umsatz analysieren wir das EPS auch über einen aktuelleren Zeitraum, da dies Einblicke in neue Entwicklungen oder Trends im Unternehmen geben kann.
Auch wenn es nicht überragend war, lagen die jährlichen EPS-Rückgänge von Array in den letzten zwei Jahren mit 3,4 % über den Umsatzverlusten desselben Zeitraums.
Im Q4 meldete Array ein EPS von 0,48 US-Dollar, verglichen mit 0,06 US-Dollar im gleichen Quartal des Vorjahres. Dieser Wert übertraf die Schätzungen der Analysten deutlich, und die Aktionäre sollten mit dem Ergebnis zufrieden sein. Für die nächsten zwölf Monate erwartet die Wall Street, dass das Gesamtjahres-EPS von Array um 98,9 % auf 0,59 US-Dollar steigt.
Wichtige Erkenntnisse aus den Q4-Ergebnissen von Array
Es war positiv zu sehen, dass Array die EPS-Erwartungen der Analysten in diesem Quartal übertreffen konnte. Auch der Umsatz lag deutlich über den Schätzungen der Wall Street. Im Gesamtbild halten wir dies für ein gutes Ergebnis mit einigen wichtigen positiven Aspekten. Die Aktie blieb unmittelbar nach Veröffentlichung der Ergebnisse bei 50,50 US-Dollar stabil.
Array hat starke Gewinne erzielt, aber ein einzelnes Quartal macht noch keine Kaufempfehlung für die Aktie aus. Es bleibt abzuwarten, ob dies eine gute Investition ist. Bei dieser Entscheidung sollten Sie das große Ganze in Bezug auf Bewertung, Unternehmensqualität und die neuesten Ergebnisse berücksichtigen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Krypto-Preise
Mehr


