
CBL-Aktie steigt nach Q4-Gewinn, Same-Center-NOI wächst

Die Aktien von CBL & Associates Properties, Inc. (CBL) haben seit der Veröffentlichung der Ergebnisse für das am 31. Dezember 2025 endende Quartal um 1,7% zugelegt und damit den S&P 500 Index übertroffen, der im gleichen Zeitraum um 0,5% gestiegen ist. Im vergangenen Monat ist die CBL-Aktie um 4,1% gestiegen, während der S&P 500 nur um 0,7% zulegte.
CBLs Ergebnisüberblick
Im vierten Quartal 2025 stieg der den Stammaktionären zurechenbare Nettogewinn gegenüber dem Vorjahr um 29,7% auf 48,3 Millionen US-Dollar bzw. 1,56 US-Dollar je verwässerter Aktie, verglichen mit 37,2 Millionen US-Dollar bzw. 1,22 US-Dollar je verwässerter Aktie im Vorjahreszeitraum. Die Gesamterlöse erhöhten sich gegenüber dem Vorjahr um 18,8% auf 156,4 Millionen US-Dollar, nach 131,7 Millionen US-Dollar im Vorjahr, was in erster Linie auf höhere Mieteinnahmen zurückzuführen ist, die um 19,6% auf 150,4 Millionen US-Dollar von 125,8 Millionen US-Dollar stiegen.
Im Gesamtjahr sprang der den Stammaktionären zurechenbare Nettogewinn um 131,8% auf 133,9 Millionen US-Dollar bzw. 4,34 US-Dollar je verwässerter Aktie, verglichen mit 57,8 Millionen US-Dollar bzw. 1,87 US-Dollar je verwässerter Aktie im Jahr 2024. Die Jahreseinnahmen stiegen um 12,2% auf 578,4 Millionen US-Dollar von 515,6 Millionen US-Dollar.
Auf Non-GAAP-Basis stiegen die Funds from Operations (FFO) im vierten Quartal 2025 um 17,2% auf 2,25 US-Dollar je verwässerter Aktie von 1,92 US-Dollar im Vorjahr. Für das Gesamtjahr erhöhten sich die bereinigten FFO um 7,8% auf 7,21 US-Dollar je Aktie von 6,69 US-Dollar im Jahr 2024.
Das Net Operating Income (NOI) auf vergleichbarer Basis wuchs im vierten Quartal 2025 im Jahresvergleich um 3,3% und für das Gesamtjahr um 0,5%. Nach Immobilientyp stieg das vergleichbare NOI im vierten Quartal 2025 um 2,2% bei Einkaufszentren, 2,1% bei Open-Air-Centern und 16,3% bei Lifestyle-Centern, während Outlet-Center um 0,3% zurückgingen.
Auf Jahresbasis führten Lifestyle-Center mit einem Wachstum von 9,1%, während das NOI bei Einkaufszentren um 0,5% sank und Outlet-Center um 1,9% zurückgingen.
Weitere wichtige Geschäftskennzahlen von CBL
Die Portfolioauslastung lag zum 31. Dezember 2025 bei 90%, leicht unter den 90,3% des Vorjahres. Die Auslastung auf vergleichbarer Basis für Einkaufszentren, Lifestyle- und Outlet-Center blieb mit 88,6% unverändert. Das Management merkte an, dass insolvenzbedingte Ladenschließungen, darunter Forever21, JoAnn, Claire’s und Party City, die Auslastung der Einkaufszentren im Jahresvergleich um fast 75 Basispunkte negativ beeinflussten.
Die Vermietungsaktivität blieb lebhaft. Im Jahr 2025 schloss CBL über 4 Millionen Quadratfuß an Mietverträgen ab, wobei neue und Verlängerungsverträge im Durchschnitt 2,6% höhere Mieten als zuvor erzielten. Allein im vierten Quartal 2025 wurden 1,3 Millionen Quadratfuß vermietet, allerdings sanken die Vergleichsmieten um 2,9%, was auf negative Verlängerungsspannen zurückzuführen ist, die teilweise durch starke Spannen bei Neuvermietungen ausgeglichen wurden.
Die Produktivität der Mieter verbesserte sich. Die Verkaufszahlen pro Quadratfuß auf vergleichbarer Basis stiegen im vierten Quartal im Jahresvergleich um 3,7% und für das Jahr um 2,8% auf 437 US-Dollar.
CBL & Associates Properties, Inc. Preis, Konsens und EPS-Überraschung
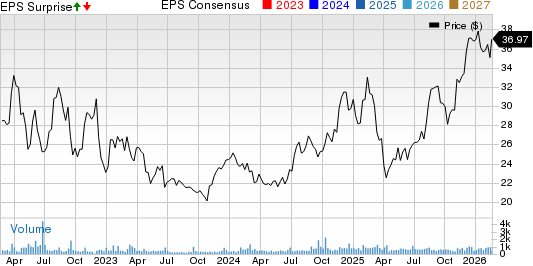
CBL & Associates Properties, Inc. Preis-Konsens-EPS-Überraschungs-Chart | CBL & Associates Properties, Inc. Kurs
Kommentare des CBL-Managements und Bilanzmaßnahmen
Chief Executive Officer Stephen D. Lebovitz bezeichnete 2025 als ein „außergewöhnliches Jahr“ und hob die operative Entwicklung und den Fortschritt in der Bilanz hervor. CBL erzielte im Laufe des Jahres etwa 240 Millionen US-Dollar aus Veräußerungserlösen und setzte Kapital für die Übernahme von vier überdachten Regionalmalls von Washington Prime Group in Höhe von 178,9 Millionen US-Dollar ein.
Die Liquidität blieb solide, mit 335,4 Millionen US-Dollar an frei verfügbaren Barmitteln und marktfähigen Wertpapieren zum Jahresende. CBL schloss 2025 zudem mehrere Kreditrefinanzierungen und -verlängerungen ab, darunter ein nicht-rekursives Darlehen über 78 Millionen US-Dollar zu 6,856% und ein nicht-rekursives Darlehen über 43 Millionen US-Dollar zu 5,9%, beide zu verbesserten Konditionen im Vergleich zu früheren Finanzierungen.
CBLs Prognose
CBL gab für 2026 eine Prognose für bereinigte FFO im Bereich von 6,74 bis 7,06 US-Dollar je Aktie aus. Das Management erwartet, dass das vergleichbare NOI für das Jahr zwischen einem Rückgang von 1,2% und einem Wachstum von 1,1% liegen wird. Die Prognose berücksichtigt Mietspannen, Druck auf Betriebskosten, potenzielle Kreditausfälle und Änderungen bei den Schätzungen für uneinbringliche Erträge.
Weitere Entwicklungen bei CBL
Zusätzlich zur Übernahme der vier Einkaufszentren schloss CBL im Jahr 2025 mehrere Vermögensverkäufe ab, darunter das Fremaux Town Center in Slidell, LA, und The Promenade in D’Iberville, MS, was zu einem Gesamtbruttoerlös aus Veräußerungen von rund 240,7 Millionen US-Dollar beitrug.
CBL konsolidierte zudem das Southpark Mall nicht mehr, nachdem das Objekt im Juli unter Zwangsverwaltung gestellt wurde, und kaufte im Rahmen des Aktienrückkaufprogramms 573.998 Aktien für 18 Millionen US-Dollar zurück.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Krypto-Preise
Mehr


